Aani

- 271.00 المراجعات
- 3.0
- التنزيلات
- 100.00K
- 3.8.0_CORP
- الإصدار
لقطات الشاشة
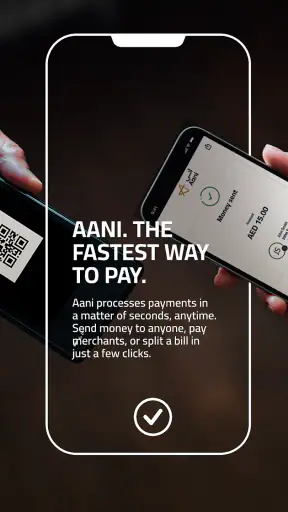
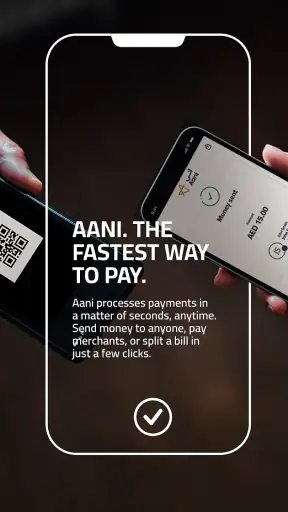
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- واجهة عربية بسيطة وسهلة الاستخدام للمبتدئين.
- الوصول السريع إلى الخدمات والميزات الأساسية.
- تصميم مناسب للاستخدام اليومي على الهاتف.
- إشعارات مفيدة لمتابعة التحديثات والتنبيهات.
- يعمل بسلاسة على معظم الأجهزة الحديثة.
السلبيات
- قد تتطلب بعض الميزات اتصالاً مستقراً بالإنترنت.
- خيارات التخصيص محدودة مقارنة ببعض البدائل.
- قد تختلف سرعة الاستجابة حسب الجهاز والشبكة.
- بعض الوظائف قد تحتاج إلى إنشاء حساب.
- الإعلانات أو التنبيهات قد تكون مزعجة أحياناً.
مراجعة Aani Appxis
بعد تجربتي مع Aani، أراه تطبيقًا عمليًا لمن يريد تحويل الأموال بسرعة داخل الإمارات العربية المتحدة من الهاتف، لكنني لا أتعامل معه كبديل كامل لكل أدوات البنك أو المحافظ الرقمية. فكرته الأساسية واضحة: تقليل الخطوات بين اختيار المستفيد وإرسال المبلغ، مع إبقاء التجربة موجهة إلى المدفوعات اليومية والتحويلات الفورية. قوته الحقيقية تظهر عندما أحتاج إلى إرسال مبلغ صغير أو تسوية حساب مع شخص موجود داخل الدولة، بينما تصبح المقارنة مع تطبيق البنك أكثر أهمية عندما أبحث عن خدمات مصرفية أوسع أو سجل مالي متكامل.
التطبيق مجاني، ومصنف ضمن تطبيقات الشؤون المالية، وتطوره شركة Al Etihad Payments. هذا يجعله مناسبًا لمن يريد أداة متخصصة في التحويل بدل فتح تطبيق مصرفي مزدحم كل مرة. حصل على متوسط تقييم يبلغ 3.0 من عدد يقترب من ألف تقييم، ووصل إلى أكثر من مئة ألف تثبيت، لذلك توجد قاعدة استخدام فعلية، لكن التقييم المتوسط يذكّرني بأن سهولة الفكرة لا تعني أن التجربة مثالية لكل شخص.
كيف تبدو تجربة التحويل في الاستخدام اليومي؟
أكثر ما أعجبني في تصميم الفكرة هو أنها تبدأ من الحاجة الفعلية لا من قائمة طويلة من المنتجات المالية. عندما أفتح تطبيقًا مصرفيًا تقليديًا، قد أجد الحسابات والبطاقات والكشوف والعروض وخيارات متعددة للتحويل. أما هنا، فالعقلية مختلفة: أريد إرسال المال، وأحتاج إلى الوصول إلى هذه المهمة بأقل تشتيت ممكن. هذا التركيز يجعل التطبيق مفهومًا بسرعة حتى لمن لا يحب التعامل مع التطبيقات المالية المعقدة.
في سيناريو يومي، يمكن أن أكون قد دفعت فاتورة مطعم نيابة عن مجموعة من الأصدقاء، ثم أحتاج إلى استرداد حصصهم. بدل تذكير كل شخص بمعلومات مصرفية طويلة، أستخدم التطبيق للتحويل داخل الإمارات. القيمة هنا ليست في تنفيذ عملية نادرة، بل في جعل المواقف الصغيرة المتكررة أقل إزعاجًا. الأمر نفسه ينطبق على إرسال مبلغ إلى أحد أفراد العائلة أو تسوية تكلفة مشتريات مشتركة.
أرى أن أفضل طريقة للاستفادة منه هي اعتباره أداة تحويل سريعة، لا محفظة أموال أترك فيها كل شيء. قبل الإرسال، أراجع اسم المستفيد والمبلغ والغرض من العملية، ثم أحتفظ بعادة بسيطة: لا أنفذ التحويل وأنا مشتت أو مستعجل جدًا. في التطبيقات المالية، الخطأ في اختيار جهة التحويل أهم من عدد الثواني التي وفرتها الواجهة.
ومن النقاط العملية التي قد لا تظهر من الوصف المختصر للتطبيق أن نجاح التجربة يعتمد على تنظيم جهات الاتصال المالية لديك. إذا كنت ترسل إلى الأشخاص أنفسهم باستمرار، فمن المفيد أن تتعامل مع كل عملية بعناية في البداية، ثم تتحقق من هوية المستفيد قبل الاعتماد على السرعة. هذه الخطوة تقلل احتمال إرسال المال إلى جهة تحمل اسمًا مشابهًا أو إلى شخص غير مقصود.
السرعة مفيدة، لكنها لا تلغي الحاجة إلى المراجعة
وصف الخدمة بأنها فورية قد يدفع بعض المستخدمين إلى التفكير في أن كل شيء يحدث بلا انتظار أو احتكاك. في تجربتي، الأفضل فهم السرعة على أنها تقليل زمن التحويل داخل الإمارات، لا وعد بأن كل مشكلة ستختفي إذا حدث خطأ في البيانات. التحويل السريع ممتاز عندما تكون المعلومات صحيحة، لكنه يجعل المراجعة قبل الضغط على زر التأكيد أكثر أهمية.
لهذا أنصح باستخدامه في التحويلات التي أعرف سببها ومستفيدها بوضوح. أما إذا كان المبلغ كبيرًا، أو كانت بيانات الحساب غير واضحة، أو كنت أتعامل مع شخص لا أعرفه جيدًا، فأفضل التمهل ومراجعة التفاصيل من قناة موثوقة قبل التنفيذ. هذه ليست مشكلة خاصة بالتطبيق وحده؛ إنها طبيعة أي خدمة مصممة لإرسال الأموال بسرعة.
ميزة أخرى في التركيز على التحويلات المحلية هي وضوح نطاق الاستخدام. إذا كنت أعيش في الإمارات وأحتاج إلى إرسال المال داخل الدولة، فالتطبيق يبدو منطقيًا أكثر من استخدام خدمة دولية لمهمة محلية. أما إذا كان هدفي تحويل المال إلى الخارج، أو إدارة عملات متعددة، أو متابعة حساب مصرفي شامل، فلن يكون هذا هو الخيار الذي أبدأ به.
ما الذي يميزه عن تطبيق البنك والمحافظ الأخرى؟
المقارنة مع تطبيق البنك ليست بسيطة. تطبيق البنك عادةً يمنحني صورة أوسع عن أموالي: أرصدة، بطاقات، كشوف، تحويلات وخدمات إضافية. هذه الشمولية مفيدة، لكنها قد تجعل الوصول إلى تحويل محدد أبطأ ذهنيًا. في المقابل، يركز Aani على مهمة أكثر ضيقًا، وهذا يمنحه ميزة الوضوح عندما لا أريد التنقل بين أقسام مصرفية كثيرة.
المحافظ الرقمية قد تكون أفضل في سيناريوهات الدفع عند المتاجر أو إدارة رصيد مخصص للمصروفات اليومية، بينما يركز هذا التطبيق على تحويل الأموال داخل الإمارات. لذلك لا أراه منافسًا مباشرًا لكل محفظة، بل أداة مختلفة. إذا كنت أريد الدفع عبر الهاتف في نقطة بيع، فقد أبحث عن حل مخصص لذلك. وإذا كنت أريد إرسال مبلغ إلى شخص، فالتطبيق المتخصص في التحويل قد يكون أقرب إلى حاجتي.
النقطة المهمة هي ألا أختار التطبيق بناءً على كلمة “فوري” وحدها. أسأل نفسي أولًا: هل التحويل محلي؟ هل المستفيد مناسب لهذه الخدمة؟ هل أحتاج إلى خدمات البنك الأخرى في العملية نفسها؟ إذا كانت الإجابات تميل إلى التحويل المحلي السريع، فهنا تظهر قيمة Aani. أما إذا كانت العملية جزءًا من إدارة مالية أوسع، فسيكون تطبيق البنك غالبًا أكثر راحة على المدى الطويل.
تفاصيل الاستخدام التي تستحق الانتباه
أول نصيحة عملية أقدمها هي الفصل بين السرعة والتلقائية. لا أتعامل مع التطبيق كأنه يعرف سبب التحويل نيابة عني. أكتب المبلغ بوضوح، وأعيد قراءة اسم المستفيد، وأتأكد من أنني داخل المسار الصحيح قبل التأكيد. هذه العادة الصغيرة أهم من أي انطباع بصري عن بساطة الواجهة.
النصيحة الثانية هي استخدامه في التحويلات المتكررة ذات السياق الواضح. دفع نصيب من مصروف مشترك، رد مبلغ لصديق، أو إرسال مال إلى قريب داخل الإمارات أمثلة مناسبة. عندما يكون سبب العملية واضحًا، يسهل اكتشاف أي خطأ. أما التحويلات التي تتطلب مستندات أو شرحًا أو متابعة محاسبية، فقد يكون تطبيق البنك أنسب لأنني أحتاج إلى سياق مالي أوسع من مجرد الإرسال.
النصيحة الثالثة تتعلق بتوقعات الدعم وحل المشكلات. أي تطبيق مالي يجب أن أستخدمه وأنا أعرف كيف سأتصرف إذا لم أفهم حالة العملية أو احتجت إلى مراجعة تحويل. لا أضغط عدة مرات لمجرد أن الشاشة لم تتغير فورًا، ولا أعيد إرسال المبلغ قبل التحقق من نتيجة المحاولة الأولى. في الخدمات السريعة، التكرار غير المقصود قد يحول تأخيرًا بسيطًا إلى عمليتين بدل عملية واحدة.
كما أنني لا أنصح بمشاركة الهاتف أو تركه مفتوحًا أثناء استخدام التطبيق. حتى عندما تكون العملية صغيرة، تظل معلومات المستفيد والمبلغ حساسة. قفل الجهاز، وتجنب تنفيذ التحويل أمام الآخرين، ومراجعة الإشعار النهائي كلها عادات مناسبة. لا أعتبر هذه الخطوات تعقيدًا؛ بل جزءًا من الاستخدام المسؤول لأي تطبيق مالي.
نقطة الضعف: التقييم المتوسط يهمني
لا يمكنني تجاهل أن متوسط التقييم يبلغ 3.0، مع أكثر من مئتي مراجعة مكتوبة. هذا لا يثبت أن التطبيق سيئ، لكنه إشارة إلى أن هناك مستخدمين لم يجدوا التجربة سلسة كما توقعوا. في تطبيق تحويل أموال، حتى الاحتكاكات الصغيرة تصبح مزعجة: تسجيل الدخول، التحقق من المستفيد، فهم حالة التحويل، أو معرفة ما ينبغي فعله عند ظهور مشكلة.
ومن وجهة نظري، ضيق نطاق الخدمة قد يتحول أيضًا إلى عيب. الشخص الذي يثبت التطبيق متوقعًا أن يجد كل ما يقدمه البنك قد يشعر بأنه يحتاج إلى تطبيق آخر فورًا. التطبيق ليس مصممًا، بحسب موقعه الوظيفي، ليكون مركزًا شاملًا لإدارة الحسابات أو البديل الوحيد للخدمات المصرفية. لذلك يجب أن تكون توقعاتي محددة قبل تثبيته.
الإصدار الحالي هو 3.8.0_CORP، والحد الأدنى لنظام التشغيل هو الإصدار 10. هذا يعني أن مستخدمي الأجهزة القديمة جدًا قد يحتاجون إلى التحقق من توافق أجهزتهم قبل الاعتماد عليه. لا أرى في ذلك عيبًا كبيرًا لمعظم المستخدمين، لكنه عامل مهم لمن يحتفظ بهاتف قديم أو جهاز مخصص للعمليات المالية فقط.
هناك أيضًا جانب نفسي: كلما كان التحويل أسرع، زادت رغبتي في إنهاء العملية دون قراءة التفاصيل. التطبيق يساعدني على الوصول إلى الهدف، لكنه لا يستطيع أن يمنعني من اتخاذ قرار متسرع. لذلك أقيّم التجربة على أساسين معًا: سهولة الوصول، والانضباط الذي أحتاجه كمستخدم. الأول جيد عندما تكون المهمة واضحة، والثاني يظل مسؤوليتي.
لمن أوصي به، ومن الأفضل أن يتجاوزه؟
أوصي به أولًا للمقيمين في الإمارات الذين يرسلون الأموال محليًا بصورة متكررة ويريدون مسارًا مباشرًا بدل فتح تطبيق مصرفي مليء بالأقسام. يناسب كذلك من يتعامل مع تحويلات شخصية صغيرة أو متوسطة في مواقف الحياة اليومية، خصوصًا عندما يكون المستفيد معروفًا والغرض من الدفع واضحًا.
أراه مناسبًا أيضًا لمن يريد فصل التحويلات السريعة عن بقية نشاطه المصرفي. بعض الناس يفضلون عدم فتح تطبيق البنك في كل مرة لإرسال مبلغ بسيط، وهذا هو النوع من الراحة الذي يمكن أن يقدمه تطبيق متخصص. لكنني لا أنصح بتحويله إلى الأداة الوحيدة لإدارة المال؛ وجود تطبيق البنك إلى جانبه قد يكون أكثر عملية.
أما من يحتاج إلى تحويلات دولية، أو خدمات مصرفية متعددة، أو تقارير مالية مفصلة، أو إدارة بطاقات وحسابات في مكان واحد، فسيجد أن تطبيق البنك أو خدمة مالية متخصصة أخرى أفضل. كذلك قد لا يناسب الشخص الذي لا يريد تثبيت تطبيق إضافي لمهمة ينفذها نادرًا. إذا كنت ترسل تحويلًا محليًا مرة كل عدة أشهر، فقد لا تكون الراحة اليومية عاملًا مهمًا بالنسبة إليك.
وأتردد في ترشيحه لمن يشعر بالقلق من العمليات الفورية أو يحتاج إلى وقت طويل للتأكد من كل خطوة. ليس لأن السرعة سيئة، بل لأن هذا النوع من التطبيقات يكافئ المستخدم الذي يعرف المستفيد والمبلغ مسبقًا. إذا كنت تتوقع أن يشرح لك التطبيق كل قرار مالي أو يصحح اختيارك قبل الإرسال، فمن الأفضل الاعتماد على قناة تمنحك مراجعة أوسع.
هل يستحق التثبيت؟
بالنسبة إليّ، الإجابة نعم، بشرط أن يكون احتياجي محددًا: تحويل أموال داخل الإمارات بسرعة وبطريقة مباشرة. التطبيق مجاني، وتصنيفه العمري PEGI 3 يجعله مناسبًا من ناحية الفئة العمرية العامة، لكن هذا لا يغير حقيقة أن استخدامه يتطلب وعيًا بالبيانات المالية والمستفيدين. المجانية هنا تجعل التجربة سهلة التجربة، ولا أحتاج إلى دفع تكلفة للبدء، لكنني لا أختار أي تطبيق مالي لمجرد أنه مجاني.
أكثر ما يعجبني هو وضوح وظيفته. لا يحاول أن يكون حلًا لكل شيء في تقييمي له؛ قيمته تظهر عندما أحتاج إلى إرسال المال داخل الإمارات ولا أريد المرور عبر واجهة مصرفية مزدحمة. كما أن وجوده من تطوير Al Etihad Payments يمنح المنتج هوية واضحة في مجال المدفوعات، بدل أن يبدو كأداة عامة بلا تركيز.
في المقابل، متوسط التقييم يجعلني أوصي بتجربته أولًا في تحويل بسيط ومعتاد، لا بجعله مباشرة جزءًا أساسيًا من كل معاملاتي المالية. أبدأ بمبلغ محدود، أتعرف إلى خطوات الإرسال، أراجع طريقة ظهور حالة العملية، ثم أقرر إن كان يناسب روتيني. هذه طريقة أكثر أمانًا من بناء توقعات كبيرة اعتمادًا على فكرة التحويل الفوري وحدها.
خلاصة رأيي أن Aani خيار جيد ومحدد، وليس تطبيقًا شاملًا. إذا كانت حياتك اليومية تتضمن تحويلات محلية متكررة داخل الإمارات، فقد يوفر عليك وقتًا واحتكاكًا حقيقيًا. وإذا كنت تبحث عن بنك كامل داخل الهاتف أو عن تحويلات دولية، فستحتاج إلى خيار آخر. أنصح به كأداة تحويل محلية سريعة، لا كبديل كامل لعلاقتك المصرفية.
الأسئلة الشائعة
ما هو تطبيق Aani وما الخدمات التي يقدمها؟
Aani هو تطبيق للدفع والتحويلات المالية الرقمية، يتيح للمستخدمين إرسال الأموال واستلامها بسرعة من خلال الهاتف، اعتمادًا على رقم الهاتف أو بيانات المستفيد وفق الخدمات المتاحة في بلدك. بعد تثبيت التطبيق وإكمال التسجيل والتحقق من الهوية، يمكنك إدارة المدفوعات ومتابعة العمليات من واجهة واحدة، مع اختلاف بعض الميزات والحدود حسب البنك والمنطقة.
هل تطبيق Aani آمن للاستخدام وتحويل الأموال؟
يستخدم Aani وسائل حماية رقمية مثل تسجيل الدخول الآمن، والتحقق من هوية المستخدم، وتأكيد العمليات قبل تنفيذها، لكن مستوى الأمان يعتمد أيضًا على طريقة استخدامك للتطبيق. لا تشارك رمز التحقق أو كلمة المرور مع أي شخص، وتأكد من اسم المستفيد والمبلغ قبل الإرسال. كما يُنصح بتحديث التطبيق باستمرار وتجنب استخدامه عبر شبكات Wi‑Fi عامة أو أجهزة غير موثوقة.
هل أحتاج إلى حساب بنكي لاستخدام Aani؟
في الغالب يتطلب استخدام Aani ربط الخدمة بحساب بنكي أو بطاقة مؤهلة لدى مؤسسة مالية مشاركة، لأن التطبيق يعتمد على النظام المصرفي لتنفيذ التحويلات والمدفوعات. قد تختلف متطلبات التسجيل من دولة إلى أخرى، وقد تحتاج إلى رقم هاتف محلي ووثائق للتحقق من الهوية. قبل التنزيل، تحقق من قائمة البنوك المدعومة وشروط الأهلية في منطقتك.
هل توجد رسوم أو حدود على التحويلات في Aani؟
قد تكون بعض التحويلات أو الخدمات مجانية، بينما يمكن أن تفرض البنوك أو مزودو الخدمة رسومًا على عمليات معينة، مثل التحويلات الخاصة أو الخدمات الإضافية. كذلك قد توجد حدود يومية أو شهرية للمبالغ وعدد العمليات، وتختلف هذه التفاصيل حسب البنك ونوع الحساب واللوائح المحلية. راجع صفحة الرسوم والحدود داخل التطبيق أو لدى البنك قبل إجراء تحويل مهم.
ماذا أفعل إذا فشل التحويل أو لم تصل الأموال إلى المستفيد؟
إذا لم ينجح التحويل، ابدأ بمراجعة حالة العملية داخل سجل المعاملات والتأكد من صحة رقم الهاتف أو بيانات المستفيد، ثم تحقق من اتصال الإنترنت وتوافر الرصيد والحدود المسموح بها. لا تكرر الإرسال مباشرة إذا ظهرت العملية قيد المعالجة، حتى لا يتم الخصم مرتين. عند استمرار المشكلة، احتفظ برقم المرجع وتواصل مع دعم Aani أو البنك المرتبط بالحساب.


