

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koeشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.9من 5
- التنزيلات
- 100.00M
- أندرويد
- 5.1
لقطات الشاشة
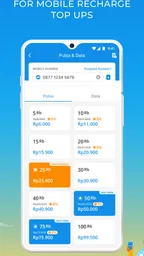
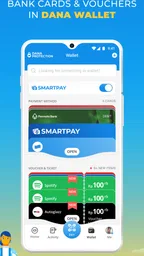
تحليل من إعداد Appxis
إذا كنت تجرب محفظة رقمية لأول مرة، فالأفضل أن تبدأ بهدف صغير وواضح بدل محاولة نقل كل تعاملاتك المالية إليها من اليوم الأول. في تجربتي، ينجح DANA أكثر عندما أستخدمه كوسيلة عملية للدفع والتحويل في إندونيسيا، ثم أقرر تدريجيًا إن كان يناسب بقية احتياجاتي. هو تطبيق مالي مجاني من تطوير PT Espay Debit Indonesia Koe، ويستهدف من يريد إجراء معاملات غير نقدية من الهاتف بدل الاعتماد الدائم على النقد أو البطاقة.
ما الذي تتوقعه من المحفظة؟
المحفظة الرقمية لا تلغي حاجتك إلى المال أو إلى الانتباه أثناء الدفع؛ هي تغيّر طريقة تنفيذ بعض المعاملات وتجمعها على الهاتف. يمكن أن يكون ذلك مفيدًا عند دفع فاتورة أو إرسال مبلغ إلى شخص، لكن الاستفادة الفعلية تعتمد على أن تكون طريقة الدفع أو الجهة التي تتعامل معها مناسبة لاستخدامك. لذلك أرى أن السؤال الأهم ليس إن كانت المحفظة تضم خيارات كثيرة، بل هل ستختصر عليك خطوة متكررة في يومك.
يبرز DANA ضمن تطبيقات الشؤون المالية في إندونيسيا، وقد وصل متوسط تقييمه إلى 4.9 من نحو 10 ملايين تقييم، مع أكثر من 100 مليون تثبيت. هذه الأرقام توحي بانتشار واسع، لكنها لا تعني أن كل مستخدم سيجد التجربة ملائمة له؛ فالمحفظة تكون أنفع عندما تتوافق مع معاملاته المعتادة. التطبيق مجاني، وتصنيفه العمري PEGI 3، وظهر في 7 مايو 2019، بينما الإصدار الحالي هو 2.128.0 ويتطلب أندرويد 5.1 أو إصدارًا أحدث.
ابدأ بإعداد يناسب استخدامك
عند تثبيت المحفظة، أنصحك أن تتعامل مع الإعداد الأولي بهدوء: اقرأ ما يظهر أمامك داخل التطبيق، وأدخل معلوماتك بعناية، ولا تنتقل إلى الدفع قبل أن تفهم كيف ستضيف الأموال أو تختار وسيلة الدفع المناسبة لك. قد تختلف الخطوات العملية بحسب ما يظهر لحسابك وطريقة استخدامك، لذا لا تفترض أن إعداد شخص آخر سيكون مطابقًا لإعدادك.
قبل ربط أي وسيلة مالية، فكّر في الغرض الذي تريد المحفظة من أجله. إذا كان هدفك إرسال مبلغ لشخص تعرفه، فتأكد من بيانات المستلم قبل تأكيد العملية. وإذا كان هدفك دفع فاتورة، فجهّز معلومات الفاتورة أولًا وراجع المبلغ والجهة الظاهرة في شاشة الدفع. هذه العادة البسيطة تقلل احتمال الوقوع في خطأ سببه الاستعجال، وهي مفيدة في أي تطبيق مالي.
تستطيع أن تبدأ باستخدام محدود بدل إيداع مبلغ كبير أو نقل كل تعاملاتك فورًا. جرّب أولًا عملية مألوفة وقليلة التعقيد، ثم راجع سجلها داخل التطبيق وتأكد من فهمك لكيفية ظهورها. بهذه الطريقة تعرف إن كانت الواجهة واضحة بالنسبة إليك، وإن كانت طريقة الدفع ملائمة، قبل أن تجعل المحفظة خيارك المعتاد.
واجهة المستخدم والتصميم
بمجرد أن تفتح تطبيق DANA، ستلاحظ التصميم البسيط والأنيق. الواجهة مصممة بطريقة تجعل من السهل على أي شخص التنقل فيها. جميع الوظائف الرئيسية موجودة في متناول اليد، مما يتيح لك الوصول السريع إلى الخدمات التي تحتاجها. الألوان المريحة والخطوط الواضحة تجعل من تجربة الاستخدام أكثر سلاسة.
المزيد من المقالات أثناء القراءة
من أول تجربة إلى عملية ناجحة
لجعل تجربتك الأولى مفيدة، اختر مهمة تعرف تفاصيلها مسبقًا. مثلًا، إذا كنت تريد دفع فاتورة معتادة، تأكد من اختيار الخدمة الصحيحة، ثم راجع المبلغ والبيانات قبل الاعتماد النهائي. أما عند التحويل، فتحقق من وسيلة تحديد المستلم ومن الرقم الذي أدخلته؛ لا تعتمد على الاسم وحده إذا كانت الشاشة تعرض أكثر من معلومة للمراجعة. الوصول إلى شاشة الدفع بسرعة لا يغني عن التحقق من تفاصيلها.
بعد تنفيذ العملية، خذ لحظة للتأكد من ظهور تأكيدها أو سجلها في التطبيق قبل أن تعيد المحاولة. إذا لم تكن متأكدًا مما حدث، فإعادة الدفع مباشرة قد تؤدي إلى تكرار العملية. هذا ليس خاصًا بـ DANA، لكنه احتياط عملي مهم في المحافظ الرقمية عمومًا، خصوصًا حين يكون الاتصال بطيئًا أو تكون النتيجة على الشاشة غير واضحة.
في يوم عادي، قد أستخدم المحفظة لدفع فاتورة بدل تأجيلها إلى وقت أستطيع فيه الوصول إلى وسيلة دفع أخرى. أفتح الخدمة المطلوبة، أراجع المبلغ، ثم أتحقق من نتيجة العملية قبل إغلاق التطبيق. وفي موقف مختلف، إذا أردت إرسال مبلغ إلى شخص، أطلب منه تأكيد بيانات الاستلام وأراجعها بهدوء. قيمة هذا المسار ليست في عدد النقرات بحد ذاته، بل في إمكان إنجاز مهمة محددة من الهاتف مع تقليل التنقل بين النقد والبطاقات.
وظائف التطبيق
تطبيق DANA ليس مجرد محفظة رقمية عادية. فهو يقدم مجموعة متنوعة من الخدمات مثل دفع الفواتير، وتحويل الأموال، وحتى التسوق عبر الإنترنت. من السهل إتمام عمليات الدفع باستخدام رمز QR أو عبر إدخال رقم الهاتف الخاص بالمستلم. كما يمكنك ربط حسابك البنكي بالتطبيق لإيداع الأموال أو سحبها بكل سهولة.
عمليًا، يختلف الخيار الأنسب بحسب الموقف. الدفع برمز QR قد يكون مريحًا عندما تكون أمام جهة تعرض الرمز، بينما إدخال رقم المستلم يتطلب انتباهًا إضافيًا لتفادي خطأ في الرقم. لا أتعامل مع الطريقتين على أنهما متبادلتان دائمًا؛ الأفضل اختيار الوسيلة التي يمكن التحقق من تفاصيلها بوضوح قبل التأكيد. وعند التسوق، راجع المبلغ النهائي والجهة التي تتلقى الدفع كما تظهر لك، بدل افتراض أن كل عملية شراء ستتبع الخطوات نفسها.
أما ربط الحساب البنكي، فقد يكون مناسبًا لمن يريد وسيلة عملية لإضافة الأموال أو سحبها بدل الاعتماد على النقد وحده. لكنه ليس خطوة أبدأ بها تلقائيًا؛ إن كنت تستخدم المحفظة لعملية متفرقة، فقد يكفيك فهم خيارات الدفع المتاحة أولًا. وإذا قررت الربط، خذ وقتك في قراءة التعليمات التي يعرضها التطبيق والتحقق من الحساب المختار، لأن سهولة الوصول إلى وسيلة مالية تجعل مراجعة التفاصيل أكثر أهمية، لا أقل.
ومن النصائح المفيدة أن تفصل بين تجربة التطبيق وبين تغيير عاداتك المالية كلها. استخدمه أولًا لمهمة واحدة متكررة، مثل فاتورة تعرفها، ثم لاحظ إن كان سجل العملية وطريقة العودة إليها واضحين لك. بعد ذلك يمكنك تجربة التحويل أو الدفع في متجر، بدل اكتشاف كل الخيارات دفعة واحدة. هذا التدرج يساعدك على معرفة ما تستخدمه فعلًا وما لا تحتاج إليه، ويجعل التعامل مع المحفظة أبسط.
متى تكون المحفظة خيارًا أفضل؟
مقارنة بالنقد، تمنحك المحفظة طريقة رقمية لإتمام الدفع أو التحويل من دون حمل المبلغ الورقي لكل معاملة. وبالمقارنة مع استخدام بطاقة وحدها، قد تكون ملائمة عندما تريد إجراء معاملة من الهاتف أو استخدام رمز QR أو رقم هاتف المستلم. لكن النقد يظل خيارًا مباشرًا في المواقف التي لا تناسبها وسيلة رقمية، والبطاقة قد تكون أبسط لمن اعتاد الدفع بها ولا يريد إضافة خطوة جديدة إلى روتينه.
لهذا لا أرى أن DANA بديل شامل لكل وسيلة دفع. هو أنسب لمن لديه معاملات في إندونيسيا تتوافق مع خدماته، ويريد جمع بعض المدفوعات والتحويلات في تطبيق واحد. أما من لا يحتاج إلا إلى الدفع النقدي، أو يفضّل إبقاء معاملاته عبر البنك أو البطاقة، فقد لا يجد سببًا كافيًا لتغيير طريقته. كما أن المسافر أو المستخدم الذي لا يعرف بعد ما إذا كانت الجهات التي يتعامل معها تقبل وسيلة الدفع المناسبة له، عليه أن يتحقق من ذلك قبل الاعتماد على المحفظة وحدها.
الأمان والخصوصية
عندما يتعلق الأمر بأمان المعلومات الشخصية والمالية، يأخذ DANA الأمر بجدية تامة. يتم استخدام تقنيات تشفير متقدمة لضمان حماية بيانات المستخدمين. بالإضافة إلى ذلك، يتيح لك التطبيق إعداد مصادقة ثنائية لمزيد من الأمان عند تسجيل الدخول أو تنفيذ المعاملات.
حتى مع وسائل الحماية، يبقى سلوك المستخدم جزءًا أساسيًا من الأمان. لا تتعجل عند مراجعة اسم المستلم أو رقم الهاتف أو مبلغ الدفع، ولا تشارك بيانات الدخول مع شخص آخر. وإذا كنت تفتح المحفظة في مكان عام، انتبه لما يظهر على الشاشة ومن يمكنه رؤيته. فالحماية التقنية لا تصحح إدخال بيانات خاطئة، ولا تمنع كل سوء استخدام إذا أهمل المستخدم تفاصيل العملية.
ومن المفيد أيضًا أن تجعل هاتفك نفسه جزءًا من عادات الحماية: احتفظ بإمكانية الوصول إليه تحت سيطرتك، ولا تترك جلسة مالية مفتوحة لشخص آخر. وعند ظهور خطوة تحقق أو رسالة تخص المعاملة، اقرأها قبل المتابعة بدل التعامل معها كإجراء روتيني. لا أعتبر هذه النصائح سببًا للقلق، بل طريقة معقولة للاستفادة من محفظة رقمية من دون التخلي عن الحذر الذي أستخدمه مع المال النقدي أو البطاقة.
مواضع الالتباس والحدود العملية
قد يختلط على المستخدم الجديد الفرق بين وجود خدمة داخل التطبيق وبين ملاءمتها لكل معاملة يريدها. لذلك أتحقق دائمًا من الخيارات الظاهرة لحسابي ومن تفاصيل العملية قبل الدفع، ولا أفترض أن طريقة معينة ستعمل في كل مكان أو لكل مستلم. كذلك فإن ربط الحساب البنكي أو اختيار رقم الهاتف يتطلب دقة؛ الراحة لا تعني تجاوز مراجعة البيانات.
هناك أيضًا جانب تعلّمي بسيط: إذا كنت معتادًا على النقد، فقد تحتاج إلى وقت لتعتاد مراجعة التأكيدات وسجل العمليات بدل الاكتفاء بتسليم المال مباشرة. وإذا كنت تعتمد على البطاقة، فقد تفضّل استمرارك بها في المواقف التي تكون فيها أسرع أو أوضح لك. لا أرى ذلك عيبًا في حد ذاته؛ الأهم ألا تستخدم المحفظة لمجرد أنها متاحة إذا كانت وسيلتك المعتادة تؤدي الغرض بصورة أريح.
عند تعثر عملية، لا تبدأ بتكرارها على الفور. راجع ما يظهر في التطبيق، وتحقق من السجل، ثم قرر الخطوة التالية على أساس النتيجة المعروضة. وإذا احتجت إلى مساعدة، استخدم قنوات الدعم المتاحة داخل التطبيق بدل البحث عن جهة غير موثوقة أو إرسال معلومات حساسة إلى شخص يدعي المساعدة. هذه طريقة أكثر هدوءًا للتعامل مع الالتباس، وتجنب تحويل مشكلة بسيطة إلى مخاطرة أكبر.
سهولة الاستخدام
سواء كنت مستخدمًا جديدًا أو خبيرًا في التكنولوجيا، ستجد أن DANA سهل الاستخدام. التطبيق يقدم دعمًا متواصلًا للمستخدمين من خلال خدمة العملاء المتاحة على مدار الساعة. كما أنه متاح باللغتين الإنجليزية والإندونيسية، مما يجعله متاحًا لمجموعة واسعة من المستخدمين.
إذا كنت لا تتحدث الإندونيسية، فتأكد من اختيار اللغة التي تفهمها قبل تنفيذ معاملة مالية، ثم اقرأ الأسماء والتعليمات بعناية. وجود الإنجليزية يمكن أن يساعد، لكنه لا يعفيك من التحقق من بيانات المستلم أو الخدمة. وبالنسبة لمن يفضلون المساعدة الذاتية، من الأفضل أن يبحثوا داخل التطبيق عن إرشادات العملية المحددة التي يحاولون إتمامها، وأن يحتفظوا بتفاصيلها الأساسية عند التواصل مع الدعم، من دون مشاركة كلمات المرور أو رموز التحقق.
السهولة هنا تعتمد أيضًا على نوع المهمة: دفع مبلغ تعرفه مسبقًا أبسط من اتخاذ قرار بشأن ربط حساب أو تجربة خدمة لا تعرفها. لذلك أرى أن المستخدم الجديد يستفيد من التدرج، وأن المستخدم المعتاد على المحافظ المالية يمكنه الانتقال مباشرة إلى العملية التي يحتاج إليها مع الحفاظ على عادة مراجعة التأكيد. لا ينبغي أن تُفهم الواجهة السهلة على أنها دعوة لتجاوز القراءة أو التحقق.
لمن أوصي به، ولمن قد لا يناسبه
أراه خيارًا مناسبًا لمن يعيش في إندونيسيا أو يتعامل بانتظام مع مدفوعات وخدمات هناك، ويريد تنفيذ بعض المهام من الهاتف بدل حمل النقد أو الاعتماد على البطاقة في كل مرة. كما قد يفيد من يرسل الأموال إلى أشخاص يعرفهم أو يدفع فواتير عبر خيارات التطبيق، بشرط أن يراجع تفاصيل كل عملية ويستخدم الوسيلة المتاحة التي تناسبه.
في المقابل، قد لا يكون الخيار الأول لمن لا يحتاج إلى معاملات رقمية، أو لمن لا يريد ربط وسيلة مالية جديدة، أو لمن لا يستطيع التأكد من قبول طريقة الدفع في الأماكن التي يقصدها. وإذا كانت أولويتك إبقاء كل شيء ضمن تطبيق البنك الذي تستخدمه بالفعل، فقارن سير العمل الذي اعتدت عليه بما يقدمه DANA قبل نقل عاداتك. وجود خيارات إضافية لا يجعلها ضرورية تلقائيًا.
كما أن كثرة التقييمات والتثبيتات لا تحسم قرارك الشخصي. الأهم أن تختبر عملية مألوفة وتلاحظ وضوح الخطوات وملاءمة الوسيلة التي تستخدمها. إذا حققت المحفظة هدفًا عمليًا لديك، فوسّع استخدامها تدريجيًا؛ وإذا لم تضف راحة حقيقية، فلا داعي إلى جعلها جزءًا إلزاميًا من روتينك المالي.
تجربتي الشخصية
لقد قمت بتجربة العديد من التطبيقات المالية، لكن DANA نجح في التفوق عليهم جميعًا. لقد أدهشني مدى سهولة وسرعة تنفيذ المعاملات. يمكنني الآن دفع فواتيري الشهرية في بضع نقرات فقط، دون الحاجة إلى القلق بشأن الوقوف في طوابير طويلة. كما أن خدمة العملاء كانت دائمًا جاهزة للإجابة على أي استفسارات لدي.
ما أقدّره أكثر في الاستخدام اليومي هو أنني أستطيع التفكير في المهمة قبل فتح التطبيق: هل سأدفع فاتورة، أم أحوّل مبلغًا، أم أستخدم وسيلة أخرى؟ هذا يوجهني مباشرة إلى الخيار المقصود ويقلل التنقل العشوائي بين الخدمات. ومع ذلك، لا أخلط بين السرعة وبين ضمان خلو كل معاملة من الالتباس؛ ما زلت أراجع البيانات والنتيجة، خصوصًا عندما أدخل رقم مستلم أو أستخدم وسيلة جديدة.
لو كنت أشرح البداية لصديق، لقلت له أن يختار فاتورة أو عملية يعرفها، ويتأكد من تفاصيلها، وينفذها مرة واحدة ثم يراجع تأكيدها في التطبيق. بعد أن يفهم هذا المسار، يمكنه تجربة رمز QR أو التحويل إذا كان ذلك يناسب احتياجه. بهذه الخطوات يصبح النجاح الأول واضحًا ومطمئنًا، بدل أن يبدأ بتغيير كل طرق الدفع دفعة واحدة.
إذا كنت تبحث عن طريقة آمنة وفعالة لإدارة أموالك في إندونيسيا، فإنني أوصي بشدة بتجربة DANA. إنه ليس مجرد تطبيق، بل هو شريك مالي يمكنك الوثوق به في كل خطوة.
الإيجابيات
- واجهة مستخدم سهلة وبديهية.
- تنوع الخيارات للدفع والاستلام.
- دعم ممتاز للعملاء متاح 24/7.
- تحويلات سريعة وآمنة.
- عروض وخصومات حصرية للمستخدمين.
السلبيات
- متاح فقط للمستخدمين في إندونيسيا.
- قد تكون رسوم المعاملات مرتفعة.
- تحتاج إلى اتصال إنترنت مستقر.
- بعض الميزات تتطلب توثيقاً إضافياً.
- التحديثات قد تكون مزعجة أحياناً.
الأسئلة الشائعة حول DANA Indonesia Digital Wallet
ما هو تطبيق DANA وكيف يعمل؟
تطبيق DANA هو محفظة رقمية تقدمها إندونيسيا كحل للدفع الإلكتروني. يمكنك استخدامه لإجراء المدفوعات عبر الإنترنت، وتحويل الأموال للأصدقاء أو العائلة، وحتى دفع الفواتير. التطبيق يوفر واجهة سهلة الاستخدام تجعل من السهل إدارة المعاملات المالية اليومية.
هل تطبيق DANA آمن للاستخدام؟
نعم، تطبيق DANA يضع الأمان كأولوية قصوى. يستخدم تقنيات تشفير متقدمة لحماية بيانات المستخدمين والمعاملات. بالإضافة إلى ذلك، يوفر التطبيق ميزات أمان متعددة مثل تأكيد الهوية والتحقق بخطوتين لضمان حماية حسابك.
ما هي الميزات الرئيسية لتطبيق DANA؟
تطبيق DANA يتميز بمجموعة من الوظائف مثل تحويل الأموال بسهولة، دفع الفواتير، شراء تذاكر السينما، وإتمام المعاملات عبر الإنترنت بسرعة. كما يتيح لك التطبيق حفظ بطاقات الائتمان وبطاقة الهوية، مما يجعله خيارًا مريحًا وشاملاً لإدارة أموالك.
هل يمكن استخدام تطبيق DANA دولياً؟
تطبيق DANA مصمم بشكل رئيسي للاستخدام داخل إندونيسيا. ومع ذلك، يمكن أن يستخدم بشكل محدود في المعاملات الدولية اعتمادًا على الشركاء والتجار المدعومين. يُنصح بالتحقق من شروط الخدمة والقيود المفروضة على المعاملات الدولية قبل الاستخدام.
كيف يمكنني شحن رصيد DANA؟
يمكنك شحن رصيد DANA بعدة طرق مثل ربط حسابك المصرفي، استخدام بطاقة الائتمان أو الخصم، أو عبر خدمات تحويل الأموال المدعومة. التطبيق يوفر أيضًا شراكات مع منافذ بيع محددة تمكنك من شحن الرصيد نقدًا بشكل مباشر.
اقرأ هذه الصفحة بلغة أخرى
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5

MobiKwik: BHIM UPI & Wallet
One MobiKwik Systems Limited 4.7 من 5
نبذة عن هذا الإدراج
- المطوّر
- PT Espay Debit Indonesia Koe
- اسم الحزمة
- id.dana
- الإصدار
- 2.128.0
- أندرويد
- 5.1
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر help@dana.id، أو زيارة https://www.dana.id، أو الاطلاع على https://m.dana.id/m/standalone/policy.