تابي | تسوق الآن. ادفع لاحقًا

- 18.12K المراجعات
- 4.8
- التنزيلات
- 5.00M
- 4.68.0
- الإصدار
لقطات الشاشة
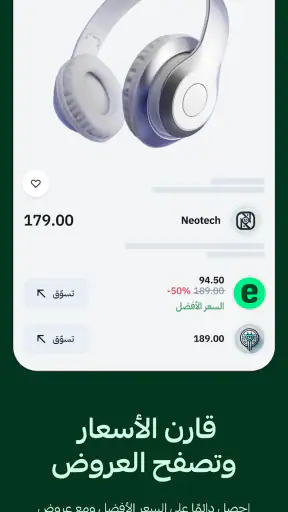
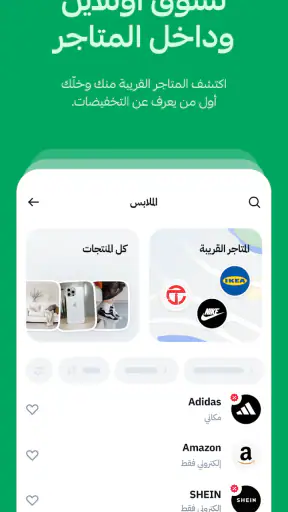
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- تقسيم المشتريات إلى دفعات يسهل إدارة الميزانية الشهرية.
- إتمام الطلب والدفع عبر التطبيق سريع وبخطوات واضحة.
- يتيح متابعة الدفعات القادمة ومواعيد الاستحقاق بسهولة.
- يتوفر لدى عدد كبير من المتاجر والعلامات التجارية المعروفة.
- إشعارات التذكير تساعد على تجنب نسيان مواعيد السداد.
السلبيات
- التأخر في السداد قد يؤدي إلى تقييد الحساب أو إجراءات إضافية.
- الخدمة ليست متاحة لجميع المتاجر أو المستخدمين في كل الدول.
- قد يشجع الدفع المؤجل على الإنفاق بأكثر من الميزانية المخططة.
- تختلف خيارات التقسيط والحدود الائتمانية حسب تقييم المستخدم.
- يتطلب تقديم بيانات شخصية ومالية لاستخدام جميع الميزات.
مراجعة تابي | تسوق الآن. ادفع لاحقًا Appxis
أستخدم تابي عندما أريد شراء شيء ضروري الآن من متجر يدعم الخدمة، لكنني لا أرغب في دفع المبلغ كاملًا في اللحظة نفسها. الفكرة بسيطة: أختار الدفع عبر تابي عند إتمام الطلب، ثم أوزّع المبلغ على أربع دفعات من دون فوائد أو رسوم تأخير بحسب ملخص المتجر. ما أعجبني أن التطبيق لا يحاول أن يكون متجرًا بحد ذاته؛ بل يعمل كوسيلة دفع وتمويل قصيرة الأجل تظهر فائدتها في اللحظة التي أكون فيها مستعدًا للشراء.
تابي هو تطبيق تسوّق مجاني من تطوير Tabby، ومصنّف ضمن تطبيقات التسوق، مع تصنيف عمري PEGI 3. حصل على متوسط 4.8 من نحو 936 ألف تقييم، وتجاوز عدد تنزيلاته 5 ملايين، وهي مؤشرات تجعل تجربته جديرة بالاهتمام، مع ضرورة تذكّر أن كثرة الاستخدام لا تعني أن الخدمة مناسبة لكل ميزانية أو لكل عملية شراء.
كيف تبدو التجربة الحالية عند الاستخدام
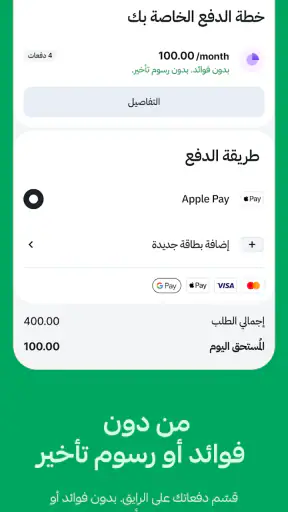
بعد تثبيت التطبيق، أتعامل معه كأداة تساعدني على اكتشاف خيارات الشراء والدفع، وليس كبديل كامل عن تطبيقات المتاجر. القيمة الحقيقية تظهر عندما أصل إلى صفحة الدفع في متجر مشارك وأجد خيار تابي متاحًا. عندها أراجع المبلغ الإجمالي وجدول الدفعات قبل التأكيد، بدل أن أنظر فقط إلى قيمة القسط الأول.
هذه نقطة مهمة جدًا للمستخدم الجديد: تقسيم المبلغ لا يجعل المنتج أرخص، بل يغيّر توقيت الدفع. لذلك أتعامل مع كل عملية كما أتعامل مع فاتورة كاملة، وأتأكد أن الدفعات اللاحقة ستناسب مصروفي المعتاد. سهولة النقر على خيار التقسيط قد تجعل القرار يبدو أخف من حجمه الحقيقي، خصوصًا عند شراء عدة أشياء في فترة قصيرة.
في الاستخدام اليومي، أجد تابي مناسبًا أكثر للمشتريات المخطط لها، مثل جهاز منزلي أحتاجه أو مستلزمات عمل لا أستطيع تأجيلها. أما المشتريات الصغيرة المتكررة، فقد تتحول بسرعة إلى التزامات كثيرة يصعب تتبعها ذهنيًا. نصيحتي العملية هي تسجيل كل عملية وتقسيمها في ميزانيتي الشهرية قبل إتمام شراء جديد.
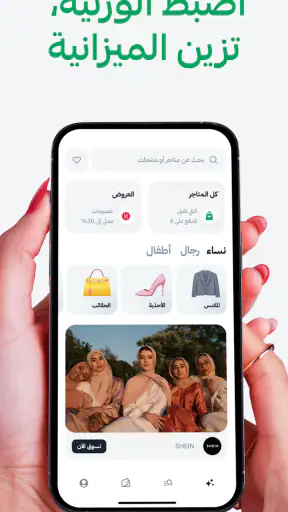
التطبيق موجّه كذلك لمن يريد معرفة المتاجر التي تقبل طريقة الدفع هذه بدل البحث عشوائيًا عند كل عملية. ومع ذلك، لا أفترض أن ظهور متجر أو منتج داخل التجربة يعني أن كل مستخدم سيحصل تلقائيًا على الخيار نفسه عند الدفع؛ التوفر الفعلي يظهر في مسار الشراء، ولذلك أراجع الشاشة الأخيرة بعناية قبل الاعتماد على الخطة.
المسار الذي أتبعه قبل تأكيد أي عملية
أبدأ بتحديد السعر النهائي، ثم أبحث عن خيار تابي، وأقرأ عدد الدفعات وتواريخها وأي شروط تظهر أمامي. بعد ذلك أقارن السعر الإجمالي بالسعر الذي سأدفعه عبر بطاقة أو تحويل مباشر. إذا وجدت فرقًا أو رسومًا مرتبطة بالمتجر أو بالعملية، لا أتعامل مع التقسيط على أنه الخيار الأفضل لمجرد أنه يخفف الدفعة الأولى.
أفحص أيضًا رصيد حسابي المتوقع في مواعيد الدفعات. هذه الخطوة تبدو عادية، لكنها تمنع أكثر الأخطاء شيوعًا: استخدام الخدمة لتغطية نقص مؤقت ثم نسيان أن الالتزام ما زال قائمًا. بالنسبة لي، أفضل استخدام هو الذي يجعل الشراء منظمًا، لا الذي يشجعني على شراء شيء لم أكن أحتاجه أصلًا.
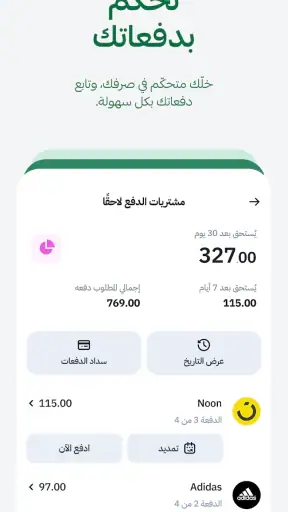
وجود التطبيق على الهاتف يجعل متابعة عملياتي أسهل من الاعتماد على رسائل المتجر وحدها. أستطيع الرجوع إلى العملية ومعرفة ما دفعته وما بقي عليّ، وهذا مفيد عندما أتعامل مع أكثر من طلب. لكنني لا أعتبر الشاشة داخل التطبيق بديلًا عن مراجعة كشف الحساب أو وسيلة الدفع التي ستُخصم منها الدفعات.
ما الذي تغيّر في النسخة الحالية؟
النسخة الحالية هي 4.68.0، ويظهر ذلك كجزء من مرحلة ناضجة نسبيًا للمنتج، لا كتجربة أولية محدودة. تاريخ الإصدار يعود إلى 27/09/2020، وهذا يمنحني انطباعًا بأن تابي مرّ بفترة طويلة من التحسين والتوسع قبل الوصول إلى صورته الحالية. في المقابل، لا أتعامل مع رقم الإصدار وحده على أنه دليل على تغيير محدد داخل كل شاشة.
ما أستطيع ملاحظته عمليًا هو أن التجربة الحالية تركز على جعل رحلة الدفع مفهومة ومباشرة: العثور على خيار تابي، معرفة الدفعات، ثم متابعة الالتزام بعد الشراء. هذا النوع من التطور أهم بالنسبة لي من إضافة واجهات كثيرة؛ لأن التطبيق ينجح عندما يقلل الالتباس في لحظة الدفع، لا عندما يزدحم بالمزايا التي لا أحتاجها.
تحديث التطبيق إلى النسخة الحالية مهم لمستخدمي الإصدارات القديمة، خصوصًا إذا كانوا يواجهون اختلافًا بين ما يظهر في المتجر وما يظهر عند الدفع. كما أن تحديثات تطبيقات الدفع قد تؤثر في تسجيل الدخول أو عرض العمليات أو التوافق مع الهاتف، لذلك لا أؤجل التحديث لفترة طويلة عندما تكون النسخة المتاحة أحدث من المثبتة لدي.
على الرغم من ذلك، أفرّق بين ما هو مؤكد في النسخة الحالية وما أتوقعه مستقبلًا. الإصدار الحديث لا يعني أن كل متجر سيعرض الخيار نفسه، ولا يعني أن كل طلب سيُقبل بالطريقة ذاتها. القرار النهائي يظل مرتبطًا بالعملية والحساب والمتجر، ولذلك لا أبني ميزانية شهرية على افتراض أن تابي سيظهر دائمًا كخيار متاح.
سيناريو واقعي يوضح فائدته
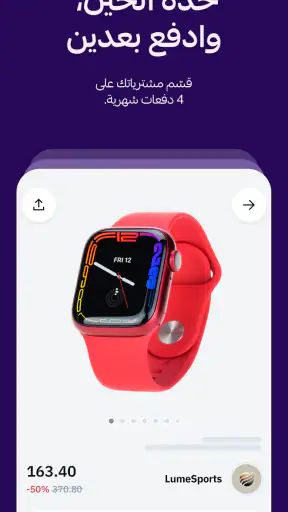
لنفترض أنني أحتاج إلى شراء غرض منزلي قبل نهاية الشهر، لكن لدي مصروفات ثابتة في الأيام المقبلة. بدل تأجيل الشراء أو سحب مبلغ كبير من حسابي دفعة واحدة، أفتح المتجر، أضيف المنتج، ثم أختار تابي إذا ظهر ضمن خيارات الدفع. أراجع الدفعات الأربع، وأتأكد أن كل موعد يناسب دخلي، ثم أقرر.
في هذا السيناريو، الفائدة ليست أنني حصلت على خصم، بل أنني وزعت أثر العملية على الميزانية. إذا كنت أملك المال كاملًا وأحصل على فائدة أوضح من الدفع المباشر، فقد يكون الدفع المباشر أبسط. أما إذا كان تأجيل جزء من الدفع يساعدني على إدارة توقيت المصروف من دون فوائد أو رسوم تأخير وفق العرض المعروض، فقد تكون تابي أكثر مرونة.
الجانب الذي لا يظهر في الوصف المختصر هو ضرورة النظر إلى مجموع الالتزامات، لا إلى عملية واحدة. إذا أجريت ثلاث عمليات في أسابيع متقاربة، فقد تتداخل مواعيد الدفعات. لذلك أستخدم سجلًا بسيطًا على هاتفي يضم اسم المتجر، المبلغ، تاريخ كل دفعة، وطريقة السحب. هذه العادة تجعل الخدمة أداة تخطيط بدل أن تصبح مصدر مفاجآت.
كيف يتأثر المستخدم القديم؟
إذا كنت أستخدم تابي منذ فترة، فلن أتعامل مع الإصدار 4.68.0 على أنه سبب لإعادة بناء عاداتي المالية من الصفر. الأفضل أن أستفيد من النسخة الحديثة لمراجعة العمليات الحالية، وأن أتأكد من أن بيانات الدفع والتنبيهات تعمل كما أتوقع. المستخدم القديم يعرف غالبًا طريقة الدفع، لكن الخطر بالنسبة له هو الثقة الزائدة واختيار التقسيط بسرعة.
أرى أن المستخدمين الذين لديهم عمليات متعددة سيستفيدون أكثر من تنظيم التطبيق ومراجعة تفاصيل كل طلب، بينما قد لا يلاحظ المستخدم الذي يجري عملية نادرة فرقًا كبيرًا. في الحالتين، التحديث لا يلغي الحاجة إلى قراءة الشروط المعروضة عند كل عملية؛ لأن المتجر والمنتج وقيمة الطلب قد تغيّر ما يظهر في شاشة الدفع.
من المفيد أيضًا ألا أخلط بين حالة الطلب وحالة خطة الدفع. وصول المنتج أو إرجاعه موضوع، وجدول الدفعات موضوع آخر يحتاج إلى متابعة واضحة. عندما أواجه إلغاءً أو استرجاعًا، أحتفظ بتفاصيل الطلب وأراجع ما يظهر داخل تابي بدل افتراض أن كل شيء سيتغير تلقائيًا في اللحظة نفسها.
هذه ليست ملاحظة ضد التطبيق بقدر ما هي طريقة استخدام صحيحة لخدمة تقع بين التسوق والدفع. كلما زاد عدد الطلبات، أصبحت المتابعة أهم من سهولة بدء العملية. لذلك أعتبر تابي مناسبًا للمستخدم المنظم، لا لمن يضغط على خيار التقسيط ثم ينسى الالتزام.
مقارنته بالدفع المعتاد وخيارات التسوق الأخرى
مقارنة تابي بالدفع بالبطاقة مباشرة تكشف الفرق الأساسي بوضوح. البطاقة تمنحني مسارًا أبسط عندما أملك المبلغ وأريد إنهاء العملية، بينما تابي يمنحني توزيعًا للدفعات عندما أحتاج إلى مرونة في التوقيت. إذا كان هدفي هو أقل عدد من الحسابات والمتابعات، فالدفع المباشر غالبًا أفضل.
أما مقارنة تابي بالتقسيط البنكي، فالفارق العملي بالنسبة لي هو خفة الاستخدام في المشتريات التي يظهر فيها الخيار مباشرة عند الدفع، مع تجنب تحويل كل عملية صغيرة إلى إجراء مصرفي طويل. لكن الخيار البنكي قد يكون أنسب لمبلغ كبير أو لخطة أطول، بحسب ما يقدمه البنك وشروطه. لا أستخدم تابي تلقائيًا لمجرد أن إجراءه أسهل.
وبالنسبة إلى بطاقات الائتمان، قد تكون البطاقة أفضل لمن يستفيد من مزاياها ويسدد كامل الرصيد في موعده. تابي يصبح أكثر وضوحًا عندما أريد جدولًا قصيرًا ومحددًا بدل الاعتماد على رصيد ائتماني مفتوح. في المقابل، أي شخص يجد صعوبة في تذكر مواعيد متعددة ينبغي أن يختار النظام الأبسط له، حتى لو كان أقل مرونة.
أما تطبيقات التسوق التقليدية، فهي عادة أقوى في مقارنة المنتجات، قراءة التقييمات، تتبع الشحن، وإدارة السلة. تابي ليس بديلًا عنها في هذه الجوانب؛ قوته الأساسية في الدفع وتقسيم المبلغ. لذلك أستخدم تطبيق المتجر لاختيار المنتج ومراجعة تفاصيله، ثم أستفيد من تابي عندما يكون خيار الدفع مناسبًا.
الفجوات التي ينبغي الانتباه إليها
أكبر فجوة في تجربتي هي أن سهولة التقسيط قد تؤثر في قرار الشراء نفسه. عندما أرى مبلغًا مقسمًا، قد يبدو المنتج في متناول اليد أكثر مما هو عليه عند النظر إلى السعر الكامل. لهذا أكتب السعر الكلي قبل الدفع، وأقارن بين الحاجة الفعلية والرغبة المؤقتة. هذه الخطوة وحدها تمنع استخدام الخدمة كذريعة للإنفاق.
الفجوة الثانية هي اعتماد التجربة على ظهور تابي داخل المتجر وعند الطلب المحدد. لا أبني خطة شراء على توقع غير مؤكد، ولا أضيف منتجات إلى السلة قبل التأكد من أن طريقة الدفع متاحة. إذا كان المنتج عاجلًا جدًا أو كان فشل خيار الدفع سيعطل الشراء، أجهز وسيلة دفع بديلة من البداية.
الفجوة الثالثة تتعلق بتراكم الخطط. التطبيق قد يساعدني على رؤية العمليات، لكنه لا يستطيع اتخاذ القرار المالي نيابة عني. أحتاج إلى معرفة دخلي والتزاماتي الأخرى، وإلى التوقف عن الشراء عندما يصبح مجموع الدفعات أكبر من الحد المريح. هنا تكون ورقة أو جدول ميزانية شخصي أكثر فائدة من أي واجهة داخل التطبيق.
كما أن الخدمة ليست الاختيار المثالي لمن يريد شراءًا مجهول التكلفة أو بلا متابعة. ينبغي قراءة المبلغ النهائي، مواعيد الدفعات، وأي إشعارات مرتبطة بالعملية. إذا كنت لا أستطيع الالتزام بهذه المراجعة، فالدفع الفوري أو الادخار قبل الشراء أكثر أمانًا بالنسبة لي.
لمن أنصح به ولمن لا أنصح به
أنصح بتجربة تابي لمن يشتري من متاجر تدعمه، ويحتاج إلى توزيع مبلغ معروف على أربع دفعات، ويستطيع الاحتفاظ بسجل واضح للالتزامات. وهو مناسب كذلك لمن يفضل معرفة خطة قصيرة ومحددة بدل استخدام ائتمان غير منظم، بشرط أن يراجع كل عملية قبل تأكيدها.
لا أنصح به لمن لديه أصلًا عدة دفعات متراكمة، أو لمن يعتمد على الاقتراض لتغطية المصروفات الأساسية، أو لمن لا يتابع مواعيد الخصم. كذلك لا أراه الخيار الأفضل لمشتريات يمكن تأجيلها بسهولة؛ فالانتظار والادخار قد يكونان أبسط وأقل ضغطًا من إدخال التزام جديد.
إذا كان هدفك مقارنة المنتجات والعروض والشحن، فابدأ بتطبيقات المتاجر ومحركات البحث، ثم استخدم تابي فقط في مرحلة الدفع. وإذا كنت تريد تمويلًا طويل الأجل أو مبلغًا كبيرًا، فقارن بعناية مع الخيارات البنكية المتاحة لك بدل افتراض أن تقسيمه على أربع دفعات هو الحل المناسب.
ما الذي أراقبه مع تطور التطبيق؟
أراقب أولًا مدى وضوح شاشة الدفع بعد التحديثات: هل يظهر المبلغ الكامل والدفعات المقبلة بطريقة لا تترك مجالًا للالتباس؟ هذا أهم من أي تغيير بصري بالنسبة لي. وأراقب أيضًا سهولة متابعة العمليات المتعددة، لأن قيمة التطبيق تزداد عندما يساعدني على التنظيم لا عندما يكتفي بتسهيل الشراء.
أهتم كذلك بكيفية تعامل التجربة مع الإلغاء والاسترجاع وتغيير حالة الطلب، لأن هذه اللحظات تكشف جودة أي خدمة دفع أكثر من عملية الشراء العادية. ما أبحث عنه هو مسار واضح يربط الطلب بالدفعات، ويجعل المستخدم يعرف ما الذي حدث وما الخطوة التالية المطلوبة منه.
أخيرًا، أراقب التوازن بين توسيع استخدام تابي وبين إبقاء القرار المالي واعيًا. من المفترض أن تساعدني النسخ المقبلة على فهم التزاماتي بسرعة، لا أن تدفعني إلى فتح عمليات جديدة بلا حاجة. لا أخلط بين التوقع والواقع، لكن هذا هو الاتجاه الذي سيحدد إن كان التطبيق سيبقى أداة مفيدة في ميزانيتي أم يتحول إلى مصدر إنفاق سهل.
حكمي بعد التجربة
تابي مناسب عندما تستخدمه كخطة دفع، لا كطريقة لزيادة قدرتك على الشراء بلا حدود. أعجبني وضوح الفكرة، ووجدت أن تقسيم المبلغ على أربع دفعات يمكن أن يكون عمليًا في المشتريات المخطط لها، خصوصًا مع عدم وجود فوائد أو رسوم تأخير وفق العرض المذكور. كما أن كونه مجانيًا يجعله سهل التجربة لمن يريد معرفة ما إذا كان يناسب أسلوبه المالي.
لكنني لا أعتبر متوسط التقييم المرتفع أو انتشار التطبيق سببًا كافيًا لاستخدامه في كل مرة. القرار الصحيح يعتمد على دخلك، عدد التزاماتك، وتوفر الخيار في المتجر والطلب. النسخة 4.68.0 تبدو نقطة مناسبة للمستخدم الذي يريد تجربة حديثة، بينما يبقى النجاح الحقيقي مرتبطًا بعادة بسيطة: اقرأ الإجمالي، راجع المواعيد، ولا تشترِ إلا ما تستطيع دفعه كاملًا حتى لو قُسّم على دفعات.
في النهاية، أرى تابي أداة مفيدة ومحددة الدور داخل تطبيقات التسوق. أستخدمه عندما تكون المرونة الزمنية أهم من إنهاء الدفع فورًا، وأتجنب استخدامه عندما يكون الشراء اندفاعيًا أو عندما تصبح الدفعات المتراكمة عبئًا. بهذه الطريقة يقدم قيمة حقيقية، من دون أن يتحول التقسيط إلى بديل عن التخطيط المالي.
الأسئلة الشائعة
ما هو تطبيق تابي وكيف يعمل؟
تابي هو تطبيق للتسوق والدفع المرن يتيح لك شراء المنتجات من المتاجر المشاركة ثم سداد المبلغ لاحقًا، غالبًا على دفعات بحسب الخطة المتاحة وشروط العملية. بعد إنشاء الحساب وإضافة بياناتك، يمكنك تصفح المتاجر أو استخدام تابي عند الدفع، ثم متابعة الأقساط ومواعيد الاستحقاق من داخل التطبيق. تختلف الخيارات والحدود من مستخدم لآخر وفقًا للأهلية.
هل استخدام تابي مجاني، وهل توجد رسوم أو فوائد؟
قد لا تفرض تابي رسومًا أو فوائد على بعض خطط الدفع المنتظمة، لكن ذلك يعتمد على المتجر، وقيمة الطلب، وخطة السداد، والبلد الذي تستخدم فيه الخدمة. من المهم قراءة تفاصيل العملية قبل تأكيد الشراء، لأن بعض الحالات قد تتضمن رسوم تأخير أو رسومًا أخرى وفق الشروط المطبقة. لا تعتمد على الإعلان المختصر، وراجع إجمالي المبلغ المستحق بوضوح.
ما المتطلبات اللازمة للتسجيل واستخدام تابي؟
عادةً تحتاج إلى رقم هاتف صالح، وبيانات شخصية صحيحة، ووسيلة دفع مدعومة، وقد يُطلب منك توثيق الهوية أو تقديم معلومات إضافية للتحقق من الحساب. يجب أن تستوفي أيضًا شروط العمر والإقامة التي تحددها تابي في بلدك. الموافقة على استخدام الخدمة ليست مضمونة لكل طلب، إذ قد يتغير القرار بناءً على التحقق والأهلية وقيمة الشراء.
هل يمكن استخدام تابي مع جميع المتاجر والمنتجات؟
لا، تابي لا تعمل بالضرورة مع كل المتاجر أو جميع المنتجات. يجب أن يكون المتجر مشتركًا في الخدمة وأن تظهر تابي ضمن خيارات الدفع عند إتمام الطلب. وقد تُستثنى فئات معينة أو معاملات محددة وفق سياسات المتجر وتابي. قبل التسوق، يمكنك التحقق من قائمة المتاجر المدعومة أو البحث عن خيار تابي في صفحة الدفع، مع الانتباه إلى اختلاف التوفر حسب البلد.
ماذا يحدث إذا تأخرت عن سداد إحدى الدفعات أو أردت إلغاء الطلب؟
إذا تأخرت عن السداد، فقد تُطبق إجراءات أو رسوم وفق شروط تابي المحلية، كما يمكن أن يتأثر وصولك إلى الخدمة أو قدرتك على إجراء عمليات جديدة. أما الإلغاء والاسترجاع، فعادةً يبدأان من المتجر الذي تم الشراء منه، ثم تُحدّث خطة الدفع بعد اعتماد الاسترجاع. احتفظ بالفواتير وتابع حالة العملية داخل التطبيق، وتواصل مع الدعم عند وجود أي اختلاف.


