Cuenta DNI

- 8.00 المراجعات
- 4.1
- التنزيلات
- 10.00M
- 7.9.4.49944
- الإصدار
لقطات الشاشة
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- فتح الحساب وإدارته من الهاتف دون زيارة فرع مصرفي.
- تحويل الأموال ودفع الفواتير بسهولة من داخل التطبيق.
- إمكانية الدفع عبر رمز QR لدى المتاجر المشاركة.
- إشعارات فورية تساعد على متابعة الحركات والرصيد.
- تطبيق رسمي من بنك Provincia مع إجراءات أمان متعددة.
السلبيات
- يتطلب التسجيل امتلاك وثائق وبيانات شخصية صالحة.
- بعض العروض والخصومات متاحة لفترات أو مناطق محددة.
- قد تتأثر العمليات بضعف الاتصال بالإنترنت.
- قبول الدفع عبر QR يختلف من متجر إلى آخر.
- قد تحتاج بعض المشكلات إلى التواصل مع دعم البنك.
مراجعة Cuenta DNI Appxis
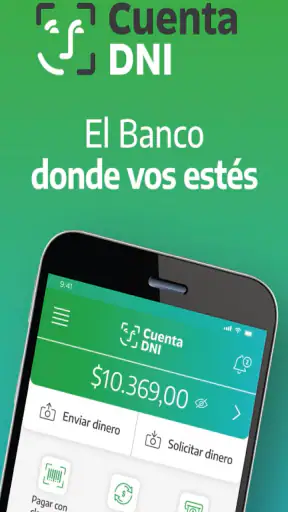
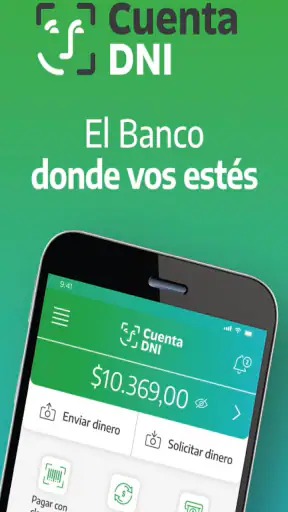
عندما أحتاج إلى إدارة أمور مصرفية يومية من الهاتف، أبحث أولاً عن تطبيق يختصر الخطوات ولا يجعلني أتنقل بين قوائم غامضة. بعد تجربة Cuenta DNI، وجدته موجهاً بوضوح إلى مستخدمي Banco de la Provincia de Buenos Aires، وليس إلى أي شخص يبحث عن محفظة رقمية عامة. التطبيق من فئة الشؤون المالية، ومطوره هو Banco de la Provincia de Buenos Aires، وفكرته الأساسية أن تبدأ علاقتك بالحساب من الهاتف باستخدام هويتك، من دون تكلفة لإنشاء الحساب كما يوضح وصفه المختصر.
ما أعجبني هو أن التطبيق يحاول جمع الخدمات المصرفية في نقطة واحدة بدلاً من دفع المستخدم إلى زيارة الفرع لكل إجراء بسيط. في المقابل، لا أراه مناسباً لمن يريد أداة مالية مستقلة عن بنك Provincia أو لمن يتوقع أن تكون كل عملية فورية ومفهومة من المحاولة الأولى. تجربتي معه كانت جيدة إجمالاً، لكن قيمته الحقيقية تظهر عندما يكون المستخدم مرتبطاً بالبنك ويحتاج إلى حل عملي للمدفوعات والتحويلات والمتابعة اليومية.
وضوح القراءة والتنقل داخل التطبيق
واجهة التطبيق تبدو مصممة للاستخدام المتكرر، لا للاستعراض. عند فتحه، يكون الهدف المعتاد واضحاً في ذهن المستخدم: الوصول إلى الحساب، تنفيذ دفعة، مراجعة حركة أو التعامل مع رصيد. هذا النوع من التنظيم مهم خصوصاً في التطبيقات المالية، لأن الخطأ هنا ليس مثل الضغط على زر غير مناسب في لعبة؛ قد يعني تحويل المال إلى جهة خاطئة أو تأكيد عملية لم تكن مقصودة.
في الاستخدام اليومي، أفضّل أن أتعامل مع الشاشة كمسار قصير: أفتح الخدمة التي أحتاجها، أراجع بيانات العملية، ثم أتوقف لحظة قبل التأكيد. هذه العادة مفيدة مع Cuenta DNI لأن السرعة قد تغري المستخدم بتجاوز المراجعة. أنصح بقراءة اسم المستفيد والمبلغ في كل مرة، حتى لو كانت العملية متكررة. التطبيق يساعد على إنجاز المهمة، لكنه لا يعفي المستخدم من التحقق اليدوي.
وجود التطبيق باللغة الإسبانية يجعله أكثر ملاءمة لمن اعتاد المصطلحات المصرفية الأرجنتينية، بينما قد يحتاج المستخدم الجديد إلى وقت لفهم الفرق بين الخدمات المتاحة داخل الحساب. هذه ليست مشكلة في التصميم وحده؛ فالمعاملات المالية نفسها تحمل كلمات قد تكون غير مألوفة لمن يفتح حساباً رقمياً للمرة الأولى. لذلك أرى أن أفضل تجربة تبدأ باستكشاف القوائم في وقت هادئ، وليس أثناء الوقوف أمام متجر أو محاولة دفع فاتورة بسرعة.
أحد الاستخدامات العملية التي وجدتها مفيدة هو ترتيب المهام بحسب التكرار. إذا كنت تستخدم الحساب لاستقبال المال ثم دفع مشتريات أو إرسال مبلغ إلى شخص قريب، فمن الأفضل أن تتعلم المسار الكامل لكل مهمة مرة واحدة، ثم تستخدمه بحذر لاحقاً. أما التنقل العشوائي بين الأقسام بحثاً عن خيار، فقد يسبب ارتباكاً، خصوصاً لمن لا يملك خبرة سابقة بالتطبيقات المصرفية.
تقييم التطبيق البالغ 4.1 من 5 مع أكثر من مليون تقييم يشير إلى أن تجربة الاستخدام العامة مقبولة لدى قاعدة كبيرة، لكنه لا يعني أن كل هاتف أو كل مستخدم سيحصل على التجربة نفسها. تقييمات المتاجر تجمع بين سهولة الواجهة، أداء الجهاز، الاتصال، وتوقعات المستخدم. لذلك أتعامل مع الرقم كإشارة عامة، لا كضمان بأن كل خطوة ستكون واضحة للجميع.
كيف أتعامل مع القراءة عند تنفيذ عملية حساسة؟
في العمليات التي تتضمن مالاً، لا أكتفي بلمحة سريعة على الشاشة. أزيد حجم النص من إعدادات الهاتف إذا كان ذلك يساعدني، وأحافظ على سطوع مناسب، وأتجنب تنفيذ العملية تحت ضوء قوي أو في مكان مزدحم. هذه التعديلات لا تغيّر التطبيق نفسه، لكنها تجعل القراءة أقل إرهاقاً. كما أنني أترك وقتاً كافياً لظهور رسالة التأكيد بدلاً من الضغط المتكرر إذا بدا أن الشاشة لم تستجب.
للمستخدم الأكبر سناً، قد يكون من المفيد إعداد الهاتف مسبقاً: تكبير النص، تبسيط الشاشة الرئيسية، وإزالة الاختصارات التي لا يحتاج إليها. ثم يمكنه فتح Cuenta DNI من موضع ثابت بدلاً من البحث عنه بين تطبيقات كثيرة. هذا الأسلوب يقلل الحمل الذهني، خصوصاً عندما تكون المهمة مجرد مراجعة الرصيد أو تنفيذ دفعة معروفة.
التحكم الحركي والحواس المختلفة
التطبيق المالي الجيد لا ينبغي أن يعتمد على السرعة أو الدقة المثالية في اللمس. أثناء استخدامي، وجدت أن أفضل طريقة هي الضغط ببطء، وترك الإصبع بعيداً عن حواف الشاشة، ثم مراجعة النتيجة قبل الانتقال. هذا مهم لمن لديه ارتجاف في اليد أو صعوبة في التحكم بالإيماءات الدقيقة. الهاتف نفسه يصبح جزءاً من التجربة، ولذلك قد يختلف الإحساس بالتطبيق بين شاشة كبيرة وأخرى صغيرة.
لا أنصح بتنفيذ تحويل أو دفع أثناء المشي أو أثناء حمل أكياس أو طفل. هذه النصيحة تبدو بسيطة، لكنها عملية جداً: الشاشة المالية تحتاج إلى انتباه ثابت، وأي لمسة غير مقصودة قد تفتح خياراً آخر أو تجعل المستخدم يضغط قبل أن يراجع البيانات. إذا كانت الحركة محدودة، فمن الأفضل وضع الهاتف على سطح ثابت واستخدام يد واحدة للتمرير وأخرى للتثبيت، متى كان ذلك مريحاً.
بالنسبة إلى المستخدمين الذين يعانون من ضعف البصر، يمكن الاستفادة من إعدادات النظام مثل تكبير العرض أو تحسين التباين إن كانت متاحة على الهاتف. لا أتعامل مع ذلك على أنه بديل كامل عن تصميم مخصص، لكنه قد يجعل الحقول والأزرار أسهل في القراءة. والأهم هو عدم الاعتماد على اللون وحده لفهم حالة العملية؛ ينبغي قراءة النص الذي يوضح ما حدث، لأن الألوان قد لا تكون كافية في شاشة صغيرة أو تحت إضاءة غير مناسبة.
أما من يعتمد على قارئ الشاشة أو يحتاج إلى تفاعل صوتي، فأنا أتحفظ في تقديم وعود عامة. تجربة هذه الأدوات قد تتأثر بإصدار الهاتف وبطريقة بناء كل شاشة، لذلك أنصح باختبار مسار غير حساس أولاً، مثل فتح المعلومات العامة أو مراجعة قسم لا يتطلب تأكيداً مالياً. إذا لم تكن العناصر مقروءة بترتيب مفهوم، فلا أجرب أول عملية مالية وحدي؛ أطلب مساعدة شخص موثوق أو أستخدم قناة مصرفية أخرى.
السمع لا ينبغي أن يكون عائقاً أمام قراءة المعلومات الأساسية إذا كانت التعليمات المهمة تظهر بصرياً، لكنني لا أبني قراري على تنبيه صوتي محتمل. عند انتظار نتيجة عملية، أراقب الشاشة وأتحقق من ظهور حالة واضحة. هذه عادة مفيدة لأي شخص يعمل في مكان صاخب أو يستخدم الهاتف على وضع الصامت، وليست مرتبطة فقط بضعف السمع.
سيناريو يومي يوضح فائدته وحدوده
لنفترض أنني خرجت لشراء حاجيات، وأردت الدفع من حسابي بدلاً من حمل النقود. أفتح التطبيق، أختار المسار المناسب، أراجع المبلغ والجهة، ثم أؤكد وأنا واقف في مكان ثابت. إذا كان الاتصال جيداً والهاتف جاهزاً، يمكن أن تكون التجربة أسرع من البحث عن فرع أو جهاز صراف. لكن إذا كنت داخل متجر مزدحم، أو كانت الشاشة تعكس ضوءاً قوياً، أو كان الهاتف منخفض البطارية، فإن الضغط لإنهاء العملية بسرعة يزيد احتمال الخطأ.
في موقف آخر، قد يرسل لي أحد أفراد العائلة مبلغاً وأحتاج إلى التأكد من وصوله. هنا تكون قيمة التطبيق في المتابعة من الهاتف، بدلاً من الاتصال بالبنك من أجل كل استفسار بسيط. مع ذلك، لا أعتبر ظهور شاشة واحدة دليلاً كافياً إذا كان المبلغ مهماً؛ أراجع سجل العملية أو الحالة الظاهرة بوضوح، وأحتفظ بإثبات العملية وفق الطريقة التي تناسبني. هذه الخطوة الإضافية توفر وقتاً لاحقاً إذا حدث سوء فهم بين الطرفين.
الوصول في ظروف مختلفة
ميزة Cuenta DNI الأساسية تظهر عندما أكون بعيداً عن الفرع أو لا أستطيع تخصيص وقت لزيارة البنك. إنشاء الحساب باستخدام الهوية يجعل البداية مناسبة لمن يريد بدء التعامل رقمياً، وكون التطبيق مجانياً يزيل عائقاً مهماً أمام من لا يريد دفع رسوم لاستخدام أداة أساسية. لكنه يظل مرتبطاً بمنظومة Banco Provincia، لذلك لا أتعامل معه كبديل شامل لكل البنوك أو المحافظ الإلكترونية.
التطبيق مناسب أيضاً لمن يحتاج إلى تقليل التنقل بسبب العمل أو الدراسة أو صعوبة الحركة. إنجاز جزء من المعاملات من المنزل قد يكون فرقاً حقيقياً لشخص يعيش بعيداً عن الخدمات المصرفية أو يعتمد على قريب لمرافقته. لكن الوصول الرقمي لا يحل كل شيء: يحتاج المستخدم إلى هاتف يعمل، واتصال مناسب، وقدرة على حماية بياناته وتذكر خطوات الدخول. عندما يتعطل أحد هذه العناصر، قد تصبح القناة الرقمية أقل راحة من المساعدة البشرية.
في السفر أو عند استخدام شبكة عامة، أكون أكثر تحفظاً. لا أنفذ عملية مالية حساسة على جهاز ليس جهازي، ولا أترك الحساب مفتوحاً بعد الانتهاء. كما أتجنب مشاركة رموز التحقق أو بيانات الدخول مع أي شخص يدعي أنه يساعدني. هذه ليست وظيفة خاصة بالتطبيق، لكنها جزء أساسي من استخدام أي خدمة مصرفية عبر الهاتف، وخصوصاً عندما يكون المستخدم قليل الخبرة أو يعتمد على الآخرين.
للعائلات، يمكن أن يكون التطبيق عملياً إذا كان أحد أفرادها يساعد شخصاً مسناً في فهم الخطوات، مع إبقاء صاحب الحساب هو من يراجع المبلغ ويؤكد العملية بنفسه. لا أنصح بتسليم الهاتف أو بيانات الدخول بشكل دائم لمجرد تسريع الاستخدام. المساعدة الأفضل هي الشرح والتدريب، لا إلغاء سيطرة صاحب الحساب على أمواله. هذه نقطة مهمة في أي تجربة شاملة: سهولة الوصول لا ينبغي أن تأتي على حساب الخصوصية والاستقلال.
مقارنته بالبدائل المصرفية والمحافظ الرقمية
مقابل تطبيق البنك التقليدي، يقدم Cuenta DNI إحساساً أكثر مباشرة لمن يريد إنجاز المهام من الهاتف دون الاعتماد على زيارة الفرع. ومقابل محفظة رقمية مستقلة، يتميز بارتباطه الواضح بحساب Banco Provincia، وهو أمر قد يكون مريحاً لمن يتعامل مع البنك أصلاً. أما الشخص الذي يستخدم عدة بنوك أو يريد جمع وسائل دفع مختلفة في تطبيق واحد، فقد يجد محفظة أوسع أو تطبيقاً مصرفياً آخر أكثر ملاءمة.
لا أختار بين هذه الأدوات بناءً على عدد الأيقونات أو كثرة الخدمات. أسأل نفسي أولاً: أين يوجد مالي الأساسي؟ هل أحتاج إلى حساب مرتبط بالبنك أم إلى محفظة للدفع السريع؟ وهل أستطيع فهم مسار العملية من دون مساعدة؟ إذا كانت الإجابة تميل إلى Banco Provincia، يصبح Cuenta DNI خياراً منطقياً. أما إذا كانت معاملاتي موزعة بين مؤسسات مختلفة، فقد يكون استخدام التطبيقات الرسمية المتعددة أو أداة أخرى أكثر مرونة، وإن كان ذلك يعني إدارة حسابات أكثر.
هناك أيضاً فرق في طريقة التعامل مع الدعم. التطبيق يخفف الحاجة إلى الذهاب للفرع في الأعمال المعتادة، لكنه لا يجعل كل مشكلة رقمية بسيطة. عند فشل عملية أو عدم وضوح حالة الدفع، لا أكرر المحاولة فوراً؛ أتحقق أولاً مما إذا كانت العملية ظهرت في السجل أو تغير الرصيد. التكرار السريع قد يسبب دفعاً مزدوجاً أو يضاعف الالتباس. هذه من أهم النصائح العملية التي أخرج بها من استخدام أي تطبيق مالي، وهنا تصبح أكثر أهمية لأن المستخدم يريد السرعة.
العوائق التي ما زالت تحتاج إلى انتباه
أكبر عائق هو أن سهولة البداية لا تعني سهولة كل الحالات. المستخدم الذي لا يعرف المصطلحات المصرفية قد يفهم زر الدخول، لكنه قد يتردد عند مواجهة خيارات التحويل أو التأكيد. كما أن الشخص الذي يعتمد على إعدادات وصول خاصة يحتاج إلى اختبار التطبيق على هاتفه تحديداً، لأن اختلاف النظام وحجم الشاشة قد يغير ترتيب العناصر وطريقة قراءة المحتوى.
الاعتماد على الهاتف يضيف عوائق عملية: شاشة مكسورة، بطارية ضعيفة، اتصال غير مستقر، أو استخدام الجهاز في مكان لا يسمح بالتركيز. لذلك لا أترك كل اعتمادي على التطبيق إذا كنت أعرف أنني سأحتاج إلى دفع مهم في وقت محدد. أحتفظ بخطة بديلة مناسبة، مثل وسيلة دفع أخرى أو إمكانية طلب المساعدة من البنك، من دون أن أفترض أن التطبيق سيحل كل ظرف طارئ.
كما أن المجانية لا تعني غياب المسؤولية. على المستخدم حماية الهاتف، استخدام قفل مناسب، وعدم تثبيت التطبيق أو إدخال بياناته عبر مصادر غير موثوقة. ومن المفيد تحديث التطبيق عندما يكون ذلك متاحاً من القناة الرسمية، خصوصاً أن النسخة الحالية هي 7.9.4.49944 وتعمل على أجهزة تبدأ من نظام Android 6.0. هذه التفاصيل تجعل اختيار الهاتف جزءاً من القرار، فالجهاز القديم جداً أو النظام غير المدعوم قد يحد من التجربة حتى لو كانت الخدمة نفسها مناسبة.
من ناحية العمر، تصنيف التطبيق PEGI 3 يجعله مصنفاً للاستخدام العام من ناحية المحتوى، لكن ذلك لا يعني أن الطفل ينبغي أن يدير حساباً أو ينفذ معاملات مالية. التصنيف يصف طبيعة المحتوى، بينما المسؤولية المصرفية تتطلب إشرافاً وفهماً وحماية للبيانات. بالنسبة إلى المستخدمين الصغار أو غير المعتادين على المال الرقمي، أرى أن التعلم مع شخص بالغ أكثر أماناً من التجربة المنفردة.
حكمي الشامل على Cuenta DNI
أرى أن Cuenta DNI خيار قوي لمن يرتبط بـ Banco Provincia ويريد نقل الأعمال المصرفية اليومية إلى الهاتف بطريقة مباشرة. التطبيق مجاني، وله حضور واسع يتجاوز عشرة ملايين عملية تثبيت، كما أن تاريخ إطلاقه يعود إلى عام 2019، ما يجعله منتجاً معروفاً وليس تجربة عابرة. لكن الانتشار لا يلغي الحاجة إلى قراءة كل خطوة أو التفكير في البدائل عند وجود احتياجات مصرفية متعددة.
أوصي به لمن يريد فتح حساب باستخدام هويته، متابعة أمواله، وتنفيذ المهام المعتادة من المنزل أو أثناء التنقل، خصوصاً إذا كانت زيارة الفرع صعبة بسبب العمل أو المسافة أو الحركة. وأراه مناسباً أيضاً لمن يستطيع تعديل إعدادات هاتفه لتسهيل القراءة، ويعرف كيف يحافظ على بيانات الدخول، ويتوقف لمراجعة المبلغ والجهة قبل التأكيد.
في المقابل، لن يكون خياري الأول لمن يريد محفظة مستقلة عن Banco Provincia، أو لمن يحتاج إلى تجربة وصول متخصصة يمكن الاعتماد عليها من دون اختبار مسبق، أو لمن لا يملك هاتفاً واتصالاً مستقرين. في هذه الحالات قد يكون الفرع، أو مساعدة مصرفية مباشرة، أو تطبيق آخر أكثر ملاءمة. لا أعتبر ذلك فشلاً في التطبيق؛ بل تذكيراً بأن الشمول الحقيقي يعتمد على توافق الأداة مع الشخص والظرف.
خلاصتي الشخصية أن Cuenta DNI ينجح عندما أستخدمه كأداة مصرفية عملية لا كاختصار يلغي الحذر. أستكشف الواجهة في وقت هادئ، أضبط الهاتف بما يناسب بصري وحركتي، لا أكرر العملية عند التأخر قبل التحقق من حالتها، وأحتفظ ببديل عند الحاجة. بهذه الطريقة يقدم قيمة واضحة لمستخدم Banco Provincia، مع بقاء بعض الحواجز التي تتطلب انتباهاً أو مساعدة بشرية.
الأسئلة الشائعة
ما هو تطبيق Cuenta DNI، وما الخدمات التي يقدمها؟
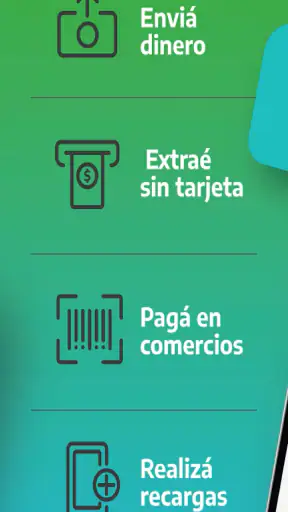
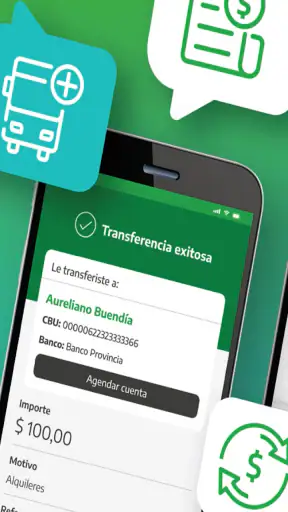
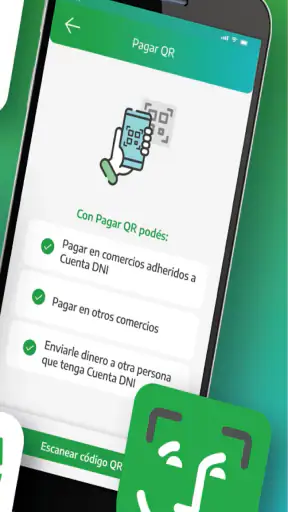
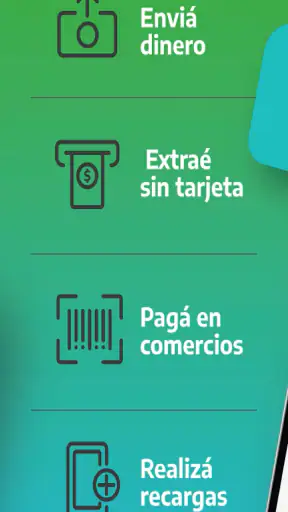
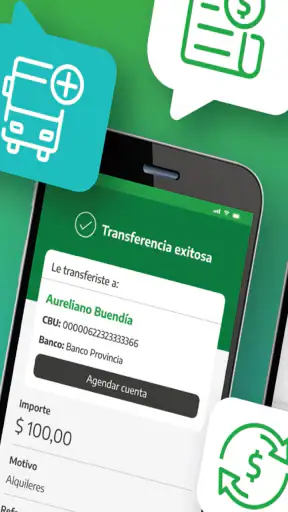
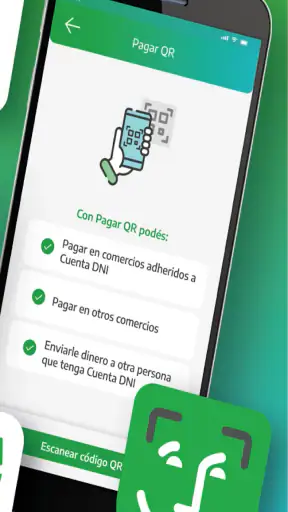
تطبيق Cuenta DNI هو محفظة رقمية وخدمة مصرفية عبر الهاتف تتيح للمستخدمين في الأرجنتين إجراء المدفوعات والتحويلات دون الحاجة إلى حمل النقود أو بطاقة مصرفية تقليدية. من خلاله يمكن إرسال الأموال واستقبالها، دفع المشتريات عبر رمز QR، شحن رصيد الهاتف، دفع بعض الفواتير، وسحب الأموال من نقاط أو أجهزة متاحة وفق شروط Banco de la Provincia de Buenos Aires.
هل يمكن لأي شخص التسجيل في Cuenta DNI، وما المتطلبات اللازمة؟
يعتمد التسجيل على شروط الأهلية التي يحددها البنك والجهات التنظيمية في الأرجنتين. عادةً يحتاج المستخدم إلى هاتف ذكي متوافق، رقم هاتف فعال، وثيقة هوية أرجنتينية سارية، بالإضافة إلى اتصال بالإنترنت وكاميرا لالتقاط صور الوثائق والتحقق من الهوية. قد يُطلب أيضاً إجراء تعرف على الوجه، لذلك يجب أن تكون البيانات واضحة ومطابقة للسجلات الرسمية.
هل تطبيق Cuenta DNI آمن للاستخدام وحماية الأموال والبيانات؟
يستخدم التطبيق وسائل تحقق رقمية لحماية الحساب، مثل تسجيل الدخول أو تأكيد العمليات من الجهاز المسجل، وقد يعتمد على رمز أو بيانات حيوية وفق إعدادات الهاتف. مع ذلك، تظل حماية الحساب مسؤولية المستخدم أيضاً؛ لا تشارك رموز التحقق أو كلمة المرور، وتجنب تثبيت التطبيق من مصادر غير رسمية، ولا تستخدم شبكات عامة عند تنفيذ تحويلات أو إدخال معلومات مالية حساسة.
هل توجد رسوم عند استخدام Cuenta DNI للتحويلات أو الدفع؟
قد تكون بعض الخدمات مجانية، مثل التحويلات أو المدفوعات اليومية ضمن الحدود والشروط المعتمدة، بينما يمكن أن تختلف الرسوم أو الحدود بحسب نوع العملية، جهة الاستلام، وسياستها الحالية. كما أن العروض والخصومات المرتبطة بالدفع عبر QR قد تتغير بمرور الوقت، لذلك يُنصح بمراجعة تفاصيل العملية داخل التطبيق قبل تأكيدها، والاطلاع على الشروط الرسمية للبنك.
ماذا أفعل إذا تعذر تسجيل الدخول أو فشل التحويل في Cuenta DNI؟
ابدأ بالتأكد من اتصال الإنترنت، تحديث التطبيق إلى أحدث إصدار، ومراجعة صحة رقم الهاتف أو بيانات الدخول. إذا فشل التحويل، تحقق من بيانات المستلم والحدود المتاحة وانتظر قليلاً قبل إعادة المحاولة لتجنب تكرار العملية. عند استمرار المشكلة، استخدم قنوات الدعم الرسمية التابعة لـ Banco Provincia، واحتفظ برقم العملية أو لقطات الشاشة، ولا ترسل رموز التحقق لأي شخص يدعي تقديم المساعدة.


