Bancón

- 13.49K المراجعات
- 0.0
- التنزيلات
- 1.00M
- 2.18.6
- الإصدار
لقطات الشاشة
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- واجهة عربية بسيطة وسهلة الاستخدام للمبتدئين.
- إمكانية متابعة الرصيد والعمليات المالية من الهاتف.
- يوفر الوقت مقارنة بزيارة الفرع أو استخدام أجهزة الصراف.
- يساعد على تنظيم الحسابات ومراجعة المصروفات بسرعة.
- إشعارات فورية قد تنبهك إلى الحركات الجديدة على الحساب.
السلبيات
- قد تتطلب بعض الخدمات تفعيلًا أو تحققًا إضافيًا من الهوية.
- يعتمد الاستخدام السلس على اتصال إنترنت مستقر.
- قد تختلف الخدمات المتاحة حسب البنك أو نوع الحساب.
- تحديثات التطبيق قد تسبب تغييرات مؤقتة في الواجهة أو الأداء.
- ينبغي التأكد من توافق إصدار التطبيق مع نظام جهازك.
مراجعة Bancón Appxis
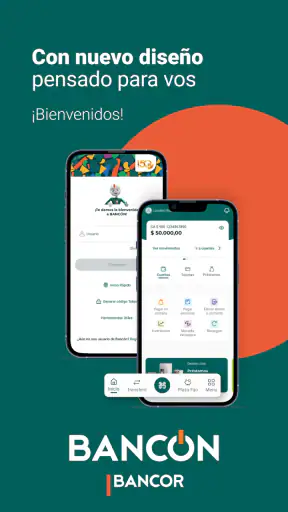
عندما أحتاج إلى التعامل مع أمور مالية يومية من الهاتف، أبحث عادةً عن تطبيق يقلل عدد الخطوات بين الحاجة والنتيجة. هذا هو الانطباع الذي تركه لدي Bancón، وهو تطبيق مالي من تطوير BANCOR يقدم نفسه كبنك رقمي جديد. الفكرة بسيطة في ظاهرها: فتح مساحة مصرفية داخل الهاتف بدل الاعتماد في كل مرة على زيارة فرع أو الانتقال بين أدوات متفرقة.
لكن تطبيقًا ماليًا لا يُقاس بجمال فكرته فقط. ما يهمني هو كيف يبدأ الاستخدام، وما الذي يحدث أثناء تسجيل الدخول أو تنفيذ العملية، وكيف أتابع النتيجة بعد ذلك. لذلك تعاملت معه كجزء من يوم عادي: أريد مراجعة وضعي المالي، تنفيذ ما أحتاج إليه، ثم التأكد من أن كل شيء انتهى بوضوح. هذه الطريقة تكشف نقاط القوة والاحتكاك أكثر من قراءة وصف قصير في المتجر.
من الحاجة اليومية إلى النتيجة داخل Bancón
البداية: هل يناسب طريقة تعاملي مع المال؟
قبل تنزيل أي تطبيق مصرفي، أسأل نفسي سؤالًا عمليًا: هل أحتاج إلى خدمة مصرفية رقمية كاملة، أم مجرد أداة لتسجيل المصروفات؟ Bancón ينتمي إلى النوع الأول؛ فهو ليس دفتر ميزانية ولا آلة حاسبة للنفقات، بل تطبيق في فئة الشؤون المالية يحاول وضع التعامل البنكي في مكان واحد. لهذا السبب سيكون أكثر فائدة لمن يريد إدارة علاقته المصرفية من الهاتف، وليس لمن يبحث فقط عن تصنيف مشترياته.
التطبيق مجاني، وتصنيف المحتوى PEGI 3 يجعله مناسبًا من ناحية التصنيف العمري العام، لكن هذا لا يعني أن استخدامه المالي يناسب كل شخص. القاصر أو المستخدم الذي يحتاج إلى حسابات مشتركة أو إجراءات مصرفية متخصصة يجب أن يتأكد من ملاءمة الخدمة لظروفه قبل الاعتماد عليها. بالنسبة لي، النقطة الأهم هي أن المجانية تجعل تجربة البداية أقل مخاطرة من الاشتراك في خدمة مدفوعة، لكنها لا تلغي ضرورة فهم شروط الحساب والعمليات قبل نقل استخدامي المصرفي بالكامل إليه.
يظهر التطبيق منذ إطلاقه في 22 مارس 2019، ويعمل حاليًا بالإصدار 2.18.6 مع حد أدنى للنظام هو 10. هذه التفاصيل مهمة عند التخطيط للاستخدام اليومي: الهاتف القديم جدًا قد لا يكون مناسبًا، ومن الأفضل إبقاء نظام التشغيل والتطبيق محدثين، خصوصًا عندما يتعلق الأمر بتطبيق يتعامل مع معلومات مالية. لا أرى التحديث مجرد إضافة شكلية هنا؛ الاستقرار وسلامة تسجيل الدخول أهم من أي مظهر جديد.
الخطوة الأولى: تثبيت التطبيق والاستعداد للاستخدام
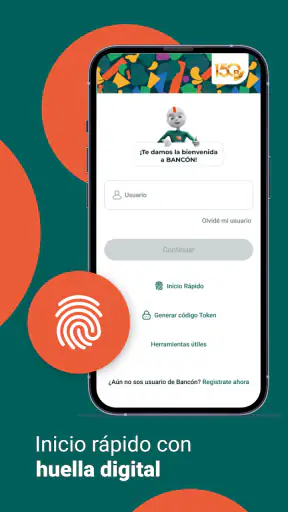
بعد تثبيت Bancón، لا أتعامل معه مثل تطبيق ترفيهي يمكن فتحه وتجربته عشوائيًا. أبدأ في بيئة هادئة، وأتأكد من أن هاتفي ليس مشتركًا مع شخص آخر، وأنني أستطيع الوصول إلى وسائل التحقق اللازمة. هذه نصيحة تبدو عادية، لكنها توفر كثيرًا من الإرباك عندما يتوقف المستخدم في منتصف التسجيل لأنه لا يملك بياناته أو وسيلة التأكيد بجانبه.
أنصح أيضًا بأن يقرر المستخدم مسبقًا ما الذي يريده من التطبيق في أول جلسة. هل الهدف هو إنشاء علاقة مصرفية رقمية؟ هل يريد الوصول إلى حساب قائم؟ هل يريد تنفيذ عملية محددة؟ تحديد الهدف يمنع التجول غير المنظم داخل الواجهة، ويجعل اكتشاف أي خطوة ناقصة أسهل. في التطبيقات المالية، الضغط السريع على الأزرار دون قراءة التفاصيل قد يحول مهمة بسيطة إلى سلسلة من المحاولات غير الضرورية.
لا أتعامل مع عدد المستخدمين كدليل كافٍ على أن التطبيق مناسب لي، لكنه يعطي فكرة عن حضوره. Bancón تجاوز مليون تثبيت، ويحمل متوسط تقييم يبلغ صفرًا من خمس نجوم مع نحو أربعين ألف تقييم وحوالي ثلاثة عشر ألف مراجعة. هذا التباين بين الانتشار والتقييم يذكرني بألا أكتفي بالرقم الإجمالي؛ الأفضل قراءة المراجعات الحديثة والبحث عن مشكلات مرتبطة بالجهاز أو التسجيل أو نوع الخدمة الذي أحتاجه تحديدًا.
الخطوة الثانية: فهم الشاشة بدل البحث عن زر سريع
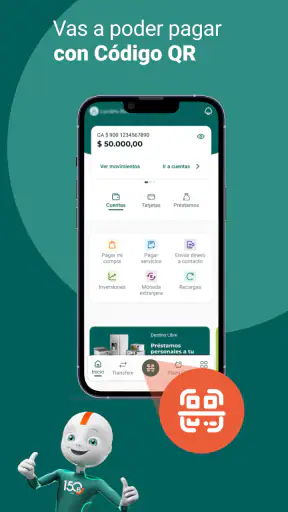
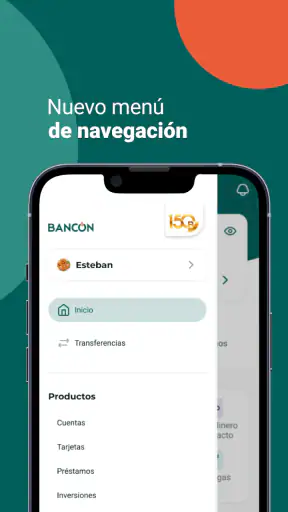
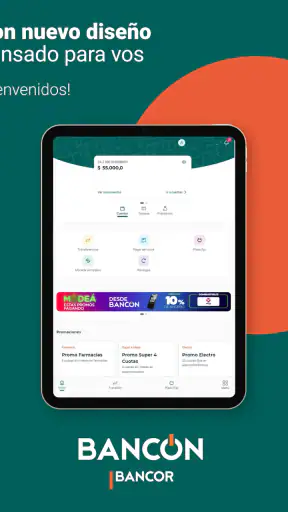
في الاستخدام المصرفي، أفضل الواجهات ليست بالضرورة التي تعرض أكبر عدد من الخيارات، بل التي تساعدني على معرفة وضعي الحالي ثم تقودني إلى الإجراء التالي. عندما أفتح Bancón، أتعامل مع الشاشة الرئيسية كنقطة قرار: أراجع ما يظهر أمامي أولًا، ثم أختار العملية المطلوبة بدل الانتقال مباشرة إلى قوائم عشوائية. هذه العادة تقلل احتمال اختيار حساب أو مسار غير مقصود.
الميزة العملية في البنك الرقمي هي تقليل التنقل الخارجي. بدل كتابة ملاحظات منفصلة عن العملية، ثم العودة إلى تطبيق آخر للتأكد، أستطيع بناء سير العمل من داخل الأداة نفسها بقدر ما تسمح به الخدمة. لكن هذا لا يعني أن كل شيء يصبح تلقائيًا. ما زلت أحتاج إلى مراجعة اسم المستفيد أو تفاصيل المبلغ أو الغرض من العملية قبل التأكيد، لأن سهولة الواجهة قد تجعل الخطأ أسرع أيضًا.
أحد الاستخدامات المفيدة هو التعامل مع التطبيق كنقطة متابعة لا كآلة تنفيذ فقط. بعد فتحه، أراجع ما حدث منذ آخر مرة، ثم أحدد ما يحتاج إلى إجراء وما يمكن تركه للمراجعة اللاحقة. هذه الطريقة مناسبة لمن يتلقى دخلًا دوريًا ويدفع التزاماته من الهاتف، لأنها تحول الجلسة القصيرة إلى روتين واضح بدل فتح التطبيق كلما شعر بالقلق على أمواله.
سيناريو يومي: من وصول الدخل إلى دفع التزام
لنفترض أن راتبي وصل وأريد دفع فاتورة في اليوم نفسه. أبدأ بفتح Bancón ومراجعة الرصيد أو المعلومات المتاحة، ثم أتحقق من أن المبلغ الذي أنوي استخدامه موجود فعلًا. بعد ذلك أنتقل إلى المسار المناسب للدفع، وأدخل التفاصيل ببطء. لا أعتبر ظهور شاشة التأكيد نهاية المهمة؛ أراجع الجهة والمبلغ مرة أخيرة، ثم أنفذ العملية.
بعد التنفيذ، أحتفظ بمرجع العملية أو بأي سجل يظهر لي، وأعود إلى الشاشة الرئيسية للتأكد من انعكاس التغيير. هذه الخطوة هي الفارق بين استخدام مريح واستخدام يتركني في حالة شك. إذا لم يظهر التحديث فورًا، لا أعيد العملية مباشرة؛ أتحقق أولًا مما إذا كانت العملية معلقة أو أن الشاشة تحتاج إلى تحديث. إعادة الدفع بسبب القلق قد تؤدي إلى تكرار غير مقصود، ولذلك أتعامل مع الحالة الظاهرة قبل الضغط مرة أخرى.
في هذا السيناريو، القيمة الحقيقية ليست في الضغط على زر الدفع، بل في تسلسل التحقق قبل وبعده. Bancón يكون عمليًا عندما يساعدني على رؤية نقطة البداية، تنفيذ الإجراء، ثم العودة إلى نتيجة يمكن فهمها. أما إذا كنت أريد نظامًا متقدمًا لتقسيم الميزانية أو تحليلات إنفاق عميقة، فلن أخلط بين وظيفة البنك الرقمي ووظيفة تطبيق التخطيط المالي؛ قد أحتاج إلى أداة إضافية أكثر تخصصًا.
الخطوة الثالثة: التعامل مع الانتقال بين التطبيق والجهة الأخرى
كل عملية مالية تحتوي على انتقالات، حتى إن لم تظهر للمستخدم بوضوح. قد أبدأ من Bancón، ثم أحتاج إلى بيانات من فاتورة أو رسالة، وبعدها أعود إلى التطبيق لإدخالها. هذا هو أول موضع قد يحدث فيه الخطأ. أنصح بنسخ البيانات أو كتابتها في مكان آمن ومراجعتها حرفًا حرفًا، خصوصًا عندما تكون أرقام الحسابات أو المراجع طويلة.
الانتقال الثاني يحدث بعد الإرسال، عندما أنتظر انعكاس العملية لدى الجهة المستلمة. هنا يجب التمييز بين نجاح إرسال الطلب وظهور النتيجة النهائية. لا أفسر كل تأخير على أنه فشل، ولا أعتبر كل رسالة نجاح دليلًا على أن الطرف الآخر حدّث سجله فورًا. أحتفظ بتفاصيل العملية وأتابع حالتها بالطريقة التي يتيحها التطبيق أو الجهة المعنية، ثم أتواصل مع الدعم عند الحاجة بدل تكرار الإجراء.
هذه النقطة تجعل Bancón مختلفًا عن تطبيقات الدفع السريعة أو المحافظ البسيطة. التطبيق البنكي يرتبط بسياق أوسع: حسابات، أرصدة، تحويلات، ومراجعة مالية مستمرة. لذلك قد تكون خطواته أكثر تحفظًا من تطبيق يستخدمه الشخص لشراء صغير، وهذا ليس عيبًا تلقائيًا. إذا كنت أريد سرعة مطلقة مع أقل عدد من الشاشات، فقد تكون محفظة دفع مناسبة أكثر؛ إذا كنت أريد مركزًا مصرفيًا متكاملًا، فالتدرج في التحقق مقبول بالنسبة لي.
ما الذي أفعله عندما أحتاج إلى مساعدة؟
قبل التواصل مع الدعم، أجمع معلومات المشكلة: ما الذي حاولت فعله، في أي شاشة توقفت، هل ظهرت رسالة واضحة، وهل تغير الرصيد أو سجل العملية. هذا الأسلوب أفضل من إرسال وصف عام مثل “التطبيق لا يعمل”، لأنه يعطي فريق المساعدة نقطة بداية. كما أتجنب مشاركة كلمات المرور أو رموز التحقق في أي محادثة أو رسالة، حتى لو بدا الطرف الآخر مقنعًا.
إذا كان العطل مرتبطًا بالتسجيل أو الدخول، أبدأ بالتحقق من الاتصال، ثم أغلق التطبيق وأفتحه، وأتأكد من توافق النظام والإصدار. لا أحذف التطبيق فورًا، لأن إعادة التثبيت قد تزيد صعوبة الوصول إذا كنت لا أملك وسائل الدخول اللازمة. أما إذا كانت المشكلة في عملية مالية، فأحتفظ بالسجل ولا أعيدها قبل معرفة حالتها. هذه من أكثر النصائح أهمية لمن يستخدم أي بنك رقمي، ومنها Bancón.
الخصوصية جزء من عملية الاستخدام، وليست خطوة منفصلة. لا أستخدم التطبيق على شبكة عامة غير موثوقة عندما أستطيع الانتظار، ولا أترك الهاتف مفتوحًا بعد إنهاء الجلسة. كما أراجع إشعارات الجهاز حتى لا تظهر تفاصيل مالية على شاشة القفل أمام الآخرين. هذه الممارسات لا تضيف زرًا جديدًا إلى Bancón، لكنها تجعل نتيجة استخدامه أكثر أمانًا في الحياة اليومية.
النتيجة: متى أشعر أن التطبيق أنجز مهمته؟
أعتبر العملية ناجحة عندما أستطيع الإجابة عن ثلاثة أسئلة: ماذا فعلت؟ ما حالته الآن؟ وما الخطوة التالية إن لم تكتمل النتيجة؟ إذا منحني التطبيق رؤية كافية لهذه النقاط، فهو يؤدي دوره جيدًا. أما مجرد إرسال طلب دون وضوح في المتابعة، فيجعل المستخدم يعتمد على التخمين أو على تطبيقات أخرى.
في تجربتي مع فكرة Bancón كبنك رقمي، تكمن فائدته الأساسية في جمع التعامل المالي داخل الهاتف بدل توزيع المهام بين زيارة فرع، وملاحظات ورقية، وتطبيقات منفصلة. هذا مفيد للموظف الذي يدير التزاماته في فواصل قصيرة، وللمستخدم الذي يعيش بعيدًا عن الفرع، ولمن يفضل مراجعة أموره في المساء من شاشة واحدة.
مع ذلك، لا أرى أن التطبيق يلغي الحاجة إلى التخطيط المالي. سيظل المستخدم بحاجة إلى معرفة دخله والتزاماته، ومراجعة المبالغ قبل اعتمادها، والاحتفاظ بسجل مناسب عند الضرورة. البنك الرقمي يسهل الوصول والتنفيذ، لكنه لا يتخذ القرارات المالية بدلًا مني. هذه نقطة مهمة لمن يتوقع أن يحل التطبيق مشكلة الإنفاق أو الديون تلقائيًا.
أين يتعطل سير العمل؟
أكبر نقطة احتكاك محتملة هي أن المستخدم قد يتوقع تجربة فورية مثل تطبيقات التواصل، بينما تتطلب العمليات المالية قراءة وتحققًا وانتظارًا أحيانًا. إذا كنت تنزعج من إدخال البيانات أكثر من مرة أو من مراجعة التفاصيل قبل الإرسال، فقد تشعر بأن Bancón أبطأ من محفظة دفع خفيفة. لكن السرعة وحدها ليست المعيار الصحيح عندما يكون الخطأ مكلفًا.
قد تظهر صعوبة أخرى عند الانتقال بين Bancón ومصدر خارجي للمعلومات. كل نسخ ولصق أو عودة إلى رسالة يفتح فرصة للخلط بين رقم وآخر. لذلك أستخدم قائمة تحقق قصيرة قبل التأكيد: الجهة، المبلغ، الحساب أو المرجع، ثم الحالة بعد الإرسال. هذه الطريقة مفيدة خصوصًا عندما أنفذ العملية تحت ضغط الوقت.
كما أن التقييم العام المنخفض يجعلني أكثر حذرًا قبل اعتماد التطبيق في كل معاملاتي. لا أستنتج من ذلك أن التطبيق غير صالح، لأن أسباب التقييم تختلف بين المستخدمين، لكنني أبدأ بعملية صغيرة ومفهومة، وأختبر تسجيل الدخول والمتابعة قبل نقل كل احتياجاتي إليه. هذا تصرف عملي مع أي خدمة مالية، ويمنحني فرصة اكتشاف مدى ملاءمة التطبيق لهاتفي وطريقة استخدامي.
أما من يحتاج إلى فروع، أو استشارات شخصية، أو خدمات مصرفية متخصصة، فقد يكون البنك التقليدي أفضل. ومن يريد فقط تسجيل النفقات سيجد تطبيق ميزانية أكثر مباشرة. كذلك لا أنصح بأن يكون Bancón الخيار الوحيد لمن لا يستطيع تحمل أي توقف في الوصول إلى أمواله؛ من الحكمة الاحتفاظ بوسيلة بديلة ومعرفة كيفية طلب المساعدة عند تعذر الدخول.
لمن أنصح به ولمن لا أنصح به؟
أنصح بتجربة Bancón لمن يريد نقل جزء كبير من التعامل المصرفي إلى الهاتف، ويستطيع الالتزام بمراجعة التفاصيل قبل التأكيد. يناسبني أكثر عندما أحتاج إلى متابعة منتظمة لا إلى عملية وحيدة ثم نسيان التطبيق. كما أراه مناسبًا لمن يفضل تقليل الزيارات والإجراءات الورقية، بشرط أن يكون هاتفه متوافقًا وأن يحافظ على بيانات الدخول ووسائل التحقق.
لا أنصح به كخيار أول لمن يبحث عن مدير ميزانية متقدم، أو تحليلات استهلاك مفصلة، أو تجربة دفع شديدة الاختصار. في هذه الحالات، قد يكون الجمع بين بنك رقمي وتطبيق متخصص أكثر فائدة من محاولة جعل أداة واحدة تؤدي كل الأدوار. ولا أنصح بالاعتماد عليه دون تجربة عملية صغيرة إذا كان المستخدم يتعامل مع مبالغ كبيرة أو يحتاج إلى وصول دائم بلا انقطاع.
في النهاية، أرى أن Bancón يقدم فكرة واضحة: تحويل التعامل البنكي إلى مسار رقمي يبدأ من الهاتف وينتهي بنتيجة يمكن متابعتها. قوته تظهر عندما أستخدمه ضمن روتين منظم: أبدأ بمراجعة الوضع، أدخل البيانات بحذر، أتأكد من النتيجة، وأحتفظ بتفاصيل العملية عند الحاجة. أما ضعفه فيظهر عندما أتوقع اختصارًا كاملًا للخطوات أو أطلب منه أن يكون في الوقت نفسه بنكًا، ومدير ميزانية، ومحفظة دفع، وخدمة استشارية.
تجربتي النهائية إيجابية بحذر. كونه مجانيًا، ومن تطوير BANCOR، وله حضور يتجاوز مليون تثبيت، يجعله جديرًا بالتجربة، لكنني لا أتعامل مع الانتشار كضمان شخصي. أبدأ بهدوء، أختبر مسارًا بسيطًا، وأراقب مدى وضوح المتابعة على هاتفي. إذا كان هذا الأسلوب يناسبك، فقد يصبح Bancón مركزًا عمليًا لشؤونك المالية اليومية؛ وإذا كنت تريد أدوات تحليل أو دعمًا بشريًا مباشرًا قبل كل قرار، فستحتاج إلى خيار مكمل أو بديل أكثر تخصصًا.
الأسئلة الشائعة
ما هو تطبيق Bancón، وما الخدمات التي يقدمها للمستخدمين؟
تطبيق Bancón هو منصة مصرفية رقمية تهدف إلى تسهيل إدارة الأموال من الهاتف الذكي، مثل متابعة الرصيد والحركات المالية، إجراء التحويلات، دفع بعض الفواتير، وإدارة المنتجات المصرفية المتاحة. تختلف الخدمات الفعلية بحسب البلد والبنك ونوع الحساب، لذلك يُنصح بمراجعة الوصف الرسمي وشروط الاستخدام قبل التسجيل أو الاعتماد عليه في المعاملات اليومية.
هل تطبيق Bancón آمن للاستخدام وحماية البيانات الشخصية؟
يعتمد مستوى الأمان في Bancón على وسائل الحماية التي يوفرها التطبيق والبنية المصرفية المرتبطة به، مثل تشفير الاتصال، تسجيل الدخول الآمن، رمز التحقق أو المصادقة البيومترية. مع ذلك، لا ينبغي مشاركة كلمة المرور أو رموز التحقق مع أي شخص. حمّل التطبيق من المتجر الرسمي فقط، وتجنب استخدامه عبر شبكات عامة، وفعّل إشعارات العمليات لاكتشاف أي نشاط غير معتاد بسرعة.
كيف يمكنني إنشاء حساب أو تسجيل الدخول إلى Bancón؟
عادةً يبدأ التسجيل بإدخال رقم الهاتف أو البريد الإلكتروني والبيانات المطلوبة للتحقق من الهوية، وقد يحتاج المستخدم إلى امتلاك حساب مصرفي أو بطاقة مرتبطة بالخدمة. بعد ذلك قد يُرسل رمز تأكيد إلى الهاتف، ويمكن إعداد كلمة مرور أو بصمة للدخول لاحقاً. إذا واجهت مشكلة في التفعيل، تحقق من تطابق بياناتك واتبع تعليمات الدعم الرسمي بدلاً من استخدام روابط غير موثوقة.
هل يفرض Bancón رسوماً على التحويلات أو استخدام الخدمات المختلفة؟
قد تختلف الرسوم حسب نوع العملية، مثل التحويل بين الحسابات، التحويل إلى بنك آخر، سحب الأموال، دفع الفواتير أو استخدام بطاقة مرتبطة بالتطبيق. بعض الخدمات قد تكون مجانية، بينما تُطبق رسوم على خدمات أخرى أو على العمليات الدولية. قبل تأكيد أي معاملة، راجع شاشة المراجعة التي تعرض التكلفة النهائية، واقرأ جدول الرسوم والشروط المنشور من الجهة الرسمية.
ماذا أفعل إذا تعذر الدخول إلى Bancón أو ظهرت عملية مالية غير صحيحة؟
إذا تعذر تسجيل الدخول، جرّب تحديث التطبيق، فحص اتصال الإنترنت، وإعادة تعيين كلمة المرور من خيار الاسترداد الرسمي. لا تكرر إدخال البيانات بشكل عشوائي حتى لا يتم تعليق الحساب. أما عند ظهور عملية غير معروفة، فأوقف استخدام الحساب مؤقتاً، غيّر كلمة المرور، وتواصل فوراً مع خدمة عملاء Bancón أو البنك المرتبط عبر قنواته الرسمية لتقديم بلاغ ومتابعة الإجراءات المطلوبة.


