Banco del Sol

- 7.27K المراجعات
- 4.2
- التنزيلات
- 1.00M
- 1.174.6
- الإصدار
لقطات الشاشة
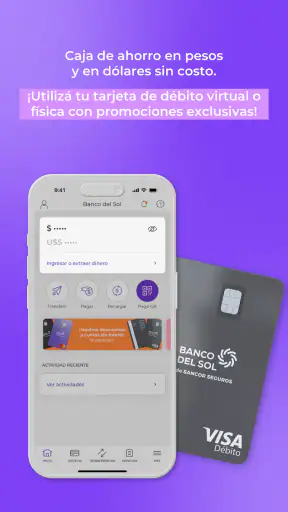
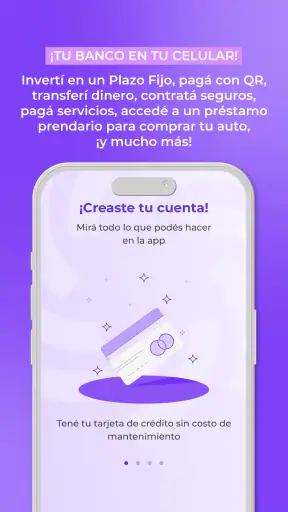
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- فتح الحساب وإدارته بالكامل من الهاتف دون زيارة فرع.
- واجهة عربية واضحة تسهّل متابعة الرصيد والحركات اليومية.
- إمكانية إجراء التحويلات ودفع الفواتير من داخل التطبيق.
- إشعارات فورية تساعد على مراقبة العمليات والحساب.
- يوفر أدوات رقمية مناسبة لتبسيط التعاملات المصرفية اليومية.
السلبيات
- قد تتطلب بعض الخدمات التحقق من الهوية وانتظار الموافقة.
- يعتمد استخدامه على اتصال مستقر بالإنترنت.
- قد لا تتوفر جميع الخدمات المصرفية التقليدية داخل التطبيق.
- تجربة الدعم قد تختلف بحسب أوقات الضغط وكثرة الطلبات.
- قد يواجه بعض المستخدمين صعوبة عند استعادة الوصول للحساب.
مراجعة Banco del Sol Appxis
حين أفتح تطبيقًا ماليًا لأول مرة، لا أبحث فقط عن واجهة جميلة أو تسجيل سريع؛ ما يهمني هو ما إذا كان سيظل مفيدًا بعد أن تختفي حماسة التجربة الأولى. هذا هو السؤال الذي طرحته على نفسي مع Banco del Sol، التطبيق المالي من تطوير Banco del Sol، والمدعوم من شركة SANCOR SEGUROS. الفكرة واضحة: تحويل التعامل اليومي مع البنك إلى تجربة رقمية يمكن الوصول إليها من الهاتف بدل الاعتماد المستمر على الفرع أو الإجراءات الورقية.
التطبيق مجاني ومصنف ضمن الشؤون المالية، كما أن تصنيفه العمري PEGI 3، لذلك يبدو مناسبًا لجمهور واسع من المستخدمين الذين يريدون إدارة علاقتهم البنكية من شاشة الهاتف. وهو متاح للأجهزة التي تعمل بنظام أندرويد 7.0 أو أحدث، ما يجعله قابلًا للاستخدام على عدد كبير من الهواتف، بما فيها بعض الأجهزة التي لم تعد حديثة. لكن سهولة الوصول وحدها لا تكفي في تطبيق مالي؛ القيمة الحقيقية تظهر في الروتين المتكرر: فتح التطبيق عند الحاجة، مراجعة الوضع المالي، وتنفيذ الخطوة المطلوبة دون شعور بأن الهاتف أصبح عبئًا إضافيًا.
كيف تبدو التجربة بعد الأسبوع الأول؟
في الأيام الأولى، أكثر ما يلفتني في هذا النوع من التطبيقات هو تقليل المسافة بين المستخدم وحسابه. بدل أن أؤجل مهمة مالية صغيرة لأن الوصول إليها مزعج، أستطيع التعامل معها من الهاتف في الوقت الذي يناسبني. هذه النقطة مهمة خصوصًا لمن يتعامل مع البنك في فترات قصيرة بين العمل أو الدراسة أو التنقل، حيث لا يريد فتح جهاز كمبيوتر أو انتظار زيارة فرع.
الانطباع الأول عن Banco del Sol يستفيد من كونه تطبيقًا مخصصًا للخدمات البنكية الرقمية، لا أداة مالية عامة تحاول جمع عشرات الوظائف المتباعدة في مكان واحد. عندما يكون التطبيق مرتبطًا بحسابي البنكي، يصبح وجوده منطقيًا في الهاتف: أفتحه عندما أحتاج إلى متابعة وضعي أو إنجاز إجراء، ثم أغلقه. هذا الاستخدام المباشر أفضل من التطبيقات التي تملأ الشاشة برسوم ومؤشرات كثيرة لا تساعدني في اتخاذ قرار فعلي.
مع ذلك، لا أنصح بأن يحكم المستخدم عليه من أول جلسة فقط. تطبيقات المال تحتاج إلى وقت حتى يظهر مقدار الراحة الذي تمنحه في المواقف المتكررة. قد تبدو عملية الدخول أو البحث عن وظيفة معينة بسيطة في البداية، لكن الاختبار الحقيقي يكون عندما أعود إليها بعد أيام، أو عندما أحتاج إلى مراجعة حركة مالية وأنا مستعجل، أو عندما أريد التأكد من تفاصيل عملية قبل متابعة يومي.
في سيناريو يومي واقعي، أتخيل استخدامه بعد شراء أو تحويل مالي: أفتح التطبيق، أراجع ما ظهر في الحساب، وأتأكد من أن الرصيد يعكس ما أتوقعه. لا أحتاج في هذه اللحظة إلى تحليل مالي طويل؛ أحتاج إلى وضوح وثقة وسرعة وصول. إذا حافظ التطبيق على هذه الصفات في الاستخدام المتكرر، فإنه يبدأ في اكتساب مكان ثابت على الهاتف بدل أن يبقى مجرد تجربة أجربها ثم أنساها.
ما الذي يجعل البداية عملية؟
أرى أن نقطة القوة الأساسية في الأسبوع الأول هي وضوح الغرض. Banco del Sol ليس تطبيقًا للميزانية الشخصية يحاول تعويض البنك، بل هو بوابة رقمية لعلاقة المستخدم البنكية. هذا الفرق يساعدني على معرفة متى أفتحه: عند الحاجة إلى متابعة الحساب أو تنفيذ ما يرتبط بالخدمات البنكية المتاحة داخله، لا لمجرد تصفح أرقام بلا هدف.
ومن المفيد أن أتعامل معه منذ البداية كجزء من عادة مالية صغيرة، لا كحل سحري. بعد تثبيته، من الأفضل أن أخصص لحظة قصيرة لمراجعة طريقة عرض المعلومات، وأن ألاحظ أين توجد الوظائف التي أستخدمها أكثر. هذه الخطوة تبدو بسيطة، لكنها تقلل الوقت الضائع لاحقًا، خصوصًا عندما أحتاج إلى الوصول إلى معلومة بسرعة.
كذلك، لا أتعامل مع الهاتف باعتباره سجلًا ماليًا كاملًا لمجرد أن التطبيق موجود عليه. أستخدمه لمتابعة العلاقة مع البنك، لكنني أحتفظ بعادة منفصلة لمراجعة نفقاتي والتزاماتي. هذه التفرقة مهمة: التطبيق قد يجعل الوصول إلى الحساب أسهل، لكنه لا يحول تلقائيًا كل إنفاقي إلى خطة مالية واضحة.
لمن تكون البداية مناسبة؟
سيجد التطبيق قيمة واضحة لدى من يريد تقليل الاعتماد على الإجراءات البنكية التقليدية، أو من يفضل إنجاز المهام من الهاتف بدل تنظيم يومه حول زيارة فرع. وهو مناسب أيضًا لمن يريد نقطة وصول واحدة إلى حسابه البنكي دون استخدام أدوات خارجية قد تحتاج إلى ربط أو إدخال معلومات إضافية.
أما من يبحث عن تطبيق متخصص في إعداد ميزانية مفصلة، أو تصنيف الإنفاق تلقائيًا، أو تقديم تحليلات مالية عميقة، فعليه أن يضبط توقعاته. طبيعة Banco del Sol البنكية تجعله أقرب إلى أداة تعامل وإدارة يومية من كونه مدربًا ماليًا شخصيًا. هذه ليست مشكلة في حد ذاتها، لكنها تحدد نوع المستخدم الذي سيستفيد منه فعلًا.
القيمة من شهر إلى شهر
بعد مرور الحماس الأول، يصبح السؤال أكثر صعوبة: هل سأعود إلى التطبيق بانتظام، أم سأفتحه فقط عندما أحتاج إلى أمر طارئ؟ في تجربتي مع التطبيقات البنكية، الاستمرارية لا تأتي من كثرة الشاشات، بل من قدرة التطبيق على جعل المهام المتكررة أقل إزعاجًا. إذا كان يختصر عليّ خطوات الوصول إلى المعلومات الأساسية، فهذه قيمة تتراكم تدريجيًا.
أهم استخدام شهري بالنسبة لي هو المراجعة الهادئة بدل الانتظار حتى تظهر مشكلة. أفتح التطبيق في وقت ثابت، أراجع ما حدث في الحساب، وأقارن ذلك بما أتوقعه من مصروفاتي والتزاماتي. لا يحتاج هذا الروتين إلى جلسة طويلة، لكنه يساعدني على اكتشاف الفروق مبكرًا بدل تركها تتراكم. هنا يتحول التطبيق من أداة أستخدمها عند الضرورة إلى جزء من العناية المالية المعتادة.
الميزة العملية في وجود هذه الخدمة على الهاتف هي المرونة. يمكنني إجراء المراجعة في نهاية الشهر، أو بعد استلام دخل، أو قبل دفع التزام مهم. لا أضطر إلى ربط كل خطوة بوقت عمل فرع أو بجهاز محدد. بالنسبة لي، هذه الراحة هي التي تمنح تطبيقًا ماليًا فرصة للبقاء، لا مجرد الانطباع الأول عن التصميم.
لكن الاستمرارية تتطلب انضباطًا من المستخدم أيضًا. لا يكفي تثبيت التطبيق أو رؤية الرصيد مرة واحدة. إذا كنت لا أراجع حسابي أصلًا، فلن يخلق التطبيق عادة من تلقاء نفسه. لذلك أراه مفيدًا أكثر لمن لديه سبب واضح للعودة إليه: متابعة الحساب، تنفيذ تعاملات بنكية، أو التأكد من الوضع المالي في نقاط محددة من الشهر.
ثلاث عادات تجعل استخدامه أكثر فائدة
أستخدمه في موعد ثابت للمراجعة بدل فتحه عشوائيًا مرات كثيرة؛ بهذه الطريقة يصبح وجوده جزءًا من روتين مفهوم، لا مصدرًا للتشتت.
عند إجراء عملية مالية، أراجع أثرها على الحساب في أقرب وقت مناسب، ثم أسجل في ملاحظاتي الشخصية ما أحتاج إلى تذكره. التطبيق يخبرني بوضع الحساب، لكن الذاكرة المالية اليومية تحتاج إلى نظام إضافي.
أفصل بين متابعة الحساب وبين اتخاذ قرار إنفاق كبير. أستفيد من التطبيق للحصول على الصورة البنكية، ثم أقرر بناءً على التزاماتي الكاملة، لا على الرصيد الظاهر وحده.
هذه العادات تكشف trade-off مهمًا: سهولة الوصول قد تشجعني على متابعة أفضل، لكنها قد تمنحني أيضًا ثقة زائدة إذا خلطت بين الرصيد الحالي وقدرتي الفعلية على الإنفاق. لذلك أتعامل مع التطبيق كمصدر أساسي لمعلومات الحساب، لا كبديل عن التخطيط الشخصي.
كيف يقارن بالبدائل المعتادة؟
مقارنةً بالاعتماد على الفرع أو الموقع البنكي من الكمبيوتر، يمنحني التطبيق مرونة أكبر في الوصول أثناء اليوم. هذه أفضلية حقيقية لمن يعيش معظم وقته خارج المنزل أو لا يريد تأجيل مهمة بسيطة إلى وقت لاحق. ومقارنةً بتطبيقات إدارة الميزانية المستقلة، يملك Banco del Sol ميزة الارتباط المباشر بالسياق البنكي نفسه، بينما قد تكون الأدوات المستقلة أنسب لمن يريد تجميع حسابات متعددة أو بناء تحليلات إنفاق أوسع.
لا أرى أن أحد الخيارين يلغي الآخر. قد أستخدم التطبيق البنكي للتعامل مع الحساب، وأداة منفصلة لتخطيط الميزانية إذا كانت احتياجاتي تتجاوز المتابعة الأساسية. أما إذا كنت أريد أقل عدد ممكن من الأدوات، فوجود تطبيق البنك على الهاتف قد يكون أكثر راحة من توزيع المهام بين خدمات كثيرة.
عبء الصيانة وما قد يسبب التعب
أي تطبيق مالي يحتاج إلى قدر من الصيانة حتى يظل عمليًا وآمنًا في الاستخدام اليومي. أول عبء هو المحافظة على الهاتف نفسه: نظام تشغيل مناسب، مساحة كافية، وتحديث التطبيق عندما تظهر نسخة جديدة. الإصدار الحالي هو 1.174.6، ولذلك من المنطقي أن أتحقق من أن التطبيق محدث قبل الاعتماد عليه في مهمة مهمة، خصوصًا إذا كنت أستخدم جهازًا قديمًا.
التوافق مع أندرويد 7.0 أو أحدث يوسع نطاق الأجهزة المناسبة، لكنه لا يعني أن التجربة ستكون متطابقة على كل هاتف. أداء الجهاز، حجم الشاشة، واستقرار النظام قد تؤثر في الراحة. إذا كان الهاتف بطيئًا أصلًا، فقد أحمّل التطبيق مسؤولية مشكلة سببها الجهاز. لهذا أقيّم الاستجابة في الاستخدام الفعلي، لا بناءً على عمر النظام وحده.
هناك أيضًا صيانة سلوكية. لا أفتح تطبيقًا ماليًا من إشعار أو رسالة غير واضحة، ولا أتعامل مع الهاتف كأنه بيئة آمنة تلقائيًا. أحرص على استخدام قفل الجهاز، وأتجنب إدخال بياناتي أمام الآخرين، وأراجع تفاصيل أي عملية قبل تأكيدها. هذه ليست خصائص يمكنني نسبها إلى التطبيق، بل ممارسات ضرورية عندما أضع خدماتي البنكية في جهاز محمول.
ومن مصادر الاحتكاك المحتملة أنني قد أحتاج إلى تذكر طريقة الوصول إلى وظيفة معينة بعد فترة من عدم الاستخدام. في الأسبوع الأول، أتعلم المسار بسرعة، لكن بعد شهر أو أكثر قد أعود وأبحث عنه من جديد. لذلك أفضّل التطبيقات التي تجعل الوظائف المهمة قابلة للاكتشاف دون حفظ طويل. إذا اضطررت إلى إعادة التعلم في كل مرة، تنخفض قيمة السرعة التي يفترض أن يقدمها الهاتف.
متى يبدأ الاستخدام في إرهاقي؟
يبدأ التعب عندما أفتح التطبيق بلا هدف فقط لأطمئن، ثم أكرر ذلك كثيرًا دون أن أخرج بقرار أو معلومة مفيدة. التطبيقات المالية قد تدفع بعض المستخدمين إلى مراقبة الرصيد باستمرار، وهذا لا يعني بالضرورة إدارة أفضل. بالنسبة لي، الاستخدام المنتظم المحدد أفضل من الفحص القَلِق طوال اليوم.
وقد أشعر بالإرهاق إذا كنت أحتاج إلى وظائف مالية كثيرة لا تقع ضمن نطاق التطبيق الذي أريده. من يريد إدارة منتجات بنكية متعددة، أو مقارنة حسابات، أو بناء لوحة مالية شاملة، قد يجد أن تطبيقًا بنكيًا واحدًا لا يكفي. في هذه الحالة، الأفضل أن أختار أداة أوسع أو أستخدم نظامًا مكملًا، بدل تحميل Banco del Sol توقعات لم يُصمم هذا النوع من التطبيقات لتلبيتها.
كما أن الاعتماد الكامل على الهاتف قد يصبح نقطة ضعف عملية. إذا كان الجهاز غير متاح أو البطارية منخفضة أو الاتصال غير مستقر، فقد أشعر بأن الوصول إلى الخدمات أصبح مرتبطًا بعامل إضافي. لذلك لا أترك المهام الحساسة للحظة الأخيرة، وأحتفظ بمعلوماتي الأساسية خارج التطبيق بطريقة آمنة عندما أحتاج إليها.
هل يناسب المستخدم الحذر أو المبتدئ؟
أراه مناسبًا للمبتدئ الذي يريد دخول الخدمات البنكية الرقمية تدريجيًا، بشرط أن يتعامل مع التطبيق بهدوء وألا يضغط على أي خيار قبل فهمه. وجود الخدمة على الهاتف قد يجعل البداية أقل رهبة من زيارة فرع، لكن سهولة الواجهة لا تلغي ضرورة مراجعة التفاصيل.
أما المستخدم الحذر جدًا، فسيقدّر الوصول السريع لكنه قد يريد أيضًا خيارات أوسع للتحقق والمتابعة. نصيحتي له أن يبدأ بالمهام الأقل تعقيدًا، ويتأكد من ظهور أثر العملية في الحساب، ثم يوسع استخدامه تدريجيًا. بهذه الطريقة يختبر ملاءمة التطبيق لاحتياجاته دون نقل كل اعتماده المالي إليه من اليوم الأول.
هل يستحق مكانًا دائمًا على الهاتف؟
يميل حكمي النهائي إلى الإيجاب إذا كان Banco del Sol هو البنك الذي أتعامل معه وأحتاج إلى الوصول المتكرر إلى خدماته الرقمية. عدد مستخدميه الكبير، الذي يتجاوز مليون تثبيت، ومتوسط تقييمه البالغ 4.2 من 5 مع نحو 12 ألف تقييم، يعطيان انطباعًا بأن التطبيق وصل إلى قاعدة استخدام واسعة، لكن الأرقام لا تحسم ملاءمته لكل شخص. ما يهمني أكثر هو أن وظيفته واضحة وأن قيمته تظهر في المهام المتكررة، لا في تجربة عابرة.
أعجبني فيه احتمال أن يصبح أداة هادئة في الخلفية: أفتحه عند الحاجة، أراجع وضعي، أنجز ما أريده، ثم أعود إلى يومي. هذا النوع من القيمة المتكررة أهم عندي من كثرة المزايا التي لا أستخدمها. التطبيق المالي الناجح ليس الذي يجعلني أقضي وقتًا طويلًا داخله، بل الذي يقلل الاحتكاك عندما أحتاج إليه.
في المقابل، لن أختاره باعتباره مركزًا شاملًا للتخطيط المالي إذا كنت أبحث عن تحليل عميق لكل مصروفاتي أو إدارة عدة علاقات مالية في مكان واحد. كما أن من لا يحب متابعة حسابه رقميًا أو يفضل التفاعل المباشر مع البنك قد لا يشعر بفائدة كافية من تثبيته. هذه ليست عيوبًا مطلقة، بل حدود تحدد الجمهور المناسب.
من الناحية العملية، أبدأ باستخدامه على الجهاز المتاح لدي، وأتأكد من أن النظام يدعم التطبيق، ثم أختبره في مهمة بسيطة قبل الاعتماد عليه في أمر مهم. بعد ذلك أضع موعدًا شهريًا للمراجعة، وأقرر خلال أسابيع قليلة هل يختصر وقتي فعلًا أم يضيف خطوة أخرى إلى روتيني. هذه الطريقة أفضل من الاحتفاظ به لمجرد أنني ثبتّه مرة.
الخلاصة أن Banco del Sol يملك فرصة حقيقية للبقاء على الهاتف لأنه يخدم حاجة متكررة وواضحة: الوصول الرقمي إلى الخدمات البنكية. تقييمه الجيد وانتشاره الواسع يساعدان على الاطمئنان الأولي، لكن الحكم الشخصي يتوقف على البنك الذي أستخدمه وعلى مستوى التحكم المالي الذي أحتاج إليه. إذا كنت تريد أداة بنكية يومية بسيطة الوصول، فالتطبيق يستحق التجربة؛ أما إذا كنت تبحث عن مدير مالي شامل، فستحتاج إلى أداة مكملة.
الأسئلة الشائعة
ما هو تطبيق Banco del Sol، وما الخدمات التي يقدمها؟
تطبيق Banco del Sol هو منصة مصرفية رقمية تتيح للمستخدم إدارة أمواله من الهاتف دون الحاجة إلى زيارة فرع تقليدي في معظم الحالات. يمكن من خلاله فتح الحساب أو متابعة الرصيد، مراجعة الحركات، إجراء التحويلات، دفع بعض الفواتير، واستخدام وسائل الدفع المتاحة بحسب البلد ونوع الحساب. تختلف الخدمات والحدود والرسوم وفقاً لسياسات البنك وتحديثات التطبيق.
هل يمكن فتح حساب في Banco del Sol من الهاتف فقط؟
يعتمد ذلك على شروط Banco del Sol والبلد الذي يقيم فيه المستخدم. عادةً يطلب التطبيق بيانات شخصية ووثيقة هوية سارية، وقد يتطلب التقاط صور للوثائق أو إجراء تحقق بالوجه والعنوان. يجب إدخال المعلومات بدقة والتأكد من أن الوثائق واضحة وغير منتهية الصلاحية. قد يحتاج بعض المتقدمين إلى استكمال التحقق أو تقديم معلومات إضافية قبل تفعيل الحساب.
هل تطبيق Banco del Sol آمن للاستخدام وإجراء التحويلات؟
يستخدم التطبيق عادةً وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق من الهوية، رموز التأكيد، والتنبيهات المتعلقة بالعمليات، لكن مستوى الأمان يعتمد أيضاً على سلوك المستخدم. يُنصح بتنزيل التطبيق من المتجر الرسمي فقط، وتفعيل قفل الهاتف والمصادقة المتاحة، وعدم مشاركة كلمات المرور أو رموز التحقق. كما يجب مراجعة تفاصيل كل تحويل قبل تأكيده.
هل توجد رسوم على التحويلات أو استخدام خدمات Banco del Sol؟
قد تكون بعض الخدمات مجانية، بينما تفرض خدمات أخرى رسوماً تختلف حسب نوع العملية، وجهتها، العملة، وسيلة الدفع، أو نوع الحساب. لا ينبغي الاعتماد على معلومات قديمة منشورة في مواقع غير رسمية، لأن الأسعار والشروط قابلة للتغيير. قبل تأكيد أي عملية، يُفضل مراجعة شاشة التكلفة داخل التطبيق وقراءة جدول الرسوم والشروط المحدثة من Banco del Sol.
ماذا أفعل إذا نسيت كلمة المرور أو واجهت مشكلة في التطبيق؟
إذا نسيت بيانات الدخول، استخدم خيار استعادة كلمة المرور أو إعادة تفعيل الحساب الموجود في شاشة تسجيل الدخول، واتبع خطوات التحقق الرسمية. لا تحاول مشاركة رمز التحقق مع أي شخص يدعي أنه من الدعم. في حال فشل الدخول أو ظهور عملية غير معروفة، تواصل فوراً مع قنوات خدمة العملاء الرسمية الموضحة داخل التطبيق أو على الموقع الرسمي، وتجنب أرقام وروابط مجهولة.


