

ADCB | Nomo UAE
BLME Techشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.7من 5
- التنزيلات
- 100.00K
- أندرويد
- يختلف حسب الجهاز
لقطات الشاشة
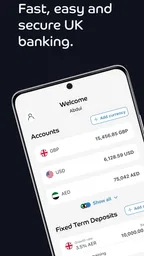
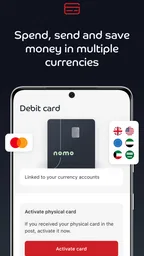
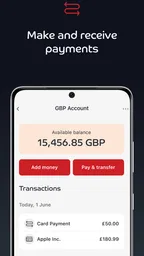
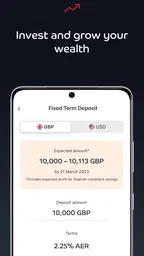
تحليل من إعداد Appxis
عندما أجرّب تطبيقًا مصرفيًا، لا أبدأ بعدد المزايا الظاهرة على الشاشة، بل أسأل سؤالًا أبسط: هل يجعل إدارة المال أسهل فعلًا؟ في حالة ADCB | Nomo UAE، وجدت أن الفكرة الأساسية تدور حول تقديم تجربة مصرفية رقمية دولية مرتبطة ببنك أبوظبي التجاري، مع واجهة موجهة لمن يريد التعامل مع حسابه من الهاتف بدل الاعتماد على زيارة الفرع أو الإجراءات الورقية. هذا التركيز هو أكثر ما يميز التطبيق في الاستخدام اليومي.
التطبيق من فئة الشؤون المالية، وتطوره BLME Tech، وهو متاح مجانًا ومصنف PEGI 3، لذلك يبدو مناسبًا للاستخدام العام وليس منتجًا مخصصًا لفئة عمرية ضيقة. ظهر لأول مرة في السابع عشر من مارس عام 2023، وتصل نسخته الحالية إلى 5.15.0. هذه التفاصيل مهمة لمن يريد معرفة مدى حداثة التطبيق قبل تثبيته، خصوصًا في التطبيقات البنكية التي تحتاج إلى تحديثات مستمرة لتحسين الاستقرار والحماية.
أعجبني أن التجربة لا تحاول تقديم نفسها كأداة مالية معقدة مليئة بالمصطلحات. بدل ذلك، تشجعك على التعامل مع الحساب المصرفي من الهاتف بطريقة مباشرة. لكن هذا لا يعني أنها مناسبة للجميع؛ فالمستخدم الذي يبحث عن منصة استثمار متقدمة أو لوحة تحكم مالية شاملة قد يحتاج إلى حل مختلف. قوة التطبيق هنا في الوصول الرقمي إلى الخدمات المصرفية الدولية، لا في تحويل الهاتف إلى برنامج محاسبة كامل.
الحساب المصرفي الدولي من الهاتف: الفكرة التي يبني عليها التطبيق تجربته
الميزة التي ركزت عليها أثناء الاستخدام هي إمكانية إدارة العلاقة المصرفية رقميًا من خلال الهاتف. بالنسبة لي، قيمة هذا الأسلوب تظهر عندما أحتاج إلى مراجعة وضع الحساب أو التعامل مع خدمة مصرفية من مكان بعيد عن الفرع. الهاتف يصبح نقطة الوصول الأساسية، وهذا يناسب نمط حياة كثير من المقيمين أو المسافرين أو الأشخاص الذين يتعاملون مع أكثر من بلد.
الفارق عن تطبيقات الميزانية المعتادة أن ADCB | Nomo UAE ليس مجرد دفتر لتسجيل المصروفات. هو مرتبط بتجربة مصرفية فعلية، ولذلك تكون فائدته أكبر لمن يريد الوصول إلى حساب مصرفي دولي وإدارته إلكترونيًا. في المقابل، تطبيقات تتبع الإنفاق قد تكون أفضل لمن يريد تصنيف كل فاتورة، أو تحديد حدود شهرية، أو مقارنة المصروفات برسوم بيانية مفصلة.
أرى أن وصف “دولي” ليس تفصيلًا تجميليًا. المستخدم الذي يتحرك بين الإمارات ودول أخرى قد يهتم بأن تكون تجربته المصرفية متاحة من الهاتف بدل أن تتوقف على وجوده في مكان معين. هذا لا يلغي ضرورة فهم الشروط والرسوم وإجراءات التحقق قبل الاعتماد على أي خدمة مالية، لكنه يوضح لماذا قد يكون التطبيق أكثر صلة بالمسافر أو صاحب الالتزامات العابرة للحدود من المستخدم الذي يريد حسابًا محليًا بسيطًا فقط.
ما الذي يتغير في الاستخدام اليومي؟
في الاستخدام العملي، يبدأ الفرق من تقليل الخطوات غير الضرورية. بدل البحث عن فرع أو الاتصال في كل مرة أريد فيها متابعة حسابي، أفتح التطبيق وأتعامل مع الخدمة من الشاشة نفسها. هذا النوع من الراحة لا يبدو كبيرًا في يوم واحد، لكنه يصبح واضحًا عندما يتكرر أثناء السفر أو خارج ساعات العمل المعتادة.
المزيد من المقالات أثناء القراءة
مع ذلك، لا أنصح بالتعامل مع التطبيق كبديل تلقائي لكل قناة مصرفية أخرى. بعض الطلبات قد تحتاج إلى تحقق إضافي أو تواصل مباشر، وبعض المستخدمين يفضلون وجود موظف يشرح لهم التفاصيل. لذلك أعتبر التطبيق قناة عملية لإدارة الحساب، وليس وعدًا بأن كل موقف مصرفي سيُحل من خلال نقرة واحدة.
ومن النصائح التي أراها مهمة: قبل الاعتماد عليه أثناء رحلة أو انتقال، من الأفضل فتحه مسبقًا والتأكد من قدرتك على تسجيل الدخول والوصول إلى الحساب. هذه عادة مفيدة في أي تطبيق مالي، لكنها أكثر أهمية عندما يكون الحساب مرتبطًا باحتياجات دولية. لا تنتظر حتى تصل إلى مطار أو مكان باتصال ضعيف لتكتشف أنك تحتاج إلى تحديث أو تحقق إضافي.
حين يصبح اتصال الإنترنت جزءًا من التجربة
لأن التطبيق وسيلة للوصول إلى خدمة مصرفية رقمية، فإن جودة الاتصال تؤثر في اللحظة التي تحتاج فيها إلى التحقق من حسابك أو إكمال خطوة. وأنا أفضّل التعامل مع هذه النقطة بواقعية: لا أبدأ إجراءً ماليًا مهمًا وأنا أعتمد على شبكة عامة متقطعة، ولا أعتبر ظهور الشاشة بسرعة مرة واحدة ضمانًا بأن الاتصال سيبقى مستقرًا طوال العملية. إذا كنت في مكان مزدحم أو أثناء تنقل، انتظر حتى يتوفر اتصال موثوق قبل متابعة ما يتطلب إدخال بيانات أو تأكيدًا.
هذا مهم خصوصًا للمسافر الذي قد ينتقل بين شبكات الهاتف والواي فاي. قبل مغادرة المنزل، أتحقق من أن بيانات الدخول ووسيلة التحقق المعتادة ما زالت متاحة، وأحتفظ بمعلومات التواصل الرسمية في مكان آمن. لا أتعامل مع هذه الخطوات كميزة داخل التطبيق، بل كاستعداد شخصي يقلل احتمال أن يتحول انقطاع الاتصال إلى ارتباك في وقت غير مناسب.
سيناريو واقعي يوضح فائدته
تخيل مستخدمًا يعيش في الإمارات لكنه يسافر كثيرًا، ويريد متابعة حسابه المصرفي الدولي أثناء وجوده خارج البلاد. في السابق قد يؤجل بعض المهام إلى حين عودته، أو يحتفظ بملاحظات ورقية، أو يعتمد على قنوات مصرفية مختلفة. مع التطبيق، يصبح الهاتف هو المكان الأول الذي يبدأ منه التحقق من الحساب والتعامل مع احتياجاته المصرفية الرقمية.
الفائدة هنا ليست في عدد المرات التي تفتح فيها التطبيق، بل في تقليل الاحتكاك عندما تحتاج إلى الوصول السريع. إذا كنت تراجع حسابك قبل دفع التزام، أو تريد التأكد من وضعك المالي أثناء التنقل، فوجود قناة رقمية واضحة قد يمنحك راحة أكبر. أما إذا كنت لا تستخدم خدمات دولية ولا تحتاج إلى إدارة مصرفية عبر الهاتف، فقد لا تشعر بأن هذه الفكرة تضيف فرقًا كبيرًا إلى روتينك.
أنصح في هذا السيناريو بعدم الاكتفاء بفتح التطبيق مرة واحدة. جرّب التنقل بين الأقسام، راجع طريقة عرض المعلومات، وتأكد من أنك تعرف أين تجد المعلومة التي تحتاجها. هذه الخطوة الصغيرة تمنع التوتر عندما تكون خارج بلدك وتحتاج إلى اتخاذ قرار مالي بسرعة.
التجربة مقارنة بالبدائل المعتادة
عند مقارنته بالخدمات المصرفية التقليدية، يتفوق التطبيق في سهولة الوصول وتقليل الاعتماد على الفرع. أما عند مقارنته بتطبيقات المحافظ أو الميزانية، فميزته الأساسية هي الارتباط بحساب مصرفي دولي وليس تقديم أدوات تنظيم إنفاق عامة. لذلك لا أرى المقارنة عادلة إذا كان الهدف مختلفًا من البداية.
تطبيقات الميزانية قد تمنحك رؤية أوسع لمصروفاتك من مصادر متعددة، بينما يركز هذا التطبيق على علاقتك المصرفية الرقمية. وإذا كنت تستخدم حسابات كثيرة في بنوك مختلفة، فقد تحتاج إلى أداة تجمع البيانات أو تسجلها يدويًا في مكان واحد. أما إذا كان هدفك الوصول إلى خدمة مصرفية دولية من جهة واحدة، فالتجربة تصبح أكثر منطقية وأقل تشتتًا.
هناك أيضًا فرق نفسي مهم. التطبيق المصرفي يجعلك أقرب إلى الحساب الحقيقي، بينما تطبيق الميزانية قد يعرض أرقامًا تحليلية لا تمثل دائمًا الرصيد المتاح فعليًا. لهذا أفضّل استخدام كل نوع للغرض المناسب: التطبيق المصرفي للمتابعة والتعامل مع الحساب، وأداة الميزانية للتخطيط والتحليل إذا كنت تحتاج إلى ذلك.
نقاط الاحتكاك التي ينبغي حسابها قبل الاعتماد عليه
أول تحدٍ هو أن الخدمات المالية لا تحتمل الإهمال في بيانات الدخول أو حماية الهاتف. إذا كان جهازك مشتركًا أو تتركه دون قفل، فلن تكون الراحة الرقمية ميزة حقيقية. أنصح باستخدام قفل قوي للهاتف، وتجنب تسجيل الدخول من أجهزة الآخرين، وعدم حفظ معلومات حساسة في الملاحظات أو لقطات الشاشة.
التحدي الثاني أن المستخدم قد يتوقع من التطبيق وظائف أوسع مما يقدمه تركيزه الأساسي. من يريد تخطيطًا ماليًا شخصيًا، أو مقارنة تلقائية بين الإنفاق والدخل، أو إدارة عدة مؤسسات في شاشة واحدة، قد يشعر بأن التجربة محدودة. هذا ليس عيبًا قاتلًا، لكنه يوضح أن التطبيق يخدم الوصول المصرفي أكثر مما يخدم التحليل المالي المتقدم.
التحدي الثالث يتعلق بالسفر والاتصال. التطبيق مناسب للوصول الرقمي، لكن الاعتماد على الهاتف يعني أن تحديث النظام، واتصال الإنترنت، وإمكانية استقبال رموز التحقق قد تؤثر في تجربتك. لذلك أحتفظ دائمًا بوسيلة تواصل رسمية ومعلومات الحساب الضرورية بطريقة آمنة، ولا أتعامل مع التطبيق باعتباره القناة الوحيدة التي يجب أن أملكها في كل ظرف.
إذا تعطل الاتصال في أثناء الاستخدام، فأنا لا أكرر المحاولة بسرعة وبشكل عشوائي، خصوصًا إذا كنت قد بدأت خطوة مالية. أتحقق أولًا من اتصال الهاتف، ثم أعود إلى التطبيق بهدوء لأرى حالة الإجراء قبل البدء من جديد. التكرار دون التأكد قد يسبب التباسًا حول ما اكتمل وما لم يكتمل، وهي عادة سيئة مع أي خدمة مصرفية. وإذا بقيت المشكلة، يكون التواصل مع القنوات الرسمية أنسب من الاعتماد على تخمينات أو رسائل من مصادر غير موثوقة.
ومن المفيد أيضًا التمييز بين عطل في الشبكة ومشكلة في الوصول إلى الحساب. جرّب اتصالًا موثوقًا آخر عند الحاجة، لكن تجنب الشبكات العامة غير المأمونة للمعاملات الحساسة. وإذا كان هاتفك على وشك نفاد البطارية أو لا يستقبل وسيلة التحقق المعتادة، أجّل الإجراء غير العاجل إلى أن تستعيد ظروف استخدام مستقرة؛ فسهولة التطبيق لا تلغي أهمية التوقيت الآمن.
كما أن مجانية التنزيل لا تعني أن كل خدمة مصرفية مرتبطة به مجانية بالضرورة. هذه نقطة أراها أساسية في أي تطبيق مالي: اقرأ تفاصيل المنتج والرسوم والشروط قبل تنفيذ تحويل أو استخدام خدمة معينة. لا ينبغي أن تخلط بين كون التطبيق مجانيًا وبين عدم وجود تكاليف محتملة على الخدمات المصرفية نفسها.
تفاصيل عملية تساعدك على استخدامه بذكاء
أول نصيحة عملية هي ترتيب أولوياتك قبل التثبيت. إذا كان هدفك إدارة حساب مصرفي دولي من الهاتف، فالتطبيق يستحق التجربة. أما إذا كنت تبحث عن تطبيق لتسجيل القهوة والمواصلات والفواتير اليومية، فابدأ بأداة ميزانية متخصصة؛ ستوفر لك على الأرجح أدوات تحليلية أوضح لهذا الغرض.
ثانيًا، لا تؤجل فهم إجراءات الدخول والتحقق إلى وقت الحاجة. في التطبيقات المصرفية، قد تكون المشكلة ليست في الوظيفة نفسها، بل في عدم معرفة المستخدم بالخطوة التالية عند تغيير الهاتف أو السفر. جرّب الدخول في وقت هادئ، وتأكد من أن رقم الهاتف ووسائل التحقق المرتبطة بحسابك ما زالت متاحة لك.
ثالثًا، استخدمه كجزء من روتين مراجعة، لا كبديل عن التخطيط. فتح التطبيق لمعرفة وضع الحساب خطوة جيدة، لكن ذلك لا يخبرك وحده إن كان إنفاقك الشهري مستدامًا. أنا أفضل أن أراجع الحساب من خلاله، ثم أسجل الملاحظات المهمة في نظام ميزانية منفصل إذا كنت أحتاج إلى تحليل أوسع.
رابعًا، انتبه إلى الفرق بين الرصيد الظاهر والمال الذي يمكنك إنفاقه فورًا في كل موقف. في الخدمات المصرفية، قد توجد معاملات قيد المعالجة أو التزامات لم تظهر بالطريقة التي تتوقعها. قبل اتخاذ قرار مالي مهم، راجع التفاصيل كاملة ولا تعتمد على رقم سريع لمجرد أنه أول ما يظهر أمامك.
ومن الاستخدامات العملية التي قد لا تخطر لك مباشرة أن تجعل التطبيق نقطة مراجعة قبل السفر، لا أداة لاتخاذ قرارات على عجل في المطار. افتح الحساب وأنت على اتصال مستقر، وتأكد من أنك تعرف طريقة الوصول إليه، ثم احتفظ بخطة بديلة آمنة للتواصل إذا لم يعمل الهاتف كما تتوقع. هذا يقلل اعتمادك على الذاكرة أو على البحث عن بيانات مهمة وسط حركة السفر، من دون أن يعني أن التطبيق يضمن تنفيذ كل حاجة في أي مكان.
لمن أراه مناسبًا، ومن الأفضل أن يبحث عن بديل؟
أرشح التطبيق للمستخدم الذي يعيش في الإمارات أو يتعامل معها ويريد تجربة مصرفية رقمية ذات طابع دولي. وهو مناسب أيضًا لمن يكره الإجراءات الورقية ويحب متابعة حسابه من الهاتف، وللمسافر الذي يريد تقليل اعتماده على زيارة الفروع. وجوده على الهاتف يمكن أن يجعل المتابعة اليومية أقل تعقيدًا، خصوصًا عندما يكون الوقت أو المكان عائقًا.
قد يستفيد منه كذلك المستخدم الذي يريد فصل حسابه المصرفي عن تطبيقات الميزانية. هذا الفصل يمنحك وضوحًا: تعرف من أين تدير الحساب، وأين تحلل الإنفاق. لكنه يتطلب انضباطًا يدويًا أكبر إذا كنت تريد صورة مالية كاملة من أكثر من مصدر.
في المقابل، لا أراه الخيار الأول لمن يريد تطبيقًا تعليميًا لإدارة المال، أو أداة محاسبة لمشروع صغير، أو منصة تجمع حسابات كثيرة في لوحة واحدة. كذلك قد يفضل بعض الأشخاص بنكًا تقليديًا إذا كانوا يحتاجون إلى مساعدة بشرية متكررة أو يشعرون بعدم الارتياح تجاه إدارة الأمور المالية بالكامل من الهاتف.
عدد المستخدمين الذين اختاروا التطبيق كبير بما يكفي ليظهر له حضور واضح، مع أكثر من مئة ألف عملية تثبيت، ومتوسط تقييم يبلغ 4.7 من 5 بناءً على نحو ألف وتسعمئة تقييم. هذه مؤشرات مشجعة، لكنها لا تعفيك من اختبار ملاءمته لاحتياجاتك؛ فالتقييم العام لا يخبرك إن كانت إجراءات الدخول أو طبيعة الحساب مناسبة لوضعك أنت.
قبل أن تحسم قرارك، اسأل نفسك سؤالًا عمليًا: هل تريد إدارة علاقة مصرفية دولية من الهاتف، أم تريد رؤية موحدة لكل دخلك ومصروفاتك؟ إذا كان الأول هو احتياجك، فالتطبيق أقرب إلى المطلوب. وإذا كان الثاني هو الأهم، فالأفضل أن تبحث عن أداة مالية مخصصة للتحليل أو أن تستخدمها إلى جانب التطبيق، لا أن تتوقع من قناة مصرفية واحدة أن تؤدي الدورين بالقدر نفسه.
الحكم النهائي بعد التجربة
انطباعي النهائي أن ADCB | Nomo UAE ينجح عندما تستخدمه للغرض الذي صُمم حوله: الوصول الرقمي إلى تجربة مصرفية دولية مرتبطة ببنك أبوظبي التجاري. قوته ليست في استعراض عشرات الأدوات، بل في جعل الهاتف بوابة عملية إلى الحساب. هذا يجعله خيارًا منطقيًا لمن يريد إدارة مصرفية أكثر مرونة، لا لمن يبحث عن محلل ميزانية شامل.
أكثر ما أعجبني هو أن الفكرة قابلة للاستخدام في موقف حقيقي: السفر، التنقل، أو الحاجة إلى مراجعة الحساب بعيدًا عن الفرع. وأكثر ما يحتاج إلى انتباه هو ألا تخلط بين سهولة الوصول وبين اكتمال التخطيط المالي. ستظل بحاجة إلى قراءة الشروط، حماية جهازك، وفهم الرسوم والإجراءات قبل تنفيذ أي خطوة مهمة.
التطبيق مجاني، ومناسب عمريًا للاستخدام العام، وتصل نسخته الحالية إلى 5.15.0، لذلك يمكن لمن تنطبق عليه احتياجات الخدمة أن يبدأ بتجربته دون تكلفة تنزيل. رأيي الشخصي: إذا كانت الأولوية هي مصرفية دولية من الهاتف، فهذه تجربة تستحق الاختبار؛ أما إذا كانت الأولوية هي تحليل المصروفات وإدارة ميزانية متعددة المصادر، فاختر أداة متخصصة بجانبها أو بدلًا منها.
في النهاية، لا أعتبره تطبيقًا يجب أن يثبته كل مستخدم، بل أداة محددة لمشكلة محددة. لمن يحتاجها، قد تختصر كثيرًا من الاحتكاك اليومي. ولمن لا يحتاج إلى حساب مصرفي دولي أو لا يرتاح للخدمات المالية الرقمية، لن تكون كثرة التثبيتات أو التقييم الجيد سببًا كافيًا لتغيير عاداته.
الإيجابيات
- فتح حساب رقمي بسرعة ومن دون زيارة فرع
- واجهة عربية وإنجليزية سهلة الاستخدام
- تحويلات مالية دولية ومحلية من داخل التطبيق
- إمكانية إدارة البطاقات وتجميدها عند الحاجة
- إشعارات فورية لمتابعة العمليات المصرفية
السلبيات
- قد تتطلب بعض الخدمات التحقق من الهوية ووثائق إضافية
- توفر المنتجات يختلف حسب الجنسية والإقامة في الإمارات
- بعض التحويلات أو الخدمات قد تفرض رسوماً إضافية
- الاعتماد الكامل على الإنترنت قد يسبب صعوبة عند ضعف الاتصال
- قد تحتاج معالجة بعض الطلبات إلى التواصل مع خدمة العملاء
الأسئلة الشائعة حول ADCB | Nomo UAE
ما هو تطبيق ADCB | Nomo UAE، وما الخدمات التي يقدمها؟
يُعد ADCB | Nomo UAE منصة مصرفية رقمية موجهة للمستخدمين في دولة الإمارات، وتجمع بين خدمات مصرفية من بنك أبوظبي التجاري وتجربة Nomo الرقمية بحسب الأهلية والمنتج المتاح. من خلال التطبيق يمكن إدارة الحسابات، متابعة الرصيد والحركات، إجراء التحويلات، استخدام بعض خدمات الدفع، والوصول إلى منتجات مالية رقمية دون الحاجة إلى زيارة الفرع في كل مرة. تختلف الخدمات الفعلية وفق نوع الحساب والجنسية ومتطلبات البنك.
هل يمكن لأي شخص في الإمارات فتح حساب عبر ADCB | Nomo UAE؟
لا يعني توفر التطبيق أن فتح الحساب متاح لجميع المستخدمين تلقائياً. تعتمد الأهلية عادةً على عوامل مثل العمر، الإقامة، الجنسية، نوع الهوية أو الوثائق المطلوبة، ومتطلبات التحقق التي يحددها البنك والجهات التنظيمية. أثناء التسجيل قد يُطلب تقديم بيانات شخصية، رقم هاتف إماراتي، هوية إماراتية أو جواز سفر، وإثباتات إضافية. يُفضّل مراجعة شروط الأهلية داخل التطبيق قبل البدء.
هل تطبيق ADCB | Nomo UAE آمن للاستخدام وإجراء التحويلات؟
يستخدم التطبيق عادةً وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق من الهوية، رموز التحقق، والتنبيهات المتعلقة بالعمليات، إلا أن مستوى الأمان يعتمد أيضاً على طريقة استخدامك للجهاز والحساب. لا تشارك كلمة المرور أو رمز التحقق مع أي شخص، وتجنب تثبيت التطبيق من مصادر غير رسمية أو استخدام شبكات عامة عند تنفيذ عمليات مالية. راجع اسم المستفيد والمبلغ جيداً قبل تأكيد أي تحويل.
ما الرسوم أو الحدود المرتبطة بخدمات ADCB | Nomo UAE؟
قد تختلف الرسوم والحدود بحسب نوع الحساب، العملة، الخدمة، الدولة المستقبلة، وباقة العميل. فقد توجد حدود يومية أو شهرية للتحويلات والسحب والدفع، كما قد تُطبق رسوم على بعض التحويلات الدولية أو خدمات البطاقات أو تحويل العملات. لا ينبغي الاعتماد على معلومات قديمة منشورة خارج التطبيق؛ افحص جدول الرسوم والشروط الظاهر قبل تأكيد العملية، لأن التكلفة النهائية قد تتغير وفق تفاصيل المعاملة.
ماذا أفعل إذا واجهت مشكلة في التسجيل أو التحويل أو تسجيل الدخول؟
ابدأ بالتأكد من تحديث التطبيق، واستقرار اتصال الإنترنت، وصحة رقم الهاتف والبيانات المدخلة، ثم أعد المحاولة بعد إغلاق التطبيق وفتحه. إذا تعذر إكمال التحقق أو ظهرت عملية معلقة، استخدم مركز المساعدة أو قنوات دعم ADCB وNomo الرسمية الموجودة داخل التطبيق أو على المواقع المعتمدة. لا تنشئ حساباً جديداً بشكل متكرر ولا ترسل بياناتك السرية عبر البريد أو الرسائل غير الموثوقة، واحتفظ برقم المرجع عند التواصل مع الدعم.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- BLME Tech
- اسم الحزمة
- com.adcb.bank.app
- الإصدار
- 5.15.0
- أندرويد
- يختلف حسب الجهاز
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر support@nomobank.com، أو زيارة https://www.nomobank.com/، أو الاطلاع على https://www.nomobank.com/privacy-notice.