

Brubank: tu banco digital
Brubankشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.2من 5
- التنزيلات
- 5.00M
- أندرويد
- 6.0
لقطات الشاشة
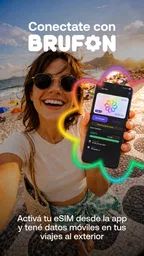
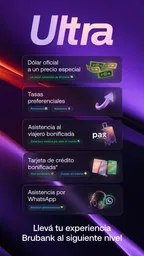
تحليل من إعداد Appxis
أرى أن Brubank أنسب لمن يريد إدارة جزء كبير من حياته المالية من الهاتف، لا لمن يتوقع أن يحل تطبيق واحد كل احتياجاته المصرفية بلا أي تنازلات. ففكرته تجمع خدمات مالية متعددة في مكان واحد، وهذا مريح حين يكون هدفك متابعة المال وإنجاز المهام اليومية من شاشة واحدة. لكنني أتعامل معه كبنك رقمي يحتاج المستخدم إلى فهم حدوده وشروط خدماته، لا كاختصار يلغي الحاجة إلى المقارنة أو التخطيط.
أكثر ما يلفتني في هذا النوع من التطبيقات هو أن القيمة الحقيقية لا تأتي من كثرة الأقسام وحدها، بل من سهولة الانتقال بينها من دون فقدان صورة واضحة عن الرصيد والالتزامات. يضم Brubank أدوات مصرفية إلى جانب خيارات مثل الاستثمارات والقروض والبطاقات والخصومات، لذلك قد يكون مناسبًا لمن يفضل استكشاف احتياجاته المالية داخل تطبيق واحد. وجود هذه الخيارات لا يعني أن كل خيار يلائم كل شخص؛ فالقرار الجيد يبدأ بمعرفة ما تحتاج إليه فعلًا، ثم مراجعة الشروط والتكلفة والمخاطر قبل تنفيذ أي خطوة.
Brubank تطبيق مجاني للشؤون المالية من مطوّره Brubank، ويبلغ متوسط تقييمه 4.2 من نحو 282 ألف تقييم، مع أكثر من 5 ملايين عملية تثبيت. هذه مؤشرات على انتشار ملحوظ، لكنها لا تخبرني وحدها إن كانت التجربة مناسبة لظروفي أو إن كانت خدمة بعينها تلائم احتياجي. أفضّل اعتبارها خلفية مفيدة لا وعدًا بنتيجة محددة. التطبيق مصنف PEGI 3، وبدأ إصداره في 8 يناير 2019؛ أما الإصدار الحالي فهو 2.74.1، ويتطلب Android 6.0 أو أحدث. إذا كان هاتفك يعمل بإصدار أقدم، فهذه نقطة عملية ينبغي التحقق منها قبل أن تجعل التطبيق جزءًا من روتينك المالي.
في الاستخدام اليومي، أنصح بالتفكير فيه على هيئة لوحة متابعة، لا مجرد مكان لفتح الحساب. قبل أن تعتمد عليه في راتب أو دفعات مهمة، حدّد الوظائف التي تحتاجها: الاطلاع على حركة المال، إدارة البطاقة، أو مقارنة خيارات مالية أخرى. ثم اختبر سير العمل بهدوء، مثل مراجعة المعاملة بعد شراء عادي والتأكد من أنك تعرف أين تجد تفاصيلها. هذه الخطوة البسيطة تساعدك على معرفة ما إذا كان تنظيم التطبيق يناسبك، بدل اكتشاف ذلك في يوم مزدحم أو عند اقتراب موعد دفع.
بين يديك البنك الرقمي
عندما بدأت استخدام Brubank لأول مرة، شعرت وكأنني أحمل بنكًا كاملاً في جيبي. يمكنك فتح حساب، متابعة نفقاتك، وتحويل الأموال بسرعة وسهولة. كل ذلك يتم من خلال واجهة مستخدم بسيطة ونظيفة، تجعل من السهل على أي شخص، حتى لأولئك الذين ليسوا خبراء في التكنولوجيا، أن يتأقلموا معها بسرعة.
هذا الانطباع عن سهولة الوصول مهم خصوصًا لمن يتعامل مع المال على دفعات قصيرة خلال اليوم. بدل تأجيل كل مراجعة إلى نهاية الشهر، يمكن أن تجعل الاطلاع المنتظم عادة صغيرة: تفحص الحركة بعد الشراء، تراجع الرصيد قبل التزام قريب، ثم تقرر إن كان الوقت مناسبًا لتحويل المال أو تركه متاحًا. لا أعتبر ذلك بديلًا عن ميزانية مرتبة، لكنه يقلل الاعتماد على الذاكرة، وهي وسيلة غير موثوقة عندما تتعدد المصروفات.
ولمن يسأل إن كان التطبيق مناسبًا للمبتدئ، فبساطة الواجهة التي لاحظتها تساعد على البدء، لكن البساطة لا تعني أن كل المنتجات المالية بسيطة. متابعة الرصيد والمعاملات تختلف عن أخذ قرض أو الدخول في استثمار؛ في النوعين الأخيرين ينبغي قراءة الشروط وفهم الالتزامات والمخاطر قبل الموافقة. نصيحتي أن تبدأ بالمهام الواضحة التي تحتاجها، ثم تستكشف بقية الخيارات فقط عندما يكون لديك سبب محدد، لا لمجرد أنها متاحة في القائمة.
المزيد من المقالات أثناء القراءة
أما التحويلات، فمن المفيد التفكير في توقيتها والتحقق من تفاصيل المستلم قبل تأكيد أي عملية مالية. في يوم عادي قد تدفع ثمن مشتريات، ثم ترسل مبلغًا لشخص قريب، وبعدها تراجع ما تبقى لالتزام الأسبوع. جعل هذه المراجعة عادة يوفر لك فرصة لاكتشاف الخطأ مبكرًا، لكنه لا يلغي ضرورة التأكد من المبلغ والوجهة قبل الإرسال. وفي المدفوعات المهمة، أحتفظ دائمًا بهامش زمني بدل افتراض أن كل إجراء سينجز في اللحظة التي أحتاجها فيها.
هناك أيضًا فرق بين تطبيق مصرفي تستخدمه كواجهة يومية وبين الحساب الذي تعتمد عليه وحده لكل شيء. إن كنت تنتظر راتبًا أو تحتاج إلى وسيلة احتياطية لدفع مستحق لا يحتمل التأخير، فمن الحكمة أن تعرف مسبقًا كيف تصل إلى الدعم وما الخيارات المتاحة لك عند تعذر تنفيذ إجراء. هذا ليس انتقادًا خاصًا بواجهة بعينها، بل قاعدة عملية لأي خدمة مالية رقمية: لا تجعل أول اختبار لعملية حساسة يقع في اللحظة الأخيرة.
سهولة الوصول والتحكم
من الأشياء التي أعجبتني حقًا في Brubank هي سهولة الوصول إلى جميع خدماته. بضغطة زر، يمكنك الاطلاع على رصيدك الحالي، سجل المعاملات، وحتى إعداد إشعارات لتنبيهك عندما تصل إلى حد معين من الإنفاق أو عندما يتم تحصيل دفعة شهرية. هذه الميزات تمنحك سيطرة كاملة على وضعك المالي بكل سهولة.
حتى مع سهولة المتابعة، لا أتعامل مع الإشعارات بوصفها نظام ميزانية كاملًا. التنبيه قد يذكرك بحدث، لكنه لا يقرر إن كان الإنفاق مناسبًا ولا يشرح وحده الصورة الكاملة لالتزاماتك. من المفيد اختيار تنبيهات تخدم سلوكًا محددًا، ثم مراجعة سجل المعاملات دوريًا بدل ترك الإشعارات تتراكم حتى تصبح ضجيجًا. وإذا كان لديك إنفاق متغير، جرّب متابعة فئة أو فترة زمنية بالطريقة التي تساعدك فعلًا على اتخاذ قرار، لا لمجرد جمع تفاصيل كثيرة.
ومن الاستخدامات العملية التي أراها مفيدة فصل المراجعة إلى لحظتين: نظرة سريعة بعد معاملة كبيرة، ومراجعة أهدأ في نهاية الأسبوع. الأولى مناسبة لاكتشاف مبلغ غير متوقع أو عملية نسيت تسجيلها ذهنيًا؛ والثانية تساعدك على فهم ما بقي من المال قبل بداية أسبوع جديد. لا تحتاج إلى تحويل كل شراء صغير إلى مهمة محاسبية، لكن العودة المنتظمة إلى سجل الحركة تساعد على تصحيح المسار قبل أن تتراكم المفاجآت.
عند استخدام البطاقة، من الأفضل أن تعرف مسبقًا كيف تتابع عملياتها وما الخيارات التي يتيحها التطبيق لإدارتها، وأن تتحقق من تفاصيل أي عملية لا تتعرف عليها عبر القنوات الرسمية. لا أفترض أن مجرد وجود البطاقة داخل التطبيق يجعل كل مشكلة قابلة للحل فورًا؛ فالسرعة والنتيجة قد تتعلقان بنوع العملية وإجراءات الجهة المعنية. لذلك أرى أن وضوح طريق الوصول إلى المساعدة جزء من تجربة البنك، مثل وضوح الرصيد وسجل الحركة.
أما المقارنة مع البدائل المعتادة، فتتوقف على ما تبحث عنه. البنك التقليدي قد يكون أفضل لمن يريد التعامل المباشر في الفرع أو لديه علاقة قائمة بخدمات لا يرغب في نقلها. والمحفظة المالية البسيطة قد تكفي لمن يحتاج وسيلة دفع محدودة ولا يريد استكشاف القروض أو الاستثمار. Brubank يبدو أقرب إلى خيار رقمي أوسع لمن يريد جمع عدة جوانب مالية في تطبيق، لكن اتساع الخيارات لا يجعله تلقائيًا أفضل من حسابك الحالي؛ إن كانت أولويتك خدمة بعينها، قارن شروطها وتجربتها بدل الاكتفاء بعدد الأقسام.
ومن الحيل العملية التي توفر وقتًا لاحقًا أن تراجع إعداداتك فور الانتهاء من الإعداد الأولي، لا بعد وقوع مشكلة. تأكد من أن معلومات التواصل حديثة، وأنك تعرف طريقة استعادة الوصول إن تعذر تسجيل الدخول، وأن إشعاراتك مضبوطة على ما تحتاجه. هذه ليست مزايا إضافية بحد ذاتها، لكنها خطوات تجعل استخدام تطبيق مالي أقل ارتباكًا. كما أنني أتجنب حفظ قرارات مهمة اعتمادًا على ذاكرة المحادثات أو الإشعارات؛ أعود إلى تفاصيل العملية داخل التطبيق عند الحاجة.
إذا كان هدفك وضع حد للإنفاق، فابدأ بتحديد رقم واقعي خارج التطبيق ثم استخدم المتابعة لتلاحظ الاقتراب منه. لا تجعل التنبيه سببًا لإيقاف كل إنفاق ضروري، ولا تفترض أن ظهور الرصيد يعني أن كامل المبلغ متاح بعد احتساب الالتزامات القريبة. هذه نقطة دقيقة لكنها مهمة: الرصيد الظاهر لقطة للحظة، بينما ميزانيتك ينبغي أن تراعي ما لم يُخصم بعد وما خصصته لمواعيد لاحقة.
وبالنسبة إلى الخصومات، أنظر إليها كفرصة لتقليل تكلفة شراء كنت ستقوم به أصلًا، لا كسبب لشراء شيء غير مخطط. قيمة الخصم الحقيقية تعتمد على شروط العرض ومدى انطباقه عليك، لذا اقرأ التفاصيل قبل الاعتماد عليه في حساباتك. وينطبق الحذر نفسه على القروض والاستثمارات: وجودها ضمن خيارات التطبيق يسهل الوصول إلى معلوماتها، لكنه لا يجعلها قرارًا تلقائيًا أو مناسبًا للجميع.
الأمان والخصوصية
لا يمكنني الحديث عن تطبيق مصرفي دون التطرق إلى الأمان. Brubank يأخذ هذا الأمر بجدية كبيرة، حيث يقدم تقنيات حماية متقدمة لضمان أمان بياناتك المالية. يتم استخدام التشفير لحماية معلوماتك الشخصية، بالإضافة إلى خيارات المصادقة الثنائية التي تضيف طبقة إضافية من الحماية.
الأمان في الاستخدام اليومي ليس إعدادًا تضغطه مرة ثم تنساه. أستخدم قفلًا قويًا للهاتف، ولا أشارك رموز الدخول أو الموافقات مع أي شخص، وأتجنب فتح الحساب من جهاز لا أملكه. كذلك أتعامل بحذر مع الرسائل التي تطلب بيانات مالية أو تدفعني إلى اتخاذ إجراء عاجل؛ الأفضل الرجوع إلى التطبيق مباشرة بدل اتباع تعليمات من رسالة غير متوقعة. هذه العادات لا تضمن انعدام المخاطر، لكنها تقلل أخطاء يمكن تفاديها.
قبل تثبيت أي تطبيق مصرفي، أتحقق من أنني أنزله من المتجر الرسمي على جهازي، ثم أبقي نظام الهاتف والتطبيق محدثين عندما تتوفر تحديثات مناسبة. يتطلب الإصدار الحالي 2.74.1 نظام Android 6.0 أو أحدث، ومن الأفضل التأكد من توافق الجهاز بدل الاعتماد على أن التطبيق سيعمل بالطريقة نفسها على كل هاتف. قد تختلف سرعة التجربة وسلاستها بحسب الجهاز والاتصال، لذلك لا أفسر أي بطء عابر على أنه دليل كافٍ على مشكلة مالية أو أمنية.
هناك مقايضة واضحة في الاعتماد على الخدمات الرقمية: إنجاز كثير من المهام من الهاتف يوفر الوقت، لكن الوصول للحساب يرتبط أيضًا بسلامة الهاتف والاتصال وإمكانية تسجيل الدخول. إذا فقدت الجهاز أو بدلت رقمك، من المفيد أن تعرف مسبقًا الخطوات الرسمية لاستعادة الحساب. ولا أشارك بيانات الدخول مع أفراد الأسرة حتى لو كنا نتقاسم بعض المصروفات؛ الأفضل أن يظل لكل شخص وصوله الآمن وأن تتم المشاركة بطريقة واضحة ومناسبة.
وقد يسأل المستخدم إن كان التطبيق مناسبًا لمن لا يملك خبرة مصرفية رقمية. في رأيي، يمكن أن يبدأ بخطوات أساسية مثل استكشاف الواجهة ومراجعة الحساب، مع التمهل قبل الالتزام بخدمة ائتمانية أو استثمارية. وإذا كنت تدير أموالًا مشتركة مع شريك أو أسرة، اتفقوا على طريقة توثيق الدفعات والمسؤوليات بدل افتراض أن التطبيق سيحل الخلافات التنظيمية. الأداة تسهل الرؤية والتنفيذ، أما قواعد الاستخدام بين الأشخاص فتحتاج إلى اتفاق واضح.
لمن يناسب، ومتى أختار بديلًا
أرشح التطبيق لمن يريد تجربة مصرفية رقمية يومية، ويستفيد من جمع متابعة المال وخيارات مالية متنوعة في مكان واحد. وقد يناسب كذلك من يفضل إنجاز شؤونه من الهاتف بدل زيارة فرع لكل مهمة بسيطة، بشرط أن تكون خدماته المطلوبة متاحة له وأن يراجع أحكامها بنفسه. وبما أن تنزيله مجاني وتصنيفه العمري PEGI 3، فحاجز التجربة من ناحية السعر منخفض، لكن هذا لا يعني أن المنتجات المالية نفسها بلا تكلفة أو شروط؛ ينبغي فصل مجانية التطبيق عن شروط أي خدمة تستخدمها.
أما من يحتاج دعمًا حضوريًا متكررًا، أو يريد أن تبقى جميع معاملاته ضمن بنك تقليدي يعرفه جيدًا، فقد يكون الاستمرار مع خياره الحالي أريح. وقد يفضل بعض المستخدمين تطبيقًا أبسط إذا كانت حاجتهم الوحيدة متابعة وسيلة دفع محدودة؛ كثرة الأدوات قد تشتت من لا يريدها. كذلك لا أختار تطبيقًا لمجرد شعبيته، ولا أعتبر أكثر من 5 ملايين تثبيت ضمانًا لتوافق التجربة مع احتياجاتي الشخصية.
في سيناريو واقعي، تخيل أن راتبك وصل وتريد توزيع المال بين مصروف الأسبوع وفاتورة مستحقة ومبلغ تتركه جانبًا. أبدأ بمراجعة الحركات، أحسب الالتزامات قبل اتخاذ قرار بشأن المبلغ المتبقي، وأستخدم إشعارًا أو مراجعة لاحقة لتذكير نفسي بالمتابعة. وإذا ظهرت فرصة خصم على شيء أحتاجه، أقرأ شروطها قبل الشراء. هذا الأسلوب يستفيد من اجتماع أدوات متعددة في التطبيق، من دون أن يحول وجود القرض أو الاستثمار إلى دعوة لاستخدامهما أو يخلط بين المال المتاح والمال المخصص لغرض آخر.
أما إذا كنت تعمل لحسابك أو يتغير دخلك من شهر إلى آخر، فقد تفيدك المراجعة المتكررة أكثر من نظرة واحدة في نهاية الشهر. لكنني لن أعتمد على التطبيق وحده لتوقع التدفق النقدي؛ أحتفظ بسجل واضح للمواعيد والمبالغ المنتظرة، وأراجع الأرصدة قبل الالتزام بنفقة كبيرة. هذا نهج عملي لأن متابعة المعاملات تساعد على رؤية ما حدث، لكنها لا تستبدل توقع ما سيحدث أو التأكد من وصول دفعة مستقبلية.
قبل نقل اعتمادك المالي إليه، اسأل نفسك ثلاثة أسئلة عملية: هل أستطيع تنفيذ المهام التي أحتاجها من الهاتف؟ هل أفهم شروط البطاقة أو القرض أو الاستثمار قبل استخدامها؟ وهل لدي خطة بديلة إذا تعذر الوصول في وقت مهم؟ إن كانت إجاباتك واضحة، يصبح تقييم التطبيق أسهل بكثير من الاعتماد على الانطباع الأول. أما إن كانت حاجتك لا تتجاوز استخدامًا محدودًا، فقد يكون الاحتفاظ بحسابك المعتاد وعدم إضافة تطبيق جديد قرارًا منطقيًا.
ما الذي ينبغي أن أفعله عند وجود معاملة غير مفهومة؟ أبدأ بفتح سجل الحركة والتحقق من التاريخ والمبلغ والتفاصيل، ثم أستخدم وسائل التواصل الرسمية المتاحة داخل الخدمة لطلب المساعدة عند الحاجة. ومن الأفضل ألا أكرر الدفع فورًا لمجرد أن العملية الأولى لم تبدُ واضحة؛ أتحقق من حالتها أولًا لتجنب تكرار الالتزام. هذه طريقة حذرة تنفع مع أي خدمة مالية رقمية، خصوصًا عندما يكون المبلغ مهمًا أو الموعد قريبًا.
السؤال الآخر هو ما إذا كان التطبيق يغني عن كل تعامل مصرفي آخر. لا أرى أن الإجابة واحدة للجميع؛ من لديه احتياجات خاصة أو يعتمد على خدمات قائمة في بنك آخر قد يستفيد من استخدام Brubank إلى جانبها بدل إغلاق البديل مباشرة. جرّب المهام الأقل حساسية أولًا، وتأكد من أن تفاصيل الحساب والبطاقة تناسب طريقة استخدامك، ثم قرر إن كان من المعقول جعله خيارك الأساسي. بهذه الطريقة يكون الانتقال قرارًا مبنيًا على تجربة شخصية لا توقعًا مبالغًا فيه.
حكمي بعد النظر إلى التجربة
في النهاية، إذا كنت تبحث عن بنك رقمي يقدم لك كل ما تحتاجه لإدارة أموالك بشكل فعال وسهل، فإن Brubank يستحق التجربة. سواء كنت مستخدمًا جديدًا في عالم البنوك الرقمية أو كنت تبحث عن تحسين تجربتك المصرفية الحالية، هذا التطبيق يقدم لك الأدوات التي تحتاجها لتحقيق ذلك.
لكن توصية كهذه لها شرط مهم: أن تختار الأدوات التي تناسبك، وألا تخلط بين سهولة الوصول وسهولة القرار المالي. وجود خيارات متعددة مفيد عندما تعرف ما تبحث عنه، وقد يتحول إلى تشتيت إذا فتحت خدمات لا تحتاجها أو قبلت التزامات لم تراجعها. بالنسبة إليّ، أفضل طريقة للاستفادة منه هي أن أبدأ بالمتابعة اليومية، وأضبط التنبيهات باعتدال، وأختبر خطواتي قبل الاعتماد عليه في مهمة لا تحتمل التأخير.
تقييمه المتوسط البالغ 4.2 من نحو 282 ألف تقييم يمنح فكرة عامة عن انطباعات عدد كبير من المستخدمين، لكنه لا يحسم مسائل مثل ملاءمة الخدمة لحسابك أو سرعة حل حالة معينة. لذلك أوازن بين هذا الانتشار وبين احتياجاتي المحددة، وأقرأ الشروط ذات الصلة قبل استخدام أي منتج مالي. كما أضع في الحسبان أن التطبيق مجاني، بينما قد ترتبط الخدمات التي يقدمها بأحكام وتكاليف مختلفة؛ المجانية هنا لا ينبغي أن تُفهم على أنها حكم مسبق على كل عملية.
خلاصتي أن Brubank خيار يستحق النظر لمن يريد بنكًا رقميًا واسع الاستخدام على الهاتف ويستفيد من تعدد الأدوات، لا سيما إذا كان مرتاحًا لإدارة شؤونه بنفسه ومراجعة التفاصيل قبل اتخاذ قرارات مالية. أما إن كانت أولويتك التعامل الحضوري أو خدمة واحدة محددة أو وجود بديل جاهز لكل مهمة حساسة، فالمقارنة مع بنكك الحالي قد تكون أفضل من الانتقال الكامل. ابدأ بما تحتاجه فعلًا، واختبر التجربة في يوم عادي، ثم قرر إن كان مكانًا مناسبًا لإدارة أموالك على المدى الطويل.
الإيجابيات
- واجهة مستخدم سهلة الاستخدام.
- دعم عملاء متاح على مدار الساعة.
- عمليات مالية سريعة وموثوقة.
- إمكانية إدارة الحسابات بسهولة.
- أمان عالي وحماية للبيانات.
السلبيات
- غير متاح في جميع البلدان.
- قد توجد رسوم خفية.
- يتطلب اتصال إنترنت مستقر.
- خيارات استثمار محدودة.
- لا يدعم جميع العملات.
الأسئلة الشائعة حول Brubank: tu banco digital
ما هي برفانك؟
برفانك هو بنك رقمي يوفر خدمات مصرفية مبتكرة عبر الإنترنت. يتيح للمستخدمين إجراء المعاملات المالية المختلفة، مثل تحويل الأموال ودفع الفواتير، بكل سهولة وأمان. التطبيق مصمم لمساعدة الأفراد في إدارة أموالهم بشكل أكثر فعالية من خلال واجهة مستخدم سهلة وبسيطة.
هل برفانك آمن للاستخدام؟
نعم، برفانك يعتبر آمنًا للغاية للاستخدام. يستخدم التطبيق تقنيات التشفير المتقدمة لحماية بيانات المستخدمين وضمان سرية المعاملات المالية. بالإضافة إلى ذلك، يتم تحديث الأمان بانتظام للحماية من التهديدات الأمنية الحديثة. من المهم أيضًا للمستخدمين اتباع نصائح الأمان مثل استخدام كلمات مرور قوية.
ما هي المزايا الرئيسية لتطبيق برفانك؟
تطبيق برفانك يقدم العديد من المزايا مثل القدرة على إدارة الحسابات المصرفية في أي وقت ومن أي مكان، وتحويل الأموال بسرعة، ودفع الفواتير بشكل مباشر من التطبيق. كما يقدم التطبيق إشعارات فورية للتحديثات والأنشطة المالية، مما يجعل من السهل مراقبة الحسابات والتحكم في النفقات.
هل يتوفر برفانك على جميع الأجهزة المحمولة؟
نعم، برفانك متاح على جميع الأجهزة المحمولة التي تعمل بنظامي التشغيل Android وiOS. يمكن للمستخدمين تحميل التطبيق من متجر Google Play أو App Store والاستفادة من جميع المزايا والخدمات التي يقدمها البنك الرقمي مباشرة من هواتفهم الذكية.
هل توجد رسوم على استخدام برفانك؟
برفانك يقدم العديد من خدماته مجانًا، ولكن قد تكون هناك بعض الرسوم على خدمات معينة مثل التحويلات الدولية أو استخدام أجهزة الصراف الآلي خارج الشبكة. يُنصح المستخدمون بالتحقق من هيكل الرسوم الخاص بالتطبيق لمعرفة أي تكاليف محتملة قد تنطبق على معاملاتهم.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Brubank
- اسم الحزمة
- com.brubank
- الإصدار
- 2.74.1
- أندرويد
- 6.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر ayuda@brubank.com، أو زيارة https://www.brubank.com/، أو الاطلاع على https://brubank.com/politicasprivacidadapps.