

Ajman Bank One
Ajman Bankشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.6من 5
- التنزيلات
- 100.00K
- أندرويد
- 7.0
لقطات الشاشة
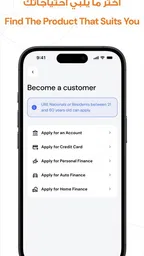
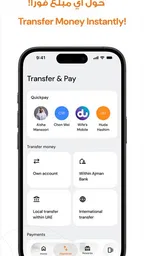
تحليل من إعداد Appxis
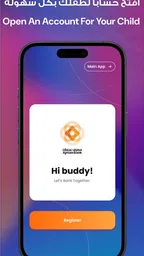
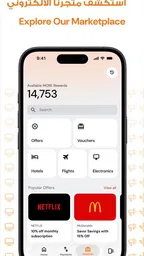
عندما أفتح تطبيق Ajman Bank One، لا أبحث عن تجربة مليئة بالمؤثرات أو القوائم المعقدة؛ أريده أن يختصر خطواتي المصرفية اليومية ويجعل متابعة حسابي أقل إزعاجًا. هذا التطبيق من فئة الشؤون المالية، وطوّره Ajman Bank، وتتمحور فكرته حول الوصول إلى الاحتياجات المصرفية من الهاتف بدل الاعتماد على زيارة الفرع لكل مهمة صغيرة. بعد استخدامه، أراه مناسبًا خصوصًا لمن يريد قناة مصرفية مباشرة مرتبطة بمصرف عجمان، لا لمن يبحث عن تطبيق مالي عام يجمع حسابات بنوك متعددة في مكان واحد.
الانطباع الأول جيد لأن التطبيق مجاني، وتصنيفه العمري PEGI 3، كما أن متطلبات تشغيله تبدأ من أندرويد 7.0، وهي نقطة عملية لأصحاب الأجهزة التي ليست حديثة جدًا. ويظهر له متوسط تقييم يبلغ 4.6 من نحو 4.8 آلاف تقييم، مع أكثر من 100 ألف تثبيت، وهي مؤشرات تمنحني قدرًا معقولًا من الثقة بأن هناك قاعدة مستخدمين فعلية تعتمد عليه. لكن الأرقام وحدها لا تحسم القرار؛ التطبيق المصرفي الناجح هو الذي يبقى مفيدًا بعد انتهاء فضول التجربة الأولى، ويقلل الاحتكاك في كل مرة أحتاج فيها إلى إنجاز أمر مالي.
من سهولة الأسبوع الأول إلى قيمة الاستخدام المستمر
عندما أتجاوز سهولة البداية، أقيّم قيمة التطبيق بما يضيفه إلى روتيني من دون أن يجعل متابعة المال مهمة يومية مرهقة. أرى أن الاستخدام المنتظم والمرتبط بحاجة واضحة هو الأجدى: أفتح التطبيق حين أحتاج إلى مراجعة حسابي، ثم أعود إلى شؤوني. ومن هنا أنتقل إلى سؤال الاستمرارية: كيف أحافظ على فائدة هذه العادة مع الوقت؟
ما الذي يجعل البداية مريحة؟
في الأسبوع الأول، تكون قيمة Ajman Bank One واضحة لأي عميل يريد إدارة علاقته مع مصرف عجمان من الهاتف. بدل التنقل بين قنوات مختلفة، أبدأ من تطبيق مخصص للبنك نفسه، وهذا يقلل التشتت ويجعل نقطة الوصول إلى الخدمات المصرفية معروفة. بالنسبة لي، هذه البساطة أهم من كثرة الخيارات؛ فالمستخدم لا يفتح التطبيق المصرفي للترفيه، بل يريد الوصول بسرعة إلى ما يحتاجه ثم العودة إلى يومه.
أرى أن أفضل طريقة لتقييمه في البداية هي ألا أتعامل معه كتطبيق أفتحه مرة واحدة ثم أنساه. أستخدمه في مواقف صغيرة ومتكررة: مراجعة وضع الحساب قبل شراء مهم، التأكد من حركة مالية بعد إتمامها، أو متابعة الرصيد قبل دفع التزام قريب. بهذه الطريقة أكتشف مبكرًا إن كانت طريقة التنقل تناسبني، وإن كانت المعلومات التي أحتاج إليها تظهر في المكان المتوقع، وإن كان التطبيق يخفف فعلًا الحاجة إلى القنوات التقليدية.
وجود المطوّر باسم Ajman Bank يمنح التجربة هوية واضحة. أنا لا أتعامل مع أداة مالية مجهولة المصدر، بل مع واجهة رقمية مرتبطة بالبنك الذي أتعامل معه. هذه النقطة مهمة عند مقارنة التطبيق بخدمات مالية مستقلة؛ فالتطبيق المستقل قد يكون أجمل في عرض الميزانية أو جمع البيانات، لكنه لا يكون بالضرورة القناة الطبيعية لإدارة خدمات مصرف عجمان نفسها.
استخدام مشترك مع حدود واضحة
في البيت، قد يسألني شخص آخر عن الرصيد المتاح لدفع مشتريات أو فاتورة، لكن سهولة حمل الهاتف لا تعني أن مشاركة الجهاز أو بيانات الدخول فكرة مناسبة. أتعامل مع التطبيق بوصفه نافذتي الشخصية إلى علاقتي المصرفية، وأفضّل أن يراجع كل صاحب حساب شؤونه من وصوله الخاص بدل أن أجعل هاتفًا واحدًا نقطة دخول مشتركة للجميع. هذا التمييز مهم حتى في منزل يثق أفراده بعضهم ببعض؛ فالثقة العائلية لا تلغي الحاجة إلى إبقاء الحسابات والقرارات المالية منفصلة.
المزيد من المقالات أثناء القراءة
إذا كان الهاتف يُستخدم أحيانًا من أكثر من شخص، أحرص على إنهاء جلستي المصرفية قبل تسليمه، وأتجنب ترك التطبيق مفتوحًا بينما أنشغل بمهمة أخرى. لا أتعامل مع جهاز العائلة كأنه بديل عن جهاز شخصي عند إنجاز معاملة خاصة. هذه عادات بسيطة، لكنها تمنع الخلط بين سهولة الوصول وبين السماح للآخرين بالاطلاع على تفاصيل لا تخصهم.
سيناريو يومي يوضح فائدته
لنفترض أنني أستعد لدفع فاتورة أو شراء منزلي في نهاية الشهر. بدل أن أعتمد على تقدير تقريبي للرصيد، أفتح التطبيق قبل العملية، أراجع وضعي المالي، ثم أعود إليه بعد الدفع لأتأكد من أن الحركة ظهرت كما أتوقع. هذا الاستخدام البسيط يضيف قيمة حقيقية لأنه يحول التطبيق إلى نقطة تحقق سريعة، لا إلى برنامج لا أفتحه إلا عند حدوث مشكلة.
وفي سيناريو آخر، قد أكون خارج المنزل وأحتاج إلى متابعة حسابي دون البحث عن جهاز كمبيوتر أو تأجيل المهمة إلى وقت لاحق. هنا تكون ميزة الهاتف واضحة: التطبيق موجود في الجهاز الذي أحمله عادة، والوصول إليه يصبح جزءًا من الروتين. لكنني لا أنصح بتحويل كل تنبيه مالي إلى مصدر قلق؛ الأفضل تحديد أوقات معقولة للمراجعة، لأن الفحص المتكرر بلا سبب قد يزيد التوتر بدل أن يحسن إدارة المال.
ولمن يدير مصروفات منزلية مع شريك أو قريب، أرى أن خطوة مفيدة هي الاتفاق على من يتابع كل التزام، لا تداول الهاتف أو بيانات الحساب بين أفراد المنزل. يمكن لشخص أن يتولى مراجعة موعد فاتورة، بينما يتحقق صاحب الحساب بنفسه من الحركة عند الحاجة. بهذه الطريقة يصبح التنسيق حول المسؤولية واضحًا من دون تحويل الوصول المصرفي إلى نشاط جماعي أو افتراض وجود أدوات مشاركة داخل التطبيق.
القيمة بعد انتهاء الحماس الأول
بعد مرور الشهر الأول، يتغير معيار الحكم. لم يعد السؤال: هل استطعت فتح التطبيق وفهم فكرته؟ بل: هل أعود إليه لأن وجوده يوفر عليّ وقتًا أو يمنحني وضوحًا لا أحصل عليه بسهولة من البدائل؟ في رأيي، تستمر فائدته عندما يكون المستخدم عميلًا لمصرف عجمان ويحتاج إلى متابعة مصرفية منتظمة من الهاتف. عندها يصبح التطبيق عادة عملية، مثل مراجعة الحساب قبل الالتزامات أو بعد العمليات المهمة.
أما إذا كنت أبحث عن لوحة شاملة لكل حساباتي في بنوك مختلفة، أو عن أدوات متقدمة لتحليل الإنفاق وبناء ميزانية مفصلة، فقد تكون خدمة مالية متخصصة أنسب. Ajman Bank One ليس بديلًا عامًا لكل تطبيقات إدارة المال؛ قوته الأساسية في علاقته المباشرة بمصرف عجمان. لذلك، القرار الصحيح يعتمد أولًا على علاقتك بالبنك، لا على تقييم التطبيق وحده.
أحب في هذا النوع من التطبيقات أن قيمته لا تحتاج إلى استخدام طويل في كل جلسة. إذا كان التطبيق يؤدي وظيفته، فأنا أفتحه لدقائق قليلة، أجد ما أحتاجه، ثم أغلقه. هذه علامة جيدة على تصميم عملي، لكن بشرط أن تبقى المعلومات مفهومة وأن تكون خطوات الوصول منطقية. التطبيق المصرفي الذي يجبرني على التجول بين صفحات كثيرة يفقد ميزته حتى لو كان غنيًا بالوظائف.
كيف أقارنه بالبدائل المعتادة؟
المقارنة الأولى تكون مع زيارة الفرع أو الاعتماد على التواصل المباشر مع البنك. الهاتف يكسب في المهام السريعة التي لا تستدعي حضورًا شخصيًا، بينما يظل الفرع أو الدعم المباشر أكثر ملاءمة للمشكلات المعقدة، أو الحالات التي تحتاج إلى شرح وتحقق يتجاوزان الاستخدام العادي للتطبيق. لذلك لا أرى التطبيق بديلًا كاملًا لكل شيء؛ أراه قناة يومية تختصر الأعمال الروتينية، مع بقاء القنوات الأخرى مهمة عند الحاجة.
المقارنة الثانية تكون مع تطبيقات الميزانية المستقلة. تلك التطبيقات قد تمنحني تصنيفات ورسومًا وتحليلات أوسع، لكنها لا تحل محل تطبيق البنك عندما أحتاج إلى التعامل مع حسابي لدى مصرف عجمان. استخدام الاثنين قد يكون منطقيًا لمن يريد تحليل الإنفاق بعمق، لكن ذلك يعني أيضًا مزيدًا من التطبيقات وربما مزيدًا من الصيانة. إذا كان هدفي الأساسي هو الوصول المصرفي المباشر، فأفضل عدم تحميل نفسي أدوات إضافية لا أحتاجها.
ومن ناحية أخرى، قد يفضل بعض المستخدمين منصة مصرفية عامة أو تطبيقًا يجمع مؤسسات مالية متعددة. هذا الخيار مفيد لمن يريد صورة موحدة عن أمواله، لكنه قد لا يمنح العلاقة نفسها مع البنك أو التفاصيل نفسها التي يتوقعها عميل مصرف عجمان من تطبيقه الرسمي. بالنسبة لي، التطبيق المتخصص يفوز عندما تكون الأولوية للحساب البنكي الأساسي، بينما يفوز البديل العام عندما تكون الأولوية للتجميع والمقارنة بين مؤسسات متعددة.
التنسيق من دون خلط الحسابات
عندما تتوزع مسؤوليات المنزل، أبدأ بتحديد ما يحتاج إلى متابعة فعلية: التزام قريب، عملية شراء كبيرة، أو مراجعة حركة ظهرت بعد دفع مشترك. لا أحتاج إلى فتح التطبيق أمام الجميع كي ننسق؛ يكفي أن يتفق أفراد المنزل على من يتابع كل بند، ثم يراجع صاحب الحساب تفاصيله بنفسه. هذا الأسلوب يحافظ على خصوصية الحساب ويقلل الالتباس حول من اتخذ قرار الدفع أو من تحقق من الحركة.
ومن المفيد أيضًا ألا أخلط بين رصيد الحساب وبين ميزانية المنزل المتفق عليها. التطبيق يساعدني في متابعة العلاقة المصرفية، لكن توزيع المصروفات بين أفراد الأسرة يظل قرارًا وتنظيمًا خارج التطبيق. إذا كنا نحتاج إلى سجل مشترك للنفقات أو إلى تحليل مفصل لما ينفقه كل شخص، فقد تكون أداة ميزانية مناسبة إلى جانب التطبيق، مع إدخال المعلومات بموافقة أصحابها وبطريقة تناسبهم. أما إذا كان المطلوب مجرد متابعة حساب مصرف عجمان، فإضافة نظام آخر قد تكون عبئًا لا ضرورة له.
الصيانة التي يحتاجها المستخدم
أي تطبيق مالي يحتاج إلى قدر من الانضباط، حتى لو كان مجانيًا. أحافظ على تحديثه عندما تتوفر نسخة أحدث، وأراجع أن نظام هاتفي متوافق معه، خصوصًا أن الإصدار الحالي هو 2.0.13. لا أتعامل مع التحديث كإجراء شكلي؛ في التطبيقات المصرفية قد يكون من الأفضل استخدام النسخة الحالية بدل تأجيل التحديثات لفترات طويلة، لأن الاستقرار والتوافق جزء من الثقة اليومية.
كما أن الصيانة لا تتعلق بالتطبيق وحده. أراجع إعدادات هاتفي، وأحرص على عدم ترك الجهاز مفتوحًا في مكان مشترك، وأتجنب استخدام حسابي المصرفي على جهاز لا أتحكم فيه. هذه ليست عيوبًا في Ajman Bank One، بل مسؤوليات طبيعية تصاحب أي خدمة مالية على الهاتف. التطبيق قد يسهل الوصول، لكنه لا يلغي الحاجة إلى عادات استخدام حذرة.
ومن النصائح العملية التي أجدها مفيدة أن أخصص لحظة ثابتة خلال الأسبوع لمراجعة الحركات بدل فتح التطبيق عشوائيًا طوال اليوم. أستفيد من التطبيق أكثر عندما أربطه بعادة واضحة: مراجعة بعد الراتب، تحقق قبل الالتزامات، أو متابعة بعد عملية كبيرة. بهذه الطريقة يصبح وجوده في الهاتف ذا قيمة متكررة، لا مجرد تثبيت أنساه بعد أيام.
العمر والثقة في الاستخدام المنزلي
تصنيف PEGI 3 يعكس ملاءمة عمرية عامة، لكنه لا يعني أن التطبيق موجه للأطفال لإدارة شؤون مالية أو أن استخدامه ينبغي أن يكون مشتركًا معهم. في رأيي، من الأفضل أن يبقى التعامل مع الحساب ضمن مسؤولية صاحبه، وأن يشرح البالغ لأفراد المنزل ما يلزمهم عن الميزانية أو موعد الفاتورة من دون منحهم الهاتف مفتوحًا على الحساب. التصنيف العمري لا يحل محل حكم الأسرة بشأن الخصوصية والإشراف.
الثقة هنا عملية وليست مجرد شعور. أقرر مسبقًا أي معلومات يمكن مشاركتها في نقاش منزلي، وأترك تفاصيل الحساب والحركات لصاحبها. وإذا احتاج فرد من الأسرة إلى معرفة ما إذا كان مبلغ معين متاحًا، يمكن لصاحب الحساب أن يتحقق ويشارك القرار المناسب من دون أن تصبح بيانات الدخول وسيلة للتنسيق. هذا حد صحي خصوصًا عندما يستخدم أكثر من شخص الجهاز نفسه لأغراض يومية.
متى يبدأ الاستخدام في إحداث إرهاق؟
مصدر الإرهاق الأول لأي تطبيق مصرفي هو الحاجة إلى التحقق المتكرر. عندما أفتح التطبيق بدافع القلق لا بدافع مهمة واضحة، تتحول الأداة إلى عبء نفسي. لذلك أفرق بين المراجعة المفيدة، مثل التأكد من حركة محددة، وبين التصفح المستمر الذي لا يضيف قرارًا جديدًا. قيمة التطبيق ترتفع عندما يساعدني على اتخاذ قرار مالي، وتنخفض عندما يصبح مجرد عادة قلق.
مصدر آخر للإرهاق هو توقع أن يحل التطبيق كل أنواع الاحتياجات المالية. Ajman Bank One مناسب للوصول إلى الخدمات المصرفية الخاصة بمصرف عجمان، لكنه ليس بالضرورة دفتر ميزانية شخصيًا أو مستشارًا لإدارة الإنفاق. إذا دخلت إليه وأنا أتوقع تقارير مالية متقدمة أو إدارة حسابات خارجية، فقد أشعر بأنه محدود، بينما المشكلة في الحقيقة هي عدم تطابق الأداة مع الهدف.
وقد يشعر المستخدم بالإرهاق إذا كان يفضل إنجاز الأمور المصرفية عبر موظف يشرح كل خطوة. التطبيق يتطلب استعدادًا للتعامل الذاتي مع المهام وفهم ما يظهر على الشاشة. هذا ليس عيبًا لمن يحب السرعة والاستقلالية، لكنه قد يكون سببًا كافيًا لاختيار الفرع أو الدعم المباشر في بعض الحالات. أنا أفضل التطبيق للعمليات الواضحة، وألجأ إلى المساعدة البشرية عندما تكون المسألة حساسة أو غير مفهومة.
لمن أوصي به، ومن الأفضل أن يتجاوزه؟
أوصي به أولًا لعملاء مصرف عجمان الذين يريدون قناة هاتفية ثابتة لمتابعة احتياجاتهم المصرفية. كما أراه مناسبًا لمن يراجع حسابه أثناء التنقل، أو لمن يريد تقليل الاعتماد على الزيارات المتكررة للفرع في الأمور اليومية. كونه مجانيًا يجعله تجربة منخفضة التكلفة من ناحية الاشتراك، لكن القيمة الفعلية ستظهر فقط إذا كان البنك جزءًا من حياتك المالية بالفعل.
أما من لا يملك علاقة مع مصرف عجمان، فلن يكون التطبيق خيارًا منطقيًا لمجرد أنه تطبيق مالي. كذلك قد يفضله المستخدم الذي يحتاج إلى أدوات تحليل واسعة أو تجميع شامل لحسابات متعددة أقل من تطبيق متخصص في إدارة الميزانية. لا أرى سببًا لتثبيته إذا كان استخدامك المصرفي نادرًا جدًا ولا تحتاج إلى متابعة هاتفية؛ في هذه الحالة قد تكفيك قنواتك المعتادة.
هناك أيضًا سؤال عملي حول سهولة الاعتماد عليه على المدى الطويل: هل أحتاج إلى فتحه يوميًا؟ في رأيي، لا. الاستخدام الأفضل ليس كثيفًا بالضرورة، بل منتظم ومرتبط بأحداث مالية مهمة. التطبيق الذي أفتحه عند الحاجة ويعطيني نقطة وصول واضحة قد يكون أنفع من تطبيق أستخدمه كثيرًا دون هدف. هذه نقطة مهمة لمن يقيس قيمة التطبيقات بعدد مرات فتحها بدل مقدار الوقت والجهد الذي توفره.
أسئلة عملية قبل أن أجعله جزءًا من روتيني
هل يلائمني إذا كان هاتفي قديمًا؟ يمكن أن يكون خيارًا عمليًا على أجهزة أندرويد التي تعمل بإصدار 7.0 أو أحدث، لكنني أتحقق من توافق جهازي ومن وجود مساحة مناسبة قبل الاعتماد عليه. وإذا كان الهاتف بطيئًا أو مشتركًا، لا أعتبر ذلك سببًا لمشاركة الوصول المصرفي؛ الأفضل استخدام قناة أستطيع التعامل معها بخصوصية وراحة.
هل يغني عن الفرع؟ ليس في كل موقف. أستخدم الهاتف للمتابعة التي أستطيع إنجازها بوضوح، وأختار التواصل المباشر عندما أحتاج إلى شرح أو مساعدة في مسألة غير معتادة. وهل يناسب حسابات بنوك أخرى؟ لا أتعامل معه كمنصة لتجميعها؛ إذا كانت هذه حاجتي الأساسية، أبحث عن أداة مصممة لهذا الغرض وأحتفظ بالتطبيق المصرفي لقناته الخاصة.
أما إذا كان أكثر من فرد في المنزل يحتاج إلى متابعة المال، فالأفضل أن تكون لكل شخص حدود وصوله ومسؤوليته، وأن يتفق الجميع على طريقة لمناقشة الالتزامات المشتركة من دون تبادل بيانات الحساب. بهذه الطريقة يمكن أن يخدم التطبيق صاحب الحساب في متابعة شؤونه، فيما يبقى تنسيق مصروفات البيت قرارًا واضحًا بين أفراد الأسرة، لا افتراضًا بأن الهاتف أو التطبيق يدير هذا التنسيق عنهم.
الخلاصة بعد اختبار الاستمرارية
بعد تجاوز جاذبية التثبيت الأول، أجد أن Ajman Bank One يحتفظ بمبرر وجوده عندما يكون المستخدم عميلًا لمصرف عجمان ويريد إدارة احتياجاته المصرفية من الهاتف بطريقة مباشرة. قوته ليست في كونه منصة مالية شاملة، بل في كونه أداة مرتبطة بالبنك وتناسب المهام المتكررة التي لا تستحق زيارة الفرع. هذه فائدة هادئة، لكنها قد تصبح جزءًا ثابتًا من الروتين إذا استُخدمت بانتظام معتدل.
أقدّر أن التطبيق متاح مجانًا، وأن تصنيفه PEGI 3، وأنه يعمل ابتداءً من أندرويد 7.0، لأن ذلك يجعله قابلًا للتجربة لدى شريحة واسعة من مستخدمي أندرويد. كما أن إطلاقه في 31/03/2023 ووجود نسخة حالية برقم 2.0.13 يعكسان منتجًا له حضور مستمر في المتجر، من دون أن يكون ذلك وحده ضمانًا لتجربة مثالية لكل جهاز أو لكل مستخدم.
حكمي النهائي بسيط: يستحق مساحة دائمة على الهاتف إذا كان مصرف عجمان هو بنكك وتحتاج إلى متابعة متكررة من الهاتف. أما إذا كنت تبحث عن تطبيق شامل للميزانية أو منصة تجمع كل مؤسساتك المالية، فاختر أداة مصممة لذلك بدل تحميل هذا التطبيق توقعات لا يخدمها. بالنسبة لي، قيمته طويلة الأمد تأتي من تقليل الخطوات في اللحظات اليومية، ومن تحويل المتابعة المصرفية إلى عادة قصيرة وواضحة بدل مهمة مؤجلة.
وبهذا المعنى، لا أحتاج إلى فتحه لمجرد وجوده، ولا إلى استخدامه طوال الوقت كي أعتبره ناجحًا. يكفي أن يكون حاضرًا عندما أحتاج إلى مراجعة حسابي أو متابعة حركة مالية، وأن يظل الوصول إليه جزءًا موثوقًا من روتيني المصرفي. إذا كان هذا هو احتياجك تحديدًا، فأرى أن Ajman Bank One خيار عملي يستحق التجربة والاستمرار.
الإيجابيات
- واجهة عربية وإنجليزية تسهّل استخدام التطبيق لمختلف العملاء.
- إمكانية متابعة أرصدة الحسابات والبطاقات في مكان واحد.
- تنفيذ التحويلات ودفع الفواتير دون الحاجة لزيارة الفرع.
- إشعارات فورية تساعد على مراقبة العمليات المالية.
- يوفر وسائل تواصل مع البنك وطلب الدعم من داخل التطبيق.
السلبيات
- قد تتطلب بعض الخدمات تفعيلًا مسبقًا من البنك أو زيارة الفرع.
- تجربة الاستخدام تعتمد بدرجة كبيرة على استقرار الاتصال بالإنترنت.
- قد تختلف الخدمات المتاحة حسب نوع الحساب أو البطاقة.
- إجراءات التحقق الأمني قد تجعل تسجيل الدخول أبطأ أحيانًا.
- قد يواجه بعض المستخدمين صعوبة في التنقل بعد التحديثات.
الأسئلة الشائعة حول Ajman Bank One
ما هو تطبيق Ajman Bank One، وما الخدمات التي يقدمها؟
تطبيق Ajman Bank One هو المنصة المصرفية الرقمية لبنك عجمان، ويتيح للعملاء إدارة حساباتهم من الهاتف بسهولة. من خلاله يمكن الاطلاع على الأرصدة وكشوف الحساب، تحويل الأموال محليًا ودوليًا، دفع بعض الفواتير، إدارة البطاقات، متابعة المعاملات، والوصول إلى معلومات المنتجات المصرفية. تختلف الخدمات المتاحة حسب نوع الحساب وإعدادات العميل.
هل يمكن استخدام Ajman Bank One لفتح حساب أو التقدم بطلب للحصول على منتجات مصرفية؟
قد يتيح التطبيق بدء بعض طلبات فتح الحساب أو التقدم للحصول على منتجات وخدمات مصرفية، لكن توفر هذه الخيارات يعتمد على سياسات بنك عجمان، أهلية العميل، ونوع المنتج المطلوب. غالبًا ستحتاج إلى تقديم بيانات شخصية ووثائق رسمية وإتمام خطوات التحقق من الهوية. لذلك يُنصح بمراجعة الشروط داخل التطبيق أو الموقع الرسمي قبل إرسال أي طلب.
كيف يحمي Ajman Bank One بيانات المستخدم والمعاملات المصرفية؟
يعتمد التطبيق عادةً على وسائل أمان مصرفية مثل تسجيل الدخول المحمي، رمز التحقق لمرة واحدة، تشفير الاتصال، وإمكانية استخدام البصمة أو التعرف على الوجه في الأجهزة المتوافقة. ومع ذلك، تبقى حماية الحساب مسؤولية مشتركة؛ لا تشارك كلمات المرور أو رموز التحقق، وتجنب تسجيل الدخول عبر شبكات عامة، وحمّل التطبيق من المتاجر الرسمية فقط للتحقق من مصدره.
هل توجد رسوم عند استخدام التحويلات أو الخدمات المتاحة في Ajman Bank One؟
قد تفرض بعض الخدمات رسومًا، مثل التحويلات الدولية، التحويلات بين البنوك، إصدار البطاقات، أو تنفيذ معاملات معينة، بينما تكون خدمات أخرى مجانية وفق نوع الحساب والعروض المصرفية الحالية. لا ينبغي افتراض أن جميع العمليات بلا تكلفة؛ راجع شاشة تأكيد المعاملة وجدول الرسوم الرسمي للبنك قبل الإتمام، خصوصًا عند إرسال الأموال خارج الدولة أو بعملة أجنبية.
ماذا أفعل إذا تعذر تسجيل الدخول إلى Ajman Bank One أو ظهرت معاملة غير معروفة؟
إذا واجهت مشكلة في تسجيل الدخول، تحقق من اتصال الإنترنت، حدّث التطبيق، وتأكد من إدخال بياناتك بشكل صحيح دون مشاركة رمز التحقق مع أي شخص. عند الاشتباه في معاملة غير معروفة، جمّد البطاقة أو الحساب من الخيارات المتاحة إن أمكن، ثم اتصل بخدمة عملاء بنك عجمان فورًا عبر رقم رسمي موثوق. لا تعتمد على روابط أو أرقام تصل عبر رسائل مجهولة.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Ajman Bank
- اسم الحزمة
- com.cbt.ajmandigital
- الإصدار
- 2.0.15
- أندرويد
- 7.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر digitalbanking@ajmanbank.ae، أو زيارة https://www.ajmanbank.ae/، أو الاطلاع على http://www.ajmanbank.ae/site/privacy-policy.html.