

Citibank UAE
Citibank UAEشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.1من 5
- التنزيلات
- 100.00K
- أندرويد
- 11
لقطات الشاشة
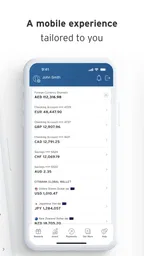
تحليل من إعداد Appxis
أرى أن Citibank UAE يكون مفيداً عندما يدخل ضمن روتين أسرة تتعامل فعلاً مع البنك، لا عندما يُثبَّت لمجرد البحث عن تطبيق مالي جديد. فالهاتف يجعل الوصول إلى الحساب أقرب، لكنه لا يحوّل الحساب الشخصي إلى مساحة مشتركة، ولا يغني عن الاتفاق الواضح بين أفراد الأسرة حول من يستخدمه وما الذي ينبغي أن يبقى خاصاً.
الهاتف المشترك لا يعني حساباً مشتركاً
إذا كان أكثر من شخص في المنزل يستخدم الهاتف نفسه، فالأفضل أن أتعامل مع التطبيق باعتباره أداة شخصية مرتبطة بحساب صاحبه، لا وسيلة لتداول بيانات الدخول بين أفراد الأسرة. قد يحتاج أحد أفراد المنزل إلى معرفة ما إذا كانت دفعة ما قد أُنجزت، لكن مشاركة الهاتف أو بيانات الدخول ليست الطريق المناسب لتنسيق الأمور. عملياً، أفضّل أن يراجع صاحب الحساب معلوماته بنفسه ثم يشارك ما يلزم من نتيجة، بدلاً من ترك الوصول المصرفي مفتوحاً للآخرين.
هذا التفريق مهم خصوصاً عندما يكون الهاتف جهازاً عائلياً يُستخدم للألعاب والرسائل والتصفح. فوجود تطبيق مصرفي على جهاز متاح للجميع يزيد أهمية قفل الشاشة والانتباه إلى من يستطيع فتحه. سهولة الوصول ميزة حقيقية، لكنها لا تعني أن الحساب مناسب للاستخدام الجماعي أو أن أفراد المنزل يملكون الصلاحيات نفسها.
إعداد حدود واضحة قبل الاستخدام اليومي
قبل الاعتماد على التطبيق، أنصح صاحب الحساب بتجربة الوصول إليه بنفسه على جهازه المتوافق، وفهم خطوات الدخول التي يطلبها، ثم تجنب حفظ بياناته بطريقة يستطيع غيره الوصول إليها. وإذا كان الهاتف ينتقل بين أفراد الأسرة، فاختيار جهاز شخصي أكثر ملاءمة من تحويل الجهاز المشترك إلى نقطة دخول للحساب. هذه خطوات بسيطة، لكنها تقلل الالتباس بين الاستخدام العادي والوصول إلى معلومات مالية خاصة.
ومن المفيد كذلك الاتفاق مسبقاً على ما يُشارك داخل المنزل. يمكن مثلاً أن يتولى شخص دفع التزام منزلي، بينما يراجع صاحب الحساب المبلغ والجهة قبل إتمام أي إجراء. هذا أسلوب عملي للتنسيق من دون افتراض وجود أدوات عائلية أو صلاحيات مشتركة داخل التطبيق. كما يمنح صاحب الحساب فرصة للتحقق بنفسه بدلاً من الاعتماد على رسالة مقتضبة أو ذاكرة شخص آخر.
إذا تعذر الوصول إلى الهاتف أو كان الجهاز قديماً، فلا أجعل التطبيق القناة الوحيدة التي تعتمد عليها الأسرة في أمر ضروري. أعرف مسبقاً طريقة بديلة للتواصل مع البنك أو إنجاز ما يلزم عبر قناة أخرى. هذه ليست دعوة إلى تجنب التطبيق؛ إنها طريقة واقعية لتفادي أن يتحول عطل عابر في جهاز واحد إلى مشكلة منزلية أكبر.
إذا كنت عميلاً لدى Citibank UAE وتريد متابعة أموالك من الهاتف بدل الاعتماد على زيارة الفرع أو الانتظار أمام الحاسوب، فهذه من التطبيقات التي أجدها عملية في الاستخدام اليومي. بعد تجربتي لها، أرى أن فكرتها الأساسية واضحة: وضع الخدمات المصرفية المعتادة في مكان قريب وسهل الوصول، مع إبقاء التجربة مناسبة لمن يريد نظرة سريعة على حساباته وإدارة شؤونه المالية أثناء التنقل. لكنها ليست خياراً عاماً لكل شخص؛ فائدتها الحقيقية تظهر عندما تكون علاقتك المصرفية مرتبطة بالفعل بـ Citibank UAE.
المزيد من المقالات أثناء القراءة
التطبيق مجاني، ومصنف ضمن تطبيقات الشؤون المالية، وطوّره Citibank UAE. حصل على متوسط تقييم يبلغ 4.1 من المستخدمين، مع حضور واضح على المتجر يتجاوز مئة ألف عملية تثبيت. هذه الأرقام لا تجعلني أعتبره مثالياً تلقائياً، لكنها تشير إلى أن التطبيق مستخدم على نطاق معقول وأنه ليس مجرد أداة هامشية. الأهم بالنسبة لي هو طريقة ملاءمته لروتينك: هل تحتاج إلى الوصول السريع إلى حسابك، أم تبحث عن منصة مالية شاملة تساعدك في التخطيط والتحليل واتخاذ القرارات؟
تجربة الاستخدام وما الذي يبرره فعلاً
أشرح في هذا القسم لماذا أقيّم التطبيق بحسب ما يضيفه إلى الروتين المصرفي اليومي، لا بمجرد سهولة وجوده على الهاتف. كما أميّز بين الوصول الشخصي إلى الحساب وبين استخدام جهاز داخل المنزل، لأن وضوح هذه الحدود هو ما يجعل الراحة عملية من دون أن تتحول إلى مشاركة غير مقصودة للمعلومات المالية.
بداية مباشرة لمن يريد إنجاز الأمور من الهاتف
أول ما أعجبني في Citibank UAE هو أن سبب وجوده مفهوم منذ اللحظة الأولى. لا يحاول أن يكون تطبيقاً للأخبار المالية أو أداة لإدارة ميزانية المنزل أو سوقاً للخدمات المتنوعة؛ بل يركز على علاقتك المصرفية. بالنسبة لي، هذا التركيز مهم، لأن التطبيق المصرفي الجيد لا يحتاج إلى إغراق المستخدم بعناصر لا يحتاجها في كل زيارة. عندما أفتح تطبيقاً من هذا النوع، أريد أن أصل إلى معلوماتي وأكمل المهمة بأقل قدر ممكن من التشتت.
السيناريو اليومي الأكثر واقعية هو أن تكون خارج المنزل وتحتاج إلى مراجعة وضعك المالي قبل دفع فاتورة أو إجراء عملية شراء كبيرة. بدلاً من تأجيل الأمر إلى وقت لاحق، تستطيع فتح التطبيق والتحقق من حسابك من الهاتف. هذا النوع من الوصول لا يبدو مثيراً، لكنه بالضبط ما يجعل التطبيق المصرفي مفيداً: تقليل الاحتكاك بين السؤال الذي يدور في ذهنك والمعلومة التي تحتاجها لاتخاذ قرار.
أراه مناسباً أيضاً لمن يسافر أو يتنقل كثيراً ولا يريد أن يجعل إدارة حسابه مرتبطة بجهاز مكتبي. الهاتف موجود معك غالباً، ولذلك يصبح الوصول المحمول أكثر من مجرد إضافة لطيفة. ومع ذلك، أنصح المستخدم الجديد بأن يخصص وقتاً قصيراً لفهم أماكن الأدوات الأساسية قبل الاعتماد عليه في موقف مستعجل. في التطبيقات المالية، معرفة المسار مسبقاً أفضل من اكتشافه أثناء وجودك في طابور أو قبل موعد دفع قريب.
القيمة الحقيقية للعملاء الحاليين
أهم نقطة يجب توضيحها هي أن Citibank UAE ليس بديلاً مستقلاً عن العلاقة المصرفية نفسها. إذا لم تكن تستخدم خدمات Citibank UAE، فلن تحصل من تثبيته على فائدة كبيرة لمجرد أنك تريد تطبيقاً مالياً جديداً. أما العميل الحالي، فسيجد منطقاً واضحاً في استخدامه كواجهة محمولة لحساباته، بدلاً من توزيع مهامه بين قنوات مختلفة.
هذا يختلف عن تطبيقات الميزانية التي تجمع بيانات من أكثر من بنك، أو المحافظ التي تركز على الدفع السريع، أو جداول البيانات التي تمنحك تحكماً يدوياً واسعاً. تلك البدائل قد تكون أفضل إذا كان هدفك رؤية كل حساباتك في مكان واحد أو تصنيف المصروفات وتحليلها على مدى طويل. أما هنا، فالقيمة مرتبطة بالوصول إلى خدماتك المصرفية لدى الجهة نفسها، وليس ببناء لوحة مالية مستقلة عن البنك.
من وجهة نظري، هذه نقطة قوة ونقطة قيد في الوقت نفسه. التركيز يجعل التجربة أكثر صلة بالعميل المستهدف، لكنه يعني أن التطبيق لن يحل مشكلة شخص لديه حسابات متعددة ويريد جمعها في صورة واحدة. لذلك لا أنصح بتحميله بناءً على وصف عام مثل “إدارة المال من الهاتف” فقط؛ اسأل نفسك أولاً إن كنت تريد إدارة علاقتك مع Citibank UAE تحديداً.
كيف أستخدمه بطريقة أذكى؟
من أفضل العادات التي أوصي بها أن تجعل التطبيق محطة تحقق قبل القرارات المالية، لا مجرد مكان تفتحه بعد حدوث المشكلة. قبل شراء مرتفع القيمة، أو قبل تحويل مبلغ، أو عند محاولة فهم سبب اختلاف رصيدك عن توقعك، ابدأ بمراجعة المعلومات المتاحة في حسابك. هذه الخطوة البسيطة تساعدك على تقليل القرارات المبنية على الذاكرة أو على تقدير تقريبي.
النصيحة الثانية هي ألا تخلط بين سهولة الوصول وسهولة الإنفاق. وجود الحساب على الهاتف قد يجعل بعض العمليات أسرع، لكنه لا يعني أن كل قرار مالي يجب أن يتم فوراً. أنا أفضل أن أستخدم التطبيق للمراجعة أولاً، ثم أقرر. إذا لاحظت أن الهاتف يدفعك إلى تنفيذ عملية بسرعة، فاجعل لنفسك قاعدة: تحقق من الحساب والجهة والمبلغ قبل التأكيد، خصوصاً عندما تكون العملية غير معتادة.
أما النصيحة الثالثة فتتعلق بالاعتماد على الهاتف في المواقف المهمة. من المفيد أن تعرف مسبقاً كيف تصل إلى حسابك، وأن تتأكد من أن جهازك يعمل بصورة طبيعية وأنك قادر على استخدام وسائل الدخول المطلوبة. لا أتعامل مع أي تطبيق مصرفي باعتباره الحل الوحيد لكل ظرف؛ إذا كانت هناك معاملة حساسة أو مشكلة في الوصول، فمن الأفضل الاحتفاظ بقناة بديلة للتواصل مع البنك بدلاً من الانتظار حتى تصبح المشكلة عاجلة.
الإصدار والتوافق والانطباع العام
الإصدار الحالي هو 15.1، ويتطلب نظام تشغيل 11 أو أحدث. هذه المعلومة مهمة قبل التثبيت، خصوصاً لمن يحتفظ بهاتف قديم أو يؤجل تحديثات النظام. التطبيق مصنف PEGI 3، وهو تصنيف عمر منخفض يتناسب مع كونه أداة مصرفية عامة، وليس لعبة أو خدمة موجهة إلى محتوى حساس.
أجد أن الجمع بين الإصدار الحالي ومتطلب النظام يجعل قرار التثبيت بسيطاً نسبياً: إذا كان هاتفك محدثاً ومتوافقاً، فليس هناك سبب عملي لتجنب التجربة لمجرد أن التطبيق مصرفي. لكن التوافق وحده لا يضمن أن كل شخص سيشعر بالراحة. بعض المستخدمين يفضلون إدارة أموالهم من شاشة أكبر، وبعضهم لا يحب تنفيذ أي إجراء مالي من الهاتف. في هذه الحالة، المشكلة ليست بالضرورة في التطبيق، بل في طبيعة القناة نفسها.
من المفيد كذلك التمييز بين تقييم المتجر وتجربتك الشخصية. متوسط 4.1 يعطي انطباعاً إيجابياً متوازناً، وليس وعداً بأن كل مستخدم سيحصل على التجربة نفسها. التطبيقات المصرفية تتأثر بنوع الحساب، وطريقة استخدام العميل، وتوقعاته من التطبيق، وحتى بمدى اعتياده على إدارة المال رقمياً. لذلك أعتبر التقييم مؤشراً أولياً، لا حكماً نهائياً.
الضعف الذي يجب أن تحسبه قبل الاعتماد عليه
أكبر تحفظ لدي هو أن التطبيق قد يبدو محدوداً لمن يريد أكثر من الخدمات المصرفية الأساسية. إذا كنت تبحث عن تحليلات عميقة للإنفاق، أو نظام تفصيلي للأهداف، أو مساحة تجمع منتجات مالية من جهات متعددة، فلن يكون هذا هو الاختيار الطبيعي لك. لا أرى في ذلك عيباً قاتلاً، لكنه يضع سقفاً واضحاً لما أتوقعه منه: هو أداة للوصول وإدارة العلاقة المصرفية، وليس مختصاً شاملاً في الثقافة المالية أو التخطيط الشخصي.
هناك أيضاً احتكاك نفسي لا يظهر في وصف المتجر. استخدام تطبيق مصرفي يعني أن الهاتف يصبح جزءاً من روتينك المالي، وهذا قد يكون مريحاً لكنه يفرض عليك الانتباه. فتح التطبيق في مكان عام، أو ترك الهاتف غير محمي، أو تنفيذ عملية وأنت مشتت، كلها أمور تجعل الراحة أقل قيمة. لذلك لا أتعامل مع سهولة الهاتف كبديل عن الحذر؛ أستخدمه كوسيلة للوصول، مع الحفاظ على عادات أمنية أساسية مثل قفل الجهاز وعدم مشاركة بيانات الدخول.
ومن القيود العملية أن التطبيق لا ينبغي أن يكون خطتك الوحيدة عند تعطل الهاتف أو فقدان الاتصال أو مواجهة مشكلة في الدخول. حتى لو كان كل شيء يعمل جيداً في الاستخدام المعتاد، من الأفضل أن تعرف كيف تتصرف خارج التطبيق. هذه ليست ملاحظة خاصة بتطبيق واحد بقدر ما هي شرط مهم لأي خدمة مالية تعتمد عليها في حياتك اليومية، لكنني أذكرها هنا لأن سهولة الاستخدام قد تشجع بعض الناس على نسيان البدائل.
كما أن الشخص الذي يفضّل مقارنة المصروفات بين عدة حسابات سيحتاج غالباً إلى أداة إضافية. يمكن أن يكون التطبيق ممتازاً لإدارة حسابك لدى Citibank UAE، بينما تظل بحاجة إلى جدول شخصي أو تطبيق ميزانية مستقل لرؤية الصورة الأوسع. لا أعتبر الجمع بين الأداتين فشلاً؛ بل أراه حلاً أكثر واقعية من مطالبة تطبيق مصرفي واحد بأن يؤدي كل الأدوار.
تنسيق الالتزامات المنزلية من دون خلط الحسابات
في موقف عادي، قد يشتري أحد أفراد الأسرة حاجات المنزل بينما يتولى صاحب الحساب مراجعة المصروف لاحقاً. أستخدم التطبيق هنا للتحقق من وضع الحساب قبل الالتزام بمبلغ كبير، ثم لتأكيد ما أحتاج إلى معرفته بعد العملية، لا لمطالبة الجميع بالدخول إلى الحساب. وإذا كان الهدف متابعة ميزانية مشتركة، فمن الأوضح تدوين النفقات المتفق عليها في وسيلة منفصلة ومشاركة الملخص، مع إبقاء بيانات الحساب والدخول لدى صاحبه.
هذا النهج يكشف مفاضلة مهمة: التطبيق قد يسهّل على العميل متابعة شؤونه، لكنه لا يحل وحده الخلافات أو سوء الفهم حول المصروفات المنزلية. قد يعرف شخصان أن دفعة تمت، لكن يختلفان على سببها أو على كيفية تقسيمها. لذلك أرى أن التنسيق الجيد يبدأ باتفاق بسيط خارج التطبيق، ثم يستخدم صاحب الحساب المعلومات المصرفية للتحقق عند الحاجة.
لمن أوصي به، ومن الأفضل أن يختار شيئاً آخر؟
أوصي بـ Citibank UAE أولاً لعملاء البنك الذين يريدون الوصول إلى شؤونهم المالية من الهاتف بطريقة مباشرة. إذا كنت تراجع حسابك بانتظام، أو تتنقل كثيراً، أو لا تريد الاعتماد على الحاسوب في كل مرة، فالتطبيق ينسجم مع هذا الأسلوب. كما أراه مناسباً لمن يفضل واجهة مرتبطة بجهته المصرفية بدلاً من استخدام خدمة خارجية تجمع معلومات من مصادر مختلفة.
قد يكون مناسباً أيضاً للمستخدم الذي يريد تحويل مراجعة الحساب إلى عادة قصيرة. خصص دقيقة في بداية الأسبوع لمتابعة وضعك المالي، ثم استخدمه قبل القرارات الكبيرة بدلاً من فتحه عشوائياً بعد الإنفاق. بهذه الطريقة يصبح التطبيق أداة للوعي المالي، حتى لو لم يكن تطبيق ميزانية متكاملاً. الفائدة هنا تأتي من الانتظام وطريقة الاستخدام، لا من كثرة الأدوات.
في المقابل، أنصح الباحث عن تطبيق شامل للميزانية بأن ينظر إلى بدائل متخصصة. إذا كانت أولويتك هي تصنيف كل عملية، أو وضع حدود لفئات الإنفاق، أو متابعة أهداف ادخار عبر حسابات متعددة، فستحتاج إلى منصة مصممة لهذا الغرض. وإذا كنت لا تملك حساباً لدى Citibank UAE، فلن يكون تثبيته منطقياً لمجرد أنه مجاني؛ المجانية لا تعوض غياب الحاجة الفعلية.
أما من يفضل التعامل المصرفي التقليدي بالكامل، فقد لا يشعر بأن الهاتف يضيف قيمة كافية. لا أرى ضرورة لإجبار نفسك على استخدام تطبيق مالي إذا كنت مرتاحاً لقناة أخرى وتنجز احتياجاتك بأمان. لكن حتى في هذه الحالة، قد يكون من المفيد تجربته لفترة قصيرة لمعرفة ما إذا كان الوصول المحمول يوفر عليك وقتاً في المهام المتكررة.
العمر والثقة داخل المنزل
تصنيف PEGI 3 يصف ملاءمة المحتوى من ناحية العمر، لكنه لا يجعل التطبيق مناسباً ليستخدمه طفل لإدارة حساب شخص بالغ. أتعامل معه كأداة مالية تخص صاحب الحساب، وأفصل بين سؤال «هل المحتوى ملائم للعمر؟» وسؤال «من ينبغي أن يدخل إلى الحساب؟». الأول يتعلق بالتصنيف، والثاني بالخصوصية والمسؤولية العملية.
إذا أراد ولي أمر أن يشرح لأبنائه كيفية متابعة المال، يمكنه عرض الفكرة أو مناقشة ميزانية الأسرة من دون تسليم الهاتف أو بيانات الدخول. هذا يتيح حواراً تعليمياً مع الحفاظ على حدود واضحة. وبالنسبة إلى كبار السن أو أي فرد يحتاج مساعدة تقنية، يمكن أن تكون المساعدة في تشغيل الهاتف أو فهم الخطوات مفيدة، لكن تنفيذ الوصول المصرفي ينبغي أن يبقى بقرار صاحب الحساب وبإشرافه.
هل المجانية كافية لاتخاذ القرار؟
كون التطبيق مجانياً يزيل عائقاً مهماً أمام التجربة، لكنه لا يعني أن استخدامه بلا مسؤولية. في التطبيقات المالية، القيمة لا تُقاس بسعر التنزيل فقط، بل بمدى وضوح التجربة وملاءمتها لاحتياجاتك وقدرتك على استخدام الهاتف بحذر. لذلك أرى أن أفضل طريقة للحكم عليه هي تثبيته على جهاز متوافق، ثم اختبار المهام التي تهمك فعلاً بدلاً من الاكتفاء بقراءة الوصف.
ابدأ بما تحتاجه في حياتك اليومية: الوصول إلى معلومات الحساب، مراجعة وضعك قبل إنفاق مهم، ومعرفة ما إذا كان التنقل داخل التطبيق مريحاً لك. لا تنتقل مباشرة إلى الاعتماد الكامل عليه في كل شيء. امنحه وقتاً قصيراً ضمن روتينك، ولاحظ هل يقلل الخطوات أم يضيف ارتباكاً. هذه التجربة الشخصية أكثر فائدة من مقارنة التقييمات وحدها.
حكمي النهائي بعد الاستخدام
انطباعي النهائي أن Citibank UAE ينجح عندما نستخدمه للغرض الصحيح. هو تطبيق مالي مجاني من Citibank UAE يقرّب إدارة الحساب من المستخدم، ويخدم العميل الذي يريد مرونة الهاتف والوصول أثناء التنقل. قوته الأساسية ليست في تقديم عالم مالي كامل، بل في جعل العلاقة المصرفية اليومية أكثر حضوراً في المكان الذي نحمله معنا باستمرار.
في الوقت نفسه، لا أراه بديلاً عن تطبيقات الميزانية المتخصصة، ولا أوصي به لمن لا يتعامل مع البنك أصلاً. محدوديته الأهم هي حدود وظيفته المتوقعة: كلما أردت تحليلاً أعمق أو جمعاً لحسابات متعددة، زادت حاجتك إلى أداة أخرى. كما أن الاعتماد عليه يتطلب جهازاً متوافقاً وعادات استخدام حذرة، خصوصاً عند تنفيذ العمليات الحساسة.
إذا كنت عميلاً لدى Citibank UAE وتريد طريقة محمولة لمتابعة شؤونك المالية، فأنا أراه خياراً يستحق التجربة، مع توقعات واقعية وليس وعوداً مبالغاً فيها. أما إذا كان هدفك بناء خطة مالية شاملة ومفصلة، فاجعله جزءاً من أدواتك لا أداتك الوحيدة. الخلاصة العملية: استخدمه للوصول والمراجعة اليومية، واستعن بأداة متخصصة عندما تحتاج إلى تحليل أوسع.
الإيجابيات
- إمكانية إدارة الحسابات والبطاقات والتحويلات من تطبيق واحد.
- دعم تسجيل الدخول الآمن باستخدام البصمة أو التعرف على الوجه.
- عرض فوري للرصيد وسجل العمليات مع أدوات لتتبع الإنفاق.
- إمكانية دفع الفواتير وتحويل الأموال محليًا بسهولة.
- خدمات مصرفية متاحة على مدار الساعة دون زيارة الفرع.
السلبيات
- قد تتطلب بعض الخدمات امتلاك حساب مؤهل لدى سيتي بنك الإمارات.
- تجربة التطبيق قد تختلف حسب نوع الحساب والبطاقة المستخدمة.
- قد تُفرض رسوم على بعض التحويلات أو العمليات المصرفية.
- تحتاج بعض الطلبات إلى مراجعة إضافية أو زيارة الفرع لإتمامها.
- قد يواجه المستخدمون الجدد صعوبة في العثور على بعض الإعدادات.
الأسئلة الشائعة حول Citibank UAE
ما هو تطبيق Citibank UAE وما الخدمات التي يقدمها؟
تطبيق Citibank UAE هو منصة مصرفية رقمية لعملاء سيتي بنك في دولة الإمارات، ويتيح إدارة الحسابات والبطاقات من الهاتف. يمكن من خلاله مراجعة الرصيد وكشوف الحساب، متابعة العمليات، تحويل الأموال، دفع فواتير البطاقات، إدارة البطاقات، وتلقي التنبيهات. تختلف الخدمات المتاحة حسب نوع الحساب والبطاقة وإعدادات العميل، لذلك يُفضّل التأكد من أهلية حسابك قبل التنزيل.
هل تطبيق Citibank UAE آمن للاستخدام وإجراء المعاملات المصرفية؟
يستخدم التطبيق عادةً وسائل حماية مصرفية مثل تسجيل الدخول الآمن، رمز المرور أو المصادقة البيومترية، والتنبيهات المتعلقة بالعمليات. مع ذلك، تبقى مسؤولية المستخدم مهمة؛ إذ يجب تنزيل التطبيق من المتاجر الرسمية فقط، وتجنب مشاركة رموز التحقق أو بيانات الدخول، وعدم استخدام شبكات عامة غير موثوقة عند إجراء التحويلات. قد يطلب التطبيق تحققاً إضافياً عند تنفيذ عمليات حساسة.
هل يمكن فتح حساب مصرفي جديد من خلال Citibank UAE؟
لا يعني تثبيت تطبيق Citibank UAE بالضرورة إمكانية فتح جميع أنواع الحسابات مباشرة من داخله. قد تتوفر بعض طلبات التسجيل أو المنتجات الرقمية وفقاً لسياسات البنك وأهلية المقيم ونوع الخدمة، بينما تتطلب منتجات أخرى التواصل مع البنك أو زيارة فرع. يُنصح بمراجعة الشروط، والحد الأدنى للرصيد، والوثائق المطلوبة قبل الاعتماد على التطبيق لفتح حساب جديد.
هل يدعم تطبيق Citibank UAE التحويلات ودفع الفواتير؟
يوفر التطبيق لعملاء مؤهلين إمكانية تنفيذ بعض التحويلات المحلية أو الدولية، وتحويل الأموال بين الحسابات، وسداد مستحقات بطاقات الائتمان أو بعض الفواتير، بحسب نوع الحساب والخيارات المتاحة في الإمارات. قبل تأكيد العملية، يجب مراجعة اسم المستفيد والمبلغ والرسوم وسعر الصرف والحدود اليومية. وقد يطلب البنك مصادقة إضافية أو يفرض قيوداً أمنية على بعض التحويلات.
ماذا أفعل إذا واجهت مشكلة في تسجيل الدخول أو فقدت هاتفي؟
إذا تعذر تسجيل الدخول، تحقق أولاً من اتصال الإنترنت، وحدّث التطبيق، واستخدم خيارات استعادة بيانات الدخول المتاحة من شاشة الدخول دون مشاركة معلوماتك مع أي شخص. عند فقدان الهاتف أو الاشتباه في وصول غير مصرح إليه، تواصل فوراً مع Citibank عبر قنواته الرسمية لتعطيل الوصول أو البطاقات عند الحاجة. لا تعتمد على أرقام الدعم المنشورة في رسائل مجهولة أو مواقع غير موثوقة.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Citibank UAE
- اسم الحزمة
- com.citibank.mobile.citiuaePAT
- الإصدار
- 15.1
- أندرويد
- 11
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر uaeservice@citi.com، أو زيارة http://www.citibank.ae، أو الاطلاع على https://mobile.citibank.ae/m63/assets/html/PrivacyPolicy.html.