

Fudget: Monthly Budget Planner
Danny Connellشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.8من 5
- التنزيلات
- 100.00K
- أندرويد
- 7.0
لقطات الشاشة
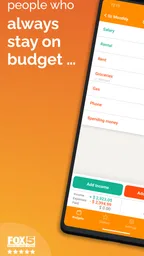
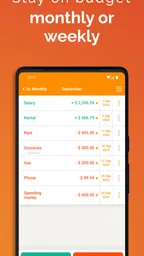
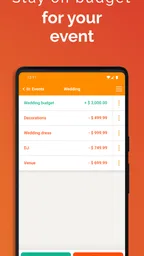
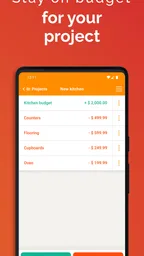
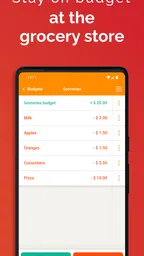
تحليل من إعداد Appxis
في يوم مزدحم، قد أدفع ثمن قهوة، ثم أشتري بعض الحاجيات، ولا ألاحظ أثر هذه المبالغ إلا عندما أراجع حسابي لاحقًا. لهذا أحببت فكرة Fudget: Monthly Budget Planner: أن أدوّن ما أريد إنفاقه وما أنفقته، من دون أن أحوّل متابعة المال إلى عمل محاسبي طويل. من تجربتي، يناسب التطبيق من يريد خطة شهرية واضحة وسجلًا بسيطًا للمصروفات، مع مساحة لتنظيم ميزانية مناسبة أو حدث خاص. بساطته ميزة فعلية، لكنها تعني أيضًا أن فائدته تعتمد على إدخال الأرقام بانتظام، لا على انتظار أن يتولى كل شيء تلقائيًا.
بصفته تطبيقًا مجانيًا للشؤون المالية من تطوير Danny Connell، يحظى بمتوسط تقييم 4.8 من أكثر من ألفي تقييم، وتجاوزت تنزيلاته مئة ألف. أرى هذه مؤشرات على أن فكرته وجدت جمهورًا، لكنها لا تحسم إن كان مناسبًا لك؛ ذلك يتوقف أساسًا على رغبتك في تسجيل النفقات يدويًا وعلى مقدار التفصيل الذي تحتاجه في مراجعة أموالك.
تجربة خفيفة في استخدامها، واضحة في غرضها
في الأسبوع الأول، أكثر ما أعجبني هو أن التطبيق لا يدفعني إلى بناء نظام مالي معقد قبل أن أبدأ. أستطيع التفكير في الشهر على شكل مبالغ واضحة: دخل متاح، التزامات متوقعة، ومصروفات يومية. هذه الطريقة مفيدة خصوصًا لمن يشعر أن تطبيقات الميزانية التقليدية تطلب منه تصنيفات كثيرة أو إعدادات لا يحتاجها.
بدل أن أتعامل مع المال كقائمة طويلة من المعاملات، أستطيع استخدامه لتكوين صورة عملية عن الشهر. أضع بندًا للطعام، وآخر للمواصلات، وربما مبلغًا لمناسبة قادمة. بعدها يصبح تسجيل الإنفاق مرتبطًا بهدف مفهوم، وليس مجرد إدخال رقم في سجل لا أعود إليه.
أرى أن هذا الأسلوب يناسب الموظف الذي يريد مراقبة مصروفاته بين الراتبين، والطالب الذي يحتاج إلى توزيع مصروف محدود، وكذلك الأسرة الصغيرة التي تريد فصل نفقات مناسبة معينة عن المصروف المعتاد. كما يمكن أن يخدم شخصًا بدأ للتو في تعلم إدارة المال ولا يريد أن يبدأ بجداول معقدة.
النقطة المهمة هي أن سهولة البداية لا تعني أن التطبيق سيقوم بالعمل بدلًا منك. إذا لم تسجل المصروفات، فلن تتحول الميزانية إلى صورة دقيقة. لذلك أنصح في الأيام الأولى بإنشاء عدد قليل من البنود فقط. عندما أضع بنودًا كثيرة منذ البداية، يصبح التسجيل مرهقًا، أما عندما أبدأ بما أحتاجه فعلًا، فأفهم طريقة العمل وأعرف أي التفاصيل تستحق المتابعة.
من الاستخدامات العملية التي وجدتها مفيدة إنشاء ميزانية منفصلة لحدث مؤقت، مثل رحلة أو احتفال عائلي. بدل خلط تكاليف الحدث مع مصروف الشهر كله، يمكن التفكير فيه كمساحة مستقلة لها مبلغ محدد. هذه ليست مجرد طريقة للعرض؛ إنها تساعدني على معرفة ما إذا كنت أنفق من ميزانية الحياة اليومية على شيء كان من الأفضل التخطيط له مسبقًا.
المزيد من المقالات أثناء القراءة
كيف أبدأ من دون أن أصنع عملًا إضافيًا؟
أتعامل مع أول إعداد بوصفه مسودة قابلة للتعديل، لا خطة مثالية يجب أن تظل كما هي. أبدأ بما أعرفه من دخل والتزامات ومصاريف متكررة، ثم أترك بعض البنود بسيطة إلى أن أرى نمط إنفاقي. إذا لم أكن متأكدًا من المبلغ المناسب للطعام مثلًا، فمن الأفضل أن أراقبه فترة قصيرة بدل اختراع رقم دقيق لا يستند إلى تجربتي.
ومن المفيد أن أقرر مسبقًا متى سأدخل المصروفات. إذا كان يومي مزدحمًا، أختار لحظة ثابتة في المساء لمراجعة ما دفعته، وأدوّن المبلغ وقتها بدل محاولة تذكره بعد أيام. هذه الحيلة لا تضيف ميزة للتطبيق، لكنها تقلل احتمال أن تتحول المتابعة إلى قائمة متراكمة من الأرقام التي يصعب التحقق منها.
ما الذي تقوله النسخة الحالية عن مسار التطبيق؟
وصل التطبيق إلى الإصدار 2.0.23، وبدأ إصداره في 28 يوليو 2023. هذان تفصيلان يضعان النسخة الحالية ضمن مسار منتج قائم، لكنهما لا يثبتان وحدهما نوع التغييرات التي طرأت أو ما إذا كانت هناك ميزة بعينها أضيفت. لذلك أقيّم ما أستطيع استخدامه الآن، وأفصل ذلك عن أي توقعات بشأن ما قد يتغير لاحقًا.
بالنسبة إلى من يستخدمه بالفعل، أهم ما يهمني في أي انتقال إلى إصدار أحدث هو أن تظل الخطة الشهرية سهلة المراجعة وألا تصبح خطوات تسجيل النفقة أثقل. لا أبني قراري على وعد بتطوير مستقبلي؛ أختار التطبيق بناءً على طريقة العمل التي أحتاجها في الوقت الحالي. وهو متاح لأجهزة أندرويد التي تعمل بالإصدار 7.0 أو أحدث، وتصنيفه العمري PEGI 3.
لماذا ينجح الاختبار الأول؟
ينجح التطبيق في أول أسبوع لأنه يركز على السؤال الذي يهم معظم الناس: كم أستطيع أن أنفق، وكم أنفقت بالفعل؟ لا يحتاج المستخدم إلى فهم مصطلحات مالية أو تحليل رسوم معقدة حتى يستفيد. هذه ميزة حقيقية لمن يريد نتيجة سريعة وواضحة.
كذلك، وجود نسخة مجانية يجعل تجربة الفكرة أقل مخاطرة. أستطيع معرفة ما إذا كان أسلوب الإدخال اليدوي يناسبني قبل التفكير في أي مشتريات داخل التطبيق، والتي تبدأ بنحو عشرة دراهم وتصل إلى قرابة سبعة وسبعين درهمًا للعنصر. بالنسبة لي، لا أرى سببًا للدفع قبل استخدام التطبيق خلال دورة مالية كاملة؛ فالمعيار ليس جمال البداية، بل هل أستمر في العودة إليه.
من حماس الأسبوع الأول إلى فائدة كل شهر
بعد أن يختفي حماس التجربة الأولى، يبدأ الاختبار الحقيقي. تطبيق الميزانية لا يثبت قيمته عندما يعرض لي أرقامًا مرتبة في يوم واحد، بل عندما يساعدني على اتخاذ قرار أفضل في الأسبوع الثالث والرابع. هنا أجد أن التطبيق مناسب لمن يريد متابعة مستمرة وبسيطة، لا لمن يبحث عن تقرير مالي شامل.
في بداية كل شهر، يمكنني وضع تصور للمبالغ التي أتوقع دفعها، ثم أعود إليه عند تسجيل النفقات. هذه المراجعة تجعلني ألاحظ الفرق بين المصروف المخطط والمصروف الفعلي. أحيانًا لا تكون المشكلة في عملية شراء واحدة كبيرة، بل في مبالغ صغيرة تتكرر حتى تستهلك الجزء الذي كنت أظنه متاحًا.
أحد الاستخدامات التي أراها عملية هو تقسيم الشهر إلى التزامات ثابتة ومبالغ مرنة. الإيجار أو الفواتير لا تحتاج إلى نفس طريقة التعامل مع القهوة أو التسوق أو الخروج. عندما أفصل بين النوعين ذهنيًا داخل الميزانية، يصبح من الأسهل معرفة المبلغ الذي يمكنني إنفاقه دون تعريض الالتزامات الأساسية للخطر.
يمكن أيضًا استخدامه للتخطيط لمصروف غير شهري. إذا كان لدي سفر قريب أو شراء موسمي أو مناسبة عائلية، أستطيع التعامل معه كهدف يحتاج إلى تجميع تدريجي. هذه الطريقة أكثر واقعية من الانتظار حتى يحين الموعد ثم اكتشاف أن المبلغ غير متوفر. قوة التطبيق هنا ليست في تقديم نصيحة مالية معقدة، بل في جعل المبلغ الاستثنائي ظاهرًا أمامي بدل أن يختفي داخل الإنفاق اليومي.
سيناريو واقعي: مصروف الشهر ومناسبة قريبة
لنفترض أنني أريد ضبط مصروفي اليومي، وفي الوقت نفسه أستعد لزيارة عائلية تتطلب نفقات إضافية. أبدأ بتسجيل الالتزامات المعتادة، ثم أضع للمناسبة بندًا منفصلًا بدل أن أتركها تتنافس بصمت مع الطعام والمواصلات. بعد دفع كل نفقة أسجلها في مكانها، وأراجع مرة في الأسبوع ما بقي. إذا لاحظت أن المصروف اليومي يتجاوز ما خططت له، أستطيع تعديل إنفاقي قبل موعد الزيارة بدل اكتشاف المشكلة في نهاية الشهر.
الجزء الأهم في هذا السيناريو ليس دقة التوقع من اليوم الأول، بل الفصل بين نوعين من الأهداف. فعندما تختلط المصاريف المؤقتة بالعادية، قد أظن أن ميزانيتي اليومية أسوأ مما هي عليه، أو قد أنفق من مبلغ كنت أحتاجه للمناسبة. تقسيم البنود يساعدني على اتخاذ قرار أوضح، لكنه لا يغني عن إدخال الالتزامات التي لم أدفعها بعد.
مع ذلك، لا أرى التطبيق بديلًا كاملًا عن تطبيق مصرفي أو أداة محاسبة. إذا كنت تريد ربط الحسابات البنكية تلقائيًا، أو استخراج تقارير تفصيلية، أو تحليل الإنفاق حسب فترات طويلة، فستحتاج غالبًا إلى نوع مختلف من التطبيقات. هو أقرب إلى دفتر ميزانية رقمي سريع منه إلى مركز مالي شامل.
كيف يقارن بالبدائل المعتادة؟
مقارنةً بالورقة والقلم، يمنحني التطبيق مرونة أكبر في تعديل الأرقام والعودة إلى الميزانية من الهاتف. الورقة قد تكون ممتازة لمن يحب الكتابة، لكنها تصبح أقل راحة عندما تتغير الخطة أو تتكرر المصروفات. أما هنا فيصبح التحديث جزءًا من الروتين اليومي، بشرط أن أتذكر فتحه وتسجيل ما دفعته.
مقارنةً بتطبيقات الميزانية التي تعتمد على تصنيفات كثيرة وربط الحسابات، يبدو هذا الخيار أخف وأسرع في الاستخدام، لكنه أقل عمقًا في التحليل. هذا ليس عيبًا مطلقًا؛ فالشخص الذي يكره التعقيد قد يستفيد منه أكثر من أداة أقوى لا يستخدمها. في المقابل، المستخدم الذي يريد معرفة اتجاهات الإنفاق بدقة أو إدارة عدة حسابات قد يشعر أن البساطة تحولت إلى نقص.
أما مقارنةً بجدول بيانات، فالتطبيق أكثر مباشرة في الاستخدام اليومي، بينما يمنح الجدول حرية أكبر لمن يريد تصميم معادلات وتقارير خاصة. أنا أفضل استخدامه عندما يكون الهدف هو تسجيل سريع والمحافظة على نظرة شهرية واضحة، وأفضل جدول البيانات عندما أحتاج إلى تخطيط طويل أو حسابات مخصصة.
ومن المفيد التفكير في هذا الاختيار كسؤال عن أسلوب العمل، لا عن أي أداة تبدو أغنى بالخيارات. إذا كانت مشكلتي أنني لا أراجع المصروف أصلًا، فقد يساعدني نظام بسيط أفتحه باستمرار أكثر من جدول مليء بالتفاصيل. أما إذا كنت أحتاج إلى تجميع سجلات متعددة أو إنشاء تحليل خاص بي، فمرونة الجدول أو عمق تطبيق مالي آخر ستكون أرجح من سهولة الإدخال هنا.
عبء الصيانة: العادة أهم من الميزة
أكبر عامل يحدد نجاح التطبيق هو الصيانة اليومية. لا يكفي أن أضع ميزانية في بداية الشهر ثم أنساها. لكي تبقى الأرقام مفيدة، يجب أن أسجل المصروف بعد حدوثه أو أخصص وقتًا قصيرًا للمراجعة. هذه الخطوة تبدو بسيطة، لكنها السبب الذي يجعل كثيرًا من تطبيقات المال تفقد قيمتها بعد فترة.
وجدت أن أفضل طريقة هي ربط التسجيل بعادة موجودة أصلًا، مثل مراجعة الهاتف في نهاية اليوم أو ترتيب قائمة المهام. لا أحاول إدخال كل شيء في جلسة طويلة مرة واحدة؛ لأن تراكم النفقات يجعلني أبحث عن الإيصالات وأخمن بعض المبالغ. كلما كان الإدخال قريبًا من وقت الدفع، كانت الميزانية أكثر فائدة لاتخاذ قرار في اليوم التالي.
هناك نصيحة أخرى مهمة: لا تستخدم أسماء بنود غامضة. إذا كتبت بندًا عامًا مثل “متفرقات”، فقد يصبح من الصعب معرفة سبب استهلاكه. الأفضل أن تكون البنود مفهومة بالنسبة إليك، مع عدم تحويلها إلى عشرات التصنيفات. التوازن هنا ضروري؛ عدد قليل جدًا يخفي التفاصيل، وعدد كبير يجعل الصيانة عبئًا.
يمكن أن تكون المراجعة الأسبوعية أكثر فائدة من التحقق المتكرر بلا هدف. في هذه المراجعة، أنظر إلى ما تبقى من كل بند وأسأل نفسي إن كان المبلغ المتبقي واقعيًا حتى نهاية الشهر. إذا اكتشفت أن بندًا استُهلك بسرعة، أستطيع تعديل سلوكي مبكرًا بدل انتظار نهاية الشهر.
ينبغي أيضًا عدم اعتبار الرقم المتبقي مالًا متاحًا بالكامل إذا كانت هناك التزامات لم تُسجل بعد. هذه نقطة قد تسبب قرارات خاطئة للمستخدم الجديد. الميزانية تعكس المعلومات التي أدخلتها، لا كل ما سيحدث تلقائيًا. لذلك أضيف الالتزامات المعروفة في البداية، حتى لو لم أدفعها بعد، وأتعامل مع الرصيد على أنه تقدير قابل للتغير.
أين يبدأ التعب؟
مصدر التعب الأول هو الإدخال اليدوي المتكرر. بالنسبة لي، هذه ميزة من ناحية الوعي بالإنفاق، لكنها قد تصبح مزعجة لمن يجري عمليات شراء كثيرة خلال اليوم. المستخدم الذي يريد كل شيء أن ينتقل تلقائيًا من حسابه البنكي قد لا يشعر بالراحة مع هذا الأسلوب، وسيكون تطبيقًا مصرفيًا أو خدمة مرتبطة بالحسابات خيارًا أفضل له.
مصدر التعب الثاني هو محاولة جعل الميزانية مثالية. إذا قضيت وقتًا طويلًا في إعادة ترتيب البنود بدل استخدام التطبيق، فقد تحولت الأداة إلى عبء. الهدف العملي هو اتخاذ قرارات أفضل، وليس إنتاج سجل محاسبي كامل لكل تفصيل صغير.
قد يشعر بعض المستخدمين أيضًا بأن التطبيق بسيط أكثر من اللازم بعد فترة. في البداية تكون قلة الخيارات مريحة، لكن مع نمو الاحتياجات قد أرغب في تحليلات أوسع أو طرق مختلفة لعرض البيانات. هنا يجب أن أكون واضحًا: هو مناسب لمن يريد نظامًا خفيفًا ومستمرًا، وليس لمن يبني خطة مالية معقدة أو يدير نشاطًا تجاريًا.
كما أن الحماس قد ينخفض عندما تتكرر العملية نفسها كل شهر. لهذا السبب أرى أن القيمة الطويلة الأمد لا تأتي من اكتشاف ميزات جديدة يوميًا، بل من تقليل الاحتكاك في عملية تكرارية. إذا كان التطبيق يجعلني أسجل وأراجع بسرعة، فهذه فائدة كافية. أما إذا كنت أحتاج إلى تحفيز مستمر ورسوم وتقارير متغيرة حتى أعود، فقد أبحث عن تجربة مختلفة.
ومن trade-offs المهمة هنا أن التسجيل اليدوي قد يجعلني أكثر انتباهًا لكل عملية دفع، لكنه يفرض عليّ مسؤولية الحفاظ على السجل. إذا نسيت مشتريات متفرقة، تصبح الأرقام أقل فائدة، حتى لو كانت الخطة نفسها جيدة. لذلك لا أتعامل مع الرصيد الظاهر كحقيقة مستقلة عن إدخالاتي، بل كصورة عملية تحتاج إلى تحديث.
لمن يستحق مكانًا على الهاتف؟
في رأيي، يستحق التطبيق مكانًا دائمًا على هاتف الشخص الذي يريد ميزانية شهرية واضحة ولا يرغب في ربط إدارة المال بنظام معقد. قيمته تظهر عندما أستخدمه كروتين صغير: أضع خطة في بداية الشهر، أسجل المصروفات أثناء الشهر، ثم أراجع ما حدث قبل أن أبدأ الشهر التالي. هذه الدورة تمنحه وظيفة مستمرة بدل أن يكون تطبيقًا أجربه مرة واحدة.
أرشحه خصوصًا لمن يبدأ من الصفر، أو لمن فشل مع أدوات أكثر تعقيدًا بسبب كثرة الإعدادات. كما أراه مناسبًا لإدارة ميزانية حدث محدد، أو لمراقبة مصروف شخصي منفصل عن ميزانية الأسرة. في هذه الحالات، البساطة ليست نقصًا؛ إنها ما يجعل الالتزام ممكنًا.
أما إذا كنت تريد مزامنة تلقائية مع البنك، أو إدارة استثمارات، أو تقارير محاسبية متقدمة، أو متابعة مالية لعدة أشخاص ومصادر دخل، فلن يكون هذا اختياري الأول. كذلك قد لا يناسبك إذا كنت تعرف مسبقًا أنك لا تريد إدخال المصروفات يدويًا. اختيار التطبيق الصحيح هنا يعتمد على سلوكك أكثر من عدد الميزات الموجودة فيه.
إذا كنت تشارك ميزانية المنزل مع شخص آخر، فمن الأفضل أن تتفقا على طريقة إدخال المصروفات وتسميات البنود قبل الاعتماد على الأرقام لاتخاذ قرارات مشتركة. فاختلاف طريقة التسجيل قد يجعل المقارنة مربكة. أما للاستخدام الشخصي أو لتتبع هدف محدود، فقد تكون الخطة الأبسط كافية ولا تحتاج إلى هذا التنسيق.
يعمل الإصدار الحالي 2.0.23 على الحد الأدنى المدعوم من أندرويد المذكور، ويمكن البدء به مجانًا. لكنني لا أنصح بالنظر إلى المشتريات داخل التطبيق كحل لمشكلة الالتزام؛ الدفع لا يعوض عن عدم تحديث الميزانية. جربه أولًا بالطريقة الأساسية، ثم قرر إن كانت الإضافات تستحق التكلفة بالنسبة إلى نمط استخدامك.
وعند التفكير في الاستمرار معه، أراقب أمرين عمليين: هل أستطيع إدخال المصروف من دون تأجيله، وهل تساعدني المراجعة على تغيير قرار قبل أن يفوت الأوان؟ إذا كانت الإجابة نعم، فقد وجدت أداة تؤدي غرضًا محددًا. وإذا كان ما أحتاجه هو رؤية تلقائية لكل حركة مالية أو تقارير أوسع، فالأفضل الانتقال إلى أداة مصممة لذلك بدل محاولة إجبار دفتر ميزانية بسيط على أداء دور نظام مالي شامل.
خلاصة تجربتي أن التطبيق لا يحاول أن يكون مستشارًا ماليًا أو نظامًا محاسبيًا، وهذا تحديدًا ما يجعله عمليًا لفئة معينة. أفضل سبب للاحتفاظ به هو أنه يحول متابعة المال إلى عادة قصيرة قابلة للتكرار، لا لأنه يقدم أكبر عدد من الأدوات. إذا كنت مستعدًا لتسجيل إنفاقك بانتظام وتريد رؤية شهرية مباشرة، فسيكون رفيقًا مفيدًا. أما إن كنت تبحث عن الأتمتة والتحليل العميق، فمن الأفضل اختيار أداة أقوى حتى لو كانت أكثر تعقيدًا.
الإيجابيات
- واجهة بسيطة وسريعة لإضافة المصروفات والدخل يوميًا.
- يدعم إنشاء ميزانيات متعددة لفصل الشخصي عن العمل.
- لا يحتاج إلى اتصال دائم بالإنترنت لتسجيل العمليات.
- يعرض الرصيد المتبقي بوضوح بعد كل عملية مالية.
- مناسب لمن يفضل التخطيط اليدوي دون تعقيدات التطبيقات البنكية.
السلبيات
- خيارات التقارير والرسوم البيانية محدودة مقارنة بالتطبيقات المتخصصة.
- قد تتطلب بعض الميزات المتقدمة اشتراكًا أو شراءً داخل التطبيق.
- لا يوفر عادةً مزامنة تلقائية مع الحسابات البنكية.
- إدخال البيانات يدويًا قد يصبح مرهقًا مع كثرة المعاملات.
- قد تكون أدوات التخصيص والتنبيهات محدودة لبعض المستخدمين.
الأسئلة الشائعة حول Fudget: Monthly Budget Planner
ما هو تطبيق Fudget: Monthly Budget Planner، ولمن يناسب؟
تطبيق Fudget: Monthly Budget Planner هو أداة بسيطة لإدارة الميزانية الشهرية وتتبع الدخل والمصروفات بطريقة مباشرة. يعتمد على إدخال المبالغ يدويًا ضمن قوائم واضحة، لذلك يناسب الأشخاص الذين يريدون معرفة أين تذهب أموالهم دون استخدام نظام محاسبي معقد. وجدته مناسبًا للطلاب، والعائلات الصغيرة، وأي مستخدم يفضل التخطيط المالي السريع بدل الجداول الطويلة والتفاصيل المتقدمة.
هل يحتاج Fudget إلى خبرة مالية أو إعدادات معقدة؟
لا يحتاج التطبيق إلى خبرة في المحاسبة أو إدارة الأموال. بعد فتحه، يمكنك إنشاء ميزانية أو قائمة جديدة، ثم إضافة الدخل والمصروفات وتحديد المبالغ التي تتوقع إنفاقها. الواجهة تركز على الأرقام والعمليات الأساسية، ما يجعل البدء سهلًا نسبيًا. ومع ذلك، قد تحتاج إلى بعض الوقت لتنظيم القوائم بالطريقة التي تناسب عاداتك، خصوصًا إذا كانت لديك مصادر دخل أو مصروفات كثيرة.
هل يمكن استخدام Fudget لتتبع المصروفات الشهرية والرصيد المتبقي؟
نعم، الفكرة الأساسية في Fudget هي تسجيل الدخل والمصروفات ومتابعة الرصيد المتبقي ضمن فترة الميزانية التي تحددها. يمكنك إضافة البنود وتعديلها عند الحاجة، ثم مراجعة المجموع لمعرفة ما تم إنفاقه وما يزال متاحًا. التطبيق مفيد للمتابعة اليومية أو الأسبوعية، لكن دقة النتائج تعتمد على التزامك بإدخال كل عملية مالية وعدم نسيان المصروفات النقدية الصغيرة.
هل يحمي Fudget بياناتي المالية، وهل يتطلب اتصالًا بالإنترنت؟
قبل إدخال معلومات مالية حساسة، يُنصح بمراجعة سياسة الخصوصية والأذونات الموضحة في صفحة التطبيق على متجر جهازك، لأن طريقة تخزين البيانات قد تختلف حسب الإصدار والمنصة. لا ينبغي اعتبار التطبيق بديلًا عن تطبيق مصرفي آمن. وبالنسبة للاتصال، فإن وظائف إدخال الميزانية ومراجعتها تكون عادة مناسبة للاستخدام دون اتصال مستمر، بينما قد تحتاج بعض المزايا أو المزامنة إلى الإنترنت.
هل تطبيق Fudget مجاني بالكامل، وهل توجد مشتريات داخل التطبيق؟
يعتمد توفر الميزات المجانية والمدفوعة على إصدار Fudget والمنصة التي تستخدمها، وقد تتغير الشروط مع تحديثات التطبيق. من الأفضل التحقق من صفحة Fudget: Monthly Budget Planner في Google Play أو App Store قبل التنزيل لمعرفة السعر، والإعلانات، والمزايا المقفلة، وأي اشتراك أو شراء لمرة واحدة. إذا كنت تريد أدوات تحليل متقدمة أو تجربة خالية من القيود، راجع تفاصيل الخطة قبل تأكيد الدفع.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Danny Connell
- اسم الحزمة
- com.dannyconnell.fudget2
- الإصدار
- 2.0.23
- أندرويد
- 7.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر support@fudget.com، أو زيارة http://www.fudget.com، أو الاطلاع على https://www.fudget.com/privacy-policy/.