

Plus
Plus Argentinaشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 3.2من 5
- التنزيلات
- 100.00K
- أندرويد
- 9
لقطات الشاشة
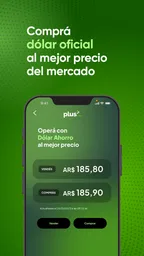
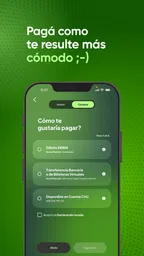
تحليل من إعداد Appxis
في الأسبوع الأول، قد تبدو Plus فكرة جذابة لمن يريد أن يتعامل مع الادخار والاستثمار من خلال محفظة افتراضية بدل ترك هذه الأهداف مؤجلة في الذهن. أكثر ما يلفتني في هذا النوع من التطبيقات هو أنه يضع المال ضمن روتين يومي أو أسبوعي، لا في قرار كبير يحتاج إلى وقت مثالي لا يأتي. لكن سهولة البدء لا تعني أن التطبيق سيصبح مفيدًا تلقائيًا؛ قيمته الحقيقية تظهر عندما أعود إليه وأستخدمه على نحو منتظم.
أتعامل مع Plus بوصفه تطبيقًا للشؤون المالية موجّهًا إلى من يريد مساحة رقمية لمتابعة فكرة الادخار والاستثمار. طوّرته Plus Argentina، وهو مجاني ومصنّف PEGI 3، ما يجعله متاحًا لجمهور واسع من حيث العمر. وقد أُطلق في 10/10/2022، ويصل عدد تنزيلاته إلى نحو 100 ألف، فيما يبلغ متوسط تقييمه 3.2 من 5 استنادًا إلى قرابة 190 تقييمًا. هذه الأرقام لا تحسم وحدها إن كان مناسبًا لي، لكنها تذكّرني بأن أتعامل معه كخيار يستحق التجربة والتقييم الشخصي، لا كحل مالي مضمون يناسب الجميع.
من تجربة البداية إلى عادة مالية قابلة للاستمرار
أبدأ بالنظر إلى ما يجعل Plus جذابة في الأسبوع الأول: فكرة تخصيص مساحة رقمية لهدف مالي قد تساعدني على تحويل نية الادخار من خاطر عابر إلى قرار أراجعه. لكنني أقيّمها من زاوية الاستمرار أيضًا؛ فالعادة التي تصمد تحتاج موعدًا واضحًا وهدفًا واقعيًا، لا متابعة متكررة لمجرد الجِدّة. ومن هنا أنتقل إلى السؤال الأهم: ما الذي يدفعني للعودة إليها شهرًا بعد شهر؟
جاذبية الأسبوع الأول: بداية سهلة، لكن الهدف يظل مهمًا
في عالم التطبيقات المتنوعة، هناك واحدة تبرز بفضل ميزاتها الفريدة وتجربتها الفريدة. نعم، أنا أتحدث عن تطبيق Plus. إذا كنت تبحث عن تطبيق يمكنه تحسين حياتك اليومية بطريقة أو بأخرى، فإن Plus قد يكون هو الجواب الذي تبحث عنه.
في تجربتي، تبدأ فائدة المحفظة الافتراضية من سؤال بسيط: ما الغرض الذي أريد أن أستخدمها من أجله؟ قد يكون الهدف الاحتفاظ بمبلغ مخصص لمصاريف قادمة، أو جعل الادخار عادة أكثر وضوحًا، أو استكشاف فكرة الاستثمار من دون الخلط بينها وبين رصيد الإنفاق اليومي. كلما كان الغرض محددًا، صار من الأسهل أن أقرر إن كانت Plus تساعدني فعلًا، بدل فتحها مرات قليلة بدافع الفضول ثم نسيانها.
لنفترض أنني أتقاضى دخلي وأريد أن أخصص جزءًا منه لشراء شيء مخطط له لاحقًا. أستطيع أن أجعل زيارة التطبيق جزءًا من مراجعة ميزانيتي في ذلك اليوم، وأسأل نفسي إن كان المبلغ الذي خصصته ما زال يتوافق مع خطتي. هذا الاستخدام لا يفترض أن التطبيق يقدّم أداة بعينها؛ إنه طريقة عملية للاستفادة من فكرة المحفظة الافتراضية: ربط قرار مالي بهدف واضح، بدل اعتبار كل مبلغ متاحًا للصرف.
التطبيق مجاني، لذلك لا أحتاج إلى قرار شراء كي أختبر إن كان أسلوبه يناسبني. لكن المجانية لا تعني أن أضع فيه أموالًا أو بيانات مالية بلا تفكير. قبل اتخاذ أي خطوة استثمارية، أفضّل أن أفهم ما الذي أفعله، وما المخاطر المرتبطة به، وأن أراجع التفاصيل المعروضة داخل الخدمة نفسها. سهولة الوصول ليست بديلًا عن فهم القرار المالي، وخصوصًا لمن يبدأ حديثًا.
المزيد من المقالات أثناء القراءة
ما الذي يجعل Plus مميزًا؟
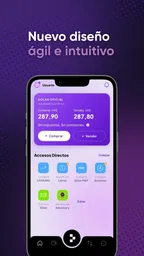
أولاً وقبل كل شيء، واجهة المستخدم الخاصة بـ Plus بسيطة وجذابة. لا يوجد هنا أي تعقيد غير ضروري. كل شيء في مكانه الصحيح، مما يجعل التنقل داخل التطبيق سهلًا حتى للمبتدئين. عندما تفتح التطبيق، ستشعر وكأنك تعرف بالفعل كيفية استخدامه، وذلك بفضل تصميمه البديهي.
تُعد هذه البساطة نقطة مفيدة عندما أريد مراجعة هدفي بسرعة، لكنها لا تكفي وحدها للحكم على جودة تجربة مالية. في تطبيق للادخار والاستثمار، أبحث أيضًا عن وضوح ما أراه: هل أفهم طبيعة المبلغ أو الإجراء الذي أتعامل معه؟ هل أستطيع التمييز بين المال الذي أحتاجه قريبًا وبين المال الذي أخصصه لهدف بعيد؟ إذا كانت الشاشة مرتبة لكنني لا أفهم أثر قراري، فلن تكون سهولة التنقل سببًا كافيًا للاستمرار.
وهنا أضع توقعًا واقعيًا من البداية: لا أتعامل مع Plus كأنه بديل تلقائي عن المصرف أو عن تطبيق لإدارة المصروفات. هذه أدوات لها أدوار مختلفة. الحساب المصرفي المعتاد هو المرجع للمعاملات والخدمات البنكية، بينما قد تساعدني أداة الميزانية على تصنيف الدخل والمصروفات، أما المحفظة الافتراضية فتناسب من يريد أن يوجّه اهتمامه نحو الادخار والاستثمار. إن كان المطلوب تسجيل كل فاتورة أو متابعة كل اشتراك، فقد تكون أداة الميزانية المتخصصة أكثر ملاءمة.
الميزات الأساسية
من بين الميزات العديدة التي يقدمها Plus، هناك بعض النقاط التي تستحق الذكر بشكل خاص. واحدة من هذه الميزات هي القدرة على تخصيص تجربتك بالكامل. يمكنك تعديل الإعدادات لتناسب احتياجاتك الشخصية، مما يمنحك الشعور بأن التطبيق صُمم خصيصًا لك.
ميزة أخرى رائعة هي التكامل مع التطبيقات الأخرى. Plus لا يعمل كجزيرة منعزلة. بل يمكنك ربطه بتطبيقات أخرى لتحسين الإنتاجية وتبسيط المهام. لا داعي للقلق بشأن تعقيدات الدمج، فكل شيء يتم بسلاسة تامة.
أتعامل مع هاتين النقطتين بحذر عملي: لا أبني خطتي على تخصيص أو ربط محدد قبل أن أراه بنفسي في النسخة التي أستخدمها. ما يفيدني هو أن أختبر الإعدادات المتاحة، وأن أتأكد من أن أي ربط أفعّله يخدم حاجة واضحة ولا يضيف خطوة لا أحتاجها. في التطبيقات المالية، كل اتصال إضافي يستحق مراجعة واعية؛ فالأفضل ألا أربط خدمة أخرى لمجرد أن الخيار موجود، بل لأن ذلك يسهّل متابعة هدف محدد.
ومن الحيل العملية التي أستخدمها مع أي محفظة ادخار أن أختار غرضًا واحدًا في البداية، لا مجموعة أهداف متنافسة. إذا خلطت بين مبلغ للطوارئ ومبلغ لشراء قريب ومال أفكر في استثماره، فقد يصبح من الصعب أن أعرف إن كنت أحرز تقدمًا. أما تخصيص مراجعة قصيرة ومنتظمة، مثل مرة أسبوعيًا أو عند استلام الدخل، فيجعل العودة إلى التطبيق مرتبطة بقرار واقعي. هذه العادة مفيدة حتى لو كانت الزيارة قصيرة؛ فالمهم أن أعرف لماذا أفتحه وما الذي أريد مراجعته.
القيمة من شهر إلى شهر: هل تستحق العودة؟
في البداية، قد يمنحني التطبيق إحساسًا بأنني بدأت أخيرًا بتنظيم مالي. بعد ذلك، يختفي أثر الجِدّة، وتصبح الأسئلة أكثر تحديدًا: هل أعود إليه لأنني أحتاجه؟ هل يساعدني على الحفاظ على الخطة؟ وهل يظل مفيدًا عندما يتغير دخلي أو أولوياتي؟ لا أعتبر كثرة الفتحات وحدها علامة نجاح؛ الأهم أن تساعدني كل مراجعة على اتخاذ قرار أوضح.
يمكن أن يناسب Plus شخصًا يريد متابعة هدف ادخار منفصل عن الإنفاق اليومي، أو شخصًا يرغب في التعرف إلى مسار مالي يجمع بين الادخار والاستثمار. أما من يحتاج إلى مراقبة ميزانية منزلية مفصلة، مع تصنيفات كثيرة وتذكير بكل فاتورة، فقد يجد قيمة أكبر في أداة مخصصة لذلك. والمستخدم الذي يحتاج إلى تنفيذ معاملات مصرفية أساسية ينبغي أن يقارن الخدمة بما يقدمه مصرفه، بدل افتراض أن محفظة افتراضية تحل محل الحساب البنكي.
للحفاظ على قيمة شهرية، أفضّل أن أجعل مراجعة Plus مرتبطة بموعد ثابت له معنى: بعد وصول الدخل، أو عند إعداد خطة الشهر، أو قبل شراء كبير. في كل مرة، أراجع ما إذا كان هدفي ما زال مناسبًا، وما إذا كان المبلغ الذي أخصصه لا يضغط على احتياجاتي الأساسية. هذه الطريقة تمنعني من اعتبار الادخار منافسة يومية، وتساعدني على تعديل الخطة عندما تتغير الظروف بدل الشعور بالذنب لأنني لم ألتزم بخطة غير واقعية.
ومن المفيد أيضًا أن أفصل بين قرار الادخار وقرار الاستثمار. الادخار غالبًا يرتبط بهدف أحتاج إلى الوصول إليه مع قدر أكبر من الوضوح، بينما الاستثمار ينطوي على تقلب ومخاطر ينبغي فهمها. لذلك لا أضع مالًا قد أحتاجه قريبًا في مسار لا أستطيع تحمّل مخاطره. إذا كانت حاجتي الأساسية هي حفظ مبلغ قصير الأجل أو الوصول إليه بسهولة، فالأولوية عندي هي معرفة شروط الاستخدام والسيولة قبل أي شيء آخر، لا الانجذاب إلى كلمة الاستثمار.
عبء المتابعة: عادة خفيفة أفضل من إدارة مرهقة
التطبيق المالي الذي يتطلب مني إدخال تفاصيل كثيرة أو مراجعة شاشاته باستمرار قد يتحول إلى واجب إضافي. لهذا أختبر من البداية مقدار الجهد الذي أحتاج إليه كي أتابع هدفي. أبدأ بخطوة صغيرة، ثم ألاحظ إن كانت الزيارة الدورية سهلة بما يكفي للاستمرار. إذا وجدت نفسي أؤجلها لأنني لا أعرف ما الذي ينبغي أن أفعله، فهذه إشارة إلى أنني أحتاج إلى تبسيط خطتي، لا إلى فتح التطبيق مرات أكثر.
لمن يسأل إن كان مناسبًا للمبتدئ، أرى أن سهولة الواجهة الموصوفة في التجربة تجعل البداية أقل رهبة، لكن المبتدئ المالي يحتاج إلى أكثر من واجهة مريحة. عليه أن يقرأ ما يظهر له، ويفهم طبيعة كل خيار قبل استخدامه، وأن يتجنب اتخاذ قرار لمجرد أن الخطوات تبدو بسيطة. أما من لديه خبرة ويريد إدارة متقدمة أو أدوات تحليل دقيقة، فمن الأفضل أن يقارن ما يحتاج إليه بما يقدمه التطبيق فعليًا قبل نقل روتينه المالي إليه.
نصيحة أخرى لتقليل العبء: أكتب لنفسي سبب استخدام التطبيق بجملة واحدة، مثل «أراجع مبلغ الهدف عند وصول الدخل». عندما أعود، أعرف ما الذي أبحث عنه، ولا أتجول بين الخيارات بلا غرض. وإذا تغيّر الهدف، أراجع الخطة بدل إضافة أهداف جديدة تلقائيًا. هذه الخطوة الصغيرة تمنع التطبيق من التحول إلى دفتر رقمي آخر أفتحه بدافع القلق من المال من دون أن أخرج بقرار مفيد.
كذلك لا أجعل الهاتف نقطة الاعتماد الوحيدة في فهم وضعي المالي. أحتفظ بصورة عامة عن التزاماتي ومواعيدها، وأتحقق من المعلومات المهمة قبل أي إجراء. هذا لا ينتقص من فائدة المحفظة، بل يضعها في دور مساعد: تسهّل متابعة هدف، لكنها لا تلغي الحاجة إلى تقدير المصروفات الضرورية أو الاحتفاظ بخطة بديلة عند حدوث أمر طارئ.
الأداء والانطباع بعد زوال الجِدّة
عندما يتعلق الأمر بالأداء، فإن Plus لا يخيب الآمال. التطبيق سريع وفعال، ولا يوجد أي تأخير ملحوظ عند الانتقال من ميزة إلى أخرى. حتى عند استخدامه على أجهزة أقدم، يظل الأداء ممتازًا.
مع ذلك، أتعامل مع الانطباع الأول عن السرعة باعتباره جزءًا واحدًا من التجربة، لا ضمانًا بأن كل جلسة مستقبلية ستكون مثالية على كل جهاز. النسخة الحالية هي 2.1.16، والحد الأدنى لنظام التشغيل هو 9؛ لذلك من المفيد أن أتأكد من توافق هاتفي قبل الاعتماد عليه في روتين يومي. وإذا لاحظت بطئًا أو مشكلة، أبدأ بخطوات بسيطة مثل تحديث التطبيق والتحقق من اتصال الجهاز، ثم أقرر إن كان الخلل عابرًا أم يؤثر في استخدامي المستمر.
في الاستعمال المالي، لا أقيس الأداء بسرعة فتح الشاشة فقط. أقيّمه أيضًا بمدى وضوح الخطوة التالية، وبقدرتي على إكمال المراجعة من دون ارتباك. قد يكون التطبيق سريعًا، لكن إذا لم أفهم ما أراه أو لم أجد سببًا للعودة، فلن يحتفظ بمكانه طويلًا. وعلى العكس، قد تكون زيارة قصيرة ومنتظمة أكثر قيمة من جلسة طويلة مليئة بخيارات لا أحتاج إليها.
مصادر التعب التي قد تجعلني أتركه
أكثر ما قد يضعف قيمة أي محفظة مالية هو الفجوة بين ما أتوقعه وما أحتاجه فعلًا. إذا كنت أبحث عن أداة تتولى عني التخطيط، أو تضمن نمو المال، أو تمنعني من اتخاذ قرارات متسرعة، فلا ينبغي أن أحمّل Plus هذه التوقعات. التطبيق لا يعوض فهم المخاطر، ولا يجعل الادخار ممكنًا إذا لم يكن في الميزانية هامش يسمح به.
وقد أشعر بالإرهاق إذا فتحت التطبيق بدافع متابعة كل تغير صغير أو إذا جعلت كل مبلغ اختبارًا لمدى انضباطي. المال يتأثر بظروف الحياة، وبعض الأشهر لا تسير كما خُطط لها. في تلك الحالة، أفضّل تعديل الهدف إلى مستوى واقعي، أو أخذ استراحة من المراجعات غير الضرورية، بدل تحويل الأداة إلى مصدر لوم. التطبيق الذي يساعدني يجب أن يخفف التشتت، لا أن يضيف ضغطًا نفسيًا جديدًا.
التقييم العام البالغ 3.2 من 5، مع 127 مراجعة مكتوبة، يدعوني إلى موازنة التوقعات. لا أعتبره حكمًا قاطعًا على تجربتي، لكنه يشير إلى أن الانطباعات ليست متطابقة بين المستخدمين. لذلك أنصح بأن أبدأ باستخدام محدود، وأراقب ما إذا كانت الوظائف التي أحتاجها واضحة ومستقرة بالنسبة إليّ، قبل جعل التطبيق جزءًا أساسيًا من قراراتي المالية. هذه طريقة أفضل من افتراض أن تجربة شخص آخر ستتكرر معي حرفيًا.
أما مسألة الأمان والخصوصية، فأتعامل معها كشرط سابق لأي استخدام مالي، لا كميزة أستنتجها من شكل الواجهة أو من سهولة الدخول. أراجع المعلومات والسياسات المعروضة داخل التطبيق، وأفهم ما الذي أشاركه قبل إدخال تفاصيل حساسة. وإذا لم أكن مرتاحًا لما أراه، فلا أتابع لمجرد أن التطبيق مجاني. كلفة الوقت والقلق مهمة أيضًا، حتى حين لا أدفع سعر تنزيل.
لمن أنصح بها، ومتى أختار بديلًا؟
أرى أن Plus قد تناسب من يريد تجربة محفظة افتراضية تركز على الادخار والاستثمار، ومن يفضّل أن يبدأ بهدف مالي واحد ثم يراجع تقدمه بانتظام. كما قد تكون مناسبة لمن يريد فصل التفكير في مبلغ مخصص عن الإنفاق اليومي، بشرط أن يفهم طبيعة الخدمة وما الذي يفعله قبل اتخاذ قرارات مالية.
أما من يريد سجلًا دقيقًا لكل المصروفات، أو إدارة فواتير متكررة، أو أدوات تفصيلية لموازنة الأسرة، فقد يكون تطبيق ميزانية متخصص أنسب. ومن يحتاج إلى إيداع وسحب وخدمات مرتبطة بحسابه المصرفي، عليه مقارنة ذلك بما يوفره المصرف أو الخدمة المالية التي يستخدمها أصلًا. إذا كان هدفه مجرد تذكير نفسه بالادخار، فقد تكفيه أداة ملاحظات أو جدول بسيط؛ لا حاجة إلى إضافة تطبيق مالي جديد إن لم يقدم له فائدة عملية تتجاوز ما لديه.
وهناك مفاضلة تستحق الانتباه: جمع الادخار والاستثمار في تجربة واحدة قد يساعدني على التفكير في أهدافي المالية ضمن صورة أوسع، لكنه قد يجعلني أخلط بين مال أحتاجه قريبًا ومال أستطيع تحمّل تقلبه. لذلك أضع لكل مبلغ غرضًا زمنيًا واضحًا، وأتجنب اتخاذ قرار استثماري قبل فهم المخاطر. هذه ليست خطوة تقنية داخل التطبيق، بل قاعدة استخدام تحميني من التعامل مع كل الرصيد كأنه كتلة واحدة.
إذا كنت أتساءل هل أحتاج إلى استخدامه كل يوم، فإجابتي لا: لا أرى أن التحقق المتكرر ضروري لمجرد إثبات الالتزام. مراجعة متباعدة ومنتظمة تناسب الهدف أكثر، ما لم تكن لدي حاجة محددة لمتابعة متكررة. وإذا كنت أتساءل هل ينبغي أن أنقل إليه كل مالي، فأنا لا أفعل ذلك قبل فهم كيفية عمل الخدمة، والتحقق من الشروط والخيارات المتاحة لي، وتحديد ما إذا كانت تلائم احتياجاتي فعلًا.
رأيي بعد التفكير في الاستمرار
ولكن ما يثير الإعجاب حقًا هو دعم العملاء. إذا واجهت أي مشكلة، فإن فريق الدعم على استعداد دائم للمساعدة بكل طريقة ممكنة. لقد جربت ذلك بنفسي، وكانوا سريعوا الاستجابة وفعالين في حل المشكلة.
في الاستخدام الطويل، أعدّ الدعم عاملًا مساعدًا لا سببًا كافيًا وحده للاحتفاظ بالتطبيق. الأهم أن تتناسب التجربة مع هدفي وأن أستطيع العودة إليها من دون عناء أو التباس. إذا واجهت مشكلة، فالتواصل مع الدعم قد يساعدني على تجاوزها، لكنني أقيّم بعدها ما إذا كانت الخدمة ما زالت تخدم احتياجي، بدل الاستمرار لمجرد أن مشكلة واحدة حُلّت.
وبالنسبة إلى المساحة التي يشغلها التطبيق في روتيني، لا أبحث عن تطبيق يطلب انتباهي كل يوم؛ أبحث عن أداة أستفيد منها في اللحظة التي أراجع فيها قراري المالي. إن ساعدتني Plus على ربط الادخار بهدف مفهوم، وعلى الفصل بين النية والمبلغ الذي أخصصه، فقد يكون لها مكان مستمر. أما إن كان استخدامها لا يضيف وضوحًا إلى ما أفعله أصلًا، فمن المعقول أن أعود إلى وسيلة أبسط أو إلى أداة أقرب لاحتياجي.
في النهاية، إذا كنت تبحث عن تطبيق يمكنه جعل حياتك أكثر تنظيمًا واستمتاعًا، فإن Plus يستحق التجربة. بفضل ميزاته الفريدة وأدائه الرائع، يمكنني القول بثقة أنه سيكون إضافة قيمة لهاتفك.
لكن توصية كهذه تكون أفضل عندما تكون محددة: أراه خيارًا يستحق الاختبار لمن يريد استكشاف محفظة رقمية للادخار والاستثمار، لا وعدًا بتحسين الوضع المالي من تلقاء نفسه. ابدأ بهدف صغير ومفهوم، واستخدمه ضمن مراجعة مالية واقعية، ثم قيّم بعد فترة إن كنت تعود إليه لأنه يساعدك فعلًا. إذا صار عبئًا أو لم يناسب نوع الخدمة الذي تحتاجه، فاختيار بديل أبسط أو أكثر تخصصًا قرار منطقي. هكذا أقرر إن كان يستحق مكانًا دائمًا على هاتفي بعد أن يختفي حماس الأسبوع الأول.
الإيجابيات
- تصميم واجهة مستخدم بسيط وسهل الاستخدام.
- مميزات حماية عالية لحفظ البيانات الشخصية.
- يدعم اللغة العربية بالكامل.
- إمكانية التخصيص لتناسب احتياجات المستخدم.
- تحديثات منتظمة مع مميزات جديدة.
السلبيات
- قد يستهلك مساحة كبيرة من الذاكرة.
- بعض الميزات تتطلب اشتراك مدفوع.
- قد لا يكون متوافق مع جميع الأجهزة.
- يتطلب اتصال إنترنت مستمر.
- إعلانات مزعجة تظهر أحياناً.
الأسئلة الشائعة حول Plus
ما هي الميزات الرئيسية لتطبيق Plus؟
تطبيق Plus يقدم مجموعة متنوعة من الميزات التي تساعد المستخدمين في تحسين تجربة استخدام الهواتف الذكية. يتضمن ذلك أدوات لإدارة المهام اليومية، والتواصل السهل عبر الرسائل الفورية، بالإضافة إلى إمكانية تخصيص واجهة المستخدم وفقًا لتفضيلاتك الشخصية.
هل تطبيق Plus متاح مجانًا على متجر التطبيقات؟
نعم، تطبيق Plus متاح للتنزيل مجانًا على كل من متجر Google Play لأجهزة Android ومتجر App Store لأجهزة iOS. ومع ذلك، قد تتضمن بعض الميزات الإضافية عمليات شراء داخل التطبيق.
هل يدعم تطبيق Plus لغات متعددة؟
نعم، يدعم تطبيق Plus العديد من اللغات لضمان تجربة استخدام مريحة للمستخدمين حول العالم. يمكنك تغيير لغة التطبيق من خلال الإعدادات لتناسب احتياجاتك اللغوية.
هل يوفر تطبيق Plus تحديثات دورية؟
بالتأكيد، يعمل فريق تطوير تطبيق Plus بجد لتقديم تحديثات دورية تتضمن تحسينات جديدة وإصلاحات للأخطاء. هذه التحديثات تهدف إلى تحسين الأداء العام للتطبيق وضمان تجربة مستخدم سلسة.
هل يحتاج تطبيق Plus إلى اتصال بالإنترنت ليعمل؟
يعتمد عمل تطبيق Plus بشكل رئيسي على الاتصال بالإنترنت للاستفادة من جميع ميزاته بشكل كامل، مثل المراسلة الفورية والتحديثات الحية. ومع ذلك، يمكن استخدام بعض الميزات الأساسية في وضع عدم الاتصال.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Plus Argentina
- اسم الحزمة
- com.invertiplus
- الإصدار
- 2.1.16
- أندرويد
- 9
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر administracion@plus.com.ar، أو زيارة https://plus.com.ar/، أو الاطلاع على https://plus.com.ar/privacidad.html.