

MobiKwik: BHIM UPI & Wallet
One MobiKwik Systems Limitedشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.7من 5
- التنزيلات
- 100.00M
- أندرويد
- 7.0
لقطات الشاشة
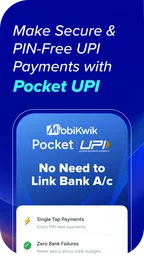
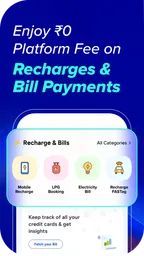
تحليل من إعداد Appxis
أرى أن MobiKwik: BHIM UPI & Wallet يكون أنفع حين يُستخدم كأداة مالية شخصية واضحة الحدود، لا كمحفظة مشتركة يتداولها كل أفراد المنزل. قد يحتاج شخص في الأسرة إلى تسديد فاتورة أو شحن هاتفه بسرعة، بينما يدير شخص آخر مصروفاته من حسابه الخاص؛ جمع الخدمات في تطبيق واحد يساعد على تقليل التنقل بين التطبيقات، لكنه لا يجعل الحساب العائلي المشترك فكرة مناسبة. في التعاملات المالية، سهولة الاستخدام لا تُغني عن وضوح صاحب الحساب ومصدر المال.
مشهد يومي يوضح فائدته وحدوده
تخيّل أن أحد أفراد المنزل يتذكر قرب موعد دفع فاتورة، فيما يحتاج شخص آخر إلى شحن هاتفه، ويريد رب الأسرة إرسال مبلغ إلى قريب. من المريح أن تكون هذه المهام ضمن تطبيق مالي واحد بدل فتح أدوات مختلفة لكل واحدة. لكن الأفضل أن ينفذ كل شخص ما يخصه من حسابه، وأن يتفق أفراد المنزل على من يتابع الفاتورة ومن يراجع تأكيد الدفع، من دون تبادل بيانات الدخول أو ترك الهاتف مفتوحًا لمجرد تسريع الأمر.
ومن الاستخدامات العملية التي أقدّرها هنا أن أتعامل مع المدفوعات الروتينية في وقت واحد، ثم أراجع سجل الحساب أو إشعارات المعاملات بالطريقة التي يتيحها التطبيق. هذه العادة تساعدني على اكتشاف عملية غير مألوفة أو تكرار دفع قبل أن أنسى تفاصيلها. وعند دفع فاتورة نيابة عن شخص آخر، أتحقق من بيانات المستفيد والمبلغ قبل التأكيد، ثم أرسل له التأكيد عبر وسيلة منفصلة؛ فالخطوة الأخيرة تقلل الالتباس حول ما دُفع وما بقي.
حساب واحد لا يعني استخدامًا عائليًا مشتركًا
قد يبدو من الأسهل وضع التطبيق على هاتف يستخدمه أكثر من شخص، لكن تطبيقات المدفوعات ترتبط بقرارات مالية شخصية. لذلك أفضّل أن يبقى الحساب مرتبطًا بصاحبه، وألا يُعامل الهاتف المشترك كأنه محفظة منزلية. إذا كان أحد أفراد الأسرة يساعد شخصًا آخر في الدفع، فالأوضح أن يظل صاحب الحساب حاضرًا ليراجع العملية بنفسه، بدل حفظ بياناته أو تسليم الهاتف بلا متابعة.
قبل البدء، من المفيد تحديد أشياء بسيطة داخل المنزل: من يملك الحساب، من يوافق على الدفع، وكيف يُبلّغ الآخرون عند تسديد فاتورة مشتركة. هذا التنظيم ليس إعدادًا خاصًا في التطبيق، بل اتفاق بين المستخدمين يمنع الخلط بين مصروفات الأسرة ومدفوعات الأفراد. أما إذا كان المطلوب وسيلة تجمع أموال عدة أشخاص في رصيد واحد أو تسمح بإدارة حسابات أفراد الأسرة، فلا أفترض أن هذا التطبيق يؤدي ذلك لمجرد أنه يقدم خدمات مالية متنوعة.
التنسيق من دون خلط الأرصدة
تظهر فائدة التطبيق للعائلة في تنسيق المهام أكثر من مشاركة الحساب. يمكن لشخص أن يتولى دفع فاتورة متفق عليها، ثم يخبر بقية أفراد المنزل بالمبلغ والوقت، فيما يحتفظ كل شخص بوسيلة الدفع الخاصة به. وإذا كانت هناك مصروفات مشتركة متكررة، أنصح بتدوين ما دفعه كل فرد في سجل منفصل أو في وسيلة تنظيم أخرى؛ فالمحفظة تسهّل المعاملة، لكنها لا تحل تلقائيًا خلافات تقسيم المصروفات أو تذكّر الجميع بما اتُّفق عليه.
هناك أيضًا فرق مهم بين الدفع لشخص تعرفه وإرسال المال لمستفيد جديد. في الحالة الثانية، أراجع الاسم أو بيانات الوجهة بعناية، وأتأكد من المبلغ قبل المتابعة، حتى لو كان الطلب مستعجلًا. هذه ليست ميزة خفية بقدر ما هي طريقة استخدام تقلل أخطاء التحويل: لا أتعامل مع رسالة أو مكالمة تطلب المال كدليل كافٍ، وأتحقق من الشخص عبر قناة أعرفها قبل الدفع. إذا وقع خطأ في معاملة، أحتفظ بتفاصيلها وأبدأ من مسار المساعدة داخل التطبيق بدل الاعتماد على وعود غير موثقة.
المزيد من المقالات أثناء القراءة
العمر والثقة داخل المنزل
تصنيف العمر PEGI 3 يعني أن التصنيف العمري العام مناسب للجمهور الواسع، لكنه لا يجعل إدارة الأموال شأنًا مناسبًا لكل طفل. أتعامل مع التطبيق كخدمة مالية ينبغي أن يديرها صاحب الحساب المسؤول، وأشرح للصغار أن رؤية شاشة الدفع أو معرفة رمز الدخول لا تعني امتلاك الإذن بإجراء معاملة. وإذا احتاج طفل إلى شحن هاتف أو دفع شيء، يستطيع شخص بالغ مراجعة العملية وتنفيذها بنفسه بدل مشاركة بيانات الحساب.
الثقة هنا لا تقوم على الانطباع وحده. أفضّل حماية الهاتف بالطريقة المعتادة، وعدم تركه مفتوحًا عند الابتعاد عنه، ومراجعة تفاصيل المستفيد قبل اعتماد أي دفعة. كما أتجنب اعتبار سهولة الواجهة ضمانًا ضد الاحتيال أو الخطأ؛ فالتطبيق قد يسهّل تنفيذ ما أطلبه، لكن مسؤولية التأكد من هوية الطرف والمبلغ تظل عليّ. إذا كان المستخدم لا يستطيع التمييز بين طلب موثوق ورسالة مستعجلة، فالأفضل ألا يدير مدفوعاته وحده.
لمن يناسب مقارنةً بالبدائل
في فئة الخدمات المالية، البديل المعتاد قد يكون تطبيقًا مصرفيًا، أو تطبيقًا يركز على المدفوعات، أو أدوات منفصلة للشحن والفواتير. ما يجعل MobiKwik جديرًا بالنظر هو جمع المحفظة وUPI وخدمات متعددة في مكان واحد؛ وهذا عملي لمن يريد تقليل عدد التطبيقات التي يستخدمها للمهام اليومية. أما من يحتاج إلى متابعة مصرفية مفصلة، أو يفضل إتمام كل شيء عبر تطبيق بنكه المعتاد، فقد يجد أن تطبيق البنك أو خيارًا متخصصًا أنسب لعاداته.
لا أختار تطبيقًا ماليًا لمجرد أن فيه خدمات كثيرة. أفكر أولًا في أكثر ما أفعله: هل أرسل مبالغ عبر UPI بانتظام؟ هل أريد وسيلة واحدة للشحن والفواتير؟ وهل سأراجع المدفوعات بعد تنفيذها؟ إذا كانت الإجابة نعم، فالتجميع قد يوفر بعض الخطوات. أما إذا كانت حاجتي مقتصرة على معاملة واحدة نادرة، فقد لا أستفيد من إضافة تطبيق آخر إلى الهاتف، خصوصًا إذا كان لدي بديل أثق به وأعرف طريقة استخدامه.
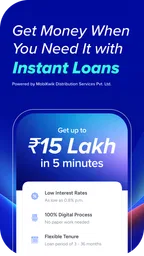
كذلك أتعامل بحذر مع الخدمات التي تختلف شروطها عن الدفع اليومي. فوجود خيارات مرتبطة ببطاقات الائتمان أو القروض أو الوديعة الثابتة لا يعني أن عليّ استخدامها لمجرد ظهورها ضمن التطبيق؛ هذه قرارات مالية تحتاج إلى قراءة الشروط والتكاليف والالتزامات بعناية قبل المتابعة. أرى أن الفصل بين الدفع الروتيني والقرارات الائتمانية مفيد: أستخدم الخدمة التي أفهمها وأحتاج إليها، ولا أتعجل في منتج مالي طويل الأثر لمجرد سهولة الوصول إليه.
قبل تثبيته وما أتوقعه من التجربة
التطبيق مجاني، ويطوره One MobiKwik Systems Limited، وقد صدر في 25/08/2012، وإصداره الحالي 23.51.1، ويعمل على نظام Android 7.0 أو أحدث. حصل على متوسط تقييم 4.7 من نحو 3.2 مليون تقييم، ووصل إلى أكثر من 100 مليون تثبيت. هذه الأرقام تعطي فكرة عن انتشاره، لكنها لا تخبرني وحدها إن كانت تجربة كل مستخدم ستناسب احتياجاته، ولا تغني عن مراجعة طريقة عمل الخدمة التي أريدها قبل ربطها بمدفوعاتي.
عند التجهيز، أبدأ بالتأكد من أنني أستخدم هاتفي وحسابي الشخصيين، ثم أراجع بيانات الحساب وأفهم خطوات التأكيد قبل إجراء معاملة حقيقية. ولا أبدأ بعملية مستعجلة لمجرد أن شخصًا ينتظر؛ أعطي نفسي وقتًا للتأكد من المستفيد والمبلغ، وأحتفظ بإشعار الدفع حتى أستطيع الرجوع إليه. هذه الخطوات مفيدة خصوصًا لمن ينتقل من الدفع النقدي أو من تطبيق مصرفي واحد، لأن تغيير العادة قد يجعل المرء يضغط بسرعة قبل أن ينتبه للتفاصيل.
قد يتساءل المستخدم إن كان التطبيق مناسبًا لمن لا يجري مدفوعات كثيرة. برأيي، يعتمد ذلك على قيمة جمع الشحن والفواتير والتحويلات في مكان واحد؛ إن لم تكن هذه المهام تتكرر لديك، فالبديل الذي تستخدمه بالفعل قد يكون أبسط. وقد يسأل آخر إن كان يصلح لإدارة مصروفات المنزل بين عدة أشخاص: أراه مساعدًا في تنفيذ المدفوعات الفردية المنسقة، لا بديلًا عن اتفاق واضح أو نظام لتقسيم المصروفات. أما مسألة الثقة، فأتعامل معها عبر حماية الحساب والتحقق من كل معاملة، لا عبر افتراض أن أي تطبيق يلغي مخاطر الخطأ.
تجربة المستخدم والانطباع الأول
عند فتح تطبيق MobiKwik لأول مرة، ستلاحظ التصميم البسيط والواجهة السهلة الاستخدام. الواجهة مصممة بشكل يجعل من السهل التنقل بين مختلف الأجزاء والخدمات المتاحة. حتى لو لم تكن معتادًا على استخدام تطبيقات المحفظة الإلكترونية، ستجد نفسك مرتاحًا في استخدامه بعد دقائق قليلة. أعجبني كيف أنهم وضعوا كل شيء في متناول يد المستخدم بدون تعقيدات.
الخدمات المتاحة
يقدم التطبيق مجموعة متنوعة من الخدمات التي تشمل الدفع عبر الإنترنت باستخدام نظام BHIM UPI، دفع الفواتير، شحن الهواتف المحمولة، وحتى حجز التذاكر. يمكنك أيضًا استخدامه لإرسال الأموال إلى أصدقائك أو أفراد عائلتك بكل سهولة. الميزة الأبرز هنا هي التكامل مع نظام BHIM UPI، الذي يتيح لك إجراء المعاملات المالية بشكل آمن وسريع.
الأمان والخصوصية
أحد أهم العوامل التي تهمني شخصيًا عند استخدام أي تطبيق مالي هو مستوى الأمان والخصوصية. يضمن تطبيق MobiKwik ذلك من خلال استخدام تقنيات التشفير المتقدمة والإجراءات الأمنية المتعددة. لم أواجه أي مشاكل تتعلق بالأمان أو الخصوصية أثناء استخدامي للتطبيق، وهو ما يعزز ثقتي فيه كخيار آمن للتعاملات المالية.
الدعم الفني وخدمة العملاء
من الجوانب التي لا يمكن تجاهلها هي خدمة العملاء. في حال واجهتك أي مشكلة أو كان لديك استفسار، فإن فريق الدعم الفني متاح للمساعدة على مدار الساعة. تواصلت معهم في إحدى المرات واستجابتهم كانت سريعة وفعالة، مما يعكس احترافية في التعامل مع المستخدمين.
في الختام، إذا كنت تبحث عن تطبيق محفظة إلكترونية يجمع بين السهولة، الأمان، وتعدد الخدمات، فإن تطبيق MobiKwik: BHIM UPI & Wallet يستحق التجربة. لقد جعل حياتي أسهل بكثير عندما يتعلق الأمر بإدارة المدفوعات والمعاملات المالية اليومية. أنصح به بشدة لجميع من يبحثون عن حلول مالية مبتكرة وموثوقة.
حكمي لمنزلي وللاستخدام اليومي
أوصي به لمن يريد إنجاز المدفوعات والشحن والفواتير من حسابه الشخصي، ويستفيد من وجود أكثر من نوع من الخدمات المالية في تطبيق واحد. وأراه أقل ملاءمة لمن يبحث عن محفظة عائلية مشتركة، أو لمن يفضل أن تبقى كل معاملاته ضمن تطبيق البنك الذي يعرفه. في المنزل، أفضل تنسيق المسؤوليات مع إبقاء الحسابات منفصلة؛ بهذه الطريقة نستفيد من سهولة إنجاز المهمة من دون أن نخلط الأرصدة أو نترك قرار الدفع غامضًا.
الإيجابيات
- سهل الاستخدام بواجهة بسيطة
- يدعم UPI للمدفوعات السريعة
- تقديم عروض وخصومات متعددة
- آمن مع ميزات الأمان المتقدمة
- إمكانية دفع الفواتير بسهولة
السلبيات
- محدودية خيارات العملات
- قد تكون الرسوم مرتفعة
- مشكلات في خدمة العملاء
- بعض الأخطاء في التطبيق
- لا يدعم جميع البنوك
الأسئلة الشائعة حول MobiKwik: BHIM UPI & Wallet
ما هو MobiKwik وكيف يمكنني استخدامه؟
MobiKwik هو تطبيق محفظة رقمية يتيح للمستخدمين إجراء معاملات سريعة وآمنة باستخدام UPI (واجهة المدفوعات الموحدة) في الهند. يمكنك استخدامه لإرسال الأموال واستلامها، ودفع الفواتير، وإعادة شحن الهاتف المحمول، والتسوق عبر الإنترنت. كل ما تحتاجه هو تسجيل الدخول، وربط حسابك المصرفي، والبدء في استخدام التطبيق لإجراء المعاملات بسهولة.
هل من الآمن استخدام MobiKwik للمشتريات عبر الإنترنت؟
نعم، يعتبر MobiKwik آمناً للاستخدام بفضل بروتوكولات الأمان المتقدمة التي يعتمدها. يستخدم التطبيق تشفير البيانات وتوثيق ثنائي العوامل لحماية المعلومات الشخصية والمالية للمستخدمين. ومع ذلك، من المهم دائماً أن تتبع أفضل الممارسات الأمنية مثل عدم مشاركة كلمة المرور الخاصة بك مع الآخرين.
هل يمكنني استخدام MobiKwik إذا لم يكن لدي حساب مصرفي؟
لا، لا يمكنك استخدام MobiKwik بالكامل بدون حساب مصرفي لأن التطبيق يعتمد على UPI لإجراء المعاملات. تحتاج إلى ربط حسابك المصرفي لتفعيل ميزات مثل تحويل الأموال ودفع الفواتير. ومع ذلك، يمكنك استخدام بعض الميزات مثل إعادة شحن المحمول باستخدام رصيد المحفظة الذي تضيفه من خلال طرق أخرى.
هل هناك رسوم عند استخدام MobiKwik؟
عادةً ما يكون استخدام MobiKwik مجانيًا عند إجراء معظم المعاملات مثل تحويل الأموال ودفع الفواتير. ومع ذلك، قد تكون هناك رسوم خدمة لبعض المعاملات المحددة أو إذا كنت تستخدم طرق دفع معينة. من المهم مراجعة سياسة الرسوم الخاصة بالتطبيق للحصول على التفاصيل الكاملة قبل الاستخدام.
كيف يمكنني إضافة أموال إلى محفظة MobiKwik؟
يمكنك إضافة أموال إلى محفظة MobiKwik بطرق متعددة، مثل تحويل الأموال مباشرة من حسابك المصرفي عبر UPI، أو استخدام بطاقة الخصم أو الائتمان الخاصة بك. يمكنك أيضاً استخدام قسائم التعبئة المتوفرة في متاجر معينة. قم بفتح التطبيق، انتقل إلى قسم 'إضافة أموال' واتبع التعليمات لإتمام العملية.
اقرأ هذه الصفحة بلغة أخرى
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- One MobiKwik Systems Limited
- اسم الحزمة
- com.mobikwik_new
- الإصدار
- 23.51.1
- أندرويد
- 7.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر feedback@mobikwik.com، أو زيارة https://www.mobikwik.com، أو الاطلاع على https://www.mobikwik.com/privacypolicy.