

Spare - Smart Communities
Spare Paymentsشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.6من 5
- التنزيلات
- 10.00K
- أندرويد
- 6.0
لقطات الشاشة
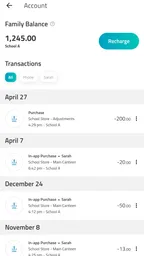
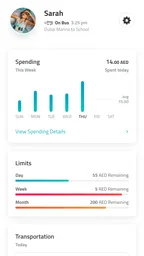
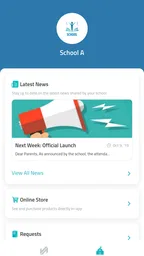
تحليل من إعداد Appxis
في استخدام منزلي مشترك، تظهر فائدة Spare حين تكون هناك مدفوعات مرتبطة بمجموعة أو نشاط يعرفه الجميع، لا حين يحاول كل فرد تحويله إلى محفظة شخصية لكل احتياجاته. تخيل أسرة تشارك في نشاط محلي، أو أشخاصًا يتناوبون على دفع كلفة مرتبطة بمرفق مجتمعي: النقاش هنا ليس فقط كيف ينتقل المال، بل كيف يتفق المشاركون على وسيلة واحدة. هذا النوع من التنسيق هو المجال الذي أرى أن Spare - Smart Communities قد يكون فيه مفيدًا، بشرط أن تكون حدود الاستخدام واضحة منذ البداية.
قبل أن تعتمد عليه الأسرة أو مجموعة الأصدقاء، أنصح بتحديد من يستخدمه ولأي مدفوعات تحديدًا. لا أتعامل معه كحساب عائلي مشترك، ولا أفترض أن تثبيته على جهاز واحد ينشئ تلقائيًا صلاحيات أو ملفات منفصلة؛ الأفضل أن يبقى كل حساب وتعامل ضمن حدود صاحبه، وأن يتفق المشاركون على طريقة عملية لإجراء الدفع. إذا كان المطلوب إدارة مصروف المنزل كله أو الاطلاع على إنفاق أفراد الأسرة، فالأداة المناسبة غالبًا هي خدمة صممت صراحة لهذه الغاية.
حين يتشارك أكثر من شخص في ترتيب واحد
في سيناريو واقعي، قد ينسى أحد أفراد المجموعة النقد في يوم النشاط، بينما يفضّل آخر ألا يتبادل تفاصيل التحويل في كل مرة. هنا يمكن أن يساعد وجود منصة مرتبطة بالمجتمع على جعل الوسيلة المتفق عليها مألوفة. لكن لا ينبغي أن يصبح الهاتف المشترك نقطة غموض: من ينفذ العملية، ولمن تعود، وكيف يعرف المشاركون أنها تمت؟ اتفاق قصير وواضح قبل أول استخدام يوفر كثيرًا من الالتباس.
ومن الأفضل كذلك عدم جمع مدفوعات مختلفة في مسار واحد لمجرد أن التطبيق متاح. افصلوا ذهنيًا بين المساهمة الدورية، والمبلغ الطارئ، والشراء الشخصي؛ فوضوح الغرض يجعل أي وسيلة دفع أسهل في المتابعة، ويقلل الخلاف حول ما كان المقصود من المبلغ. هذه نصيحة تنظيمية لا ميزة داخل التطبيق، لكنها مهمة خصوصًا عندما يستخدمه أشخاص تربطهم علاقة منزلية أو نشاط متكرر.
حدود الحساب والثقة داخل المنزل
وجود تصنيف عمري PEGI 3 لا يعني أن الطفل ينبغي أن يتولى الدفع أو أن التطبيق يوفر أدوات إشراف أسري. بالنسبة إليّ، العمر المناسب للتطبيق مسألة مختلفة عن المسؤولية المالية: إذا شارك قاصر في نشاط يستخدم Spare، فمن الأفضل أن يشرح له بالغ موثوق الغرض من العملية، وأن يتولى الشخص المخوّل التعامل مع المال وفق اتفاق المجموعة. لا أستنتج من ملاءمة التصنيف العمري وجود رقابة أبوية أو حدود إنفاق.
كذلك، إذا كان أفراد المنزل يتشاركون جهازًا، فالتجربة تتطلب انتباهًا إلى الفصل بين الاستخدامات. لا تجعلوا شخصًا آخر ينفذ عملية باسم صاحب الحساب من دون اتفاق واضح، ولا تتركوا مسؤولية المدفوعات موزعة بطريقة يصعب فهمها لاحقًا. حين تكون الثقة عالية لكن الأدوار مبهمة، قد تنشأ خلافات حتى لو كانت وسيلة الدفع نفسها سهلة. أما إذا كانت الأولوية هي حسابات مستقلة وضوابط أسرية مفصلة، فاختيار تطبيق يعلن صراحة عن هذه الوظائف سيكون أضمن.
التنسيق أهم من تثبيت التطبيق
أكثر ما أراقبه في الاستخدام الجماعي هو وجود شخص يشرح الآلية للجميع بالطريقة نفسها، لا أن يرسل كل عضو تعليمات مختلفة. يمكن لمسؤول المجموعة أن يحدد مسبقًا متى يُستخدم الدفع عبر Spare، وما الخيار المتاح لمن لا يستطيع استخدام الهاتف في لحظته، وكيف يتأكد المشاركون من أن النشاط لن يتعطل. هذه الخطوات لا تضيف وظائف للتطبيق، لكنها تجعل الانتقال عن النقد أقل إرباكًا.
المزيد من المقالات أثناء القراءة
في هذا الجانب يختلف عن التحويل الشخصي المعتاد: التحويل قد يكون أسرع بين شخصين يعرفان بعضهما، بينما قد يكون الحل المخصص للمجتمع أنسب عندما تتكرر العملية ضمن ترتيب واحد ويحتاج المشاركون إلى وسيلة موحدة. أما إذا كانت الأسرة تريد سجلًا للميزانية المنزلية أو أدوات لتقسيم الفواتير تلقائيًا، فالتطبيق المالي الشخصي أو أداة إدارة المصروفات قد تلائمها أكثر. لا أختار بين هذه الخيارات على أساس أيها أحدث، بل على أساس المشكلة المحددة التي نريد حلها.
في تجربتي، تبدو Spare - Smart Communities فكرة عملية أكثر من كونها تطبيق دفع تقليديًا مزدحمًا بالخيارات. هي تطبيق مالي من تطوير Spare Payments، وهدفه الواضح هو مساعدة المجتمعات على تقليل الاعتماد على النقد. أعجبني هذا التركيز؛ فبدل أن يحاول أن يكون بنكًا شاملًا أو محفظة لكل شيء، يقدّم نفسه كأداة مرتبطة بطريقة الدفع داخل مجتمع أو مجموعة من الأشخاص.
لكن قيمة التطبيق لا تُقاس بفكرة الدفع غير النقدي وحدها. السؤال الأهم هو: هل يناسب طريقة حياتك فعلًا؟ بعد استخدامه والنظر إلى أسلوبه، أراه مناسبًا لمن يتعامل باستمرار مع مجتمع صغير أو نشاط جماعي ويريد طريقة أبسط من جمع الأوراق النقدية أو مطاردة التحويلات الفردية. أما من يبحث عن تطبيق مصرفي متكامل، أو خدمة تعمل بمعزل عن أي مجتمع منظم، فقد لا يجد فيه البديل الكامل الذي يتوقعه.
كيف يعمل Spare داخل الحياة اليومية؟
الفكرة الأساسية سهلة الفهم: بدل أن يبقى الدفع النقدي هو الوسيلة الافتراضية في مكان أو مجموعة معينة، يصبح الهاتف نقطة التعامل. هذا التصور مفيد في البيئات التي تتكرر فيها المدفوعات الصغيرة أو المشتركة، مثل المرافق المجتمعية، الأنشطة المحلية، أو أي ترتيب يحتاج فيه الأشخاص إلى الدفع بطريقة واضحة دون حمل النقود.
أحد أفضل استخداماته، في رأيي، هو عندما تكون المشكلة تنظيمية أكثر من كونها مالية. تخيل مجموعة تشترك في نشاط أسبوعي، وكل مرة يضطر شخص إلى جمع المبلغ من الآخرين، ثم تذكير المتأخرين، ثم الاحتفاظ بالنقد أو البحث عن الفكة. هنا يمكن لمنصة مخصصة للمجتمع أن تقلل الاحتكاك في العملية نفسها. لا يعني ذلك أن التطبيق يحل كل مشكلة تلقائيًا، لكنه يضع الدفع داخل السياق الذي يحدث فيه بدل تركه منفصلًا عن النشاط.
هذا الاختلاف مهم عند مقارنته بالتحويل البنكي المعتاد. التحويل المباشر قد يكون مناسبًا بين شخصين يعرف كل منهما الآخر، لكنه يصبح أقل راحة عندما يتكرر الدفع بين مجموعة كبيرة أو عندما يحتاج المسؤول إلى طريقة أكثر اتساقًا. وفي المقابل، لا أتعامل مع Spare باعتباره بديلًا عن البنك أو عن تطبيق المحفظة الشخصية؛ قوته تبدو في تنظيم الدفع داخل مجتمع محدد، لا في إدارة كل جوانب أموالك.
من المفيد أيضًا أن تعرف أن بساطة الفكرة قد تكون سلاحًا ذا حدين. المستخدم الذي يريد فتح التطبيق وإنجاز عملية مرتبطة بمجتمع واضح قد يقدّر قلة التشتيت. أما المستخدم الذي يتوقع أدوات مالية كثيرة، أو تحليلات إنفاق واسعة، أو خدمات مصرفية متعددة في مكان واحد، فسيشعر على الأرجح أن التجربة أضيق من التطبيقات المالية العامة.
ما الذي يجعل الفكرة مفيدة فعلًا؟
أقوى نقطة لاحظتها هي أن التطبيق يحاول جعل الدفع عادة جماعية، لا مجرد تحويل عابر. عندما يستخدمه أفراد المجموعة نفسها، يصبح الانتقال من النقد إلى الهاتف مفهومًا للجميع، وتقل الحاجة إلى شرح طريقة مختلفة في كل مرة. هذه ميزة عملية لا تظهر في وصف قصير، لأنها تعتمد على طريقة استخدام المجتمع للتطبيق أكثر من اعتمادها على شاشة منفردة.
هناك فائدة أخرى تتعلق بالوضوح. في التعاملات الجماعية، لا تكون المشكلة دائمًا في إرسال المال، بل في معرفة ما الذي يدفعه الشخص ولماذا ومتى. وضع الدفع ضمن نظام مخصص للمجتمع يمكن أن يجعل العملية أكثر قابلية للتذكر من تبادل رسائل متفرقة مع تفاصيل الحسابات والمبالغ. نصيحتي هنا أن تتفق المجموعة مسبقًا على الغرض من استخدام Spare، ومن يتولى إدارة الجانب التنظيمي، حتى لا يتحول التطبيق نفسه إلى طبقة إضافية من الالتباس.
ومن الاستخدامات غير الواضحة مباشرة أنه قد يكون مناسبًا للمجتمعات التي تريد تقليل التعامل النقدي دون إجبار أعضائها على تبني منظومة مالية كاملة. هذه نقطة توازن جيدة: فالمجموعة لا تحتاج بالضرورة إلى تحويل كل نشاطها إلى بنك رقمي كي تبدأ في التعامل بطريقة أقل اعتمادًا على الأوراق النقدية. مع ذلك، نجاح هذا السيناريو يتوقف على استعداد المشاركين لاستخدام الهاتف بدل النقد.
تجربة الاستخدام ومن يناسبه التطبيق
التطبيق مجاني، وهذه بداية مريحة لمن يريد تجربته دون التزام مالي أولي. كما أن تصنيفه العمري PEGI 3 يجعله ضمن فئة التطبيقات المناسبة لجمهور واسع من ناحية العمر، لكن ذلك لا يلغي أهمية فهم طبيعة التعاملات المالية قبل استخدامها، خصوصًا عندما يتعلق الأمر بمجموعات تضم أطفالًا أو أفرادًا يعتمدون على شخص آخر في الدفع.
أراه مناسبًا بدرجة خاصة لثلاثة أنواع من المستخدمين. الأول هو الشخص الذي يشارك في مجتمع يستخدم Spare بالفعل؛ فالفائدة هنا تأتي من وجود شبكة استخدام حقيقية، لا من تثبيت التطبيق منفردًا. الثاني هو المسؤول عن نشاط جماعي يريد تقليل جمع النقد يدويًا. والثالث هو المستخدم الذي يفضّل طريقة دفع مخصصة وواضحة على تطبيق مالي عام يحتوي على وظائف كثيرة لا يحتاج إليها.
في المقابل، لا أنصح به كخيار أول لمن يعيش في بيئة لا يستخدم فيها الآخرون التطبيق. إذا كان جميع المشاركين يفضّلون التحويل البنكي أو الدفع النقدي، فلن تكفي جودة الفكرة وحدها لإقناعهم. كذلك قد يكون تطبيق مصرفي تقليدي أفضل لمن يريد تحويلات شخصية متكررة، وإدارة رصيد، ومتابعة مالية أوسع، بدل منصة ترتبط بفكرة المجتمع والدفع داخله.
ومن الناحية العملية، قبل الاعتماد عليه في نشاط مهم، سأبدأ بتجربة صغيرة مع عدد محدود من المشاركين. هذه الخطوة تكشف بسرعة ما إذا كان الجميع يفهمون طريقة الاستخدام، وما إذا كان المسؤول قادرًا على تنظيم المدفوعات، وما إذا كانت المنصة تناسب الإيقاع الحقيقي للمجموعة. التجربة المحدودة أفضل من نقل كل التعاملات دفعة واحدة ثم اكتشاف أن بعض الأعضاء لا يريدون تغيير عادتهم.
نقاط القوة والحدود التي ظهرت لي أثناء التقييم
أعرض هنا الجوانب التي أعدّها أكثر فائدة عند تقرير ما إذا كان Spare مناسبًا لمجموعة بعينها، مع التمييز بين بساطة فكرته وبين اعتماد نجاحها على اتفاق المشاركين. ومن المهم أيضًا أن يُنظر إلى التقييمات والانتشار بوصفهما إشارات عامة، لا ضمانًا بأن التطبيق يلائم كل ترتيب منزلي.
قوة التركيز بدل ازدحام الأدوات
أقدر في Spare أنه لا يقدّم نفسه كحل مالي ضخم يحاول تغطية كل شيء. التركيز على بناء مجتمعات أقل اعتمادًا على النقد يمنح التطبيق هوية واضحة. في سوق تمتلئ فيه التطبيقات المالية بالتحويلات والبطاقات والتنبيهات والخدمات المتداخلة، قد تكون هذه البساطة سببًا مقنعًا لاستخدامه، خصوصًا لمن يريد حلًا لمشكلة محددة.
كما أن وجود التطبيق على جهاز يعمل بإصدار أندرويد 6.0 أو أحدث يفتح المجال أمام استخدامه على أجهزة ليست حديثة جدًا. هذا أمر عملي للمجتمعات التي لا يستطيع أفرادها ترقية هواتفهم باستمرار. لا يعني ذلك أن تجربة كل جهاز ستكون متطابقة، لكن الحد الأدنى المتاح يجعل الانتقال إلى التطبيق أقل حصرية من الحلول التي تتطلب نظامًا أحدث.
الإصدار الحالي هو 4.0.5، وهو ما يشير إلى أن التطبيق مرّ بمراحل تطوير متعددة بدل أن يكون مجرد فكرة أولية. بالنسبة لي، هذا يمنح قدرًا من الاطمئنان عند تجربة المنتج، لكنه ليس سببًا كافيًا وحده للاعتماد عليه في كل موقف. الأهم هو أن يكون المجتمع الذي أستخدمه فيه منظمًا، وأن تكون طريقة الدفع مفهومة للمشاركين.
الضعف الحقيقي: الاعتماد على تبني المجموعة
أكبر قيد في رأيي ليس في فكرة الدفع نفسها، بل في اعتمادها على سلوك الآخرين. تطبيقات الدفع الشخصية تستفيد من أن المستخدم يستطيع إرسال المال إلى فرد آخر حتى لو لم تكن هناك بنية مجتمعية. أما Spare فيصبح أكثر منطقية عندما توجد مجموعة أو جهة تستخدمه بطريقة مشتركة. إذا كان نصف المشاركين فقط مستعدين لتغيير عاداتهم، فقد ينتهي بك الأمر إلى إدارة مسارين في الوقت نفسه: Spare لبعض الأشخاص، والنقد أو التحويل التقليدي للباقين.
هذا النوع من الاعتماد يجعل التطبيق ممتازًا في سياق ومحدودًا في سياق آخر. لا أراه خيارًا مثاليًا للمستخدم الذي يريد حلًا مستقلًا لا يحتاج إلى موافقة الآخرين. كما أن المسؤول عن المجموعة يحتاج إلى تقديم شرح واضح للمشاركين، لأن أي غموض في خطوات الدفع أو في توقيت استخدامها قد يعيد المشكلة التي كان التطبيق يحاول حلها.
هناك أيضًا trade-off واضح بين الخصوصية العملية والسهولة التنظيمية. عندما تُدار المدفوعات داخل مجتمع، قد يصبح من الأسهل ربط العملية بالنشاط أو الجهة المعنية، لكن المستخدم قد يفضّل أحيانًا إبقاء تعاملاته المالية ضمن أدواته الشخصية المعتادة. لذلك أنصح بسؤال بسيط قبل البدء: هل نحتاج فعلًا إلى منصة مشتركة لهذا النوع من الدفع، أم أن التحويل المباشر بين الأفراد يكفي؟ الإجابة تختلف من مجموعة إلى أخرى.
التقييم والانتشار وما الذي يعنيه ذلك
يحمل التطبيق متوسط تقييم يبلغ 4.6 من المستخدمين، مع أكثر من 900 تقييم، ووصل إلى أكثر من 10 آلاف تثبيت. هذه مؤشرات مشجعة على وجود اهتمام حقيقي به، لكنها لا تعني أن التطبيق مناسب لكل شخص أو لكل مجتمع. في التطبيقات التي تعتمد على الاستخدام الجماعي، قد تكون جودة التجربة مرتبطة بنوع المجموعة أكثر من ارتباطها بالرقم الظاهر في صفحة المتجر.
كما أن عدد المراجعات المفصلة أقل بكثير من عدد التقييمات، لذلك أتعامل مع الانطباع العام باعتباره إشارة إيجابية لا حكمًا نهائيًا. أفضل طريقة لتقييمه هي ربطه بسيناريوك الخاص: هل لديك مجتمع يستخدمه؟ هل تريد تقليل النقد في مدفوعات متكررة؟ هل تقبل أن تعتمد سهولة الاستخدام على تبني الآخرين؟ إذا كانت الإجابات إيجابية، يصبح التقييم العام أكثر صلة بقرارك.
نصائح عملية قبل الاعتماد عليه
ابدأ بمجموعة صغيرة، وحدد بوضوح نوع المدفوعات التي ستتم عبر التطبيق، بدل استخدامه لكل شيء منذ اليوم الأول.
اتفقوا على بديل مؤقت إذا تعذر على أحد المشاركين استخدام الهاتف أو لم يرغب في التسجيل؛ وجود خطة واضحة يمنع تعطيل النشاط كله.
اجعل الشخص المسؤول عن المجتمع يشرح العملية مرة واحدة بطريقة موحدة، لأن التعليمات المتضاربة بين الأعضاء قد تكون أصعب من التعامل النقدي نفسه.
استخدمه عندما تكون المدفوعات متكررة أو جماعية، لا لمجرد تحويل عابر يمكن إنجازه بسهولة عبر وسيلة شخصية معتادة.
هذه الخطوات تكشف أيضًا نقطة مهمة: Spare ليس تطبيقًا تثبته ثم تنتهي المهمة. هو جزء من ترتيب اجتماعي أو تنظيمي. كلما كان الاتفاق بين المشاركين أوضح، بدت فائدته أكبر. وكلما كان الاستخدام فرديًا وعشوائيًا، تراجعت ميزته مقارنة بالحلول المالية العامة.
هل يستحق التثبيت؟
بعد الموازنة، أرى أن Spare يستحق التجربة إذا كنت ضمن مجتمع يريد الانتقال بعيدًا عن النقد بطريقة منظمة. مجانيته، وتركيزه المحدد، ودعمه لإصدار أندرويد قديم نسبيًا، كلها تجعل حاجز التجربة منخفضًا. كما أن اسمه لا يرتبط في تقييمي بوعد مبالغ فيه؛ الفكرة مباشرة، وفائدتها تظهر عندما تُستخدم في المكان الصحيح.
لكنني لن أوصي به كبديل شامل لتطبيق البنك أو المحفظة الشخصية. إذا كان هدفك إرسال المال إلى الأصدقاء، أو متابعة إنفاقك اليومي، أو إدارة خدمات مالية متعددة، فابحث عن أداة صُممت لهذه المهام. أما إذا كانت مشكلتك هي جمع المدفوعات داخل مجتمع أو نشاط متكرر، فقد يكون هذا التركيز بالذات أفضل من تطبيق أكبر وأكثر ازدحامًا.
الخلاصة التي خرجت بها هي أن Spare ينجح عندما يكون المجتمع هو مركز التجربة، وليس الهاتف الفردي. قوته في تقليل الاحتكاك بين المشاركين وتقديم طريقة أكثر انتظامًا من النقد، بينما حدّه الأساسي هو حاجته إلى تبنٍ جماعي وتفاهم مسبق. لذلك أوصي به للأندية والمجموعات والأنشطة المحلية التي تريد تجربة دفع غير نقدية بوضوح، وأوصي بتجاوزه لمن يريد خدمة مالية شخصية شاملة. إنه حل متخصص، وحين تتطابق مشكلتك مع تخصصه، تصبح بساطته نقطة قوة حقيقية.
الإيجابيات
- يساعد على بناء مجتمع محلي للتعاون وتبادل الموارد.
- يتيح طلب المساعدة أو عرضها بطريقة سهلة وسريعة.
- يشجع على تقليل الهدر عبر مشاركة الأدوات والأغراض.
- مناسب للتواصل مع أشخاص يشاركونك الاهتمامات والموقع.
- واجهة اجتماعية بسيطة تسهّل اكتشاف المنشورات القريبة.
السلبيات
- قد تختلف فاعلية التطبيق حسب عدد المستخدمين في منطقتك.
- يتطلب مشاركة بعض بيانات الموقع للاستفادة من الميزات المحلية.
- قد تحتاج إلى التحقق من هوية الأشخاص قبل ترتيب أي لقاء.
- الإشعارات الكثيرة قد تصبح مزعجة عند نشاط المجتمع.
- لا تضمن المنصة جودة العروض أو التزام جميع المستخدمين.
الأسئلة الشائعة حول Spare - Smart Communities
ما هو تطبيق Spare - Smart Communities، وما الفكرة الأساسية التي يقدمها؟
تطبيق Spare - Smart Communities هو منصة تهدف إلى ربط أفراد المجتمع المحلي وتسهيل التواصل بينهم بطريقة منظمة وذكية. يمكن استخدامه لمشاركة الأخبار والتنبيهات والمعلومات المفيدة، والتفاعل مع الجيران أو أعضاء المجموعة، ومتابعة الأنشطة والاحتياجات المشتركة. تختلف طبيعة الاستخدام والميزات المتاحة بحسب المجتمع أو المؤسسة التي أنشأت المساحة داخل التطبيق.
هل تطبيق Spare - Smart Communities مناسب لجميع المستخدمين، أم يتطلب الانضمام إلى مجتمع محدد؟
غالبًا لا يعمل التطبيق كشبكة اجتماعية عامة مفتوحة بالكامل، بل يعتمد على الانضمام إلى مجتمع أو مجموعة مدعومة من التطبيق. قد تحتاج إلى دعوة، أو رمز وصول، أو تسجيل حساب مرتبط بمؤسسة أو منطقة معينة. لذلك يُنصح بالتأكد مسبقًا من أن مجتمعك يستخدم Spare، ومعرفة طريقة التسجيل المطلوبة قبل تنزيل التطبيق، حتى لا تواجه صعوبة في الوصول إلى محتواه.
ما أبرز الميزات التي يمكن الاستفادة منها داخل Spare - Smart Communities؟
يوفر التطبيق عادةً أدوات للتواصل المجتمعي، ونشر الإعلانات أو التحديثات، واستقبال الإشعارات المهمة، ومشاركة المعلومات بين الأعضاء. وقد تتضمن التجربة ميزات إضافية مثل تنظيم الفعاليات، طرح الأسئلة، متابعة التنبيهات المحلية، أو الوصول إلى موارد المجتمع. تختلف الميزات الفعلية حسب إعدادات الجهة المشرفة، لذلك قد لا تظهر جميع الخيارات لكل مستخدم.
هل يحافظ تطبيق Spare - Smart Communities على الخصوصية وأمان بيانات المستخدمين؟
قبل إنشاء الحساب، من المهم مراجعة سياسة الخصوصية والأذونات التي يطلبها التطبيق. وبما أن المنصة مخصصة للتواصل داخل المجتمعات، فقد تتعامل مع بيانات مثل الاسم، البريد الإلكتروني، معلومات المجموعة، والمنشورات أو التفاعلات التي تختار مشاركتها. تجنب نشر بيانات حساسة أو معلومات شخصية علنًا، وتحقق من إعدادات ظهور الملف والمحتوى لمعرفة من يستطيع الوصول إلى منشوراتك.
هل تطبيق Spare - Smart Communities مجاني، وهل يحتاج إلى اتصال دائم بالإنترنت؟
يعتمد توفر التطبيق مجانًا على طريقة استخدامه والجهة التي تدير المجتمع، إذ قد يكون تنزيله مجانيًا للمستخدمين بينما تتولى مؤسسة أو إدارة معينة تكاليف الخدمة. يحتاج التطبيق إلى اتصال بالإنترنت لتسجيل الدخول، تحميل التحديثات، إرسال المنشورات، واستقبال الإشعارات الحديثة. وقد تتمكن من فتح بعض المعلومات المحملة سابقًا دون اتصال، لكن الوظائف الأساسية لن تعمل بصورة كاملة بدونه.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Spare Payments
- اسم الحزمة
- com.paywithspare.spareclient
- الإصدار
- 4.0.5
- أندرويد
- 6.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر info@paywithspare.com، أو زيارة http://paywithspare.com، أو الاطلاع على http://paywithspare.com/legal.