

Reba: tus finanzas en una app
Reba Compañía Financieraشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 0.0من 5
- التنزيلات
- 1.00M
- أندرويد
- 7.0
لقطات الشاشة
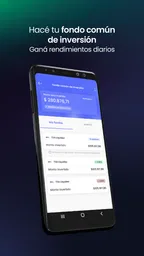
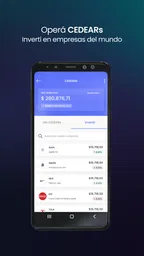
تحليل من إعداد Appxis
في الأسبوع الأول مع Reba، قد يكون أكثر ما يجذبني هو فكرة جمع التعامل مع المال اليومي في مكان واحد بدل التنقل بين تطبيق البنك وملاحظات الهاتف. هذا تطبيق مالي مجاني من شركة Reba Compañía Financiera، وموجّه للاستخدام اليومي وإدارة الأموال والاستثمار. لكن قيمة هذا النوع من التطبيقات لا تظهر من الانطباع الأول وحده؛ الأهم أن أجد سببًا عمليًا للعودة إليه كل شهر، وأن يكون تسجيل التعاملات أو مراجعتها مفيدًا من دون أن يتحول إلى مهمة إضافية.
ما الذي يبقى مفيدًا بعد الأسبوع الأول؟
من المفيد أن أبدأ بتوقعات واقعية: لا أتعامل مع اسم التطبيق أو وصفه بوصفهما ضمانًا لوجود كل أداة مالية قد أحتاجها. أختبره وفق ما أريد إنجازه فعلًا: هل يساعدني على رؤية قراراتي بوضوح، وهل يناسب أسلوبي في متابعة المال؟ التطبيق تنظمه BCRA، وهي نقطة سياقية مهمة لمن يبحث عن خدمة مالية ضمن هذا الإطار، لكنها لا تعني أن كل خيار استثماري مناسب لكل شخص أو أن استخدام التطبيق يغني عن فهم المخاطر.
الجاذبية الأولى: تحويل النية إلى روتين صغير
حين أبدأ استخدام تطبيق مالي، يكون حماسي الأول عادةً أكبر من الوقت الذي أخصصه له لاحقًا. لذلك أرى أن أفضل طريقة لتجربة Reba هي ربطه بعادة موجودة، لا إنشاء طقس يومي طويل حوله. مثلًا، أفتح التطبيق بعد شراء أسبوعي كبير أو في نهاية اليوم الذي أراجع فيه حساباتي أصلًا، وأسأل نفسي سؤالًا واحدًا: هل يعكس ما أراه قرارًا أريد تكراره؟ بهذه الطريقة تصبح المتابعة وسيلة لاتخاذ قرار، لا مجرد تصفح للأرقام.
في موقف يومي واقعي، قد أشتري حاجات المنزل ثم ألاحظ أن إنفاق ذلك الأسبوع بدا أعلى مما توقعت. بدل أن أستنتج فورًا أنني تجاوزت الحد، أراجع ما حدث وأفصل بين عملية استثنائية ومصاريف تتكرر. هذه الخطوة البسيطة أهم من محاولة تصنيف كل مبلغ بدقة منذ اليوم الأول؛ فهي تساعدني على معرفة إن كانت المشكلة في عادة متكررة أو في ظرف عابر. وإذا كان التطبيق لا يعرض تفصيلًا أحتاج إليه، أدوّن ملاحظتي بطريقة أخرى بدل بناء قرار مالي على تخمين.
من يريد استخدام التطبيق للاستثمار يحتاج أيضًا إلى التمهل. أفضّل أن أفهم أولًا ما الذي أفعله ولماذا، وأن أتعامل مع أي خيار مالي وفق قدرتي على تحمل المخاطرة، لا لمجرد أن الوصول إليه يبدو سهلًا داخل الهاتف. سهولة الوصول مفيدة، لكنها قد تجعل القرار المتسرع أقرب؛ لذلك أضع لنفسي قاعدة عملية: أراجع الهدف والمبلغ قبل تنفيذ أي خطوة مالية، ولا أخلط بين متابعة المال وبين التوصية الاستثمارية.
قيمة شهرية تعتمد على طريقة الاستخدام
بعد انقضاء حداثة التطبيق، تصبح فائدته مرتبطة بما إذا كنت أرجع إلى المعلومات لاتخاذ قرارات ملموسة. أختار موعدًا ثابتًا في نهاية الشهر، وأراجع ما تغير مقارنة بتوقعاتي، ثم أقرر تعديل عادة واحدة فقط في الشهر التالي. لا أحاول إصلاح كل شيء دفعة واحدة؛ فالتغيير الصغير أسهل في الاستمرار، كما أن مراجعة شهرية محدودة تقلل احتمال أن أترك التطبيق لأن المتابعة صارت مرهقة.
من الحيل العملية أن أفصل بين المراجعة السريعة والمراجعة الأعمق. في المراجعة السريعة أبحث عن عملية غير معتادة أو مبلغ يحتاج إلى تفسير. أما في المراجعة الشهرية فأفكر في الاتجاه العام: هل بقي لدي هامش للمصاريف المفاجئة؟ هل كان هناك التزام نسيت إدخاله في تخطيطي؟ هذا الأسلوب يمنعني من تحويل كل حركة مالية إلى مصدر قلق، ويجعل التطبيق جزءًا من قرار أوسع بدل أن يكون سجلًا أفتحه بدافع الفضول.
المزيد من المقالات أثناء القراءة
إذا كنت أشارك مصروفات المنزل مع شخص آخر، يمكن أن تكون المراجعة المشتركة مفيدة حتى لو لم أجعل التطبيق أداة محاسبة كاملة للأسرة. أستخدمه لمناقشة الصورة العامة، وأتفق مع الطرف الآخر على طريقة موحدة لتسجيل المصروفات التي نريد متابعتها. لكن إن كان المطلوب صلاحيات متعددة أو تدفق عمل مشتركًا مفصلًا، فمن الأفضل أن أتحقق أولًا من أن التطبيق يلائم ذلك بدل افتراض أن كل تطبيق مالي يدعم إدارة الأسرة بالطريقة نفسها.
عبء الصيانة وما يستحق المتابعة
أي نظام لمتابعة المال يحتاج إلى قدر من العناية: مراجعة المدخلات، التأكد من أن الصورة مفهومة، وتحديث العادات عندما تتغير الظروف. أحرص على ألا أضع لنفسي هدفًا مثاليًا مثل تسجيل كل شيء فورًا؛ لأن يومًا مزدحمًا واحدًا قد يجعلني أشعر بأنني فشلت ثم أتوقف بالكامل. الأفضل أن أختار مستوى متابعة أستطيع الحفاظ عليه، وأن أراجع الفجوات بهدوء عندما أعود إلى التطبيق.
ومن المفيد أن أسأل قبل الاعتماد على أي ربط مالي: ما الحسابات التي أريد متابعتها فعلًا، وما المعلومات التي أحتاج إلى رؤيتها؟ إذا كان ربط الحساب متاحًا ومناسبًا لي، فقد يخفف إدخال العمليات يدويًا، لكنه لا يلغي حاجتي إلى مراجعة النتائج وفهمها. وإذا فضلت عدم ربط حساباتي، فالمتابعة اليدوية تمنحني تحكمًا أكبر فيما أسجله لكنها تتطلب انضباطًا، وقد تصبح أقل دقة إذا نسيت عمليات متفرقة. الاختيار هنا ليس مسألة أفضلية مطلقة؛ بل موازنة بين الراحة وطريقة التعامل التي أرتاح إليها.
أتعامل كذلك بحذر مع البيانات الحساسة. وجود تطبيق مالي على الهاتف لا يجعل مشاركة معلومات الحساب أمرًا تلقائيًا، ولا ينبغي أن أخلط بين سهولة الاستخدام وضمانات محددة للأمان. أراجع الخيارات التي تظهر لي داخل التطبيق وأتأكد من أنني أفهم ما أفعّله قبل إدخال بيانات أو ربط خدمة. إذا كان هذا النوع من المشاركة لا يناسبني، فمن المعقول أن أختار متابعة محدودة أو وسيلة أخرى بدل تجاوز تحفظي لمجرد الحصول على لوحة موحدة.
متى قد يبدأ التعب؟
أكثر ما قد يضعف الاستمرارية هو أن تصبح المتابعة واجبًا يوميًا بلا فائدة واضحة. إذا كنت أفتح التطبيق مرارًا لكنني لا أغيّر قرارًا ولا أكتسب فهمًا أفضل، فهذه إشارة إلى أنني أحتاج إلى تبسيط الروتين، لا إلى زيادة عدد مرات الفتح. أختار سؤالًا واحدًا أريد الإجابة عنه، مثل معرفة ما إذا كان إنفاق معين يتكرر، ثم أراجع ذلك في موعد محدد بدل مراقبة كل حركة طوال الوقت.
وقد تكون كثرة الأدوات في تطبيق مالي مربكة لمن يريد وظيفة واحدة فقط. إذا كان هدفي تسجيل المصروفات يدويًا بأبسط شكل، فقد تكون ورقة أو تطبيق تدوين معتاد كافيًا وأقل تشتيتًا. وإذا كنت أحتاج إلى تخطيط ميزانية مفصل أو تنظيم حسابات متعددة بطريقة دقيقة، فقد يكون تطبيق متخصص في تلك المهمة أو خدمة البنك التي أستخدمها أصلًا أنسب، بشرط أن توفر ما أحتاج إليه فعلًا. لا أختار Reba لمجرد أنه يجمع فكرة المال والاستثمار؛ أختاره فقط إذا كان أسلوبه العملي يطابق ما أريد متابعته.
هناك أيضًا فرق بين معرفة ما حدث وبين معرفة ما ينبغي فعله. مراجعة المصروفات قد تكشف نمطًا، لكنها لا تحدد وحدها إن كان قرار الاستثمار ملائمًا أو كيف أتعامل مع التزام مالي معقد. في هذه الحالات أبحث عن معلومات موثوقة تناسب وضعي، وأتجنب اعتبار عرض الحسابات أو الأرقام نصيحة شخصية. هذا الحد مهم خصوصًا لمن يبدأ حديثًا ويريد أن يحوّل كل معلومة ظاهرة على الشاشة إلى توصية.
لمن يناسب، ولمن توجد بدائل أفضل
أراه خيارًا يستحق التجربة لمن يريد نقطة بداية مالية على الهاتف، ويفضل التعامل اليومي مع المال من خلال تطبيق واحد، ويستطيع تخصيص وقت قصير للمراجعة المنتظمة. كما قد يناسب شخصًا يريد أن يبني عادة واعية حول قراراته، لا أن يحصل على نتيجة سحرية من دون إدخال أو مراجعة. أما من لا يرغب في وضع معلوماته المالية في تطبيق، أو لا يملك استعدادًا لصيانة سجل يدوي عند الحاجة، فقد يكون من الأفضل له الاكتفاء بأدوات البنك أو وسيلة أبسط.
مقارنةً بالبدائل المعتادة، يقدم التطبيق تصورًا أكثر ارتباطًا بإدارة المال والاستثمار من جدول شخصي ثابت، بينما قد يمنح الجدول اليدوي تحكمًا أكبر في طريقة التصنيف والتفاصيل. تطبيق البنك قد يكون أقرب لمتابعة الحسابات التي يديرها ذلك البنك، في حين أن أداة مالية مستقلة قد تلائم من يريد نظرة أوسع؛ لكن الاختيار يتوقف على ما يظهره كل خيار للمستخدم وعلى حاجته الفعلية. لا أفترض أن وجود تطبيق واحد يعني أن كل حساباتي أو أهدافي ستندمج تلقائيًا فيه، وأتحقق من الوظائف المتاحة قبل أن أغيّر طريقتي المعتادة.
من الأسئلة العملية التي أفكر فيها قبل الاستمرار: هل يلزمني اتصال دائم بالإنترنت؟ هل يمكنني متابعة حساباتي بالطريقة التي أرتاح إليها؟ وما حدود الأدوات الاستثمارية التي سأستخدمها؟ أتعامل مع هذه الأسئلة أثناء الإعداد ومراجعة الخيارات داخل التطبيق، ولا أفترض إجابة موحدة لكل مستخدم. ومن يريد تثبيت التطبيق على جهاز أقدم يجدر به الانتباه إلى أن الحد الأدنى للنظام هو 7.0؛ كما أن الإصدار الحالي هو 6.0.1، لذا من المفيد إبقاء التطبيق محدثًا عبر قناة التثبيت التي يستخدمها.
التقييم العملي قبل أن تمنحه مكانًا دائمًا
يظهر انتشار التطبيق في وجود نحو مليون عملية تثبيت، مع قرابة 21 ألف تقييم ونحو 13 ألف مراجعة، لكن حجم الاستخدام لا يخبرني وحده إن كانت التجربة مناسبة لي. متوسط التقييم المعروض هو 0.0، وهو رقم لا أتعامل معه كحكم نهائي على جودة التطبيق؛ أركز بدلًا من ذلك على ما إذا كانت طريقة العمل تلائم احتياجاتي وعلى قراءة آراء المستخدمين بعناية قبل الاعتماد عليه في أمر مهم. التطبيق مجاني، وتصنيفه العمري PEGI 3، وقد صدر في 6 يونيو 2019، وهي معلومات تساعدني على فهم سياقه من دون أن تحسم قرار الاستخدام.
أبدأ بتجربة محدودة: أتعرف إلى الأقسام المتاحة، وأقرر ما الذي أريد متابعته، ثم أعود إليه في موعد مراجعة واحد بدل تحميله مسؤولية إدارة كل أموري المالية من البداية. إذا وجدت أنني أستفيد من العودة إليه وأن صيانته لا تستنزف وقتي، فهذه علامة أقوى من الانطباع الأول. وإذا لم أستخدمه بعد فترة لأن البديل الذي أملكه أبسط أو أوضح، فلا أعتبر ذلك فشلًا؛ الأداة المناسبة هي التي تخدم عادتي الواقعية، لا التي أعد نفسي باستخدامها.
من أول الأشياء التي لاحظتها عند تنزيل Reba هي واجهته البسيطة والسهلة الاستخدام. التصميم نظيف ويتيح لك التنقل بسهولة بين الميزات المختلفة. يمكنك بسهولة تتبع النفقات، إعداد الميزانيات، ومراقبة التدفقات النقدية دون عناء. كل شيء يبدو في متناول اليد، مما يجعل التطبيق مناسبًا للمستخدمين من جميع الأعمار.
ميزات مذهلة للتحكم المالي
ما أعجبني في Reba هو مجموعة الميزات المتنوعة التي يقدمها. يمكنك إنشاء تقارير مالية شهرية أو سنوية لمتابعة أدائك المالي. كما يتيح لك التطبيق إعداد تنبيهات للنفقات، وبالتالي لن تتفاجأ بنفاد الميزانية في منتصف الشهر. علاوة على ذلك، يمكنك ربط حساباتك البنكية مباشرة بالتطبيق، مما يجعل تتبع النفقات أكثر سهولة ودقة.
الأمان والخصوصية
بالنسبة لأولئك الذين يهتمون بالأمان والخصوصية، فإن Reba يوفر مستويات أمان عالية لحماية بياناتك الشخصية. يتم تشفير جميع المعلومات المالية، ولا يتم مشاركتها مع أي طرف ثالث دون إذنك الصريح. هذا يجعلني أشعر بالراحة عند استخدام التطبيق لإدارة أموالي.
الدعم الفني والتحديثات
أحد الأمور التي لا يمكن تجاهلها هو الدعم الفني والتحديثات المستمرة التي يقدمها فريق Reba. باستمرار، ترى تحسينات وميزات جديدة تُضاف للتطبيق، مما يعكس التزامهم بتحسين تجربة المستخدم وتلبية احتياجاتهم المتغيرة.
في الختام، يمكنني القول إن Reba هو بالفعل أداة قوية في عالم إدارة المالية الشخصية. سواء كنت مبتدئًا في هذا المجال أو لديك خبرة سابقة، سيجد كل مستخدم ميزات تناسب احتياجاته. إذا كنت تبحث عن طريقة فعّالة لتنظيم حياتك المالية، فإنني أوصي بشدة بتجربة هذا التطبيق. قم بتنزيله الآن وابدأ في إعادة السيطرة على مصاريفك!
الإيجابيات
- واجهة مستخدم بسيطة وسهلة الاستخدام.
- تتبع النفقات في الوقت الحقيقي.
- إمكانية تخصيص الفئات المالية.
- يدعم إشعارات التنبيه المالية.
- تزامن البيانات عبر السحابة.
السلبيات
- ميزات محدودة في النسخة المجانية.
- الإعلانات قد تكون مزعجة.
- لا يدعم العملات المتعددة.
- قد يواجه مشاكل في التحديثات.
- تتطلب بعض الوظائف اتصالاً بالإنترنت.
الأسئلة الشائعة حول Reba: tus finanzas en una app
ما هي الميزات الرئيسية لتطبيق ريبا؟
تطبيق ريبا يقدم مجموعة من الميزات لإدارة المالية الشخصية، بما في ذلك تتبع النفقات، إعداد الميزانية، وتحليل العادات الشرائية. التطبيق يتيح للمستخدمين الربط بحساباتهم المصرفية لتلقي تحديثات فورية حول الوضع المالي. كما يوفر نصائح مالية مخصصة لتحسين إدارة الأموال وزيادة المدخرات.
هل تطبيق ريبا آمن لاستخدام البيانات المالية الشخصية؟
نعم، يضمن تطبيق ريبا أمان بيانات المستخدمين من خلال استخدام تقنيات تشفير متقدمة. جميع المعلومات المالية مشفرة ومحمية ضد الوصول غير المصرح به. كما أن التطبيق يلتزم بمعايير الخصوصية الصارمة لضمان حماية بيانات المستخدمين من أي انتهاكات.
هل يمكن استخدام تطبيق ريبا بدون حساب مصرفي متصل؟
نعم، يمكن استخدام تطبيق ريبا لإدارة الميزانية وتتبع النفقات حتى بدون ربط الحسابات المصرفية. يمكن للمستخدمين إدخال المعلومات المالية يدويًا والاستفادة من الميزات الأخرى التي يقدمها التطبيق. الربط المصرفي يوفر تجربة أكثر سلاسة ويتيح تحديثات تلقائية في الوقت الحقيقي.
هل تطبيق ريبا متاح على جميع الأجهزة؟
تطبيق ريبا متاح على نظامي التشغيل أندرويد وiOS، مما يجعله متوافقًا مع مجموعة واسعة من الهواتف الذكية والأجهزة اللوحية. التطبيق مصمم ليعمل بسلاسة على مختلف الأجهزة، مما يضمن تجربة مستخدم ممتازة بغض النظر عن نوع الجهاز المستخدم.
كيف يمكن لتطبيق ريبا مساعدتي في تحسين وضعي المالي؟
ريبا يساعد المستخدمين على تحسين وضعهم المالي من خلال توفير أدوات لتتبع النفقات وتحديد أهداف مالية واضحة. التطبيق يقدم تقارير وتحليلات تفصيلية عن العادات الإنفاقية ويوفر نصائح لتحسين الإدارة المالية وزيادة الادخار. هذه الميزات تساعد المستخدمين على اتخاذ قرارات مالية مستنيرة وتحقيق أهدافهم المالية.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Reba Compañía Financiera
- اسم الحزمة
- com.rebanking
- الإصدار
- 6.0.1
- أندرويد
- 7.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر sugerenciasapp@reba.com.ar، أو زيارة https://www.reba.com.ar/، أو الاطلاع على https://www.reba.com.ar/politica-de-privacidad.