

MyCard - Contactless Payment
Road Dogsشؤون مالية
تم فحصه وآمن · 65.99 د.إ.
- التقييم
- 0.0من 5
- التنزيلات
- 10.00K
- أندرويد
- 5.0
لقطات الشاشة
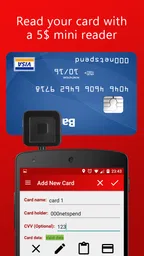
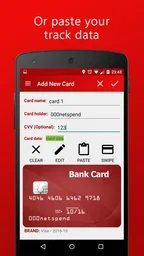
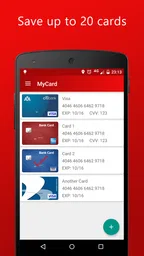
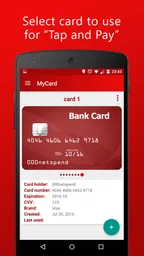
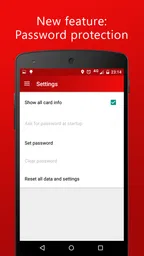
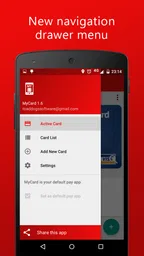
تحليل من إعداد Appxis
تطبيق MyCard - Contactless Payment هو رفيقك المثالي في عالم الدفع الإلكتروني بدون تلامس. في هذه الأيام، أصبحت التكنولوجيا جزءًا لا يتجزأ من حياتنا اليومية، ومن بين العديد من التطبيقات التي تسعى لتسهيل الحياة اليومية، يبرز تطبيق MyCard كأحد الحلول المبتكرة والفعالة.
ما يهمني في فكرة التطبيق ليس استبدال كل ما في المحفظة دفعة واحدة، بل جعل الهاتف خيارًا للدفع عندما يكون ذلك مناسبًا. الفكرة محددة وواضحة: ربط الاستخدام بالهاتف وبطاقة مصرفية لا تلامسية، ثم تجربة الدفع عند نقطة البيع بدل إخراج البطاقة من المحفظة. هذا قد يكون مريحًا في مشوار سريع أو عند حمل أغراض كثيرة، لكنه لا يلغي حاجتك إلى البطاقة نفسها ولا يجعل الهاتف بديلًا مضمونًا في كل موقف.
قبل الاعتماد عليه، أتعامل مع التوافق باعتباره أول خطوة عملية، لا تفصيلًا صغيرًا. يحتاج الجهاز إلى نظام أندرويد 5.0 على الأقل، كما أن فائدة التطبيق تعتمد على امتلاك بطاقة مصرفية لا تلامسية وإمكانية استخدامها بالطريقة التي يدعمها التطبيق. لذلك أنصحك بالتأكد من أن هاتفك وبطاقتك مناسبين قبل أن تبني روتين الدفع اليومي عليه؛ فالتطبيق لا يفيد كثيرًا إذا لم تكن وسيلة الدفع التي تستخدمها متوافقة معه.
سهولة الاستخدام والتصميم الأنيق
أول ما لاحظته عند تثبيت التطبيق هو واجهته الأنيقة والبسيطة. التصميم المستخدم في التطبيق يجعل عملية التنقل بين الخيارات المختلفة سلسة وسهلة حتى لأولئك الذين ليسوا خبراء في التكنولوجيا. كل شيء مرتب بطريقة منطقية، مما يسهل الوصول إلى الميزات المختلفة بسرعة.
مع ذلك، سهولة الواجهة لا تعني أن كل تجربة دفع ستسير بالطريقة نفسها في كل متجر. عمليًا، يبقى الأمر مرتبطًا بوجود نقطة بيع تقبل الدفع اللاتلامسي وبجاهزية الهاتف والبطاقة. من المفيد أن أحتفظ ببطاقتي في متناول اليد في أولى المحاولات، لا لأن الدفع عبر الهاتف معقد بالضرورة، بل حتى لا يتعطل الشراء إذا لم تتوافق المحطة أو لم تنجح المحاولة الأولى. بهذه الطريقة أختبر الفكرة بهدوء من دون أن أجعلها نقطة فشل في موقف مستعجل.
وهنا تظهر نصيحة بسيطة لكنها مفيدة: جرّب التطبيق في عملية شراء صغيرة ومن مكان لا تكون فيه مضطرًا إلى الاستعجال، ثم لاحظ ما يحتاجه سير الاستخدام قبل أن تعتمد عليه في تنقلاتك. لا أتعامل مع وجود تطبيق للدفع على الهاتف كدليل تلقائي على أن كل محطة دفع ستقبله؛ قبول الدفع اللاتلامسي في المكان شرط مستقل عن سهولة الوصول إلى التطبيق. هذا الفرق مهم خصوصًا لمن يريد استخدام الهاتف بدل إخراج البطاقة في كل مرة.
الدفع بدون تلامس: كيف يغير اللعبة
ميزة الدفع بدون تلامس هي عنصر الجذب الرئيسي في MyCard - Contactless Payment. في عالم يزداد فيه الاعتماد على الحلول الرقمية، يوفر التطبيق وسيلة آمنة وسريعة لإجراء المدفوعات. ببساطة، يمكنك استخدام هاتفك كبديل لمحفظتك التقليدية وتجنب الحاجة لحمل الكثير من البطاقات أو النقود الورقية.
المزيد من المقالات أثناء القراءة
أرى أن المكسب اليومي هنا عملي أكثر منه استعراضيًا. في متجر صغير، قد أكون أحمل كيسًا أو أمسك الهاتف أصلًا، فيصبح الدفع بالهاتف طريقة لتقليل الخطوات بدل البحث عن البطاقة. وفي رحلة قصيرة داخل المدينة، يمكن أن يكون وجود وسيلة دفع على الهاتف مريحًا إذا كانت البطاقة مناسبة والجهاز جاهزًا. لكنني لا أخلط ذلك مع الاستغناء الكامل عن المحفظة: بطاقة احتياطية تبقى خيارًا منطقيًا إذا نفدت طاقة الهاتف أو لم تعمل طريقة الدفع في موقف معين.
ومن الاستخدامات التي قد لا تكون واضحة من الفكرة وحدها تنظيم ما أحمله عند الخروج. بدل وضع عدة بطاقات في جيب أو حقيبة لمجرد احتمال الحاجة إليها، يمكن أن أختبر ما إذا كانت البطاقة التي أعتمد عليها في مشترياتي اليومية تكفيني عبر الهاتف، وأُبقي وسيلة بديلة منفصلة. هذا ليس ضمانًا بأن التطبيق يدعم كل بطاقة أو كل متجر؛ هو أسلوب عملي لتجربة الدفع تدريجيًا مع تقليل الإزعاج إذا لم تنجح إحدى المحاولات.
أما مقارنة التطبيق بالبدائل، فأقربها هو تمرير البطاقة اللاتلامسية مباشرة. البطاقة غالبًا أبسط لمن يريد وسيلة مألوفة لا تعتمد على الهاتف، بينما يضيف التطبيق خيار الدفع بالهاتف لمن يفضل حمله في يده أصلًا. والنقد يظل مفيدًا في الأماكن التي لا تقبل الدفع الإلكتروني، في حين أن تطبيقات المحافظ الأخرى قد تكون أنسب لمن يبحث عن منظومة أوسع من الأدوات، بشرط أن تلبي حاجته فعلًا. لذلك لا أرى أن MyCard يلغي هذه البدائل؛ قيمته أنه يضيف مسارًا آخر للدفع، لا أنه يجعل كل المسارات الأخرى غير ضرورية.
متى يكون الدفع بالهاتف مفيدًا، ومتى لا يكون الخيار الأنسب؟
لنتخيل أنني أتوقف في طريقي لشراء قهوة أو بعض الاحتياجات، والهاتف معي بالفعل. إذا كانت البطاقة مناسبة ونقطة البيع تقبل الدفع اللاتلامسي، فإن استخدام الهاتف قد يجعل إتمام الشراء أقصر وأسهل، خصوصًا عندما تكون يداي مشغولتين. هذا سيناريو واقعي يوضح الفائدة من دون أن أعدك بأن التجربة ستنجح في كل متجر؛ فالقبول يعتمد على تجهيزات نقطة البيع، وعلى توافق وسيلة الدفع التي تستخدمها.
في المقابل، لن يكون الخيار الأفضل لشخص يعتمد على هاتف قديم لا يفي بمتطلبات النظام، أو لا يملك بطاقة مصرفية لا تلامسية، أو يفضّل عدم ربط الدفع بروتين الهاتف. وقد يكون حمل البطاقة مباشرة أبسط لمن لا يريد تجربة إعداد وسيلة دفع على الهاتف، كما أن وجود وسيلة احتياطية مهم لمن يقضي يومًا طويلًا بعيدًا عن الشحن. هذه حدود عملية لا تنتقص من الفكرة، لكنها تحدد متى تضيف قيمة حقيقية ومتى يكون البديل المعتاد كافيًا.
ومن ناحية القرار قبل التثبيت، يجدر الانتباه إلى أن التطبيق مدفوع بسعر 65.99 درهمًا إماراتيًا. لذلك أسأل نفسي: هل سأستخدم الدفع عبر الهاتف كثيرًا، وهل لدي بطاقة مناسبة، وهل الأماكن التي أشتري منها عادةً تقبل الدفع اللاتلامسي؟ إذا كانت الإجابات تميل إلى نعم، فقد يكون دفع هذا المبلغ مقابل الراحة اليومية منطقيًا بالنسبة إليك. أما إذا كنت نادرًا ما تدفع بالهاتف، فالأفضل مقارنة فائدته المتوقعة بما تدفعه بدل تنزيله لمجرد أن الفكرة تبدو حديثة.
التطبيق من تطوير Road Dogs، ويقع ضمن تطبيقات الشؤون المالية. عمره مناسب للجميع بحسب تصنيف PEGI 3، لكن هذا التصنيف لا يعني أن الطفل ينبغي أن يستخدم بطاقة مصرفية؛ القرار العملي هنا يعود إلى صاحب الحساب والبطاقة. كما أن الإصدار الحالي هو 1.21، وقد صدر التطبيق في 22 مارس 2016، بينما يبلغ عدد مرات تثبيته نحو 10 آلاف. هذه تفاصيل تساعد في وضعه ضمن سياقه، لكنها لا تغني عن اختبار التوافق مع جهازك ووسيلة الدفع التي تعتمد عليها.
قد يتساءل المستخدم أيضًا إن كان التطبيق مناسبًا للسفر أو للمشتريات الكبيرة. في رأيي، لا ينبغي اتخاذه وسيلة الدفع الوحيدة في أي من الحالتين؛ فهو خيار إضافي للاستخدام عندما تكون البطاقة والمكان والهاتف جاهزة، بينما تبقى وسيلة بديلة مفيدة عند اختلاف قبول الدفع أو تعذر استخدام الهاتف. وبالمنطق نفسه، لا أعتبر سهولة الدفع على الهاتف أداة لإدارة الميزانية بحد ذاتها: إذا كان هدفك الأساسي تتبع الإنفاق أو تحليل المصروفات، فابحث عن أداة مخصصة لذلك بدل افتراض أن تطبيق دفع سيقوم بهذه المهمة.
التقييم المتوسط الظاهر للتطبيق هو 0.0، لذا لا أتعامل مع الرقم على أنه حكم إيجابي أو سلبي يشرح تجربة الاستخدام. الأهم بالنسبة إلي هو أن أقيّم مدى ملاءمة الفكرة لاحتياجي، وأن أختبرها في ظروف بسيطة قبل الاعتماد عليها. عند شراء التطبيق، أفضّل أيضًا أن أراجع بعناية خطوات إعداد البطاقة وما يظهر داخل التطبيق، وألا أدخل بيانات مالية إلا في سياق الإعداد الذي يقدمه التطبيق نفسه وبانتباه. ذلك نهج حذر عام لأي وسيلة دفع رقمية، وليس افتراضًا بشأن آلية أمان بعينها.
التطبيق يدعم مجموعة واسعة من البنوك ومزودي الخدمات المالية، مما يضمن أن تكون تجربتك سلسة بغض النظر عن الجهة التي تتعامل معها. وبفضل تقنيات الأمان المتقدمة، يمكنك أن تكون مطمئنًا إلى أن بياناتك المالية آمنة ومحمية.
التكامل مع التطبيقات الأخرى
شيء آخر يستحق الذكر هو كيفية تكامل التطبيق مع التطبيقات والخدمات الأخرى. سواء كنت ترغب في ربطه بتطبيقات الميزانية الخاصة بك أو التطبيقات المصرفية، فإن MyCard يوفر مرونة كبيرة في هذا الصدد. هذا التكامل يساعد في تتبع نفقاتك بشكل أفضل وإدارة أموالك بكفاءة.
عند الاختيار، أضع هذا الكلام ضمن الصورة العامة لا كسبب وحيد للتثبيت. من الأفضل أن يحدد المستخدم غرضه أولًا: إن كان يريد الدفع بالهاتف باستخدام بطاقة مصرفية لا تلامسية، فهذه هي الفكرة الأساسية التي ينبغي أن يختبرها؛ أما إن كان يبحث عن متابعة مفصلة للإنفاق أو ربطًا محددًا بتطبيقات أخرى، فعليه التأكد من أن التطبيق يحقق ذلك في استخدامه الفعلي قبل أن يعتمد عليه. بهذه النظرة، لا أحمّل أداة الدفع توقعات أكبر من وظيفتها.
MyCard - Contactless Payment هو أكثر من مجرد تطبيق للدفع الإلكتروني؛ إنه وسيلة لتبسيط حياتك وإضفاء السهولة على معاملاتك اليومية. بفضل واجهته البسيطة وأمانه العالي، فإنه يستحق التجربة بالتأكيد لأي شخص يبحث عن حلول دفع متقدمة وموثوقة.
حكمي لمن يفكر في استخدامه
أرشحه لمن يدفع كثيرًا ببطاقة لا تلامسية، ويحب أن يكون الهاتف خيارًا حاضرًا بدل إخراج البطاقة في كل مرة، مع استعداد للاحتفاظ ببديل عند الحاجة. أما إذا كان استخدامك للدفع بالهاتف نادرًا، أو كانت أولويتك إدارة المصروفات بدل إتمام عملية الدفع، فقد تكون البطاقة المعتادة أو تطبيق مالي مخصص خيارًا أوضح وأقل كلفة عليك. بالنسبة إلي، أفضل طريقة للحكم عليه هي تجربة عملية ومدروسة بعد التأكد من توافق الجهاز والبطاقة، ثم تقرير ما إذا كانت الراحة التي يقدمها تستحق مكانًا في روتينك.
الإيجابيات
- سهولة الاستخدام والتصميم البسيط
- دعم لعدة لغات
- سرعة في معالجة المدفوعات
- أمان عالي للمعلومات الشخصية
- توافق مع معظم الأجهزة
السلبيات
- قد تواجه مشاكل في الاتصال
- الاعتماد على اتصال انترنت مستقر
- عدم توفر بعض الميزات في بعض الدول
- تحديثات مستمرة قد تزعج بعض المستخدمين
- محدودية الدعم الفني
الأسئلة الشائعة حول MyCard - Contactless Payment
ما هي MyCard و كيف تعمل؟
MyCard هي تطبيق دفع بدون تلامس يتيح للمستخدمين إجراء عمليات الشراء بسرعة وأمان باستخدام هواتفهم الذكية. بعد تنزيل التطبيق، يمكنك ربط بطاقاتك البنكية أو بطاقات الائتمان بحساب MyCard الخاص بك. عند الدفع في المتاجر الداعمة، يمكنك ببساطة فتح التطبيق ووضع هاتفك بالقرب من قارئ الدفع لإتمام المعاملة.
هل MyCard آمنة للاستخدام؟
نعم، تطبيق MyCard مصمم بأعلى معايير الأمان لحماية معلوماتك الشخصية والمالية. يتم تشفير جميع المعاملات ويتم استخدام تقنيات الحماية المتقدمة لضمان عدم تعرض بياناتك للاختراق. كما يمكنك تفعيل ميزة التحقق الثنائي لمزيد من الأمان.
ما هي الأجهزة المتوافقة مع MyCard؟
تطبيق MyCard متوافق مع معظم الهواتف الذكية التي تعمل بنظامي Android وiOS. يجب أن يدعم الجهاز تقنية NFC (التواصل قريب المدى) لكي تتمكن من إجراء الدفعات بدون تلامس. يمكنك التحقق من مواصفات جهازك لمعرفة ما إذا كان يدعم هذه التقنية.
هل هناك رسوم لاستخدام MyCard؟
تطبيق MyCard مجاني للتنزيل والاستخدام الشخصي. ومع ذلك، قد تفرض بعض البنوك أو مقدمي الخدمات المالية رسومًا على المعاملات أو عمليات التحويل. يُفضل مراجعة شروط الخدمة الخاصة ببطاقتك الائتمانية أو البنك لمعرفة أي رسوم محتملة.
كيف يمكنني إضافة بطاقات إلى MyCard؟
لإضافة بطاقات إلى MyCard، افتح التطبيق وانتقل إلى قسم "إضافة بطاقة". سيتطلب منك إدخال معلومات البطاقة مثل الرقم وتاريخ الانتهاء ورمز الأمان. بعد إدخال المعلومات، سيتم التحقق من البطاقة وربطها بحسابك لتكون جاهزة للاستخدام في المعاملات.
اقرأ هذه الصفحة بلغة أخرى
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Road Dogs
- اسم الحزمة
- com.roaddogssoftware.cardapp
- الإصدار
- 1.21
- أندرويد
- 5.0
- السعر
- 65.99 د.إ.