

مصرف رويا
RUYA COMMUNITY ISLAMIC BANK L.L.Cشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.2من 5
- التنزيلات
- 100.00K
- أندرويد
- 11
لقطات الشاشة
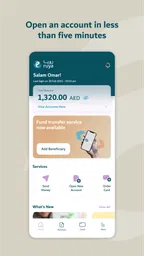
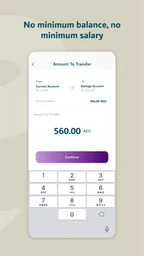
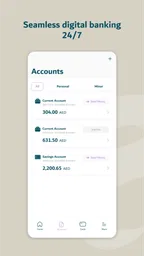
تحليل من إعداد Appxis
حين أجرّب تطبيقًا مصرفيًا جديدًا، لا أبدأ بعدد الأزرار أو شكل الشاشة، بل أسأل نفسي سؤالًا أبسط: هل يجعل الوصول إلى الحساب أسهل فعلًا، أم يضيف طبقة أخرى من التعقيد؟ في حالة مصرف رويا، كانت النقطة الأوضح هي طريقة إعداد الدخول باستخدام UAE PASS أو Face ID، مع إمكانية فتح الحساب خلال دقائق قليلة. هذه ليست ميزة تجميلية؛ فهي تمس أكثر لحظة مزعجة عادةً في التطبيقات المالية، وهي البداية.
التطبيق من فئة الشؤون المالية، وتطوره RUYA COMMUNITY ISLAMIC BANK L.L.C، وهو متاح مجانًا للأجهزة التي تعمل بنظام أندرويد ابتداءً من الإصدار 8.0. وجدت أن تركيزه الأساسي يناسب الشخص الذي يريد بدء علاقته بالمصرف رقميًا بدل البحث عن إجراءات طويلة أو زيارة فرع لمجرد إنشاء حساب. لكن سهولة البداية لا تعني تلقائيًا أنه الخيار الأفضل لكل شخص؛ فاختياره يعتمد على ما تريده من مصرفك بعد فتح الحساب أيضًا.
سهولة فتح الحساب هي محور التجربة
أبدأ هنا بالنظر إلى الطريقة التي يوجّه بها التطبيق المستخدم خلال التسجيل، لا إلى سرعة الإعداد وحدها؛ فوضوح التعليمات مهم بقدر قلة الخطوات، خصوصًا عند إدخال معلومات مالية. سأشير أيضًا إلى كيف يمكن تهيئة الهاتف لتسهيل القراءة، وما الذي يستحق التمهل عند الانتقال بين شاشات التحقق.
لماذا تبدو البداية مختلفة؟
الميزة الأكثر أهمية هنا هي الجمع بين التعرف عبر UAE PASS وFace ID وبين مسار إعداد سريع. بدل أن أشعر بأنني أمام نموذج مصرفي طويل منذ اللحظة الأولى، أبدأ بطريقة تحقق مألوفة على الهاتف. هذا يقلل الاحتكاك النفسي والعملي معًا، خصوصًا لمن يفضل إنجاز الأمور من شاشة الهاتف ولا يريد تذكر بيانات دخول إضافية لكل خدمة.
فتح الحساب خلال أقل من خمس دقائق، كما يقدمه التطبيق، يجب فهمه باعتباره هدفًا لتسريع الإعداد وليس وعدًا بأن كل حالة ستأخذ المدة نفسها. الوقت الفعلي قد يتأثر بجاهزية الهوية، ودقة البيانات، وجود اتصال مستقر، وأي خطوة تحقق مطلوبة أثناء التسجيل. مع ذلك، الفكرة العملية قوية: التطبيق يحاول نقل أول علاقة مصرفية إلى مسار قصير وواضح بدل جعل المستخدم يبدأ بإجراءات مرهقة.
في تجربتي مع هذا النوع من التطبيقات، تكون الثواني الأولى حاسمة. إذا اضطررت إلى إنشاء اسم مستخدم معقد، ثم البحث عن كلمة مرور، ثم إعادة المحاولة بسبب خطأ غير واضح، قد أؤجل العملية كلها. أما تسجيل الدخول عبر هوية رقمية أو Face ID فيجعل الهاتف امتدادًا طبيعيًا لعملية التحقق. القيمة الحقيقية ليست السرعة وحدها، بل تقليل عدد القرارات التي يتعين عليك اتخاذها في البداية.
كيف يغير ذلك الاستخدام اليومي؟
بعد الإعداد، تصبح طريقة الدخول عاملًا مهمًا في تكرار استخدام التطبيق. الشخص الذي يريد مراجعة حسابه بسرعة قبل دفع فاتورة أو التأكد من وصول مبلغ لا يريد أن يمر في كل مرة بسلسلة طويلة من الخطوات. الاعتماد على Face ID، عندما يكون الجهاز داعمًا له ومعدًا بصورة صحيحة، يجعل الوصول أقرب إلى فتح الهاتف نفسه.
المزيد من المقالات أثناء القراءة
أما UAE PASS فيخدم مستخدمًا يريد ربط تجربة التحقق بهويته الرقمية المعروفة بدل التعامل مع بيانات جديدة. هذه نقطة مفيدة خصوصًا عند الانتقال من التفكير في فتح الحساب إلى تنفيذه فورًا. ومع ذلك، أنصح قبل البدء بالتأكد من أن UAE PASS يعمل على الهاتف وأن بيانات الهوية محدثة؛ فاختصار المسار لا يفيد إذا اكتشفت المشكلة في منتصف التسجيل.
الاختصار هنا لا يلغي الحاجة إلى الانتباه. التطبيق مصرفي، ولذلك لا ينبغي التعامل مع فتح الحساب كأنه إنشاء حساب عادي في شبكة اجتماعية. اقرأ كل شاشة قبل المتابعة، وتحقق من البيانات التي تدخلها، ولا تستخدم جهازًا مشتركًا لإتمام التسجيل. سهولة المصادقة تجعل العملية أسرع، لكنها لا تعفي المستخدم من اتخاذ قرارات واعية بشأن الحساب الذي يفتحه.
سيناريو واقعي للاستفادة من الميزة
لنفترض أنك مقيم في الإمارات وتحتاج إلى حساب مصرفي جديد لاستقبال راتب أو تنظيم مصروفاتك، لكن يومك مزدحم ولا تريد تخصيص وقت لزيارة فرع. في هذه الحالة، تستطيع بدء العملية من الهاتف في وقت هادئ، واستخدام UAE PASS أو Face ID بدل إعداد مسار دخول منفصل من الصفر. إذا كانت معلوماتك جاهزة والاتصال جيدًا، فستكون التجربة أكثر مباشرة من تأجيل الأمر إلى نهاية الأسبوع.
هناك سيناريو آخر أكثر بساطة: مستخدم يريد فصل مصروفاته اليومية عن حسابه الأساسي. قد لا يكون مستعدًا لخوض تجربة مصرفية رقمية طويلة، لكنه قد يغير رأيه عندما تكون نقطة البداية قصيرة وواضحة. هنا يخدم مصرف رويا الشخص الذي يريد تقليل الحاجز أمام تجربة حساب جديد، لا الشخص الذي يبحث فقط عن تطبيق إضافي لعرض أرصدة كثيرة في مكان واحد.
النصيحة العملية التي خرجت بها هي أن تبدأ العملية عندما تكون لديك إضاءة جيدة، وهاتف مشحون، واتصال ثابت، ووقت كافٍ لقراءة الشروط دون استعجال. هذه ليست متطلبات خاصة بالتطبيق بقدر ما هي طريقة لتجنب أخطاء التسجيل. وإذا كنت تستخدم Face ID، فاجعل وجهك ظاهرًا بوضوح ولا تحاول إتمام التحقق أثناء الحركة أو في مكان مظلم.
ما الذي ينبغي توقعه بعد فتح الحساب؟
من المهم ألا تختار التطبيق اعتمادًا على سرعة التسجيل فقط. سرعة فتح الحساب تجيب عن سؤال البداية، لكنها لا تجيب وحدها عن أسئلة مثل مدى ملاءمة الخدمات المصرفية لاحتياجاتك، أو ما إذا كانت طريقة إدارة أموالك تناسبك على المدى الطويل. لذلك أرى أن التطبيق مناسب كبوابة مصرفية رقمية لمن يضع سهولة الانضمام في مقدمة أولوياته، لكن على المستخدم أن يراجع بقية احتياجاته قبل اتخاذ قرار نهائي.
إذا كنت تريد حسابًا جديدًا بسرعة، فالميزة واضحة. أما إذا كنت تحتاج إلى منظومة مصرفية اعتدت عليها منذ سنوات، أو تعتمد على إجراءات متخصصة لا تتعلق بفتح الحساب، فقد تكون المقارنة مع مصرفك الحالي ضرورية. لا أتعامل مع التسجيل السريع كبديل عن فحص الخدمات التي ستستخدمها فعلًا بعد ذلك.
وضوح القراءة والتنقل
من زاوية سهولة الفهم، أقدّر أن خيارات التحقق الأساسية يمكن شرحها بجملة قصيرة: UAE PASS أو Face ID. هذا يمنح المستخدم نقطة بداية واضحة، لكنه لا يكفي وحده للحكم على كل شاشة لاحقة. خلال التسجيل، الأفضل أن تتعامل مع النصوص والتعليمات باعتبارها جزءًا أساسيًا من العملية، لا تفاصيل يمكن تخطيها للوصول إلى الحساب بسرعة.
لمن يقرأ ببطء أو يحتاج إلى وقت إضافي لمعالجة المعلومات، أنصح بإتمام الإعداد في مكان هادئ، مع تكبير عرض الهاتف من إعدادات الجهاز عند الحاجة. هذه خطوة عملية على مستوى الهاتف، وليست ميزة أستطيع نسبها إلى التطبيق نفسه. كما أن تقسيم التسجيل إلى جلسة واحدة قد يكون أسهل من البدء والتوقف عند كل شاشة؛ لكن إذا احتجت إلى التوقف، دوّن ما أنجزته دون حفظ بيانات مصرفية حساسة في مكان مكشوف.
الحركة والحواس في الاستخدام
Face ID قد يقلل الحاجة إلى الكتابة المتكررة، وهو أمر مريح لمن يجد إدخال كلمات المرور صعبًا أو مرهقًا. لكنه يعتمد على قدرة المستخدم على وضع الهاتف والوقوف أو الجلوس في وضع مناسب للتعرف على الوجه. أما UAE PASS فيوفر مسارًا مختلفًا، لذا من المفيد معرفة الخيار الذي يعمل بصورة أيسر لك قبل بدء التسجيل، بدل اكتشاف ذلك وأنت مستعجل.
إذا كان الضوء ضعيفًا أو كنت في مكان صاخب ومزدحم، فالأفضل تأجيل التحقق إلى وقت أكثر ملاءمة. ليس لأن التطبيق يتطلب ظروفًا خاصة، بل لأن إتمام خطوة مالية بهدوء يساعد على قراءة التعليمات ومراجعة البيانات. ومن لديه صعوبة في الرؤية أو التحكم الدقيق باللمس قد يستفيد من إعدادات الوصول في الهاتف، مع الانتباه إلى أن وضوح التجربة قد يختلف بحسب الجهاز وحجم الشاشة.
الوصول في المواقف اليومية
تظهر قيمة الدخول السهل عندما تحتاج إلى إنجاز الأمر في وقت قصير، لكن ليس كل وقت قصير مناسبًا للتسجيل. إن كنت في المواصلات أو بين مواعيد متلاحقة، قد يكون من الأفضل تأجيل فتح الحساب إلى المنزل بدل محاولة قراءة الشروط وسط الحركة. أما مراجعة أمر بسيط بعد الإعداد، فيمكن أن تناسب استراحة هادئة، بشرط أن يكون الهاتف شخصيًا وأن تتأكد من خصوصية الشاشة حولك.
إذا كنت تسافر أو يتغير اتصالك بالإنترنت باستمرار، فتأكد من استقرار الاتصال قبل بدء أي خطوة حساسة. هذا احتياط عملي، لا وصف لقيود خاصة بالتطبيق. وبالنسبة لمن يستخدم الهاتف بمساعدة شخص آخر، من الأفضل أن يبقى صاحب الحساب هو من يراجع البيانات ويوافق عليها؛ يمكن للمرافق المساعدة في القراءة أو التنقل، لكن القرار المالي والمعلومات الخاصة ينبغي أن يظلا تحت سيطرة المستخدم.
التجربة العملية بين الراحة والحدود
أقيّم بعد ذلك أثر خيارات الدخول على من يواجه صعوبة في الكتابة أو يحتاج إلى ظروف استخدام أكثر هدوءًا، ثم أنتقل إلى مواقف الوصول اليومية وما قد يعيقها. تساعدني هذه الزاوية على التمييز بين اختصار الخطوات فعلًا وبين افتراض أن طريقة مصادقة واحدة تناسب الجميع، قبل الوصول إلى الحكم على ملاءمة التجربة.
ما الذي ينجح في التصميم الوظيفي؟
أعجبني أن الفكرة الأساسية يمكن فهمها فورًا: لديك طريقان مألوفان لتسهيل الدخول، وهما UAE PASS وFace ID. عندما تكون الميزة المركزية مفهومة بهذا الشكل، لا يحتاج المستخدم إلى تخمين الطريقة المقصودة أو البحث طويلًا عن خيار التسجيل. هذا النوع من الوضوح مهم في التطبيقات المالية لأن أي غموض في البداية قد يجعل المستخدم يشك في العملية كلها.
كما أن مجانية التطبيق تزيل عائقًا أوليًا أمام تنزيله وتجربته. حصل التطبيق على متوسط تقييم يبلغ 4.2 من 5 من نحو 1.6 ألف تقييم، وله أكثر من 500 مراجعة، بينما تجاوز عدد مرات تثبيته 100 ألف. هذه الأرقام تعطي انطباعًا بوجود اهتمام فعلي به، لكنها لا ينبغي أن تتحول إلى بديل عن تجربتك الشخصية؛ فاحتياجات المستخدم المصرفية تختلف كثيرًا من شخص إلى آخر.
أرى أيضًا أن تصنيف PEGI 3 يوضح أن التطبيق مصنف للاستخدام العام من ناحية العمر، وهو أمر متوقع لتطبيق مالي وليس لعبة. الإصدار الحالي هو 1.9.13، ولذلك من الأفضل إبقاء التطبيق محدثًا من المتجر قبل بدء التسجيل أو تسجيل الدخول. التحديث لا يضمن وحده تجربة مثالية، لكنه يقلل احتمال مواجهة سلوك قديم أو مشكلة سبق تحسينها في إصدار أحدث.
أين تظهر نقاط الاحتكاك؟
أكبر ملاحظة عندي أن الاعتماد على UAE PASS أو Face ID يجعل جودة التجربة مرتبطة جزئيًا بجاهزية البيئة المحيطة بالتطبيق. إذا لم تكن الهوية الرقمية معدة، أو كان Face ID لا يعمل جيدًا، فلن تشعر بالسرعة التي تميز المسار على الورق. لذلك لا أنصح شخصًا يواجه مشكلات متكررة في التحقق البيومتري بأن يفترض أن التطبيق سيحلها تلقائيًا.
كذلك، فتح الحساب بسرعة قد يدفع بعض المستخدمين إلى التسرع. في التطبيقات المالية، الشاشة السريعة ليست دائمًا شاشة ينبغي تجاوزها بسرعة. اقرأ أسماء الحقول، راجع أرقام الاتصال، وتأكد من أن بياناتك تظهر كما تتوقع قبل التأكيد. الاختصار الجيد هو الذي يوفر الوقت دون أن يقلل الانتباه.
مقارنةً بالطريقة المصرفية التقليدية، يتفوق التطبيق في تقليل الحاجة إلى الحضور الشخصي عند نقطة البداية. ومقارنةً بتطبيقات مالية عامة أو محافظ رقمية، يقدم تجربة مرتبطة بمصرف إسلامي محدد بدل أن يكون مجرد أداة لتنظيم النفقات أو تحويل الأموال. هذه ميزة إذا كنت تريد علاقة مصرفية مباشرة، لكنها قد تكون قيدًا إذا كنت تبحث عن خدمة محايدة تجمع حسابات من مؤسسات متعددة في شاشة واحدة.
أما مقارنةً بمصرف رقمي آخر، فالفارق الذي أستطيع الحكم عليه بوضوح هنا هو سهولة الإعداد عبر UAE PASS وFace ID. لا أرى من العدل أن أعدك بأن هذا وحده يجعل التطبيق أفضل في كل وظيفة مصرفية. إذا كان اهتمامك الأساسي هو الدخول السريع وفتح حساب من الهاتف، فهذه نقطة قوية. أما إذا كان قرارك يعتمد على أدوات متقدمة لإدارة الميزانية أو خدمات متعددة، فستحتاج إلى مقارنة تلك الجوانب بنفسك قبل الانتقال.
من سيستفيد منه أكثر؟
أرشح مصرف رويا للمستخدم الذي يعيش في الإمارات ويريد بدء حساب مصرفي بطريقة رقمية ومباشرة، خصوصًا إذا كان يستخدم UAE PASS بالفعل أو لديه هاتف يدعم Face ID بصورة موثوقة. كذلك يناسب الشخص الذي يتضايق من النماذج الطويلة ويريد أن ينجز الخطوة الأولى من المنزل أو أثناء استراحة قصيرة.
قد يكون مناسبًا أيضًا لمن يفتح حسابًا للمرة الأولى في بيئة مصرفية رقمية ويريد مسارًا لا يبدو معقدًا منذ البداية. وجود تطبيق مجاني ومتوافق مع أندرويد 8.0 وما بعده يوسع نطاق الأجهزة التي يمكنها تشغيله، وهذا عملي لمن لا يملك أحدث هاتف. لكن لا أنصح به كخيار تلقائي لمن لا يريد استخدام الهوية الرقمية أو المصادقة البيومترية، أو لمن يفضل التعامل مع موظف وجهًا لوجه في كل خطوة.
إذا كنت تعتمد على جهاز قديم جدًا خارج الحد الأدنى المدعوم، فلن تكون التجربة مناسبة لك. وإذا كان هاتفك مشتركًا مع أفراد آخرين، فحتى ميزة Face ID لا تعالج مشكلة الخصوصية الأساسية. في هذه الحالة، أفضّل أن تستخدم جهازًا شخصيًا ومؤمنًا، وأن تفكر في طريقة الدخول التي تستطيع التحكم بها باستمرار.
أسئلة عملية قبل الاختيار
هل يلزم أن تكون مستخدمًا متمرسًا في الخدمات الرقمية؟ لا أرى أن ذلك شرطًا للاستفادة من نقطة البداية، لكنك تحتاج إلى القدرة على مراجعة بياناتك واتباع خطوات التحقق بنفسك أو بمساعدة موثوقة. وهل يضمن المسار السريع أن الحساب سيكون جاهزًا في الوقت نفسه لكل شخص؟ لا؛ جاهزية الهوية والبيانات والاتصال قد تؤثر في المدة، لذا ابدأ عندما لا تكون مضطرًا لإنهاء العملية فورًا.
أما إذا تعطل Face ID أو لم يكن متاحًا على هاتفك، فوجود خيار UAE PASS يمنحك مسارًا آخر إذا كان مجهزًا لديك. وإذا لم يكن أي منهما مناسبًا، فهذه علامة عملية على أن تجربة التطبيق قد لا تلائم طريقتك الحالية في التحقق. قبل الانتقال إليه من مصرفك المعتاد، اسأل نفسك أيضًا عن الخدمات التي تحتاجها بعد فتح الحساب؛ سهولة التسجيل لا تجيب عن هذا السؤال نيابةً عنك.
حكمي على القيمة مقابل البدائل
لا أرى أن القيمة الأساسية هنا هي كثرة الخصائص، بل إزالة التأخير بين قرار فتح الحساب وتنفيذه. هذه قيمة مهمة لشخص يعرف ما يريد ويحتاج إلى بداية سريعة. في المقابل، قد يفضل مستخدم آخر مصرفًا تقليديًا إذا كان يريد دعمًا مباشرًا أو يفضل إنجاز الإجراءات بمساعدة موظف، وقد يختار محفظة مالية إذا كان هدفه الأساسي دفع المصروفات اليومية دون فتح علاقة مصرفية جديدة.
من زاوية الاستخدام، أنصحك بتحديد أولويتك قبل التنزيل: هل تريد فتح حساب بسرعة؟ هل تملك UAE PASS جاهزًا؟ هل يعمل Face ID لديك بصورة مستقرة؟ إذا كانت إجابتك نعم، فالتطبيق يستحق التجربة. أما إذا كانت إجابتك لا، فالميزة المحورية ستفقد جزءًا كبيرًا من أثرها، وقد تكون الطريقة التقليدية أو تطبيق آخر أكثر راحة لك.
الخلاصة بعد التجربة
مصرف رويا تطبيق مالي يضع سهولة الإعداد في مركز التجربة، ونجاحه الأكبر أنه يحاول جعل فتح الحساب أقل رهبة وأقل خطوات باستخدام UAE PASS أو Face ID. بالنسبة لي، هذه فائدة عملية وليست مجرد عبارة دعائية، لأنها تعالج سببًا شائعًا لتأجيل التعامل مع مصرف جديد: البداية المرهقة.
في الوقت نفسه، لا ينبغي أن تجعل السرعة قرارك الوحيد. جهّز هويتك الرقمية، استخدم جهازًا شخصيًا، اقرأ تفاصيل التسجيل بهدوء، وتأكد من أن احتياجاتك المصرفية بعد فتح الحساب تتوافق مع ما تبحث عنه. إذا كنت تريد بداية رقمية سريعة داخل الإمارات، فأنا أراه خيارًا يستحق النظر. وإذا كنت تحتاج إلى دعم حضوري أو أدوات مصرفية متخصصة قبل كل شيء، فالأفضل أن تقارنه ببدائل أخرى بدل الاعتماد على سهولة الدخول وحدها.
تطوره RUYA COMMUNITY ISLAMIC BANK L.L.C، وهو متاح مجانًا، ومع تقييم متوسط قدره 4.2 وانتشار يتجاوز 100 ألف تثبيت، يبدو أنه وجد جمهورًا مهتمًا بفكرة المصرفية الرقمية المباشرة. خلاصة رأيي: مصرف رويا مناسب لمن يريد اختصار الطريق إلى فتح الحساب، بشرط أن يطابق هذا الاختصار احتياجاته المصرفية الفعلية بعد البداية.
الإيجابيات
- واجهة عربية بسيطة وسهلة الاستخدام لمتابعة الحسابات اليومية.
- إمكانية الوصول إلى الخدمات المصرفية من الهاتف في أي وقت.
- تقليل الحاجة إلى زيارة الفروع لإنجاز المعاملات الأساسية.
- عرض معلومات الحساب والحركات بطريقة منظمة وواضحة.
- توفير الوقت عند إدارة المدفوعات والتحويلات من مكان واحد.
السلبيات
- قد تتطلب بعض الخدمات تفعيلًا مسبقًا من البنك أو زيارة الفرع.
- تعتمد جودة الاستخدام على استقرار اتصال الإنترنت.
- قد لا تتوفر جميع الخدمات المصرفية داخل التطبيق.
- تحتاج إلى حماية الهاتف جيدًا لتجنب الوصول غير المصرح به.
- قد يواجه بعض المستخدمين صعوبة مع إجراءات التحقق وتسجيل الدخول.
الأسئلة الشائعة حول مصرف رويا
ما هو تطبيق مصرف رويا، وما الخدمات التي يقدمها؟
مصرف رويا هو تطبيق مصرفي رقمي يتيح للمستخدمين إدارة عدد من خدماتهم المالية من الهاتف، مثل متابعة الحسابات والأرصدة، مراجعة سجل العمليات، تنفيذ التحويلات أو المدفوعات المتاحة، والوصول إلى بعض الخدمات المصرفية دون الحاجة إلى زيارة الفرع. تختلف الوظائف حسب البلد ونوع الحساب وتحديثات التطبيق، لذلك يُنصح بقراءة الوصف الرسمي والتأكد من دعم الخدمة لحسابك قبل التنزيل.
هل يتطلب تطبيق مصرف رويا إنشاء حساب أو امتلاك حساب مصرفي مسبق؟
في الغالب يحتاج استخدام معظم وظائف مصرف رويا إلى التسجيل وربط التطبيق بحساب مصرفي أو بيانات عميل صالحة لدى الجهة المقدمة للخدمة. قد يسمح التطبيق بتصفح معلومات عامة قبل تسجيل الدخول، لكن تنفيذ التحويلات أو إدارة الحساب يتطلب التحقق من الهوية وتفعيل الخدمة. جهّز رقم الهاتف والوثائق أو بيانات الحساب المطلوبة، وتحقق من شروط التسجيل الرسمية قبل البدء.
هل تطبيق مصرف رويا آمن للاستخدام وإجراء المعاملات المالية؟
يعتمد مستوى الأمان على وسائل الحماية التي يطبقها مصرف رويا وعلى التزام المستخدم بإرشادات الاستخدام. يُفضّل تفعيل كلمة مرور قوية أو البصمة، وعدم مشاركة رموز التحقق أو بيانات الدخول، وتنزيل التطبيق من المتجر الرسمي فقط. راجع اسم المطور والأذونات المطلوبة، وتجنب تسجيل الدخول عبر شبكات عامة، وتواصل مع المصرف فوراً عند ملاحظة أي عملية غير معروفة.
هل يمكن استخدام مصرف رويا لتحويل الأموال ودفع الفواتير؟
قد يوفر مصرف رويا خدمات التحويل ودفع الفواتير، لكن توفرها يختلف بحسب الدولة، نوع الحساب، والاتفاقيات المصرفية المفعلة داخل التطبيق. قبل تنفيذ أي عملية، راجع اسم المستفيد والمبلغ والرسوم والحدود اليومية بعناية، لأن بعض التحويلات قد لا تكون قابلة للإلغاء بعد تأكيدها. إذا لم تظهر خدمة معينة، فقد تحتاج إلى تحديث التطبيق أو تفعيلها من المصرف.
ماذا أفعل إذا واجهت مشكلة في تسجيل الدخول أو توقفت إحدى خدمات مصرف رويا؟
ابدأ بالتأكد من اتصال الإنترنت، وتحديث التطبيق إلى أحدث إصدار، وإدخال بيانات الدخول دون أخطاء. إذا نسيت كلمة المرور، استخدم خيار الاستعادة الرسمي بدلاً من الاعتماد على روابط غير موثوقة. كما يمكنك إغلاق التطبيق وإعادة تشغيل الهاتف والتحقق من وجود عطل عام في الخدمة. عند استمرار المشكلة، تواصل مع دعم مصرف رويا عبر القنوات الرسمية، ولا ترسل كلمة المرور أو رمز التحقق لأي شخص.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- RUYA COMMUNITY ISLAMIC BANK L.L.C
- اسم الحزمة
- com.ruya.bank
- الإصدار
- 1.9.15
- أندرويد
- 11
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر hello@ruyabank.ae، أو زيارة http://www.ruyabank.ae، أو الاطلاع على https://ruyabank.ae/en/pages/privacy-policy.