

SIB Digital
Sharjah Islamic Bankشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 3.1من 5
- التنزيلات
- 100.00K
- أندرويد
- 7.0
لقطات الشاشة
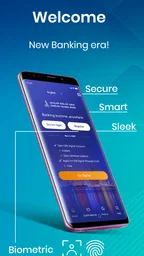
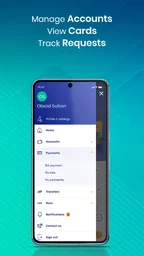
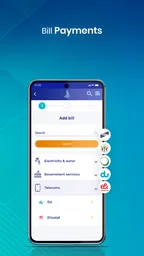
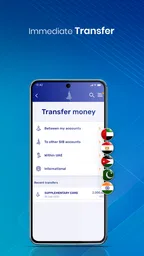
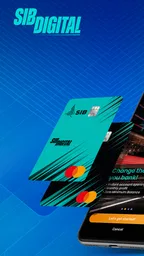
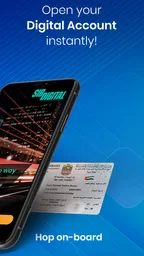
تحليل من إعداد Appxis
قبل أن أعتمد على تطبيق مصرفي في يوم مزدحم، أفضّل أن أعرف أين قد يتعطل سير العمل وكيف أتصرف من دون استعجال. SIB Digital موجّه لعملاء مصرف الشارقة الإسلامي الذين يريدون التعامل مع خدماتهم المصرفية من الهاتف، لكن الراحة لا تعتمد على التطبيق وحده؛ فالجهاز والاتصال والاستعداد المسبق عوامل تصنع فرقًا واضحًا. من وجهة نظري، أفضل طريقة للحكم عليه هي تجربته في مهمة بسيطة أولًا، ثم تحديد ما إذا كان يناسب احتياجاتك المعتادة.
إذا لم يفتح التطبيق كما توقعت أو لم تكتمل خطوة، لا أبدأ بتكرار المحاولة بسرعة. أتحقق بهدوء من اتصال الهاتف، وأتأكد من أنني أستخدم التطبيق الرسمي، ثم أعيد المحاولة بعد إغلاقه وفتحه من جديد. تكرار الضغط على زر إجراء مصرفي قبل فهم حالة المحاولة قد يسبب ارتباكًا، لذلك أراجع ما يظهر على الشاشة قبل أن أقرر الخطوة التالية.
قبل أول استخدام: خطوات بسيطة تقلل التعثر
أبدأ بالتأكد من أن نظام الهاتف ضمن الحد المطلوب، وأن مساحة الجهاز ليست ممتلئة إلى درجة تؤثر في عمل التطبيقات. التطبيق يعمل على Android 7.0 أو أحدث، لكن توافق النظام لا يعني أن كل الأجهزة القديمة ستقدم الأداء نفسه. وإذا كان الهاتف بطيئًا أو لم يُحدّث منذ فترة، فمن الأفضل أن أجرب فتح التطبيق في وقت هادئ قبل الاعتماد عليه لإنجاز شيء مستعجل.
أحرص أيضًا على تنزيل التطبيق من متجر موثوق، وأتفادى الملفات أو النسخ التي تصلني عبر رسائل غير متوقعة. وبما أن الاستخدام مصرفي، أتعامل مع تحديث التطبيق باعتباره خطوة صيانة مهمة، لا سببًا لتجربة مصدر غير رسمي بحثًا عن حل سريع. هذه النصيحة لا تضمن حل كل مشكلة، لكنها تقلل مخاطر الاعتماد على نسخة لا أعرف مصدرها.
عند تسجيل الدخول للمرة الأولى، أخصص وقتًا كافيًا لاتباع التعليمات الظاهرة بدل محاولة تخمين الخطوة التالية. إذا لم أتمكن من الدخول، أراجع البيانات التي أدخلتها وأتأكد من اتصال الشبكة قبل تكرار المحاولة. وإذا استمرت المشكلة، أتوقف بدل إدخال معلوماتي مرات كثيرة؛ فالتواصل مع البنك عبر قنواته الرسمية أنسب من تجربة حلول عشوائية أو مشاركة بيانات الحساب مع شخص يعرض المساعدة.
إذا توقفت مهمة في منتصف الطريق
من المهم أن أميز بين تعذر فتح التطبيق وتعذر إتمام إجراء داخله. في الحالة الأولى، أتحقق من اتصال الإنترنت وأعيد تشغيل التطبيق، ثم أراجع وجود تحديث متاح. أما إذا كنت قد بدأت إجراءً ماليًا ولم تتضح نتيجته، فلا أكرره مباشرة. أتحقق أولًا من سجل الحساب أو من الحالة التي يعرضها التطبيق، وإذا بقي الأمر غير واضح أتواصل مع البنك قبل المحاولة مرة أخرى.
هذا التدرج مفيد خصوصًا عندما أكون خارج المنزل: أجد مكانًا أكثر هدوءًا، أتأكد من استقرار الاتصال، وأقرأ الرسائل الظاهرة بدل الانتقال بين الشاشات على عجل. لا أعتبر غياب رسالة واضحة دليلًا كافيًا على أن العملية لم تحدث؛ الأفضل التثبت من الحساب أو طلب المساعدة الرسمية عند وجود شك. بهذه الطريقة أتجنب تحويل مشكلة اتصال عابرة إلى سلسلة محاولات يصعب فهمها لاحقًا.
المزيد من المقالات أثناء القراءة
إذا كان هاتفي مشتركًا أو يستخدمه أفراد الأسرة، أضع حدودًا واضحة: لا أترك التطبيق مفتوحًا، ولا أحفظ بيانات الدخول بطريقة يسهل على غيري الوصول إليها، وأقفل الهاتف عند الابتعاد عنه. أما على جهاز أملكه وحدي، فأحرص على حمايته بالطريقة المعتادة المتاحة لي. هذه عادات عامة، لكنها مهمة في تطبيق مصرفي لأن سهولة الوصول ينبغي ألا تأتي على حساب خصوصية الحساب.
متى تكون المشكلة خارج التطبيق؟
ليس كل تعثر سببه التطبيق نفسه. اتصال متقطع، جهاز ممتلئ أو بطيء، أو إعدادات هاتف تغيّرت مؤخرًا قد تؤثر في تجربة الاستخدام. لذلك أختبر الاتصال وأغلق التطبيقات التي لا أحتاج إليها، ثم أعود إلى المحاولة مرة واحدة بهدوء. إذا استمر الخلل، أدوّن ما كنت أحاول فعله والرسالة التي ظهرت، من دون تصوير أو إرسال معلومات مالية حساسة إلى أشخاص غير موثوقين.
وعندما تتعلق المسألة بحركة لا أتعرف إليها أو بإجراء لم تتضح نتيجته، يكون التواصل الرسمي مع المصرف أفضل من الاعتماد على التخمين. التطبيق قناة مفيدة للوصول إلى الخدمات، لكنه لا يغني عن مساعدة البنك في الحالات التي تحتاج إلى تفسير أو متابعة. أفضّل أن أشرح المشكلة بوضوح، مع ذكر وقتها وما ظهر لي، بدل إعادة الخطوات مرارًا من دون معرفة أثر المحاولة السابقة.
حين أحتاج إلى إنجاز مهمة مصرفية من الهاتف، أبحث أولًا عن تطبيق واضح وسريع بدل فتح المتصفح والتنقل بين صفحات كثيرة. تجربتي مع SIB Digital تركت لدي انطباعًا متوازنًا: التطبيق مناسب لمن يتعامل مع مصرف الشارقة الإسلامي ويريد الوصول إلى الخدمات المصرفية عبر الهاتف المتحرك من مكان واحد، لكنه ليس بالضرورة الخيار الذي سيقنع كل مستخدم بتغيير طريقته المصرفية. قوته الأساسية في قربه من حسابك المصرفي وسهولة فتحه عند الحاجة، بينما تعتمد راحتك الفعلية على مدى توافقه مع أسلوب استخدامك اليومي وعلى تقبلك لتجربة قد لا تكون مثالية في كل مرة.
هذا تطبيق مالي مجاني من تطوير Sharjah Islamic Bank، ومصنف ضمن شؤون مالية مع تصنيف عمري PEGI 3. ظهر لأول مرة في 03/11/2020، ويعمل على الأجهزة التي تستخدم Android 7.0 أو أحدث، بينما الإصدار الحالي هو 17.0. هذه التفاصيل مهمة لمن يملك هاتفًا قديمًا أو يؤجل تحديث جهازه؛ فالتوافق مع النظام لا يعني بالضرورة أن التجربة ستكون متطابقة على كل هاتف، لكنه يوضح أن التطبيق يستهدف نطاقًا واسعًا من مستخدمي أندرويد.
كيف تبدو التجربة عند استخدامه للخدمات المصرفية اليومية
أكثر ما يهمني في تطبيق مصرفي هو أن يساعدني على إنهاء المهمة دون تردد. لا أريد واجهة تجعلني أبحث طويلًا عن الخيار الصحيح، ولا أريد أن أكرر العملية لأنني لم أفهم حالة الطلب أو الحركة المالية. في هذا السياق، أتعامل مع SIB Digital كأداة عملية مرتبطة مباشرة بعلاقتي مع مصرف الشارقة الإسلامي، وليس كتطبيق مالي عام يجمع حسابات من بنوك مختلفة أو يقدم نفسه كمنصة لإدارة كل جوانب الميزانية.
الفارق بينه وبين تطبيقات تتبع المصروفات واضح. تطبيقات الميزانية قد تكون أفضل في تصنيف الإنفاق، رسم العادات الشهرية، أو جمع بيانات من مصادر متعددة، لكنها لا تحل محل القناة المصرفية الأساسية عندما أحتاج إلى مراجعة حسابي أو تنفيذ إجراء مصرفي. وبالمقابل، لا أتوقع من SIB Digital أن يكون دفتر ميزانية متكاملًا؛ قيمته الحقيقية في كونه نقطة وصول مصرفية رسمية لعملاء البنك.
في سيناريو يومي بسيط، يمكنني تخيل استخدامه بعد شراء سريع أو قبل دفع فاتورة: أفتح التطبيق لأراجع الرصيد والحركات الأخيرة، أتأكد من أن العملية ظهرت بالشكل المتوقع، ثم أغلقه بدل الانتظار حتى أعود إلى جهاز الكمبيوتر. هذه العادة الصغيرة مفيدة خصوصًا لمن يريد متابعة حسابه باستمرار دون تحويل كل مراجعة إلى مهمة طويلة. كما أن مراجعة الحركة مباشرة بعد الدفع تساعدني على اكتشاف أي التباس مبكرًا، بدل الاعتماد على الذاكرة أو الإيصالات الورقية.
النصيحة العملية هنا هي أن أستخدم التطبيق للمراجعة المتكررة، لا أن أنتظر نهاية الشهر كي أحاول فهم كل شيء دفعة واحدة. عندما أراجع الحركات على فترات قصيرة، يصبح من الأسهل تمييز عملية أعرفها عن عملية تحتاج إلى استفسار. هذه ليست ميزة تسويقية بحد ذاتها، بل طريقة استخدام تجعل تطبيق الخدمات المصرفية أكثر فائدة وتقلل احتمال تجاهل حركة غير مألوفة.
ما الذي يجعل التطبيق مفيدًا لعميل البنك
الميزة الأهم هي التخصص. بما أن التطبيق من مصرف الشارقة الإسلامي، فهو موجّه إلى من لديه علاقة مصرفية فعلية معه، وليس إلى شخص يريد أداة محايدة لمقارنة البنوك أو إدارة محافظ متعددة. هذا التخصص قد يبدو محدودًا، لكنه يوفر وضوحًا مهمًا: عندما أفتح التطبيق، أعرف أن الغرض الأساسي هو التعامل مع خدمات البنك من الهاتف، لا قراءة مقالات مالية أو متابعة عروض عامة.
أرى فائدة إضافية في استخدامه كجزء من روتين أمان شخصي. بدل تسجيل الدخول فقط عند الحاجة إلى تحويل أو إجراء كبير، يمكنني تفقد النشاط المصرفي دوريًا، خصوصًا بعد استخدام البطاقة أو مشاركة الحساب مع أحد أفراد الأسرة. الفكرة ليست مراقبة الحساب بشكل متوتر، بل بناء عادة قصيرة ومنتظمة. وإذا كنت تستخدم أكثر من وسيلة مصرفية، فمن الأفضل أن تجعل لكل تطبيق دورًا واضحًا حتى لا تختلط عليك الحركات أو الأرصدة بين الحسابات.
ومن الاستخدامات المفيدة أيضًا الاستعداد قبل التواصل مع خدمة العملاء. إذا واجهت مشكلة في حركة أو لم تتعرف إلى عملية، فإن مراجعة التفاصيل الظاهرة في التطبيق أولًا تمنحك صورة أدق عن الوقت والمبلغ والحالة. هذا لا يلغي الحاجة إلى الدعم عند الضرورة، لكنه يجعل سؤالك أكثر تحديدًا ويوفر عليك إعادة البحث في كشوفات قديمة أو رسائل متفرقة.
مع ذلك، لا أنصح بالتعامل مع الهاتف كأنه البديل الوحيد لكل موقف مصرفي. في العمليات الحساسة أو الحالات التي تتطلب توضيحًا بشريًا، قد يكون التواصل المباشر مع البنك أنسب. التطبيق ممتاز كقناة يومية سريعة، لكنه لا يحول كل مشكلة مالية إلى إجراء ذاتي بسيط. هذا التمييز مهم حتى لا يحمّل المستخدم التطبيق توقعات أكبر من وظيفته.
تفاصيل صغيرة تحسن طريقة الاستخدام
أولًا، أتعامل مع تحديث التطبيق على أنه جزء من الصيانة، لا أمر يمكن تجاهله دائمًا. وجود الإصدار 17.0 يعني أن المستخدم الذي يثبت نسخة قديمة جدًا قد لا يحصل على التجربة نفسها، وقد يواجه اختلافًا في السلوك أو الاستقرار. لذلك أراجع متجر التطبيقات عند ظهور تحديث متاح، وأتجنب تثبيت نسخ من مصادر غير معروفة، خصوصًا لأن التطبيق يتعامل مع معلومات مالية.
ثانيًا، أترك مساحة ذهنية للتحقق قبل تأكيد أي إجراء. في التطبيقات المصرفية، السرعة ليست القيمة الوحيدة؛ قراءة اسم المستفيد أو المبلغ أو الحساب المقصود مرة إضافية قد تمنع خطأ مكلفًا. حتى إذا كانت الواجهة سهلة، لا ينبغي أن أضغط بسرعة لمجرد أن الخطوات قصيرة. أفضل استخدام للتطبيق يجمع بين الراحة والانتباه، لا بين الراحة والاستعجال.
ثالثًا، أستخدمه في مكان واتصال موثوقين قدر الإمكان. لا أتعامل مع شبكة عامة غير مألوفة كأنها امتداد لشبكتي المنزلية، ولا أترك جلسة مصرفية مفتوحة على هاتف مشترك. هذه ليست خصائص إضافية للتطبيق، لكنها عادات ضرورية عند استخدام أي خدمة مالية من الهاتف، وتصبح أكثر أهمية عندما يتحول الهاتف إلى وسيلة الوصول الرئيسية للحساب.
رابعًا، إذا كان الهاتف قديمًا، أختبر التطبيق في وقت هادئ قبل أن أحتاج إليه في موقف مستعجل. الحد الأدنى للنظام هو Android 7.0، لكن أداء الجهاز نفسه، ومساحة التخزين، واستقرار الاتصال قد تؤثر في الراحة اليومية. من الأفضل اكتشاف أي بطء أو مشكلة تسجيل دخول في المنزل بدل اكتشافها أثناء الوقوف في متجر أو عند محاولة إتمام دفعة عاجلة.
الحد الذي يجب أن يعرفه المستخدم قبل الاعتماد عليه
أبرز نقطة ضعف في رأيي ليست أن التطبيق ينتمي إلى بنك واحد؛ فهذا مقصود بطبيعته، بل أن المستخدم قد يخلط بين الوصول المصرفي وإدارة المال الشاملة. إذا كنت تريد لوحة واحدة تعرض حساباتك من مؤسسات متعددة، أو تريد تحليلًا تفصيليًا لمصروفاتك، أو تحتاج إلى تخطيط مالي مرن، فلن يكون تطبيق بنك واحد كافيًا وحده. ستحتاج إلى أداة أخرى، مع الانتباه إلى أن ربط الخدمات المالية الخارجية قد يضيف أسئلة تتعلق بالخصوصية والراحة.
هناك احتكاك آخر محتمل في الاعتماد على الهاتف لكل شيء. إذا كان الجهاز منخفض البطارية، أو الاتصال غير مستقر، أو كنت تستخدم هاتفًا مشتركًا، فإن الوصول السريع الذي يعد به التطبيق عمليًا يصبح أقل راحة. لهذا أحتفظ دائمًا بطريقة بديلة للتواصل مع البنك عند الضرورة، ولا أبني قرارًا ماليًا حساسًا على افتراض أن التطبيق سيكون متاحًا في كل لحظة.
كما أن التقييم المتوسط البالغ 3.0 من أصل 5، مع نحو 3 آلاف تقييم وحوالي 1.2 ألف مراجعة، يشير إلى أن التجربة ليست متساوية للجميع. لا أقرأ هذا الرقم كحكم نهائي على التطبيق، لكنه سبب كافٍ لأبدأ بتوقعات واقعية. قد يجد عميل البنك ما يحتاج إليه بسهولة، بينما ينزعج مستخدم آخر من تفاصيل في الدخول أو الأداء أو توافق الجهاز. المهم ألا أفسر وجود التطبيق وانتشاره على أنه ضمان لتجربة شخصية مثالية.
وصوله إلى أكثر من 100 ألف تثبيت يدل على أن له حضورًا فعليًا بين المستخدمين، لكنه لا يثبت وحده أن التطبيق هو الأفضل لكل عميل. أستخدم هذه المعلومة كإشارة إلى أنه خيار معروف لعملاء البنك، لا كبديل عن تجربتي المباشرة. في التطبيقات المالية، جودة الاستخدام بالنسبة إليّ أهم من حجم الانتشار، لأن ما أحتاجه هو إنجاز مهامي بأقل ارتباك ممكن.
لمن أوصي به، ومتى أختار بديلًا
أوصي به أولًا لعميل مصرف الشارقة الإسلامي الذي يريد متابعة حسابه من الهاتف بدل الاعتماد على الفرع أو الحاسوب في كل مرة. وهو مناسب أيضًا لمن يفضل مراجعة الحركات خلال اليوم، ولمن يريد فصل الخدمات المصرفية عن تطبيقات الميزانية والترفيه والأخبار. إذا كان هاتفك يعمل بنظام Android 7.0 أو أحدث، وكان استخدامك الأساسي مرتبطًا بحسابك لدى البنك، فهناك منطق واضح لتجربته.
أراه مفيدًا كذلك للمستخدم الذي يتعامل مع المال بطريقة مباشرة: يراجع الرصيد، يتحقق من العمليات، وينفذ ما يحتاج إليه من القنوات المصرفية المتاحة. هذا النوع من المستخدمين لا يبحث عن رسوم بيانية كثيرة أو تحليلات معقدة، بل عن تطبيق يضع الخدمات البنكية في متناول اليد. بالنسبة إليه، البساطة الوظيفية أهم من كثرة الأدوات.
أما إذا كنت عميلًا لبنك آخر، فلن يكون هذا التطبيق هو نقطة البداية المنطقية لك. وإذا كنت تدير حسابات متعددة وتريد رؤية مالية موحدة، فالتطبيق المصرفي الخاص بكل بنك قد يسبب لك تنقلًا متكررًا، حتى لو كان كل تطبيق مناسبًا على حدة. في هذه الحالة، قد تكون أداة إدارة مالية مستقلة أفضل للمراجعة الشاملة، مع إبقاء SIB Digital للقنوات التي تتطلب دخولًا مباشرًا إلى حساب مصرف الشارقة الإسلامي.
وأقترح على أصحاب الأعمال أو المستخدمين الذين ينفذون إجراءات حساسة بكثرة أن يختبروا سير العمل بأنفسهم قبل الاعتماد الكامل عليه. ليس لأن التطبيق غير مناسب لهم بالضرورة، بل لأن احتياجاتهم قد تتجاوز المراجعة اليومية البسيطة. كلما زادت قيمة العملية أو تعقيدها، أصبحت الحاجة إلى وضوح إضافي ودعم مباشر أكبر، وهنا ينبغي أن يكون التطبيق جزءًا من منظومة العمل لا المنظومة كلها.
الخلاصة التي خرجت بها من التجربة
بعد النظر إلى استخدامه كأداة مصرفية يومية، أجد أن SIB Digital ينجح عندما تكون حاجتي محددة: الوصول إلى خدمات مصرف الشارقة الإسلامي من الهاتف، متابعة الحساب، وتقليل الاعتماد على الزيارات أو الإجراءات الأطول. كونه مجانيًا وتصنيفه PEGI 3 يجعلان تجربته سهلة البدء من ناحية التكلفة والفئة العمرية، لكن القيمة الحقيقية لا تأتي من هذه التفاصيل، بل من مدى ملاءمته لعلاقتك بالبنك وطريقة إدارتك لحسابك.
حكمي النهائي إيجابي بحذر. لا أراه تطبيقًا ماليًا شاملًا، ولا أنصح باستخدامه كبديل عن كل أدوات التخطيط أو عن التواصل مع البنك في الحالات المعقدة. لكن لعميل مصرف الشارقة الإسلامي الذي يريد قناة محمولة عملية، أراه خيارًا منطقيًا يستحق التجربة، مع تحديثه باستمرار، ومراجعة البيانات قبل التأكيد، والاحتفاظ بوسيلة بديلة عند الحاجة. الخيار الأفضل هنا ليس الأكثر ازدحامًا بالميزات، بل التطبيق الذي ينجز مهمتك المصرفية بوضوح ومن دون أن يجعلك تنسى مسؤولية التحقق.
الإيجابيات
- واجهة رقمية سهلة للوصول إلى الخدمات المصرفية اليومية.
- إمكانية متابعة الرصيد والحركات من الهاتف بسرعة.
- يوفر الوقت ويقلل الحاجة إلى زيارة الفروع.
- يساعد على إدارة الحسابات في أي وقت.
- إشعارات المعاملات تعزز متابعة النشاط المالي.
السلبيات
- قد تتطلب بعض الخدمات تفعيلًا مسبقًا من الفرع.
- تعتمد التجربة على استقرار الإنترنت واتصال الهاتف.
- قد يواجه المستخدمون الجدد صعوبة في بعض القوائم.
- تتوفر بعض الميزات وفقًا لنوع الحساب أو البلد.
- تحديثات التطبيق قد تسبب تغييرات مؤقتة في الواجهة.
الأسئلة الشائعة حول SIB Digital
ما هو تطبيق SIB Digital، وما الخدمات التي يقدمها؟
تطبيق SIB Digital هو منصة مصرفية رقمية تتيح لعملاء البنك إدارة حساباتهم من الهاتف الذكي دون الحاجة إلى زيارة الفرع في كل مرة. من خلاله يمكنك عادةً الاطلاع على الرصيد وكشوف الحساب، متابعة الحركات المالية، إجراء التحويلات، دفع بعض الفواتير، إدارة البطاقات، والعثور على أقرب أجهزة الصراف أو الفروع. تختلف الخدمات المتاحة حسب بلد المستخدم ونوع الحساب وتحديثات البنك.
هل تطبيق SIB Digital آمن للاستخدام في إدارة الحسابات والتحويلات؟
يعتمد التطبيق على وسائل حماية مصرفية مثل تسجيل الدخول الآمن، التحقق الإضافي، تشفير الاتصال، وإشعارات العمليات، لكن مستوى الأمان يعتمد أيضاً على طريقة استخدامك للهاتف. يُنصح بتثبيت التطبيق من المتجر الرسمي فقط، وتفعيل قفل الشاشة أو البصمة، وعدم مشاركة كلمات المرور أو رموز التحقق. تجنب استخدام شبكات واي فاي عامة عند تنفيذ التحويلات، وراقب الإشعارات باستمرار.
هل يمكن فتح حساب أو التسجيل في SIB Digital من الهاتف مباشرة؟
قد يتيح SIB Digital التسجيل للخدمات المصرفية الرقمية باستخدام بيانات العميل أو رقم الحساب أو بطاقة البنك، بينما قد تتطلب بعض الحسابات أو الخدمات زيارة الفرع والتحقق من الهوية. تختلف خطوات التسجيل بحسب سياسة البنك والدولة ونوع العميل. قبل البدء، تأكد من امتلاك رقم الهاتف المسجل لدى البنك، وبيانات الدخول الصحيحة، ووثيقة الهوية إذا طلبها التطبيق.
هل يدعم SIB Digital التحويلات ودفع الفواتير وإدارة البطاقات؟
يوفر التطبيق مجموعة من الخدمات اليومية التي قد تشمل التحويل بين الحسابات، إرسال الأموال إلى مستفيدين، دفع الفواتير، شحن بعض الخدمات، ومتابعة أو إيقاف البطاقات عند الحاجة. مع ذلك، قد تختلف حدود التحويل والرسوم وقائمة المستفيدين المدعومة من حساب إلى آخر. راجع تفاصيل العملية قبل تأكيدها، وتحقق من اسم المستفيد والمبلغ والعملة لتجنب الأخطاء.
ماذا أفعل إذا واجهت مشكلة في تسجيل الدخول أو لم تصلني رسالة التحقق؟
ابدأ بالتأكد من اتصال الإنترنت، وتحديث التطبيق إلى أحدث إصدار، وصحة رقم الهاتف المسجل لدى البنك. تحقق من مجلد الرسائل المحظورة، وانتظر قليلاً قبل طلب رمز جديد حتى لا يتم إيقاف المحاولات مؤقتاً. إذا استمرت المشكلة، استخدم قنوات الدعم الرسمية للبنك أو زر الفرع، ولا تشارك رمز التحقق مع أي شخص يدّعي تقديم المساعدة عبر الهاتف أو الرسائل.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Sharjah Islamic Bank
- اسم الحزمة
- com.sib.retail
- الإصدار
- 17.0
- أندرويد
- 7.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر sibonline@sib.ae، أو زيارة http://www.sib.ae، أو الاطلاع على https://www.sib.ae/privacy-policy.