

زينة: أرسل، استلم، وأكثر.
Ziinaشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.7من 5
- التنزيلات
- 500.00K
- أندرويد
- 7.0
لقطات الشاشة
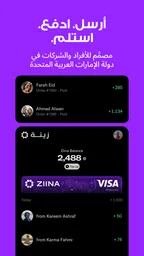
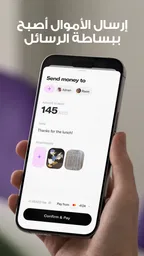
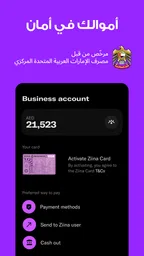
تحليل من إعداد Appxis
حين أحتاج إلى إرسال مبلغ صغير داخل الإمارات بسرعة، أفضل عادةً أن أفتح زينة بدل البحث عن رقم الحساب أو التعامل مع خطوات مصرفية أطول. التطبيق من فئة الشؤون المالية، وتطوره شركة Ziina، وفكرته الأساسية واضحة: جعل الدفع والتحويل بين الأشخاص أقرب إلى محادثة يومية بسيطة. بعد استخدامه، وجدت أن قيمته الحقيقية لا تظهر في إرسال المال فقط، بل في تقليل الاحتكاك الذي يجعل استرداد مبلغ بسيط من صديق أو تقسيم فاتورة أمراً مؤجلاً.
التطبيق مجاني، ومناسب لعمر PEGI 3، كما أن وجوده منذ 12/05/2020 يمنحه وقتاً كافياً ليبدو منتجاً مستقراً لا تجربة مؤقتة. الإصدار الحالي 20.19.2، ويعمل على أجهزة تبدأ من Android 7.0. هذه التفاصيل مهمة لمن يستخدم هاتفاً قديماً نسبياً أو يريد معرفة ما إذا كان التطبيق ما زال يحصل على تحديثات عملية بدلاً من الاعتماد على نسخة مهجورة.
قبل أن أعتمد عليه في موقف يومي، أتعامل معه كحلقة ضمن مسار كامل: يحدث مصروف مشترك، أحدد من عليه التسوية، أختار وسيلة مناسبة للطرفين، ثم أتأكد من أن المبلغ وصل إلى الشخص المقصود. هذا التفكير مهم لأن أي تطبيق دفع لا يعمل بمعزل عن الطرف الآخر؛ سهولة الإرسال لا تلغي ضرورة الاتفاق على الوسيلة والتحقق من النتيجة.
كيف تبدو تجربة زينة اليوم؟
أول ما أعجبني هو أن التطبيق لا يحاول تحويل كل عملية صغيرة إلى معاملة مصرفية ثقيلة. عندما أرسل مبلغاً إلى شخص أعرفه، تكون الفكرة مباشرة: أختار جهة الاتصال، أحدد القيمة، ثم أراجع العملية قبل الإرسال. هذا النوع من التدفق يناسب المواقف التي لا تستحق كتابة بيانات طويلة، مثل إعادة نصيب زميل من طلب طعام أو تسديد مبلغ لصديق بعد مشوار مشترك.
القيمة هنا ليست في السرعة وحدها. الواجهة المصممة للتحويل بين الأشخاص تجعلني أتعامل مع المال بطريقة أقرب إلى الرسائل، ولذلك يصبح من الأسهل تذكر المدفوعات الصغيرة ومتابعة ما أرسلته. في التطبيقات البنكية التقليدية، أجد نفسي أتنقل بين المستفيدين والتحويلات والحسابات، بينما يركز زينة على العلاقة اليومية بين المرسل والمستقبل.
أرى أن هذا يفسر وصوله إلى أكثر من 500 ألف عملية تثبيت وحصوله على متوسط 4.7 من التقييمات. هذه الأرقام لا تعني أن التجربة مثالية للجميع، لكنها تشير إلى أن التطبيق وجد استخداماً واضحاً لدى عدد كبير من الناس، خصوصاً من يريدون مدفوعات محلية سهلة بدلاً من إدارة مالية كاملة.
التحويلات الصغيرة هي نقطة قوته الأوضح
في تجربتي، أفضل سيناريو لزينة هو المبلغ الذي يكون صغيراً أو عاجلاً أو متكرراً. تخيل أن أربعة أصدقاء خرجوا لتناول العشاء، ودفع شخص واحد الفاتورة. بدلاً من أن يقول كل شخص “سأرسلها لاحقاً” ثم ينسى، يستطيع كل فرد تسوية نصيبه فوراً. لا يحل التطبيق مشكلة تقسيم الحساب من تلقاء نفسه، لكنه يجعل خطوة الدفع النهائية أقل إزعاجاً.
المزيد من المقالات أثناء القراءة
ينطبق الأمر نفسه على مصروفات المنزل أو الرحلات القصيرة. إذا دفعت ثمن سيارة أجرة أو اشتريت مستلزمات مشتركة، يمكن استخدامه كحل عملي لاسترداد المبلغ من الأشخاص المعنيين. نصيحتي هنا أن أرسل الطلب أو التحويل فور حدوث المصروف، لا في نهاية الأسبوع، لأن التفاصيل الصغيرة تختلط سريعاً عندما تتراكم.
هناك فائدة أخرى أقل وضوحاً: استخدام محفظة دفع مخصصة للمعاملات الاجتماعية يساعدني على الفصل الذهني بين المصروفات اليومية والتحويلات البنكية الأكبر. هذا لا يغني عن متابعة الميزانية، لكنه يقلل احتمال إرسال مبلغ إلى جهة مصرفية خاطئة عندما يكون المقصود مجرد تسوية حساب مع شخص أعرفه.
متى يكون مناسباً أكثر من التطبيق البنكي؟
أختار زينة عندما يكون الطرف الآخر مستخدماً للخدمة أو عندما يكون المطلوب دفعاً شخصياً سريعاً داخل الإمارات. أما إذا كنت أحتاج إلى إدارة حساب مصرفي، أو مراجعة منتجات مالية، أو تنفيذ تحويلات ذات طبيعة رسمية، فالتطبيق البنكي يظل الخيار الأوسع. المقارنة العادلة ليست أن أحدهما يلغي الآخر؛ زينة يركز على طبقة الدفع اليومية، بينما البنك يغطي العلاقة المالية الكاملة.
هذا الفرق يهم المستخدم الجديد. لا أنصح بتثبيته باعتباره بديلاً شاملاً عن البنك، بل كأداة مكملة للمدفوعات الاجتماعية. إذا كنت ترسل المال إلى العائلة أو الأصدقاء باستمرار، فقد يوفر وقتاً ملحوظاً. أما إذا كانت كل معاملاتك تمر عبر حسابات شركات أو مستفيدين رسميين، فلن تحصل على الفائدة نفسها.
كما أن سهولة الاستخدام لا تعني تجاهل المراجعة. قبل تأكيد أي عملية، أتحقق من اسم المستلم والقيمة والجهة المقصودة. في المدفوعات السريعة، أكبر مصدر للخطأ ليس تعقيد الواجهة، بل الاعتماد على صورة جهة الاتصال أو تشابه الأسماء دون قراءة الشاشة الأخيرة بعناية.
ما الذي تكشفه النسخة الحالية عن تطور المنتج؟
وجود الإصدار 20.19.2 يعطيني انطباعاً بأن المنتج وصل إلى مرحلة نضج تشغيلية، حيث تكون الأولوية على تحسين التجربة الحالية بدلاً من تقديم فكرة أولية. لا أتعامل مع رقم الإصدار على أنه وعد بميزة بعينها، لكنه مؤشر مفيد لمن يريد تطبيقاً تتم صيانته بانتظام بدلاً من أداة قديمة لا تتغير.
التحسن الأهم الذي أبحث عنه في تطبيق مالي ليس المؤثرات البصرية، بل وضوح الخطوات وتقليل فرص الالتباس. كلما كانت شاشة التأكيد مفهومة، وسجل العمليات سهل القراءة، والتنقل بين الإرسال والاستلام منطقياً، أصبح التطبيق أكثر فائدة في المواقف المستعجلة. من هذا المنظور، تبدو زينة موجهة إلى جعل العملية اليومية قابلة للتكرار، لا إلى إبهار المستخدم في أول تشغيل فقط.
ومن اللافت أن وصف المتجر يشير إلى مدفوعات الإمارات وViolet، بينما الاسم المختصر الظاهر هو “زينة”. بالنسبة إليّ، هذا يعكس هوية محلية واضحة، لكنه قد يربك شخصاً يبحث عن تطبيق تحويل عالمي أو خدمة متعددة البلدان. لذلك أتعامل معه كحل مرتبط بسياق الإمارات، لا كمحفظة دولية عامة.
تفاصيل عملية ينبغي معرفتها قبل الاعتماد عليه
السؤال الأول الذي يطرحه معظم الناس هو: هل يمكن استخدامه مع أي شخص؟ عملياً، أفضل تجربة تكون عندما يكون الطرف الآخر ضمن البيئة التي يدعمها التطبيق. قبل أن أبني عليه ترتيب فاتورة جماعية، أتأكد من أن الأصدقاء يستطيعون استقبال المبلغ بالطريقة نفسها. هذا التصرف البسيط يمنع موقفاً مزعجاً تتفق فيه المجموعة على وسيلة ثم يكتشف أحدهم أنه لا يستطيع إكمالها.
السؤال الثاني يتعلق بالاعتماد اليومي. أنا لا أضع كل احتياجاتي المالية في أداة واحدة؛ أحتفظ بالتطبيق البنكي للمعاملات المهمة، وأستخدم زينة للمدفوعات الشخصية السريعة. هذا الأسلوب يمنحني مرونة أكبر، ويجعل تعطل إحدى الوسيلتين أقل تأثيراً على كل أموري المالية. بالنسبة لي، هذه ليست مبالغة في الحذر، بل طريقة عملية للفصل بين الاستخدامات.
أما السؤال الثالث فهو عن ملاءمته للهاتف. الحد الأدنى المطلوب هو Android 7.0، لذلك قد يناسب أجهزة أقدم من الهواتف الحديثة. مع ذلك، لا يكفي توافق النظام وحده للحكم على الأداء؛ تجربة التطبيق تتأثر أيضاً بسرعة الهاتف والاتصال ومساحة التخزين. إذا كان الجهاز بطيئاً جداً، فمن الأفضل اختبار فتح الشاشات الأساسية قبل الاعتماد عليه في موقف مستعجل.
والسؤال الرابع: هل يناسب الأطفال؟ تصنيف PEGI 3 يوضح أنه ليس تطبيقاً ذا محتوى مقيّد عمرياً، لكن هذا لا يعني أن الطفل ينبغي أن يدير المدفوعات وحده. المال الحقيقي يحتاج إلى إشراف ولي الأمر، خصوصاً عند ربط وسيلة دفع أو تأكيد عملية. التصنيف يصف ملاءمة المحتوى، وليس بديلاً عن المسؤولية المالية.
نقاط الاحتكاك التي ظهرت لي
أكبر قيد هو أن فائدته تعتمد على شبكة الاستخدام. أي تطبيق للدفع بين الأشخاص يصبح أقل راحة إذا كان المستلم يفضل بنكاً آخر أو لا يريد إنشاء حساب إضافي. في هذه الحالة، قد أعود إلى التحويل البنكي أو وسيلة اتفقنا عليها مسبقاً. سهولة التطبيق لا تستطيع تجاوز اختلاف الطرفين في الأدوات المفضلة.
القيد الثاني أن البساطة قد تجعل بعض المستخدمين يتوقعون قدرات أوسع مما يقدمها. لا أتعامل معه كبرنامج محاسبة، ولا كلوحة تحكم شاملة للميزانية، ولا كبديل عن كشف الحساب البنكي. إذا كنت تريد تصنيف كل مصروف، أو إعداد خطة ادخار، أو إدارة التزامات متعددة، فستحتاج إلى أداة أخرى بجانبه.
كما أن الاعتماد على جهات الاتصال يتطلب انتباهاً. قد يكون للشخص أكثر من رقم، أو قد يظهر اسم مشابه في قائمة الهاتف. لذلك أراجع هوية المستلم في كل مرة، وأفضل إرسال مبلغ تجريبي صغير عندما أتعامل مع جهة جديدة أو غير مألوفة. هذه ليست خطوة ممتعة، لكنها أفضل من محاولة تصحيح عملية أُرسلت إلى الشخص الخطأ.
وأجد أن المستخدم الذي يهتم كثيراً بالتقارير التفصيلية قد يشعر بأن التجربة اليومية لا تكفيه وحدها. سجل المدفوعات مهم، لكن من يريد تحليلاً مالياً عميقاً سيحتاج إلى نقل المعلومات أو مراجعتها في أداة أخرى. لهذا أرى أن التطبيق ممتاز كطبقة تنفيذ، وليس بالضرورة كمرجع وحيد للتخطيط المالي.
ثلاث طرق أستخدمه بها بذكاء
- تسوية المصروف فوراً: بعد دفع فاتورة مشتركة، أرسل نصيب كل شخص في اليوم نفسه، مع كتابة سبب واضح في الملاحظة إن كان ذلك متاحاً في مسار العملية. هذه العادة تقلل النسيان وتمنع تحول المبلغ الصغير إلى نقاش طويل.
- فصل الاستخدام الشخصي عن الرسمي: أستخدمه للمبالغ بين الأصدقاء وأفراد العائلة، وأترك المدفوعات المهنية أو التحويلات التي تحتاج سجلاً مصرفياً رسمياً للقناة المناسبة لها.
- التأكد قبل التكرار: عندما أرسل إلى شخص للمرة الأولى، أراجع الاسم والقيمة بعناية. بعد نجاح العملية، أستخدم سجل التعاملات لتقليل الكتابة اليدوية في المرات التالية، لكنني لا أضغط تأكيداً آلياً من دون مراجعة.
هذه الأساليب لا تضيف ميزات غير موجودة، لكنها تغير طريقة استخدام التطبيق. الفكرة أن أجعل زينة جزءاً من روتين واضح: دفع شخصي سريع، مراجعة قصيرة، ثم الاحتفاظ بالحل البنكي للمهام التي تحتاج نطاقاً أوسع.
لمن أوصي به، ومن الأفضل أن يتجاوزه؟
أوصي به للطلاب والموظفين والعائلات التي تتبادل مبالغ داخل الإمارات، ولمن يكره جمع أرقام الحسابات كل مرة يريد فيها تسوية مصروف. كما أراه مناسباً لمن يريد تجربة مجانية قبل الالتزام بأداة دفع يومية؛ لا توجد تكلفة شراء للتطبيق نفسه، وهذا يجعل اختباره أقل مخاطرة من الاشتراك في خدمة لا يعرفها.
أوصي به أيضاً لمن يتعامل مع مجموعة صغيرة ثابتة من الأشخاص. كلما زاد عدد الأصدقاء أو أفراد العائلة الذين يستخدمونه، أصبح أكثر فائدة، لأن العملية لا تتوقف عند شرح وسيلة جديدة في كل مرة. في المقابل، إذا كان محيطك لا يستخدمه، فستظل بحاجة إلى بديل، وقد لا يستحق الأمر إضافة تطبيق آخر إلى هاتفك.
لا أراه الخيار الأول لمن يبحث عن تحويلات دولية، أو أدوات استثمار، أو ميزانية مفصلة، أو حساب مصرفي كامل. كذلك قد يفضل المستخدم شديد التحفظ إبقاء كل شيء داخل تطبيق البنك، خصوصاً إذا كانت معاملاته قليلة ولا يرى مشكلة في الطريقة التقليدية. في هذه الحالة، الراحة الإضافية لن تكون كبيرة بما يكفي لتغيير عادته.
ما الذي أراقبه في الاستخدام القادم؟
مع كل تحديث، سأركز على ثلاثة أمور: هل أصبحت خطوات الإرسال والاستلام أوضح؟ هل صار تتبع العمليات السابقة أسهل؟ وهل تحافظ التجربة على بساطتها مع إضافة أي وظائف جديدة؟ في تطبيق مالي، التوسع غير المنضبط قد يضر أكثر مما ينفع إذا جعل الشاشة مزدحمة أو أخفى زر التأكيد بين خيارات كثيرة.
سأراقب أيضاً مدى نجاحه في خدمة المستخدم الجديد. التطبيق الجيد لا يفترض أن الجميع يعرفون طريقة الدفع مسبقاً؛ يحتاج الشخص إلى فهم ما سيحدث قبل الإرسال، وما الذي ينبغي مراجعته، وكيف يتصرف إذا لم يكن الطرف الآخر جاهزاً. كلما كانت هذه الرحلة أكثر وضوحاً، قلت الحاجة إلى شرح خارجي بين الأصدقاء.
أما من ناحية المنتج، فأفضل تطور ممكن في رأيي هو الحفاظ على تركيزه المحلي مع تحسين أدوات التنظيم، من دون تحويله إلى بنك مزدحم بالوظائف. أريد أن أعرف بسرعة من دفعت له ولماذا، وأن أستطيع استخدامه بثقة في المبالغ اليومية، لا أن أبحث في عشرات القوائم عن عملية بسيطة.
اختيار وسيلة الدفع بحسب الموقف
في موقف واقعي، لنفترض أنني دفعت ثمن مستلزمات مشتركة قبل لقاء الأصدقاء. أولاً أرسل رسالة قصيرة توضح ما الذي اشتريته وما نصيب كل شخص، ثم أتفق معهم على التسوية عبر زينة. بعد ذلك أختار المستلم وأراجع المبلغ والاسم قبل التأكيد. هذا الترتيب يقلل الالتباس أكثر من إرسال مبلغ بلا سياق ثم محاولة تذكر سببه لاحقاً.
إذا كان أحد المشاركين لا يستخدم التطبيق، لا أضغط عليه لتثبيته لمجرد أن المجموعة اختارت وسيلة واحدة. أستخدم معه طريقة الدفع التي تناسبه، وأبقي زينة للأشخاص الذين يستطيعون التعامل معها بسهولة. هذه المرونة تجعلها أداة نافعة بدلاً من أن تتحول إلى شرط يعرقل تسوية الحساب.
ومن المفيد أيضاً الاتفاق على من يجمع المبالغ قبل بدء نشاط جماعي متكرر. عند تنظيم مصروف لرحلة قصيرة مثلاً، يمكن لشخص واحد متابعة ما دفعه الآخرون، بينما يحتفظ كل فرد بسجله الخاص. لا أتعامل مع هذا كميزة تنظيم جماعي داخل التطبيق؛ إنه أسلوب عملي يمنع الخلط بين دفعات متشابهة عندما تتكرر المصروفات.
ما الذي أتحقق منه قبل أن أبدأ؟
قد يسأل مستخدم جديد إن كان يكفي تثبيت التطبيق ليتمكن من الدفع فوراً. في رأيي، الأفضل ألا أترك الإعداد والتعرف إلى خطوات الإرسال إلى لحظة الفاتورة. أفتح التطبيق مسبقاً، وأتأكد من أنني أفهم الشاشات الأساسية، وأعرف أي وسيلة سأستخدمها، ثم أجرب التعامل مع شخص موثوق عندما يكون لدي وقت للمراجعة.
وسؤال آخر مهم: ماذا أفعل إذا لم يظهر الشخص الذي أبحث عنه؟ لا أختار اسماً قريباً لمجرد إنجاز العملية. أتحقق من بيانات التواصل وأطلب من الطرف الآخر تأكيد الوسيلة المناسبة، أو أعود إلى التحويل البنكي إذا كان ذلك أوضح. في تطبيق مالي، التوقف لثوانٍ أفضل من تخمين هوية المستلم.
أما إذا كنت أحتاج إلى إثبات واضح لمصروف يتعلق بالعمل أو بمسؤولية رسمية، فأختار قناة تحفظ السجل الذي أحتاج إليه وتناسب قواعد التعامل في ذلك السياق. سهولة الدفع الشخصي ليست سبباً كافياً لاستخدام الأداة نفسها لكل نوع من الالتزامات. هذا التمييز يحمي وقتي ويجعل مراجعة المعاملات لاحقاً أسهل.
مكانه بين تطبيقات الدفع اليومية
مقارنة بكتابة بيانات الحساب يدوياً، يختصر زينة خطوات متكررة عندما يكون الدفع بين أشخاص يعرف بعضهم بعضاً. ومقارنة بالتحويل من تطبيق البنك، فهو أكثر تركيزاً على الموقف الاجتماعي، لا على الحسابات والخدمات المصرفية الأوسع. أما النقد فيظل بسيطاً حين نكون معاً، لكنه لا يساعد كثيراً إذا تفرقنا أو أردنا تسوية المبلغ لاحقاً.
لكن هذه الأفضلية مشروطة بالتوافق بين الطرفين وبملاءمة الاستخدام المحلي. لا أختاره لمجرد أنه تطبيق دفع؛ أختاره عندما يجعل مساراً محدداً أقصر من البدائل، من دون أن أتنازل عن وضوح المستلم أو السجل المناسب. إذا كان التطبيق البنكي أسرع في حالة بعينها، أو كان الطرف الآخر لا يستخدم زينة، فاختيار البديل هو القرار الأذكى.
بعد تجربتي، أرى أن زينة أداة دفع شخصية عملية أكثر من كونه مركزاً مالياً متكاملاً. قوته في جعل التحويلات الصغيرة داخل الإمارات أقل تعقيداً، ونسخته الحالية تعطي انطباعاً بمنتج مستمر التطور من شركة Ziina. لكنه يظل مرتبطاً بقبول الطرف الآخر وبحاجة المستخدم الفعلية؛ لذلك لا أنصح باستبدال التطبيق البنكي به بالكامل.
إذا كانت حياتك مليئة بالفواتير المشتركة والمبالغ المستردة والدفعات السريعة للأصدقاء، فسأرشحه لك، مع عادة بسيطة: راجع المستلم والقيمة قبل كل تأكيد، واحتفظ بقناة مصرفية بديلة للمهام الأكبر. أما إذا كنت تريد ميزانية متقدمة أو معاملات رسمية أو استخداماً دولياً، فابحث عن حل متخصص في تلك الجوانب. بالنسبة إلى الاستخدام الذي صُمم له، يقدم زينة تجربة مجانية، محلية، ومباشرة تستحق التجربة.
الإيجابيات
- واجهة بسيطة وسهلة الاستخدام للمبتدئين
- تدعم إرسال واستلام الأموال بسرعة
- تنبيهات فورية لمتابعة العمليات المالية
- تتيح حفظ بيانات المستفيدين لتسهيل التحويلات
- توفير سجل واضح للمعاملات السابقة
السلبيات
- قد تختلف الرسوم والحدود حسب البلد ونوع العملية
- تحتاج إلى اتصال ثابت بالإنترنت لإتمام التحويلات
- يتطلب التسجيل التحقق من الهوية والبيانات الشخصية
- قد تتأخر بعض العمليات خلال أوقات الضغط
- توافر الميزات يختلف حسب المنطقة ومزوّد الخدمة
الأسئلة الشائعة حول زينة: أرسل، استلم، وأكثر.
ما هو تطبيق «زينة: أرسل، استلم، وأكثر»؟
تطبيق «زينة: أرسل، استلم، وأكثر» هو منصة رقمية تهدف إلى تسهيل إرسال واستلام الأموال أو تنفيذ الخدمات المرتبطة بها من خلال الهاتف. يتيح التطبيق عادةً إدارة العمليات من مكان واحد، مع متابعة حالة الطلبات والإشعارات وسجل المعاملات. قبل الاستخدام، يُنصح بمراجعة الخدمات المتاحة فعليًا في بلدك، لأن بعض المزايا قد تختلف حسب المنطقة واللوائح المحلية.
هل تطبيق زينة آمن للاستخدام وحماية البيانات؟
يعتمد مستوى الأمان على الإجراءات التي يوفرها التطبيق وعلى طريقة استخدامك له. يُفضّل التأكد من تنزيل النسخة الرسمية، واستخدام كلمة مرور قوية أو وسائل التحقق الإضافية إن كانت متاحة، وعدم مشاركة رموز الدخول أو التحقق مع أي شخص. كما ينبغي قراءة سياسة الخصوصية لمعرفة البيانات التي يجمعها التطبيق وكيفية تخزينها ومشاركتها، خصوصًا عند ربط حساب بنكي أو وسيلة دفع.
هل يمكن إرسال واستلام الأموال من خلال التطبيق؟
قد يتيح التطبيق إرسال الأموال واستلامها، لكن توفر هذه الوظائف وشروطها يعتمد على بلد المستخدم، نوع الحساب، والجهات المالية المدعومة. قبل تنفيذ أي تحويل، تحقق من رسوم العملية، حدود الإرسال والاستلام، مدة وصول المبلغ، وإمكانية إلغاء المعاملة. كما يجب التأكد من بيانات المستلم بدقة، لأن بعض التحويلات قد لا يمكن استردادها بعد تأكيدها.
هل توجد رسوم أو عمولات عند استخدام زينة؟
قد تفرض بعض الخدمات رسومًا على التحويلات أو السحب أو استخدام وسائل دفع معينة، بينما قد تكون خدمات أخرى مجانية. تختلف التكلفة بحسب قيمة العملية، الدولة، العملة، وطريقة الدفع أو الاستلام. لذلك من الأفضل مراجعة شاشة التأكيد قبل إتمام أي معاملة، حيث يفترض أن يظهر فيها المبلغ النهائي والعمولة بوضوح. لا تعتمد على السعر المعروض مبدئيًا فقط.
ماذا أفعل إذا واجهت مشكلة في التحويل أو لم يصل المبلغ؟
إذا تأخر التحويل أو ظهر خطأ في العملية، ابدأ بمراجعة سجل المعاملات وحالة الطلب داخل التطبيق، ثم تحقق من صحة بيانات المستلم واتصال الإنترنت. احتفظ برقم العملية ولقطات الشاشة وأي رسائل تأكيد، وتواصل مع دعم زينة عبر القنوات الرسمية فقط. تجنب إرسال رموز التحقق أو بيانات الدخول للدعم أو لأي طرف آخر، وانتظر المدة المحددة لمعالجة التحويل قبل تكرار العملية.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Ziina
- اسم الحزمة
- com.ziina.app
- الإصدار
- 20.23
- أندرويد
- 7.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر support@ziina.com، أو زيارة http://ziina.com، أو الاطلاع على https://www.ziina.com/privacy.