zenda - school fees made easy

- 560.00 المراجعات
- 4.4
- التنزيلات
- 100.00K
- 6.7.10
- الإصدار
لقطات الشاشة
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- تبسيط دفع الرسوم المدرسية إلكترونيًا من مكان واحد.
- إمكانية متابعة المدفوعات وسجل العمليات بسهولة.
- تقليل الحاجة إلى زيارة المدرسة أو استخدام النقد.
- تنبيهات تساعد على تذكّر مواعيد استحقاق الرسوم.
- واجهة مناسبة للأهل لإدارة أكثر من طالب.
السلبيات
- توفّر الخدمة قد يقتصر على مدارس أو مناطق محددة.
- قد تُفرض رسوم إضافية على بعض عمليات الدفع.
- يتطلب استخدام التطبيق اتصالًا مستقرًا بالإنترنت.
- قد تتأخر تحديثات حالة الدفع أحيانًا.
- يعتمد التطبيق على دعم المدرسة وتكاملها مع النظام.
مراجعة zenda - school fees made easy Appxis
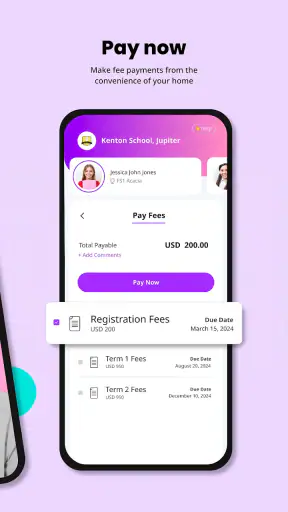
أستخدم zenda كأداة عملية عندما أحتاج إلى التعامل مع الرسوم المدرسية من الهاتف بدل التنقل بين الرسائل والتحويلات والإيصالات المتفرقة. الفكرة الأساسية واضحة: التطبيق من فئة نمط الحياة، ويجمع بين الدفع الآن أو اختيار خطة دفع، مع مساحة لاستكشاف السوق. هذا يجعله أقرب إلى مساعد مالي مرتبط بالحياة المدرسية منه إلى تطبيق مصرفي عام.
في تجربة الاستخدام اليومية، أكثر ما أعجبني هو أن التطبيق يخاطب مشكلة حقيقية داخل المنزل: من سيتولى الدفع؟ هل نحتاج إلى دفع المبلغ كاملًا أم يناسبنا تقسيمه؟ وأين نعود عندما نريد مراجعة ما فعلناه؟ لا يحاول zenda أن يكون منصة لكل شيء، وهذه نقطة قوة عندما يكون هدفك محددًا هو تنظيم الرسوم المدرسية والمدفوعات المرتبطة بها.
طوّرت التطبيق شركة Zenda Technologies Limited، وهو متاح مجانًا ومصنّف PEGI 3، لذلك يبدو مناسبًا للاستخدام العائلي من ناحية الفئة العمرية. حصل على متوسط 4.4 من نحو ألف وستمئة تقييم، ووصل إلى أكثر من مئة ألف تثبيت. هذه الأرقام تعطي انطباعًا بوجود قاعدة مستخدمين حقيقية، لكنها لا تعني أن التجربة ستكون متطابقة لكل أسرة؛ فالراحة تعتمد كثيرًا على طريقة إدارة الحسابات والجهة المدرسية التي تتعامل معها.
كيف يعمل zenda داخل المنزل عندما يتشارك أكثر من شخص مسؤولية الرسوم؟
سيناريو واقعي لدفع الرسوم بين الوالدين
تخيل أسرة يتولى فيها أحد الوالدين متابعة رسائل المدرسة، بينما يتولى الآخر المصروفات. في الطريقة التقليدية، قد تصل مطالبة الدفع إلى هاتف شخص، ثم تُرسل التفاصيل عبر تطبيق محادثة، وبعدها يبحث الطرف الآخر عن المبلغ والموعد ورقم الطالب. هذه السلسلة الصغيرة من الخطوات هي التي تسبب الأخطاء غالبًا، لا عملية الدفع نفسها.
هنا أرى قيمة zenda في جعل نقطة البداية واحدة. الشخص الذي يتابع الأمور المدرسية يستطيع فتح التطبيق ومراجعة ما يحتاج إلى إجراء، بينما يستطيع الشخص الذي يدفع استخدام الهاتف المناسب له بدل الاعتماد على لقطات الشاشة أو الرسائل المنسوخة. ولأن التطبيق يتيح الدفع الفوري أو اختيار خطط دفع، يمكن للأسرة مناقشة القرار المالي قبل الضغط على التأكيد، بدل اكتشاف أن المبلغ لا يناسب ميزانية الشهر بعد فوات الأوان.
لكنني لا أتعامل معه كأنه بديل كامل عن التواصل بين أفراد الأسرة. التطبيق قد يساعد على تنفيذ العملية، لكنه لا يحل وحده سؤالًا مثل: من دفع هذه المرة؟ أو هل اتفقنا على الخطة المناسبة؟ لذلك أنصح بتحديد مسؤول واضح لكل طفل أو لكل نوع من الرسوم، حتى لا يفتح شخصان العملية نفسها أو يظن كل طرف أن الآخر أنهى الدفع.
استخدام الهاتف المشترك دون خلط المسؤوليات
في بعض المنازل، لا يملك كل بالغ هاتفًا منفصلًا مخصصًا للمدفوعات، أو قد يستخدم أحدهما جهازًا مشتركًا في المطبخ أو غرفة المعيشة. في هذه الحالة، أهم نصيحة عملية هي عدم اعتبار الجهاز المشترك حسابًا مشتركًا تلقائيًا. يجب أن يعرف كل مستخدم أي حساب مفتوح، ومن صاحب القرار قبل بدء أي عملية.
أفضّل أن يستخدم كل بالغ حسابه أو طريقة دخوله الخاصة عندما يكون ذلك متاحًا، وأن يتجنب ترك التطبيق مفتوحًا بعد الانتهاء. هذه ليست ملاحظة خاصة بالدفع المدرسي فقط؛ فالهاتف المشترك قد يؤدي إلى اختيار طفل أو فاتورة غير مقصودة إذا بدأ المستخدم التالي من الشاشة التي تركها الشخص السابق. إغلاق الجلسة أو العودة إلى الشاشة الرئيسية بعد كل استخدام عادة بسيطة، لكنها تقلل الالتباس كثيرًا.
ومن المفيد أيضًا إنشاء روتين منزلي ثابت: يراجع أحد الوالدين الإشعارات أو المطالبات، ثم يخبر الآخر بما يحتاج إلى دفع، وبعد التنفيذ يتم تسجيل ذلك في ملاحظة عائلية قصيرة. لا أرى ضرورة لتحويل الأمر إلى جدول معقد؛ يكفي أن يكون هناك أثر واضح يجيب عن ثلاثة أسئلة: ما الرسوم؟ من دفع؟ وهل تم اختيار الدفع الكامل أم الخطة؟
حدود الحساب أهم من سهولة الوصول
سهولة فتح التطبيق من جهاز قريب قد تكون مريحة، لكنها تصبح نقطة ضعف إذا كان الجهاز يستخدمه طفل أو ضيف. لا أنصح بترك الهاتف في يد طفل مع حساب الدفع مفتوحًا، حتى لو كان التطبيق مصنفًا PEGI 3. التصنيف العمري يصف ملاءمة المحتوى، ولا يعني أن الطفل ينبغي أن يدير المدفوعات أو يختار خطة مالية.
الأفضل أن يبقى الحساب المالي مع البالغ المسؤول، وأن يقتصر دور الطفل على معرفة أن الرسوم قيد المتابعة. إذا احتجت إلى إشراكه في الحديث عن المصروفات، يمكن شرح المبلغ والموعد خارج شاشة الدفع، ثم تنفيذ العملية من قبل الوالد. بهذه الطريقة يستفيد الطفل من التنظيم دون أن تختلط المشاركة التعليمية بصلاحية مالية فعلية.
أرى فرقًا مهمًا بين مشاركة المعلومات ومشاركة الوصول. يمكن أن يعرف أفراد الأسرة أن هناك رسومًا مستحقة، لكن ليس من الضروري أن يملك كل فرد القدرة على تأكيد الدفع. هذا الحد مفيد خصوصًا مع المراهقين أو مع الأجهزة التي يتناوب عليها أكثر من شخص. zenda مناسب لتنسيق المدفوعات، لكنه لا ينبغي أن يصبح اختصارًا لإعطاء الجميع مفاتيح الحساب نفسه.
اختيار الدفع الكامل أو خطة دفع
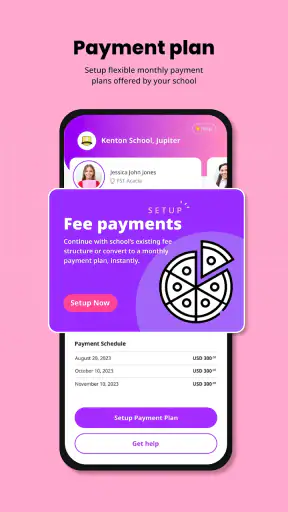
ميزة اختيار خطة دفع تبدو مفيدة للأسر التي تريد توزيع الالتزام بدل دفع كل شيء في لحظة واحدة. مع ذلك، لا أتعامل مع الخطة على أنها أرخص تلقائيًا أو أفضل دائمًا. القرار الصحيح يعتمد على قدرة الأسرة على متابعة المواعيد اللاحقة، وعلى فهمها لشروط الخطة قبل التأكيد.
عمليًا، أقارن بين خيار الدفع الآن وخيار التقسيط وفق سؤالين: هل أريد إنهاء الالتزام فورًا؟ وهل أستطيع تذكر الدفعات المقبلة دون أن تتحول إلى مفاجأة؟ إذا كانت ميزانية الشهر تسمح بالدفع الكامل وكان الهدف هو تقليل المتابعة، فقد يكون الدفع المباشر أبسط. أما إذا كانت المصروفات المدرسية تأتي مع التزامات منزلية كثيرة في الوقت نفسه، فقد تمنح الخطة مساحة أفضل للتنظيم.
النصيحة غير الواضحة من وصف التطبيق هي أن الخطة تحتاج إلى إدارة بعد اختيارها، لا مجرد نقرة أولى. أدوّن مواعيد الدفعات المقبلة في تقويم المنزل، وأتأكد من أن الشخص الذي اختارها ليس الوحيد الذي يعرف بها. هذا مهم عند استخدام جهاز مشترك أو عندما يتناوب الوالدان على إدارة المصروفات.
استكشاف السوق من منظور منزلي
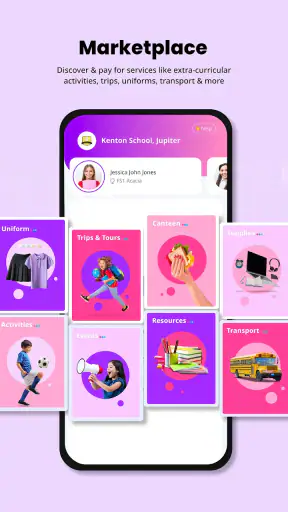
وجود سوق داخل التجربة يوسع استخدام التطبيق إلى ما يتجاوز سداد الرسوم وحده. بالنسبة لي، قيمة هذا الجزء تعتمد على كيفية استخدام الأسرة له: هل نبحث عن شيء مرتبط بالمدرسة أو باحتياجات الطالب، أم نريد فقط إنهاء الفاتورة؟ إذا كان الهدف الثاني، فقد يكون من الأفضل التركيز على مسار الدفع وعدم تشتيت الانتباه بالتصفح.
أما إذا كان أحد الوالدين يراجع احتياجات الطفل في وقت واحد مع الرسوم، فقد يكون السوق عمليًا لأنه يجمع النشاطين في مكان واحد. مع ذلك، أضع قاعدة واضحة للأطفال: التصفح ليس إذنًا بالشراء. وجود المحتوى أو المنتجات في التطبيق لا يعني أن الطفل يستطيع اختيارها أو طلبها دون موافقة، خصوصًا عند استعمال هاتف العائلة.
هذا التفريق يساعد على إبقاء zenda أداة تنظيم لا مصدر مشتريات عفوية. أراجع ما أحتاج إليه أولًا، ثم أقرر إن كان السوق يخدم المهمة الحالية. إذا وجدت نفسي أتصفح بلا هدف، أعود إلى الدفع وأغلق التطبيق؛ فالبساطة هنا أهم من استغلال كل جزء متاح.
التنسيق بين الوالدين عند تغيّر المسؤولية
تتغير المسؤوليات داخل الأسرة باستمرار. قد يتولى أحد الوالدين الرسوم خلال أسبوع العمل، ثم يتولى الآخر المتابعة في عطلة نهاية الأسبوع. لذلك لا يكفي أن يعرف شخص واحد طريقة استخدام التطبيق. الأفضل أن يتفق الطرفان على أسلوب موحد: من يراجع المطالبات، من يوافق على خطة الدفع، ومن يحتفظ بسجل العملية.
لا أستخدم zenda كأنه دفتر محاسبة عائلي كامل. إذا كانت لديكم مصروفات كثيرة من مدارس أو جهات مختلفة، أضيف ملاحظة خارجية مختصرة باسم الطفل ونوع الرسم. هذه الخطوة تمنع الخلط بين رسوم الإخوة، خصوصًا إذا كان أكثر من طفل يدرس في المؤسسة نفسها أو إذا كانت المدفوعات موزعة على فترات مختلفة.
ومن المفيد قراءة شاشة التأكيد ببطء قبل اعتماد العملية، حتى عند الاستعجال. أتحقق من الطفل المقصود، ونوع الرسوم، وطريقة الدفع، ثم أترك للطرف الآخر رسالة قصيرة بعد الإتمام. هذه ليست إجراءات زائدة؛ إنها تقلل احتمال الدفع من الحساب الخطأ أو تكرار العملية بسبب افتراض أن الطلب السابق لم ينجح.
هل يناسب المراهقين والأطفال؟
من ناحية العمر، تصنيف PEGI 3 يجعله تطبيقًا منخفض الحساسية من حيث المحتوى، لكن طبيعة الاستخدام مختلفة عن لعبة أو تطبيق ترفيه. الطفل قد يستطيع فتحه، وهذا لا يعني أنه المستخدم المناسب لإدارة المال. أرى أن zenda موجه عمليًا إلى الوالد أو ولي الأمر، حتى لو كان الطالب هو الشخص الذي ترتبط به الرسوم.
مع المراهق، يمكن أن يكون التطبيق فرصة لتعلم التخطيط المالي بطريقة واقعية. أشرح له الفرق بين الدفع الكامل والخطة، وأناقش لماذا قد نختار أحدهما، لكنني لا أترك قرارًا ماليًا مهمًا دون مراجعة. أما مع الطفل الأصغر، فأكتفي بشرح أن الرسوم تُدار من قبل الكبار وأن السوق ليس مساحة للشراء الحر.
إذا كانت الأسرة تريد أدوات رقابة أبوية متقدمة أو صلاحيات متعددة مفصلة لكل فرد، فلا ينبغي افتراض أن تطبيقًا مخصصًا للرسوم سيقدم كل ذلك. في هذه الحالة، تكون إعدادات الجهاز أو الحسابات المنفصلة أكثر ملاءمة لضبط الوصول. قوة zenda هي تنظيم المهمة المالية، وليست إدارة هوية كل فرد في المنزل.
ما الذي يميزه عن البدائل المعتادة؟
البديل المعتاد هو استخدام تطبيق البنك أو التحويل المباشر، ثم حفظ الإيصال في البريد أو في محادثة عائلية. هذا الأسلوب قد يكون مناسبًا لمن يريد دفعًا واحدًا سريعًا ولا يحتاج إلى خطط أو سوق مرتبط بالمدرسة. إذا كانت مدرستك ترسل بيانات واضحة وتملك نظامًا بسيطًا، فقد لا تحتاج إلى طبقة إضافية.
في المقابل، يمنح zenda تجربة أكثر تركيزًا على الرسوم المدرسية وخيارات الدفع المرتبطة بها. أفضله عندما تكون المشكلة هي التشتت بين المواعيد والخيارات والأشخاص، لا عندما أحتاج إلى إدارة ميزانية المنزل بأكملها. تطبيق البنك يظل أفضل لمراجعة الحساب العام والتحويلات المتنوعة، بينما zenda أقرب إلى نقطة متابعة متخصصة.
هناك أيضًا فرق عن جداول البيانات أو الملاحظات. الجدول يمنحني حرية كبيرة في تسجيل كل شيء، لكنه لا يقدم تجربة دفع مخصصة، وقد يحتاج إلى تحديث يدوي. zenda يقلل العمل اليدوي في المهمة التي صُمم لها، لكنني لا أستبدل به سجل الأسرة الكامل إذا كانت لدي التزامات كثيرة خارج المدرسة.
البدء بطريقة تقلل الأخطاء
عند تثبيت التطبيق، أبدأ بتحديد سبب استخدامه قبل إدخال أي تفاصيل: هل أريد دفعًا فوريًا، أم أحتاج إلى فهم خطط الدفع، أم أبحث عن احتياجات من السوق؟ هذا التحديد يجعل التنقل أكثر وضوحًا ويمنعني من اتخاذ قرار مالي لمجرد أن الخيار ظهر أمامي.
بعد ذلك، أختار الشخص البالغ الذي سيكون نقطة الاتصال الأساسية، ثم أتفق مع بقية الأسرة على حدود الوصول. إذا كان هناك هاتف مشترك، لا أترك الحساب مفتوحًا. وإذا كان الوالدان يستخدمان جهازين مختلفين، أحرص على أن يعرف كل منهما من يتابع العملية بدل إنشاء تكرار غير ضروري.
أقرأ تفاصيل الخطة قبل اختيارها، وأسجل الدفعات المقبلة في مكان يراه الطرفان. لا أعتمد على الذاكرة أو على أن التطبيق سيحل كل مشكلة تنظيمية داخل الأسرة. هذه الخطوة من أكثر الاستخدامات فائدة، لأنها تحول الاختيار من قرار سريع إلى التزام مفهوم يمكن متابعته.
التطبيق مجاني، وهذا يزيل حاجز التجربة الأول. مع ذلك، المجانية لا تعني أن كل خيار مالي داخل التطبيق بلا تكلفة أو أن كل خطة متساوية؛ القرار يجب أن يُبنى على التفاصيل الظاهرة أثناء العملية. أتعامل مع السعر النهائي وشروط الدفع كما أتعامل مع أي عملية مالية أخرى، وأتجنب التأكيد قبل مراجعة الملخص.
نقاط الاحتكاك التي ينبغي توقعها
أكبر احتكاك محتمل هو أن نجاح التجربة يعتمد على انضباط الأسرة. إذا فتح عدة أشخاص الحساب نفسه دون تنسيق، فمن السهل أن تضيع المسؤولية حتى لو كان التطبيق واضحًا. كذلك، قد لا يكون السوق مفيدًا لمن يريد إنجاز الدفع بأسرع طريقة ممكنة ولا يهتم بالتصفح.
وقد يجد المستخدم الذي يريد إدارة كل نفقات المنزل أن نطاق التطبيق أضيق من حاجته. هو ليس بديلًا عن تطبيق بنك أو ميزانية شخصية، ولا أراه مناسبًا لمن يريد تقارير مالية شاملة لكل الفواتير. أستخدمه كأداة متخصصة، وأترك الحسابات العامة والالتزامات الأخرى لأدواتها المعتادة.
كما أن الاعتماد على خطط الدفع يتطلب متابعة مستمرة. إذا كانت الأسرة تنسى المواعيد أو لا يوجد اتفاق على من يراجع الدفعة التالية، فقد تتحول المرونة إلى عبء. في هذه الحالة، يكون الدفع الفوري أو طريقة أبسط عبر البنك أفضل، حتى لو كانت أقل تكاملًا مع تجربة المدرسة.
الأداء والتوافق في الاستخدام اليومي
يعمل الإصدار الحالي 6.7.10 على أجهزة تبدأ من أندرويد 7.0، وهذا يترك مجالًا جيدًا للأجهزة التي ليست حديثة جدًا. بالنسبة إلى هاتف عائلي قديم مخصص للمهام الأساسية، هذه نقطة مريحة؛ لا يحتاج المنزل بالضرورة إلى أحدث جهاز كي يبدأ باستخدامه.
مع ذلك، أفضّل تنفيذ المدفوعات من جهاز موثوق ومحدث، لا من هاتف مشترك بطيء أو جهاز يستخدمه الأطفال طوال اليوم. سرعة الجهاز ليست العامل الوحيد؛ وضوح الحساب، واستقرار الاتصال، والانتباه أثناء التأكيد أهم بكثير في عملية مالية. إذا كان الهاتف قديمًا جدًا أو يمتلئ بالتطبيقات، أحرص على إغلاق البرامج غير الضرورية قبل بدء الدفع.
وجود أكثر من مئة ألف تثبيت يشير إلى أن التطبيق ليس تجربة هامشية، ومتوسط التقييم البالغ 4.4 يعطيه بداية مطمئنة. لكنني لا أستبدل الحكم العملي بهذه المؤشرات. أسأل نفسي: هل تظهر مدرستي أو الجهة التي أحتاج إليها؟ هل يفهم كل بالغ في المنزل طريقة الاستخدام؟ وهل سنلتزم بمتابعة الخطط؟ الإجابات أهم من الرقم وحده.
متى أنصح به ومتى أختار بديلًا؟
أنصح بـ zenda للأسرة التي تتعامل مع رسوم مدرسية وتريد جمع الدفع الفوري وخيارات الخطط واستكشاف السوق في تجربة واحدة. هو مناسب خصوصًا عندما يتشارك الوالدان المسؤولية ويحتاجان إلى نقطة واضحة يبدأان منها، أو عندما تكون الرسوم جزءًا متكررًا من تنظيم المنزل.
لا أنصح به كخيار أول لمن يريد تحويلًا مصرفيًا عاديًا مرة واحدة، أو لمن يحتاج إلى ميزانية شاملة تشمل الإيجار والطعام والفواتير والادخار. في هذه الحالات، سيكون تطبيق البنك أو تطبيق الميزانية أكثر اتساعًا. كذلك، إذا كان المطلوب نظام صلاحيات عائلي متقدم يحدد بدقة ما يستطيع كل طفل فعله، فمن الأفضل استخدام أدوات الجهاز المناسبة بدل انتظار ذلك من تطبيق الرسوم.
أما إذا كان القلق الأساسي هو مشاركة الهاتف، فالحل ليس رفض التطبيق مباشرة، بل وضع حدود واضحة: حساب البالغ يبقى مع البالغ، والطفل لا يستخدم شاشة الدفع دون إشراف، وكل عملية تُراجع قبل التأكيد. إذا لم يكن هذا التنظيم ممكنًا في المنزل، فطريقة دفع منفصلة ومباشرة قد تكون أقل عرضة للخطأ.
الحكم النهائي للأسرة
بعد استخدامه بعقلية منزلية، أرى أن zenda ينجح عندما نستخدمه كأداة تنسيق لا كحل سحري لكل شؤون المال. قوته في تقريب الرسوم المدرسية وخيارات الدفع من الشخص الذي يديرها، مع إمكانية تصفح السوق في السياق نفسه. كما أن توفره مجانًا وتصنيفه PEGI 3 يجعلان تجربته الأولى سهلة نسبيًا للعائلات.
لكن أفضل تجربة لا تأتي من فتح التطبيق وترك الجميع يتصرفون بالطريقة نفسها. أحتاج إلى حسابات وحدود واضحة، واتفاق بسيط بين الوالدين، ومراجعة واعية قبل اختيار الدفع الكامل أو الخطة. هذه التفاصيل هي التي تحدد إن كان التطبيق سيخفف الفوضى أم يضيف قناة جديدة تحتاج إلى مراقبة.
في النهاية، أوصي به للأسر التي تريد طريقة أكثر تركيزًا من التحويل البنكي المعتاد، خصوصًا إذا كانت المرونة في الدفع والتنسيق بين البالغين مهمة. أما من يريد إدارة مالية شاملة أو تحكمًا عائليًا متقدمًا، فسيحتاج إلى أدوات أخرى بجانبه. أفضل استخدام له هو أن يبقى مسارًا واضحًا للرسوم المدرسية، مع إبقاء قرار الدفع ومسؤولية الحساب في يد بالغ معروف.
بالنسبة لي، هذه الموازنة تجعل zenda خيارًا عمليًا وليس مجرد تطبيق دفع آخر: مفيد في المنزل عندما نحدد من يستخدمه ولماذا، وأقل ملاءمة عندما نحاول تحميله مهامًا تتجاوز الرسوم المدرسية أو نترك الحساب المشترك بلا قواعد.
الأسئلة الشائعة
ما هو تطبيق zenda - school fees made easy، وكيف يمكن أن يساعد أولياء الأمور؟
تطبيق zenda هو منصة رقمية مخصصة لتسهيل إدارة الرسوم والمصاريف المدرسية. من خلاله يستطيع ولي الأمر متابعة المبالغ المستحقة، الاطلاع على تفاصيل الفواتير، وإتمام المدفوعات إلكترونياً بدلاً من الاعتماد على التحويلات أو الإجراءات الورقية. وقد يكون التطبيق مرتبطاً بالمدرسة أو المؤسسة التعليمية التي تستخدم الخدمة، لذلك تختلف الوظائف المتاحة بحسب الجهة التعليمية والمنطقة.
هل يمكنني دفع الرسوم المدرسية من خلال تطبيق zenda بأمان؟
يتيح zenda عادةً دفع الرسوم المدرسية والمصاريف المرتبطة بها عبر التطبيق باستخدام وسائل الدفع المتوفرة في بلدك، مثل البطاقات البنكية أو الحسابات الرقمية. قبل إتمام العملية، يُنصح بمراجعة اسم المدرسة، قيمة المبلغ، وأي رسوم إضافية. كما يجب استخدام النسخة الرسمية من التطبيق وتجنب مشاركة كلمة المرور أو رموز التحقق مع أي شخص.
ما أنواع المدفوعات أو المصاريف التي يمكن تسديدها عبر zenda؟
تختلف أنواع المدفوعات بحسب المدرسة والاتفاقية المفعلة داخل التطبيق، لكن الخدمة قد تشمل الرسوم الدراسية الأساسية، رسوم التسجيل، النقل المدرسي، الوجبات، الأنشطة، الرحلات، الزي المدرسي أو الخدمات الإضافية. بعد ربط حساب الطالب، يمكن لولي الأمر رؤية البنود المتاحة والمبالغ المستحقة. إذا لم يظهر بند معين، فقد تحتاج إلى التواصل مع إدارة المدرسة.
كيف أربط حساب طفلي أو أكثر من طالب بحسابي في zenda؟
بعد إنشاء الحساب وتسجيل الدخول، يعتمد ربط الطالب عادةً على بيانات تقدمها المدرسة، مثل رقم الطالب أو رمز دعوة أو رقم الهاتف المسجل لدى المؤسسة التعليمية. قد يتمكن ولي الأمر من إضافة أكثر من طالب إلى الحساب نفسه، وهو أمر مفيد للعائلات التي لديها أبناء في المدرسة ذاتها. تأكد من صحة البيانات، لأن اختيار ملف طالب غير صحيح قد يؤدي إلى عرض فواتير لا تخصك.
ماذا أفعل إذا فشلت عملية الدفع أو لم تظهر الفاتورة في تطبيق zenda؟
إذا فشلت عملية الدفع، تحقق أولاً من اتصال الإنترنت، صلاحية البطاقة أو وسيلة الدفع، والحدود البنكية المسموح بها، ثم راجع سجل العمليات قبل إعادة المحاولة لتجنب الدفع مرتين. أما إذا لم تظهر الفاتورة، فتأكد من ربط الطالب بالمدرسة وتحديث التطبيق. احتفظ بإيصال العملية أو رقم المرجع، وتواصل مع دعم zenda أو الإدارة المالية للمدرسة عند استمرار المشكلة.


