

GoTyme Bank | Philippines
GoTyme Bank Corporationشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.6من 5
- التنزيلات
- 10.00M
- أندرويد
- 8.1
لقطات الشاشة
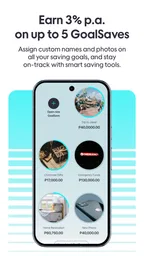
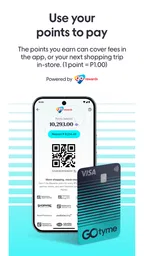
تحليل من إعداد Appxis
عندما أفكر في تطبيق مصرفي أستخدمه كل يوم، لا أبحث عن أكبر عدد من الأزرار، بل عن طريقة واضحة لمتابعة المال وإنجاز المعاملة من دون ارتباك. من هذا المنطلق، أرى GoTyme Bank خيارًا رقميًا عمليًا لمن يعيش في الفلبين ويريد إدارة شؤونه المصرفية من الهاتف، مع إمكانية الدفع عبر Google Pay™. لكنه يظل أداة مصرفية يومية، لا بديلًا تلقائيًا عن التخطيط المالي أو عن كل خدمة مصرفية أخرى.
التطبيق من تطوير GoTyme Bank Corporation، وينتمي إلى فئة الشؤون المالية. استخدامه مجاني، وتصنيفه العمري PEGI 3، وقد وصل إلى أكثر من عشرة ملايين تثبيت، مع متوسط تقييم يبلغ 4.6 من 5 استنادًا إلى نحو 41 ألف تقييم. أتعامل مع هذه الأرقام بوصفها مؤشرات على انتشاره، لا ضمانًا بأن أسلوبه سيناسب الجميع. ما يهمني أكثر هو ما إذا كان يلائم طريقة دفعك ومراجعتك للحساب.
كيف تبدو التجربة اليومية مع GoTyme Bank؟
أبدأ عادةً من الشاشة الرئيسية بدل فتح كل قسم عشوائيًا. هدفي الأول هو التأكد من الرصيد، ثم مراجعة آخر الحركات قبل تنفيذ أي تحويل أو دفع. هذه العادة الصغيرة تقلل أخطاء الاختيار، خصوصًا عندما تكون لدي حسابات أو عمليات متقاربة في الاسم أو القيمة. يصبح التطبيق أكثر فائدة عندما أتعامل معه كلوحة متابعة يومية، لا كمكان أفتحه فقط عند الحاجة الطارئة.
في الاستخدام العادي، أحتاج إلى ثلاث خطوات متكررة: فتح التطبيق، والتحقق من الوضع المالي الحالي، ثم تنفيذ العملية المطلوبة ومراجعة نتيجتها. قد يبدو هذا بسيطًا، لكنه أفضل من الضغط السريع على الأزرار ثم اكتشاف أنني استخدمت الحساب أو خيار الدفع غير المقصود. أترك دائمًا لحظة قصيرة بعد العملية لأتأكد من ظهورها في سجل النشاط أو من وصول إشعار يؤكد ما حدث.
من السيناريوهات الواقعية أن أستخدمه قبل الخروج للتسوق. أراجع الرصيد، وأقرر المبلغ الذي أستطيع إنفاقه، ثم أستخدم وسيلة الدفع المرتبطة بدل حمل أكثر من بطاقة أو فتح تطبيقات متعددة. وبعد العودة، أراجع الحركة حتى لا تختلط عملية الشراء بغيرها. هذه الطريقة لا تمنحني ميزانية تلقائية، لكنها تجعل التحكم في الإنفاق أكثر انتظامًا.
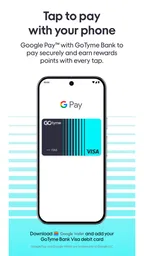
إضافة Google Pay™ مهمة لمن يعتمد على الدفع عبر الهاتف. بالنسبة لي، فائدتها ليست مجرد وجود خيار إضافي، بل تقليل عدد الخطوات في المتجر عندما يكون الهاتف جاهزًا للدفع. مع ذلك، لا أفترض أن كل متجر أو جهاز دفع سيعمل بالطريقة نفسها؛ لذلك أحتفظ بوسيلة بديلة عندما أكون في مكان لا أعرفه، ولا أجعل الهاتف خياري الوحيد في رحلة أو يوم مزدحم.
ما يعجبني في هذا الأسلوب أن التطبيق لا يفرض عليّ نظامًا ماليًا معقدًا. أستطيع استخدامه للمعاملات اليومية دون إنشاء جداول أو تصنيفات كثيرة. لكن هذا الجانب نفسه قد يكون محدودًا لمن يريد تحليلات تفصيلية للميزانية أو تقارير متقدمة عن عادات الشراء. هنا أرى أن تطبيقًا متخصصًا في إدارة المصروفات قد يكون مفيدًا بجانب الحساب، لا بالضرورة بدلًا منه.
المزيد من المقالات أثناء القراءة
الإعدادات التي أراجعها قبل الاعتماد عليه
أول شيء أراجعه هو طريقة تسجيل الدخول والحماية المتاحة على هاتفي. لا أتعامل مع تطبيق مصرفي كما أتعامل مع لعبة أو تطبيق اجتماعي؛ أستخدم قفل شاشة قويًا، وأتجنب فتح الحساب على جهاز مشترك. كما أحرص على تحديث النظام والتطبيق عندما يظهر تحديث رسمي. الإصدار الحالي هو 1.80.0، ويعمل التطبيق على أجهزة تبدأ من Android 8.1، لذا أتحقق من أن هاتفي يفي بالحد الأدنى قبل الاعتماد عليه خارج المنزل.
أراجع أيضًا إشعارات العمليات. الإشعار المفيد ليس الذي يزعجني طوال اليوم، بل الذي يخبرني بسرعة بحركة أحتاج إلى معرفتها. إذا كانت التنبيهات كثيرة، لا ألغيها كلها؛ أبدأ بتقليل الإشعارات غير المهمة من إعدادات الهاتف، مع إبقاء ما يساعدني على اكتشاف عملية غير متوقعة. سرعة ملاحظة الحركة الغريبة أهم من جمع سجل طويل لا أراجعه.
قبل استخدام الدفع عبر Google Pay™، أتأكد من إعداد طريقة الدفع على الهاتف ومن أن الجهاز الذي أحمله هو الجهاز الذي أريد استخدامه فعليًا. لا أضيف وسيلة الدفع إلى هاتف احتياطي قد يبقى في المنزل، ولا أترك هاتفًا قديمًا مسجلًا إذا انتقلت إلى جهاز جديد. هذه عادة أمان مهمة عند ربط الخدمات المالية بالمحفظة الرقمية.
أفحص كذلك لغة الهاتف، وصلاحيات الإشعارات، واتصال الإنترنت قبل تنفيذ عملية مهمة. قد تبدو هذه أمورًا خارج التطبيق، لكنها تؤثر مباشرة في وضوح التجربة. إذا كان الاتصال متقطعًا، لا أكرر الضغط على زر الدفع أو التحويل بسرعة؛ أنتظر ظهور حالة العملية أولًا حتى لا أكرر الطلب بالخطأ. هذه من أكثر العادات فائدة عندما لا تتغير الشاشة فورًا.
لا أتعامل مع الهاتف كأنه خزنة مكتملة الحماية لمجرد أن التطبيق مصرفي. أتجنب تثبيت تطبيقات مجهولة، ولا أشارك رموز التحقق أو بيانات الدخول مع أي شخص، حتى لو ادعى أنه يساعدني. كما لا أفتح الحساب من روابط تصلني في رسائل غير متوقعة. التطبيق قد يكون سهل الاستخدام، لكن سلامة الحساب تعتمد أيضًا على سلوكي خارج الشاشة.
طرق أسرع لمن يكرر العمليات نفسها
السرعة في GoTyme Bank لا تأتي من الضغط العشوائي، بل من تقليل القرارات التي أتخذها في كل مرة. أستخدم ترتيبًا ثابتًا: أفتح التطبيق، وأراجع الرصيد، وأذهب مباشرة إلى نوع العملية التي أحتاجها، ثم أتحقق من التفاصيل قبل التأكيد. بعد عدة مرات يصبح المسار مألوفًا، وتقل فرصة اختيار وظيفة قريبة لكنها ليست المطلوبة.
إذا كنت تستخدم Google Pay™ كثيرًا، فالأفضل أن تجعل الهاتف جاهزًا قبل الوصول إلى صندوق الدفع. أراجع البطارية، وأتأكد من أن وسيلة الدفع الصحيحة محددة، وأفتح ما يلزم قبل دوري بدل البحث عن الإعدادات أمام الموظف. هذه الثواني لا تبدو مهمة في المنزل، لكنها تحدث فرقًا عندما يكون خلفك طابور أو تكون الشبكة في المتجر غير مستقرة.
هناك نمط آخر مفيد: تخصيص وقت قصير لمراجعة الحركات بدل فتح التطبيق عشرات المرات بلا هدف. أتحقق من العمليات بعد التسوق أو في نهاية اليوم، وأقارنها بما أتذكره. بهذه الطريقة أستفيد من سجل النشاط دون تحويل كل عملية شراء إلى مهمة محاسبية طويلة. وإذا ظهرت حركة لا أعرفها، أتعامل معها فورًا بدل تأجيلها إلى نهاية الأسبوع.
للمستخدم الذي يدير مصروفات منزلية، أنصح بفصل لحظة الدفع عن لحظة التسجيل الذهني. بعد العملية مباشرة، أكتب في ملاحظاتي وصفًا قصيرًا مثل «مشتريات المنزل» أو «مواصلات»، لأن سجل البنك قد يوضح الجهة أو العملية لكنه لا يشرح دائمًا سبب الإنفاق بالنسبة لي. هذا لا يضيف ميزة غير موجودة في التطبيق؛ بل يبني حوله عادة تجعل البيانات المصرفية أكثر فائدة.
ومن المفيد أن أحتفظ بخطة بديلة. إذا كان الدفع عبر الهاتف خياري المعتاد، أحمل وسيلة أخرى عندما أكون في سفر أو في مكان لا أعرف مدى توافق أجهزة الدفع فيه. وإذا كان التطبيق يحتاج إلى اتصال ولم أكن متأكدًا من الشبكة، لا أبدأ عملية حساسة في آخر لحظة. الاعتماد الذكي يعني استخدام السرعة عندما تكون الظروف مناسبة، لا المخاطرة من أجل اختصار خطوة.
ما الذي يقدمه للمستخدم المتقدم وما حدوده؟
المستخدم المتقدم لا يكتفي بمعرفة مكان زر الدفع، بل يبني قواعد للاستخدام. من قواعدي أن أراجع اسم المستفيد أو تفاصيل العملية قبل التأكيد، حتى عندما أكون قد أجريت العملية نفسها سابقًا. التكرار قد يجعلني أسرع، لكنه قد يجعلني أقل انتباهًا أيضًا. لذلك أستخدم الاختصار في التنقل، لا في المراجعة النهائية.
أتعامل مع سجل العمليات كأداة اكتشاف مبكر، وليس كبديل عن ميزانية كاملة. إذا لاحظت أن مشترياتي الصغيرة تتكرر، أستخدم هذه المعلومة لتعديل سلوكي في الأسبوع التالي. أما إن كنت أريد رسومًا بيانية دقيقة، وتقسيمًا تلقائيًا لكل فئة، وأهداف ادخار متقدمة، فلا أفترض أن التطبيق المصرفي سيغطي كل ذلك. في هذه الحالة قد أضيف تطبيق ميزانية مستقلًا، مع الانتباه إلى البيانات التي أشاركه بها.
من القيود العملية أن تجربة الدفع الرقمي تعتمد جزئيًا على الهاتف والاتصال وتوافق نقطة البيع. لذلك لا أعتبر وجود Google Pay™ ضمانًا بأن كل موقف سيكون بلا احتكاك. كذلك، من يفضل التعامل مع موظف في فرع أو يحتاج إلى إرشاد شخصي في كل خطوة قد لا يشعر أن التجربة الرقمية مريحة له. التطبيق أنسب لمن يقبل إنجاز المهام بنفسه ومراجعة التفاصيل قبل اعتمادها.
كما أن سهولة الواجهة قد لا تكفي لمن يدير نشاطًا تجاريًا معقدًا أو عددًا كبيرًا من العمليات اليومية. في هذه الحالة أحتاج إلى أدوات محاسبية أو مصرفية مخصصة للأعمال، لا إلى حساب رقمي يستخدم أساسًا للمعاملات الشخصية. أما الطالب أو الموظف أو الشخص الذي يريد وسيلة مصرفية يومية مع الدفع عبر الهاتف، فقد تكون البساطة ميزة حقيقية بدل أن تكون نقصًا.
قبل التثبيت، أسأل نفسي عن ثلاثة أمور: هل هاتفي يعمل بنظام مناسب؟ هل أريد إدارة الحساب من الهاتف بدل زيارة الفرع؟ وهل أحتاج إلى مصرف رقمي بسيط أم منصة مالية شاملة؟ التطبيق مجاني، وهذا يسهل تجربته، لكن المجانية وحدها ليست سببًا كافيًا لنقل كل استخداماتي المالية إليه. الأهم أن تتوافق طريقة عمله مع احتياجاتي الفعلية.
كما أضع في الحسبان أن التطبيق مصنف PEGI 3، وهذا تصنيف عمري عام وليس توصية بأن يستخدمه طفل لإدارة أموال. الحسابات المصرفية تحتاج إلى مسؤولية وحماية للهاتف وفهم لما يتم تأكيده. هذه نقطة مهمة للعائلات التي قد تسمح لأكثر من شخص باستخدام الجهاز نفسه؛ أفصل بين سهولة الوصول وبين الإذن بإجراء العمليات.
كيف يختلف عن البدائل المعتادة؟
مقارنةً بتطبيق مصرفي تقليدي مرتبط ببنك كبير، تبدو قيمة GoTyme Bank أوضح لمن يريد تجربة رقمية مركزة ولا يرغب في الاعتماد على الورق أو الزيارات المتكررة. أما إذا كنت تملك أصلًا تطبيقًا مصرفيًا مستقرًا وتستخدم خدماته اليومية دون مشكلة، فلن يكون الانتقال مفيدًا لمجرد تغيير الواجهة. أبحث عن فائدة عملية، مثل توافق الدفع عبر الهاتف أو سهولة متابعة الحساب، قبل اتخاذ القرار.
ومقارنةً بالمحافظ الرقمية، أرى أن GoTyme Bank أقرب إلى تجربة مصرفية كاملة من كونه مجرد مكان للدفع السريع. هذا قد يناسب من يريد تقليل عدد التطبيقات، لكنه لا يعني أن كل محفظة رقمية ستصبح غير ضرورية. بعض المستخدمين يفضلون الاحتفاظ بمحفظة لمعاملات صغيرة وحساب مصرفي للاحتياجات الأكبر، بينما يفضل آخرون جمع كل شيء في مكان واحد لتقليل التشتت.
أما تطبيقات الميزانية، فهي تتفوق عادةً عندما يكون الهدف فهم أين يذهب المال على مدى طويل. GoTyme Bank يخدمني أكثر في الوصول إلى الحساب وتنفيذ العمليات ومراجعة النشاط. لذلك لا أقارن بينه وبين تطبيق ميزانية على أنهما الشيء نفسه؛ الأفضل أحيانًا أن أستخدم كل أداة في المهمة التي تجيدها. هذه المقارنة تساعدني على تجنب توقعات غير واقعية من تطبيق مصرفي.
ومن ناحية أخرى، قد يفضل بعض المستخدمين بنكًا تقليديًا إذا كانت الأولوية للدعم الحضوري أو للمنتجات المصرفية المتنوعة التي اعتادوا عليها. وقد يختار شخص آخر محفظة رقمية إذا كان يريد إرسال مبالغ صغيرة بسرعة بين المستخدمين. يكون GoTyme Bank أكثر منطقية عندما أريد حسابًا رقميًا يوميًا، مع إمكانية الاستفادة من الدفع عبر الهاتف، وأقبل مسؤولية إدارة التجربة بنفسي.
متى تكون قيمة التطبيق أوضح؟
أرى أن استخدامه يكون أكثر إقناعًا عندما يتكرر لدي احتياج محدد: مراجعة الحساب، أو الدفع من الهاتف، أو متابعة حركة بعد الشراء. في هذه الحالة، مجانية التطبيق تعني أنني أستطيع تجربة أسلوبه من دون دفع ثمن تنزيله، ثم أقرر إن كان يناسب روتيني. لكن لا أخلط بين الوصول المجاني إلى التطبيق وبين أي تكاليف أو شروط قد ترتبط بالخدمات المصرفية نفسها؛ قبل نقل راتب أو اعتماد الحساب لمعاملات أساسية، أقرأ الشروط الحالية وأتأكد من ملاءمتها لما أحتاجه.
وهناك فائدة غير مباشرة تظهر عندما أفصل الاستخدامات بدل محاولة جعل التطبيق يؤدي كل شيء. أستطيع مثلًا متابعة المعاملات اليومية هنا، واستخدام جدول بسيط أو أداة ميزانية لتخطيط المصروفات الشهرية. هذا التوزيع يقلل الاعتماد على ذاكرة المستخدم، لكنه يتطلب بعض الانضباط: أراجع الحساب بانتظام وأدوّن سبب المصروفات التي لن أتذكرها لاحقًا.
حكمي بعد بناء روتين ثابت
أرى أن GoTyme Bank تطبيق عملي لمن يريد تبسيط التعاملات المالية اليومية في الفلبين، وليس لمن يبحث عن مركز تحليلي شامل لكل جانب من جوانب حياته المالية. أكثر ما أقدره هو الجمع بين الوصول السريع إلى الحساب وإمكانية استخدام Google Pay™، مع واجهة لا تتطلب مني تعلم نظام معقد. لكن أفضل تجربة لا تأتي من التثبيت وحده؛ تأتي من مراجعة الإعدادات، وحماية الهاتف، وتكرار مسار واضح لكل عملية.
أنصح به لمن يريد تقليل الاعتماد على النقد أو البطاقات المادية في المواقف اليومية، ولمن يرتاح لفكرة إنجاز شؤونه المصرفية من الهاتف. كما أراه مناسبًا لمن يستطيع مراجعة الإشعارات والحركات بانتظام، ولا يكرر العمليات عندما يتأخر الاتصال أو تحديث الشاشة. هذه العادات تعوض جزءًا كبيرًا من الاحتكاك الذي قد يواجهه المستخدم الجديد.
في المقابل، سأختار بديلًا آخر أو أضيف أداة مساعدة إذا كنت أحتاج إلى ميزانية تفصيلية، أو دعم حضوري متكرر، أو إدارة مالية تجارية واسعة. لا أعتبر ذلك عيبًا قاتلًا؛ بل حدًا طبيعيًا لتطبيق يركز على الخدمات المصرفية اليومية. المهم ألا أتعامل مع فكرة أن تطبيقًا واحدًا يجب أن يحل كل مشكلاتي المالية على أنها توقع واقعي.
الإصدار الحالي 1.80.0، والتطبيق متاح مجانًا، وقد بدأ إصداره في 08/11/2022. بعد استخدامه ضمن هذا السياق، أراه خيارًا جديرًا بالتجربة لمن تتطابق احتياجاته مع هذا التركيز. أفضل استخدام له هو استخدام منظم، لا استخدام متسرع: أتحقق قبل الدفع، وأراجع بعده، وأحتفظ بخطة بديلة عندما يعتمد الأمر على الهاتف أو الاتصال. بهذه الطريقة يقدم GoTyme Bank قيمة ملموسة بدل أن يبقى مجرد تطبيق مصرفي آخر على الشاشة.
الإيجابيات
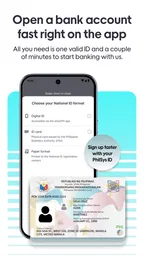
- فتح الحساب بالكامل عبر التطبيق أو أكشاك GoTyme دون إجراءات مصرفية طويلة
- بطاقة خصم Visa مجانية مع إمكانية طلبها بسهولة من الأكشاك
- تحويلات ودفع فواتير متعددة من خلال تطبيق واحد
- واجهة بسيطة مناسبة للمستخدمين الجدد في الخدمات المصرفية الرقمية
- إمكانية كسب نقاط مكافآت عند استخدام البطاقة لدى شركاء محددين
السلبيات
- الخدمات متاحة داخل الفلبين ولا تناسب المقيمين خارجها
- يتطلب التسجيل التحقق من الهوية وتقديم بيانات شخصية حساسة
- قد تختلف رسوم بعض التحويلات أو الخدمات حسب نوع العملية
- الاعتماد على الإنترنت يجعل الوصول للحساب محدودًا عند ضعف الشبكة
- تغطية الدعم والفروع الفعلية أقل من البنوك الفلبينية التقليدية
الأسئلة الشائعة حول GoTyme Bank | Philippines
ما هو تطبيق GoTyme Bank، ولمن يناسب؟
GoTyme Bank هو تطبيق مصرفي رقمي في الفلبين يتيح فتح حساب وإدارة الأموال من الهاتف، مع خدمات مثل التحويلات، دفع الفواتير، استقبال الأموال، ومتابعة الرصيد والمعاملات. يناسب المستخدمين الذين يفضلون الخدمات البنكية السريعة دون زيارة فرع تقليدي، لكنه يتطلب اتصالاً بالإنترنت وهاتفاً متوافقاً، كما يجب التأكد من توافر الخدمة وشروط الأهلية داخل الفلبين قبل التسجيل.
كيف يمكن فتح حساب في GoTyme Bank وما المتطلبات اللازمة؟
عادةً يبدأ التسجيل من داخل التطبيق عبر إدخال البيانات الشخصية، رقم الهاتف، البريد الإلكتروني، ثم التحقق من الهوية من خلال مستندات رسمية وصورة شخصية أو إجراءات تحقق إضافية. قد تختلف المستندات المقبولة بحسب حالة المستخدم وتحديثات البنك، لذلك ينبغي تقديم معلومات صحيحة ومتطابقة مع الهوية. لا يُنصح بمحاولة إنشاء حساب ببيانات شخص آخر أو باستخدام معلومات غير دقيقة.
هل GoTyme Bank آمن، وكيف يحمي أموال وبيانات المستخدمين؟
يوفر التطبيق وسائل حماية مصرفية معتادة مثل تسجيل الدخول الآمن، التحقق من الهوية، التنبيهات الخاصة بالمعاملات، وإمكانية مراجعة النشاط المالي من الهاتف. ومع ذلك، تعتمد السلامة أيضاً على سلوك المستخدم؛ يجب عدم مشاركة كلمات المرور أو رموز التحقق، وتجنب الروابط المشبوهة، واستخدام التطبيق الرسمي فقط. قبل إيداع مبالغ كبيرة، يُفضّل مراجعة شروط الحماية والتأمين واللوائح المعمول بها في الفلبين.
ما الخدمات والرسوم التي يمكن توقعها عند استخدام GoTyme Bank؟
تتضمن الخدمات المتاحة عادةً إدارة الحساب، التحويلات، دفع الفواتير، استقبال الأموال، واستخدام بطاقة مرتبطة بالحساب وفق الشروط المعتمدة. وقد تختلف الرسوم بحسب نوع العملية، مثل السحب من أجهزة الصراف، التحويل إلى بنك آخر، أو استخدام خدمات خارجية. بعض العمليات قد تكون مجانية ضمن حدود معينة، لذلك من الأفضل مراجعة جدول الرسوم داخل التطبيق أو الموقع الرسمي قبل تنفيذ أي معاملة.
ماذا أفعل إذا تعذر تسجيل الدخول أو حدثت مشكلة في التحويل؟
ابدأ بالتأكد من اتصال الإنترنت، وتحديث التطبيق، وإدخال بيانات الدخول بصورة صحيحة، ثم تحقق من وجود صيانة أو عطل معلن في الخدمة. إذا فشل التحويل، لا تكرر العملية مباشرة قبل مراجعة سجل المعاملات، حتى لا يتم الخصم مرتين. احتفظ برقم المرجع ووقت العملية ولقطات الشاشة، ثم تواصل مع دعم GoTyme Bank عبر القنوات الرسمية فقط، ولا ترسل رمز التحقق أو كلمة المرور لأي شخص.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- GoTyme Bank Corporation
- اسم الحزمة
- ph.com.gotyme
- الإصدار
- 1.80.0
- أندرويد
- 8.1
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر help@gotyme.com.ph، أو زيارة https://www.gotyme.com.ph/، أو الاطلاع على https://www.gotyme.com.ph/privacy-policy/.