

easypaisa – a digital bank
Easypaisa Bank Limitedشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 4.8من 5
- التنزيلات
- 100.00M
- أندرويد
- 8.0
لقطات الشاشة
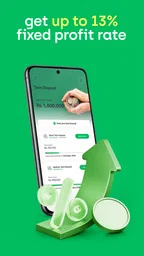
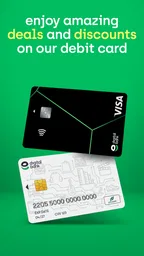
تحليل من إعداد Appxis
قبل أن أنقل معاملاتي اليومية إلى تطبيق مالي، أفكر في ثلاثة أمور: هل يسهل إنجاز ما أحتاج إليه فعلًا؟ هل أستطيع مراجعة الحركة المالية وفهمها؟ وهل يناسب الطريقة التي أتعامل بها مع النقد والحسابات؟ من هذه الزاوية، أرى أن easypaisa يستحق النظر إليه بوصفه تطبيقًا للشؤون المالية من تطوير Telenor Microfinance Bank Limited، لا مجرد وسيلة لإرسال المال. وهو مجاني، وموجّه للجمهور العام بتصنيف PEGI 3، وقد بلغ متوسط تقييمه 4.8 من نحو 3.6 مليون تقييم؛ وهي مؤشرات على انتشار واسع، لكنها لا تغني عن التفكير في احتياجاتي أنا.
ابدأ بما تريد إنجازه، لا بعدد الخدمات
قد يبدو التطبيق المالي الشامل مغريًا، لكن تعدد الخيارات لا يعني أن كل خيار مناسب لكل مستخدم. إن كنت تريد وسيلة تجمع إدارة الأموال مع الدفع والادخار، فقد يكون من المفيد أن تختبر easypaisa وفق المهام التي تكررها أسبوعيًا: تحويل مبلغ لشخص قريب، تسديد فاتورة، أو شحن رصيد الهاتف. أما إذا كان اهتمامك الأساسي هو متابعة ميزانية مفصلة أو إدارة استثمارات معقدة، فالأفضل أن تسأل نفسك إن كانت هذه هي الوظيفة التي تريدها من تطبيقك اليومي، أم أنك تحتاج أداة متخصصة لهذا الغرض.
أنصح كذلك بالتفريق بين سهولة فتح التطبيق وسهولة إدارة المال فعلًا. قبل الاعتماد عليه، جرّب التنقل إلى المهمة التي تهمك، وتأكد من أنك تفهم تفاصيلها قبل تأكيد أي عملية. في التعاملات المالية، بضع لحظات لمراجعة المستفيد والمبلغ والبيانات الظاهرة أفضل من ضغط سريع يعقبه ارتباك. هذه عادة نافعة مع أي محفظة رقمية، وتزداد أهميتها عندما تصبح المدفوعات الروتينية جزءًا من يومك.
الواجهة وتجربة المستخدم
أول ما يلفت الانتباه عند استخدام easypaisa هو واجهته البسيطة والسهلة. التطبيق مصمم بشكل يجعل من السهل على أي شخص، بغض النظر عن مستوى خبرته التقنية، أن يتنقل بين مختلف الوظائف بسهولة. الألوان مريحة للعين، والكتابة واضحة، مما يجعل من تجربة استخدام التطبيق متعة في حد ذاتها.
الوظائف والخدمات
يقدم easypaisa مجموعة متنوعة من الخدمات المالية. سواء كنت ترغب في تحويل الأموال إلى أصدقائك أو عائلتك، أو دفع الفواتير، أو حتى شحن رصيد هاتفك المحمول، يمكنك القيام بكل ذلك من خلال التطبيق في غضون ثوانٍ. لقد أصبح من الأسهل بكثير متابعة نفقاتي ومراجعة تاريخ المعاملات بفضل التقارير المالية الواضحة والمرتبة التي يوفرها التطبيق.
بالإضافة إلى ذلك، يقدم التطبيق خدمات إضافية مثل الحصول على القروض الصغيرة أو الاستثمار في المدخرات. كل هذا بنقرة زر واحدة، مما يجعل من التطبيق خيارًا رائعًا لمن يبحثون عن حلول مالية مبتكرة وسهلة الاستخدام.
من يناسبه هذا الجمع بين المهام؟
تظهر فائدة جمع التحويلات والفواتير وشحن الرصيد في الروتين، لا في قائمة طويلة من الإمكانات. تخيل أنني أراجع مصروف الأسبوع، فأرى أن فاتورة مستحقة وأن رصيد الهاتف أوشك على النفاد، ثم أرسل في الوقت نفسه مبلغًا إلى أحد أفراد العائلة. إنجاز هذه الأمور من تطبيق واحد قد يقلل التنقل بين خدمات مختلفة، ويجعل مراجعة سجل الحركة أسهل من محاولة تذكر ما دفعته ومن أي وسيلة.
المزيد من المقالات أثناء القراءة
لكن هذا لا يجعل التطبيق بديلًا تلقائيًا عن كل حساب أو وسيلة دفع أستخدمها. من يعتمد كثيرًا على النقد، أو يحتاج إلى الوصول إلى أمواله في ظروف لا يتوفر فيها الهاتف أو الاتصال، ينبغي أن يحتفظ بخيار عملي آخر. كذلك قد لا يكون التطبيق مناسبًا لمن يريد أدوات محاسبية دقيقة لتصنيف كل بند من بنود الإنفاق؛ فمتابعة سجل المعاملات مفيدة لمعرفة ما حدث، لكنها ليست بالضرورة بديلًا عن نظام ميزانية يضعه المستخدم بنفسه.
ومن الاستخدامات التي أجدها عملية أن أتعامل مع سجل المعاملات باعتباره نقطة مراجعة قبل نهاية الأسبوع، لا أن أفتح التطبيق بعد كل عملية لمجرد الاطمئنان. أراجع ما أرسلته وما سددته، وأقارن ذلك بما كنت أنوي إنفاقه. إذا لاحظت تكرار دفعة صغيرة أو فاتورة نسيت إدراجها في حسابي، أستطيع تعديل خطتي للأسبوع التالي. هذه طريقة بسيطة للاستفادة من السجل من دون أن أخلط بين وجود سجل وبين إعداد ميزانية كاملة نيابة عني.
الفرق بين المحفظة الرقمية والبدائل المعتادة
مقارنةً بالاعتماد على النقد وحده، تمنحني المحفظة الرقمية وسيلة أوضح لمراجعة عمليات التحويل والدفع بعد تنفيذها، وتقلل الحاجة إلى حمل النقود في كل مشوار. أما الحسابات المصرفية أو تطبيقات المؤسسات المالية الأخرى، فقد تكون أنسب لمن يفضل إدارة أمواله ضمن علاقة مصرفية أوسع أو يريد أن يختار خدمة متخصصة لوظيفة محددة. لا أتعامل مع هذه الخيارات على أنها متنافسة دائمًا؛ فقد يكون من المعقول استخدام easypaisa للمهام اليومية التي يلائمها، والإبقاء على وسيلة أخرى للادخار طويل الأجل أو لتغطية الحالات التي تتطلب النقد.
والاختيار بين المحفظة والتطبيق المصرفي التقليدي يعتمد أيضًا على طريقة استخدامي، لا على الانطباع بأن الخيار الأحدث أفضل تلقائيًا. إذا كانت معظم احتياجاتي تحويلات صغيرة ومدفوعات متكررة، فقد تهمني سرعة الوصول إلى تلك المهام أكثر من أدوات لا أستخدمها. أما إذا كان قراري المالي يحتاج مراجعة شروط مفصلة أو إدارة منتجات متعددة، فمن الأفضل قراءة التفاصيل المعروضة لكل خدمة ومقارنتها قبل نقل الاعتماد إليها. لا أفترض أن كل وظيفة ملائمة لكل حساب أو مستخدم لمجرد ظهورها داخل التطبيق.
ومن المفيد أن أتعامل مع كلمة «فوري» بحذر عملي: قد تكون خطوات إدخال البيانات قصيرة، لكن ينبغي دائمًا قراءة الشاشة النهائية ومعرفة ما إذا كانت العملية قد اكتملت قبل تكرارها. إذا لم يظهر لي تأكيد واضح، أراجع سجل الحركة أولًا بدل إرسال المبلغ مرة ثانية. هذا يقلل احتمال تكرار الدفع بسبب استعجال أو تأخر تحديث الشاشة، وهو احتياط مناسب خصوصًا عندما أكون في مكان مزدحم أو أستخدم اتصالًا غير مستقر.
خطوة الانتقال من وسيلة دفع إلى أخرى
لا أرى فائدة في نقل كل معاملاتي دفعة واحدة إلى محفظة جديدة. أبدأ بمهمة منخفضة المخاطر ومتكررة، مثل شحن الرصيد، وأتعلم أين أراجع تفاصيلها وسجلها. بعد ذلك أجرّب دفع فاتورة أو تحويلًا معتادًا، مع التأكد من بيانات المستفيد قبل التأكيد. يمنحني هذا التدرج فرصة لفهم أسلوب التطبيق من دون أن أجعل أول تجربة مرتبطة بمبلغ مهم أو بموعد لا يحتمل التأخير.
إذا كنت تنتقل من النقد، فاحرص على الاحتفاظ بمبلغ نقدي مناسب لاحتياجاتك بدل افتراض أن الهاتف سيحل محل النقود في كل مكان. وإذا كنت تنتقل من تطبيق آخر، فراجع الالتزامات المتكررة يدويًا؛ تغيير التطبيق لا يعني أن مواعيد الفواتير أو بيانات المستفيدين انتقلت تلقائيًا. أفضل انتقال هو الذي يتم بعد معرفة ما سأستخدمه فعلًا، لا بعد تثبيت التطبيق وترك وسيلتي السابقة قبل اختبار البديل.
أما من يشارك هاتفه أو يتركه أحيانًا دون مراقبة، فعليه التفكير في خصوصية استخدامه قبل أن يجعل الهاتف مركزًا لمعاملاته المالية. لا أضع بيانات الدخول في مكان يسهل على الآخرين الوصول إليه، وأتفادى تنفيذ عملية حساسة وأنا مشتت. هذه ليست ميزة خاصة بالتطبيق، بل جزء من المسؤولية التي ترافق أي خدمة مالية على الهاتف، ولا ينبغي أن تجعل سهولة الاستخدام المرء يتنازل عن الانتباه.
الأمان والموثوقية
من الأشياء التي تحظى بتقدير كبير في easypaisa هو مستوى الأمان الذي يوفره. جميع المعاملات محمية بتقنيات تشفير متقدمة، مما يجعلني أشعر بالثقة عند استخدام التطبيق لإجراء أي نوع من المعاملات المالية. بالإضافة إلى ذلك، يتم تحديث التطبيق بشكل دوري لضمان أنه يظل مواكبًا لأحدث بروتوكولات الأمان.
كما أن خدمة العملاء لديهم متاحة على مدار الساعة، حيث يمكنني الاتصال بهم في أي وقت إذا واجهتني أي مشكلة أو كان لدي أي استفسار.
ما الذي أتحقق منه قبل الدفع؟
حتى عندما أطمئن إلى التطبيق، لا أتعامل مع الأمان على أنه سبب لتجاوز خطوات التحقق الشخصية. أراجع اسم المستفيد وتفاصيل العملية قبل اعتمادها، وأحتفظ بما يلزمني من سجل أو تأكيد كي أستطيع الرجوع إليه عند الحاجة. وفي حال رأيت حركة لا أفهمها، أتوقف عن إجراء دفعات إضافية إلى أن أراجع تفاصيلها وأتواصل مع الجهة المناسبة. هذا التصرف أكثر فائدة من افتراض أن أي مشكلة ستُحل تلقائيًا.
ومن الأسئلة العملية التي قد تخطر للمستخدم: ماذا أفعل إذا لم أجد العملية في المكان المتوقع أو لم أفهم حالة الدفع؟ أبدأ بفحص سجل المعاملات والتفاصيل المعروضة، وأتجنب تنفيذها مرة أخرى قبل اتضاح وضعها. وإذا بقي الالتباس، أستخدم قناة الدعم المتاحة للتطبيق وأشرح ما حدث بوضوح. وجود دعم العملاء مفيد، لكن من الحكمة أن أحفظ تفاصيل العملية ذات الصلة قبل التواصل، كي يكون السؤال محددًا بدل الاكتفاء بوصف عام للمشكلة.
أتعامل كذلك مع الهاتف بوصفه جزءًا من حماية أموالي: لا أشارك معلومات الدخول أو رموز التحقق مع أحد، ولا أوافق على معاملة لا أتذكر بدءها. إذا كنت أستخدم الجهاز خارج المنزل أو أثناء التنقل، أنتبه إلى أن أتم العملية في مكان أستطيع فيه قراءة التفاصيل بهدوء. هذه الاحتياطات لا تجعل الخدمة خالية من المخاطر، لكنها تقلل أخطاء المستخدم التي قد تنشأ من العجلة أو مشاركة الجهاز بلا انتباه.
الراحة وحدود الاعتماد على الهاتف
بفضل easypaisa، لم أعد بحاجة لحمل نقود نقدية أو البحث عن ماكينة صراف آلي. كل شيء أصبح متاحًا على هاتفي الذكي، مما يوفر لي الكثير من الوقت والجهد. هذا التطبيق هو حل شامل يجمع بين الراحة والأمان في آن واحد، مما يجعله خيارًا مثاليًا لأي شخص يبحث عن طرق حديثة لإدارة أموره المالية.
مع ذلك، أفضّل وصف هذه الراحة بأنها تقليل لبعض المشاوير، لا إلغاء الحاجة إلى النقد أو إلى وسائل بديلة في كل الظروف. نفاد بطارية الهاتف، أو ضعف الاتصال، أو وجود مكان لا يناسب فيه الدفع الرقمي، كلها أسباب تجعل حمل وسيلة احتياطية تصرفًا معقولًا. إذا كنت تعتمد على التطبيق في مشوار مهم، فافتحه قبل الحاجة إلى الدفع وتأكد من أن الهاتف جاهز، بدل اكتشاف مشكلة وأنت واقف عند نقطة الدفع.
ولمن يسأل إن كان التطبيق ملائمًا لمن لا يستخدم الخدمات الرقمية كثيرًا، أرى أن بساطة الواجهة قد تساعد على البدء، لكن إدارة المال عبر الهاتف تحتاج قدرًا من الانتباه والتعود. الأفضل أن يتعلم المستخدم المهمة خطوة خطوة، وأن يطلب مساعدة شخص يثق به عند الحاجة من دون أن يكشف له أسرار الدخول. أما من لا يرتاح أصلًا لإجراء المعاملات عبر الهاتف، فالتعامل النقدي أو زيارة جهة مالية بالطريقة التي يفضلها قد يمنحانه شعورًا أوضح بالسيطرة.
من قد يفضّل خيارًا آخر؟
قد يكون easypaisa مناسبًا لمن يريد جمع بعض احتياجات الدفع والتحويل اليومية في مكان واحد، لكن ليس بالضرورة لمن يبحث عن تطبيق متخصص في الاستثمار أو تخطيط الميزانية، أو لمن لا يريد أن يجعل الهاتف وسيطًا أساسيًا لأمواله. كذلك من يحتاج إلى دعم بشري مباشر في كل عملية، أو يفضل الاحتفاظ بسجل ورقي، قد يجد أن طريقة أخرى أقرب إلى عاداته. هذه ليست أسبابًا لرفض التطبيق على نحو عام، بل إشارات إلى أن الاختيار الأفضل يتغير باختلاف الشخص والغاية.
أرى أن الاختبار العادل هو اختيار مهمة واحدة أحتاج إليها فعلًا، ثم تقييم وضوح خطواتها وسهولة مراجعة نتيجتها. لا أنصح بتغيير جميع عادات الدفع اعتمادًا على الانطباع الأول، ولا أعتبر كثرة التقييمات دليلًا على أن كل تجربة ستكون مثالية. التطبيق حاز انتشارًا واسعًا مع أكثر من 100 مليون عملية تثبيت، كما أن كثرة المراجعات تمنح صورة عامة عن اهتمام المستخدمين به، لكن تجربتي الشخصية تظل مرتبطة بملاءمة الخدمة لاحتياجاتي وبطريقة استخدامي لها.
الإصدار والاستعداد قبل التثبيت
وصل التطبيق إلى الإصدار 2.9.96، ويعمل على الأجهزة التي تستخدم نظام Android 7.0 أو أحدث. أتحقق من إصدار النظام ومساحة الهاتف قبل التثبيت، ثم أقرأ الشاشات التي تشرح طريقة استخدام الخدمة أثناء الإعداد بدل الضغط عليها بسرعة. وقد بدأ إصداره في 20 مايو 2016، لذلك فإن وجوده منذ سنوات يمنحني سياقًا عن استمرارية المنتج، لكنه لا يغني عن تجربة النسخة الحالية بنفسي أو مراجعة تفاصيل العملية التي أريد تنفيذها.
كذلك أفكر في سبب التثبيت: هل أحتاج إلى تحويلات متكررة، أم أريد وسيلة لدفع الفواتير، أم أنني أبحث عن مكان أتابع منه حركة مالية يومية؟ تحديد الإجابة يجعل التجربة الأولى أكثر فائدة، ويساعدني على الحكم على التطبيق بمعيار واضح بدل توقع أن يلائم كل جانب من جوانب حياتي المالية. وإذا لم أجد أن المهام التي أكررها أصبحت أسهل، فلا سبب يدفعني إلى الاستمرار في الاعتماد عليه لمجرد أن التطبيق يجمع خدمات متعددة.
في النهاية، يمكنني القول بأن easypaisa هو أكثر من مجرد تطبيق مالي. إنه شريك في حياتي اليومية، يساعدني على إدارة أموالي بكل سهولة ويسر. إذا كنت تبحث عن تطبيق يجمع بين السهولة، الأمان، والشمولية، فإن easypaisa هو الخيار الأمثل لك.
حكمي لمن يفكر في استخدامه
توصيتي واضحة لكن ليست مطلقة: إذا كانت حاجتك الأساسية هي تنفيذ معاملات يومية مثل التحويلات ودفع الفواتير وشحن الهاتف، وتفضل إنجازها من الهاتف مع مراجعة سجل الحركة، فأرى أن تجربة التطبيق خطوة منطقية. أما إذا كان مطلبك الرئيسي إدارة مالية متخصصة، أو الاعتماد على النقد، أو التعامل وجهًا لوجه، فالأفضل أن تختار الأداة التي تخدم ذلك مباشرة، أو أن تستخدمه إلى جانب وسيلة أخرى بدل استبدال كل خياراتك.
ما يعجبني في هذا النوع من الاستخدام هو أن القرار لا يحتاج إلى مخاطرة كبيرة أو تغيير شامل في العادات: أختبر مهمة مألوفة، أتأكد من فهم خطواتها، ثم أقرر إن كانت الراحة تستحق أن تصبح جزءًا من روتيني. بهذه الطريقة أستفيد من نقاط قوة المحفظة الرقمية من دون أن أخلط بين الانتشار والملاءمة الشخصية. لمن يريد نقطة بداية عملية لإدارة بعض معاملاته من الهاتف، يستحق easypaisa التجربة؛ ولمن لا تناسبه طريقة الدفع الرقمية، فإن اختيار بديل أقرب إلى عاداته قرار سليم تمامًا.
الإيجابيات
- إرسال الأموال بسهولة وسرعة.
- دعم لعدة طرق دفع.
- واجهة مستخدم سهلة ومبسطة.
- خدمة عملاء متوفرة على مدار الساعة.
- إمكانية دفع الفواتير الكترونياً.
السلبيات
- قد تواجه مشاكل في الأمان أحياناً.
- تطبيق قد يكون بطيئاً في بعض الأجهزة.
- رسوم خدمة مرتفعة لبعض العمليات.
- قيود على عمليات السحب النقدي.
- تحتاج لتحسين تجربة المستخدم.
الأسئلة الشائعة حول easypaisa – a digital bank
ما هو تطبيق easypaisa وكيف يعمل؟
easypaisa هو تطبيق مصرفي رقمي يتيح للمستخدمين إجراء معاملات مالية بسهولة وأمان. يعمل التطبيق كبديل رقمي للبنوك التقليدية، حيث يمكن للمستخدمين إرسال الأموال، دفع الفواتير، وإعادة شحن رصيد الهاتف المحمول من خلال هواتفهم الذكية. يتطلب التطبيق تسجيل الحساب وربط رقم الهاتف المحمول لتبدأ في استخدامه.
هل تطبيق easypaisa آمن للاستخدام؟
نعم، يعتبر تطبيق easypaisa آمنًا للاستخدام. يوفر التطبيق مستوى عالي من الأمان من خلال تشفير البيانات وحماية المعلومات الشخصية للمستخدمين. بالإضافة إلى ذلك، يتطلب التطبيق التحقق بخطوتين لضمان عدم الوصول غير المصرح به إلى الحسابات. من المهم أيضًا أن يقوم المستخدمون بتحديث التطبيق بانتظام لضمان الحصول على أحدث ميزات الأمان.
ما هي الرسوم المرتبطة باستخدام تطبيق easypaisa؟
تختلف الرسوم في تطبيق easypaisa بناءً على نوع المعاملة. على سبيل المثال، قد تكون هناك رسوم لتحويل الأموال بين الحسابات أو لسحب الأموال من أجهزة الصراف الآلي. ومع ذلك، فإن بعض الخدمات مثل دفع الفواتير قد تكون مجانية. ينصح المستخدمون بالتحقق من قائمة الرسوم الكاملة داخل التطبيق أو من خلال الموقع الرسمي قبل القيام بأي معاملات.
هل يمكن استخدام تطبيق easypaisa دوليًا؟
تطبيق easypaisa مصمم للاستخدام داخل باكستان، ومع ذلك، قد يتمكن بعض المستخدمين من الوصول إلى بعض الخدمات أثناء السفر إلى الخارج، مثل إدارة الحساب عبر الإنترنت. لكن يجب ملاحظة أن بعض الميزات، مثل تحويل الأموال، قد تكون محدودة أو غير متاحة خارج الحدود الباكستانية.
كيف يمكنني البدء في استخدام تطبيق easypaisa؟
لبدء استخدام تطبيق easypaisa، يجب عليك أولاً تنزيل التطبيق من متجر التطبيقات المناسب لهاتفك الذكي. بعد التثبيت، قم بإنشاء حساب جديد باستخدام رقم هاتفك المحمول وتعيين كلمة مرور قوية. سيتطلب الأمر تقديم بعض المعلومات الشخصية للتحقق من هويتك. بعد الإعداد، يمكنك البدء في استكشاف الخدمات المتاحة وإجراء المعاملات المالية.
اقرأ هذه الصفحة بلغة أخرى
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Easypaisa Bank Limited
- اسم الحزمة
- pk.com.telenor.phoenix
- الإصدار
- 2.10.9
- أندرويد
- 8.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر support.easypaisaapp@telenorbank.pk، أو زيارة https://easypaisa.com.pk/، أو الاطلاع على https://easypaisa.com.pk/privacy-policy/.