HSBC UAE

- 1.11K المراجعات
- 4.6
- التنزيلات
- 500.00K
- 3.64.6
- الإصدار
لقطات الشاشة
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- إمكانية فتح الحساب وإدارة الخدمات المصرفية من التطبيق بسهولة.
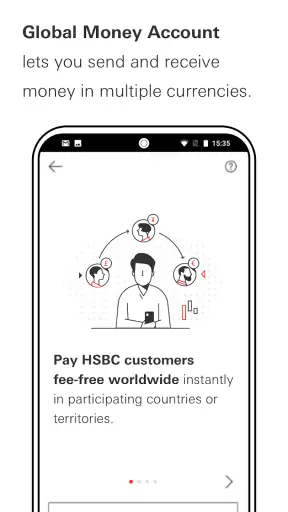
- دعم التحويلات المالية المحلية والدولية مع تتبع حالة العملية.
- تسجيل الدخول البيومتري يوفر وصولًا سريعًا وآمنًا للحساب.
- إشعارات فورية تساعدك على متابعة الحركات والدفعات أولًا بأول.
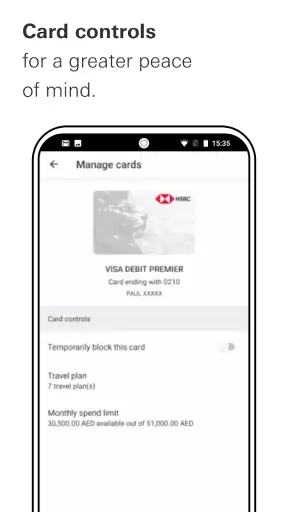
- إمكانية سداد الفواتير وإدارة البطاقات من مكان واحد.
السلبيات
- قد تتطلب بعض الخدمات زيارة الفرع أو التواصل مع خدمة العملاء.
- تجربة الاستخدام قد تكون أبطأ عند ضعف اتصال الإنترنت.
- بعض التحويلات الدولية قد تفرض رسومًا أو تستغرق وقتًا أطول.
- قد يواجه المستخدم الجديد صعوبة في فهم بعض المصطلحات المصرفية.
- توافر بعض الميزات يختلف حسب نوع الحساب أو البطاقة.
مراجعة HSBC UAE Appxis
عندما أفتح تطبيق HSBC UAE لإتمام مهمة مصرفية، لا أبحث عن تجربة مليئة بالمؤثرات أو القوائم المعقدة؛ أريد أن أعرف أين أجد ما أحتاج إليه، وأن أنهيه بأقل قدر ممكن من التشتت. بعد استخدامه بهذه النظرة العملية، وجدته مناسبًا لمن يريد إدارة علاقته المصرفية مع HSBC من الهاتف بدل الاعتماد على زيارة الفرع أو التنقل المستمر بين قنوات مختلفة. التطبيق من تطوير HSBC، وهو تطبيق مجاني ضمن فئة الشؤون المالية، ومصمم للاستخدام العام مع تصنيف عمري PEGI 3.
الانطباع الأول جيد لأن فكرته واضحة: تجربة مصرفية يومية بسيطة وآمنة لعملاء HSBC في الإمارات. لكن القيمة الحقيقية لا تظهر في أول فتح للتطبيق فقط. السؤال الأهم بالنسبة لي هو: هل أستمر في استخدامه بعد انتهاء حماس التجربة الأولى؟ إجابتي المختصرة أن فائدته تصبح أوضح مع تكرار المهام، خصوصًا إذا كنت تتعامل مع حساباتك بانتظام، بينما قد يبدو زائدًا لمن نادرًا ما يحتاج إلى الخدمات المصرفية عبر الهاتف.
من الانطباع الأول إلى الاستخدام المستمر
الأسبوع الأول: بداية عملية وليست استعراضية
في الأيام الأولى، أكثر ما يعجبني في تطبيق مصرفي هو أن يكون قابلًا للفهم من دون قراءة تعليمات طويلة. HSBC UAE ينجح في هذا الجانب من حيث الفكرة العامة؛ فهو لا يحاول تحويل الخدمات المالية إلى تجربة ترفيهية، بل يضع الأولوية للوصول إلى الحساب وتنفيذ الحاجة اليومية. هذا مهم لمن يستخدم الهاتف تحت ضغط الوقت، مثل شخص يريد مراجعة رصيده قبل دفع فاتورة أو التأكد من حركة مالية قبل إتمام شراء.
وجود التطبيق على الهاتف يختصر خطوة مهمة مقارنة بالاعتماد على المتصفح. بدل كتابة عنوان الموقع في كل مرة أو البحث عن صفحة الدخول، يصبح الوصول جزءًا من العادة اليومية. هذه الراحة لا تبدو كبيرة في أول استخدام، لكنها تتراكم عندما تكرر الفعل نفسه عدة مرات خلال الشهر. بالنسبة لي، هذه هي نقطة الجذب الأولى: ليس لأنه يقدم تجربة مختلفة جذريًا عن كل تطبيقات البنوك، بل لأنه يجعل الخدمات المصرفية أقرب إلى المكان الذي أستخدمه طوال اليوم.
مع ذلك، لا أنصح بالنظر إليه كبديل شامل لكل احتياجات الإدارة المالية. التطبيق موجه إلى التعامل مع خدمات HSBC UAE، وليس إلى جمع حسابات بنوك متعددة في لوحة واحدة أو بناء نظام ميزانية شخصي متكامل. إذا كانت أولويتك تتبع الإنفاق عبر مؤسسات مختلفة، فقد تحتاج إلى أداة مالية إضافية. أما إذا كان حسابك الأساسي لدى HSBC وتريد قناة مباشرة لإدارته، فالتطبيق أكثر منطقية.
ما الذي يجعل الأيام الأولى مفيدة؟
أرى ثلاث حالات استخدام واضحة منذ البداية. الأولى هي المراجعة السريعة قبل اتخاذ قرار مالي؛ ففتح التطبيق للتحقق من وضع الحساب أفضل من التخمين. الثانية هي متابعة العمليات بعد استخدام البطاقة أو تنفيذ معاملة، لأن رؤية الحركة في سياقها تساعدني على اكتشاف أي شيء غير متوقع مبكرًا. والثالثة هي استخدام الهاتف عندما أكون بعيدًا عن جهاز الكمبيوتر ولا أريد تأجيل مهمة مصرفية بسيطة.
النصيحة العملية التي أطبقها هنا هي ألا أفتح التطبيق بلا هدف لمجرد التصفح. التطبيقات المالية تكون أكثر فائدة عندما ترتبط بعادة محددة: مراجعة الحساب في وقت ثابت، التحقق بعد عملية مهمة، أو إنهاء إجراء فور ظهوره في قائمة المهام. بهذه الطريقة لا يتحول التطبيق إلى مصدر قلق متكرر، ولا أستهلك وقتي في تفقد الأرقام من دون سبب.
أحد الجوانب التي تستحق الانتباه هو أن سهولة الوصول لا تعني أن كل قرار مالي يجب أن يتم بسرعة. الشاشة الصغيرة قد تجعل المستخدم يركز على إتمام الخطوة وينسى مراجعة التفاصيل. لذلك أتعامل مع المعاملات الحساسة ببطء، وأراجع اسم المستفيد والمبلغ قبل التأكيد، حتى لو بدا المسار واضحًا. هذه ليست مشكلة خاصة بالتطبيق وحده، بل نتيجة طبيعية لتنفيذ الخدمات المصرفية من الهاتف.
الأمان بين الراحة والانضباط
وصف التطبيق بأنه بسيط وآمن جذاب، لكن الأمان في الاستخدام اليومي لا يعتمد على التطبيق وحده. يعتمد أيضًا على طريقة حماية الهاتف، وعدم مشاركة رموز الدخول، والامتناع عن تنفيذ عمليات مصرفية عبر شبكات أو أجهزة لا أثق بها. أقدّر أن تطبيقًا مصرفيًا يضع الأمان ضمن جوهر التجربة، لكنني لا أتعامل مع ذلك كدعوة إلى خفض الحذر الشخصي.
أهم عادة أنصح بها هي تخصيص لحظة قصيرة للتحقق من تفاصيل كل عملية بدل الضغط التلقائي على الأزرار. كما أنني أحتفظ بنظام واضح لمعرفة سبب كل تحويل أو دفعة؛ هذا يجعل مراجعة الحركات لاحقًا أسهل، ويقلل احتمال الخلط بين عملية صحيحة وأخرى غير مألوفة. التطبيق يساعد في الوصول إلى حسابي، لكنه لا يستطيع أن ينظم قراراتي بدلاً مني.
بعد شهر: هل تتحول الراحة إلى قيمة فعلية؟
بعد مرور الأسابيع الأولى، تتراجع جاذبية التطبيق كشيء جديد، وهنا يبدأ الاختبار الحقيقي. في رأيي، يستمر HSBC UAE في تقديم قيمة عندما تكون احتياجاتي متكررة ومباشرة. فتح التطبيق لمراجعة الحساب أو متابعة حركة مالية يصبح فعلًا روتينيًا، مثل استخدام تطبيق البريد أو التقويم. لا أحتاج إلى أن يدهشني في كل مرة؛ يكفيني أن ينجز المهمة بوضوح.
هذا النوع من القيمة الهادئة مهم في التطبيقات المصرفية. المستخدم لا يحتاج عادة إلى جلسة طويلة، بل إلى عدة لحظات قصيرة خلال الشهر. لذلك أقيس نجاح التطبيق بمدى تقليله للاحتكاك: هل أستطيع الوصول عندما أحتاج؟ هل أفهم ما أمامي؟ هل أخرج من العملية وأنا أعرف ما حدث؟ كلما كانت الإجابة أقرب إلى نعم، زادت فرص بقائه على هاتفي بعد انتهاء التجربة الأولى.
في سيناريو يومي واقعي، أتخيل أنني أستعد لدفع مصروف كبير أو أريد التأكد من توفر المبلغ قبل موعد محدد. أفتح التطبيق، أراجع وضع الحساب، ثم أعود إليه لاحقًا للتحقق من ظهور الحركة. هذه السلسلة القصيرة أكثر فائدة من فتح التطبيق مرة واحدة بدافع الفضول، لأنها تربطه بقرار واضح وبمتابعة لاحقة. هنا يظهر الفرق بين تطبيق أستخدمه عند الضرورة وتطبيق يدخل فعلًا في روتيني المالي.
أما إذا كنت لا تستخدم الحساب إلا نادرًا، فقد لا تلاحظ فرقًا كبيرًا بين التطبيق والقنوات المعتادة الأخرى. في هذه الحالة، لا توجد حاجة حقيقية لإضافة تطبيق آخر إلى هاتفك إلا إذا كانت سرعة الوصول من الهاتف مهمة لك. أما أصحاب الاستخدام المتكرر، فالقيمة تتراكم لأن كل عملية قصيرة تصبح أسهل قليلًا من البحث عن بديل في كل مرة.
مقارنته بالبدائل المعتادة
مقابل زيارة الفرع، يمنحني التطبيق مرونة أكبر في تنفيذ المهام من المكان والوقت المناسبين، لكنه لا يلغي الحاجة إلى القنوات الأخرى في المواقف التي تتطلب شرحًا أو مساعدة مباشرة. ومقابل استخدام موقع البنك من المتصفح، يكون التطبيق أكثر ملاءمة على الهاتف، خصوصًا لمن يكرر الدخول خلال الشهر. أما مقارنةً بتطبيقات الميزانية المستقلة، فهو أقرب إلى بوابة مصرفية مباشرة وليس دفترًا تحليليًا شاملاً للإنفاق.
هذه المقارنة تساعد في تحديد التوقعات. لا أستخدم HSBC UAE لأستبدل أداة تخطيط مالي متخصصة، ولا أتوقع منه أن يحل كل سؤال يحتاج إلى موظف. أستخدمه عندما أريد التعامل مع حسابي المصرفي من الهاتف بطريقة مباشرة. إذا كان هذا هو احتياجك، فاختياره منطقي. وإذا كنت تبحث عن رسوم بيانية تفصيلية، أو تجميع عدة بنوك، أو تخطيط مالي طويل المدى، فمن الأفضل أن تكمل تجربتك بأداة أخرى بدل تحميل التطبيق مسؤولية لم يُصمم لها.
عبء الصيانة: قليل، لكنه ليس معدومًا
من السهل نسيان أن التطبيقات المصرفية تحتاج إلى عناية مستمرة من المستخدم. يجب أن يبقى الهاتف محدثًا، وأن يكون نظام التشغيل متوافقًا، وأن تظل بيانات الدخول محفوظة بطريقة آمنة. الإصدار الحالي من HSBC UAE هو 3.64.6، ويعمل على نظام تشغيل يبدأ من 11؛ لذلك من المهم التأكد من توافق جهازك قبل الاعتماد عليه كقناة مصرفية أساسية.
لا أرى أن الصيانة اليومية مرهقة، لكنها تصبح مزعجة عندما أؤجل التحديثات أو أغير الهاتف وأحاول إعادة ترتيب تطبيقاتي المالية في اللحظة الأخيرة. نصيحتي هي تثبيت التطبيق على جهاز شخصي موثوق، وإجراء أي تحديث متاح في وقت هادئ، لا قبل الحاجة إلى تنفيذ معاملة عاجلة مباشرة. هذا النوع من التنظيم يقلل المفاجآت ويجعل الاستخدام أكثر استقرارًا.
كما أن الحفاظ على ترتيب مالي واضح خارج التطبيق يخفف العبء. أسجل سبب العمليات المهمة، وأراجع الحركات على فترات منتظمة، ولا أعتمد على الذاكرة وحدها. بهذه الطريقة يصبح التطبيق أداة للتحقق والمتابعة، لا المكان الوحيد الذي أحاول فيه فهم وضعي المالي. هذه نقطة غير ظاهرة عادة في وصف أي تطبيق مصرفي، لكنها تؤثر كثيرًا في مدى فائدته على المدى الطويل.
مصادر الإرهاق بعد زوال الجدة
أكبر مصدر محتمل للإرهاق هو أن يتحول التطبيق إلى شيء أفتحه بدافع القلق لا الحاجة. تفقد الرصيد مرات كثيرة لا يجعل الإدارة المالية أفضل بالضرورة، وقد يزيد التوتر بدل أن يحل مشكلة. لذلك أفضّل تحديد أوقات للمراجعة، مع فتح التطبيق فورًا عند وجود سبب عملي مثل عملية كبيرة أو حركة أريد التحقق منها.
المصدر الثاني هو توقع أن تكون كل مهمة فورية أو متطابقة مع ما أراه في القنوات الأخرى. الخدمات المصرفية قد تتأثر بتوقيت المعالجة وطبيعة العملية، ولذلك لا أبني قرارًا مهمًا على افتراض أن كل حركة ستظهر في اللحظة نفسها. عندما تكون الدقة الزمنية ضرورية، أراجع تفاصيل العملية وأحتفظ بإثباتها، وألجأ إلى دعم البنك إذا احتجت تفسيرًا لا توفره الشاشة.
المصدر الثالث هو استخدام التطبيق على جهاز غير مناسب أو قديم. حتى أفضل واجهة ستصبح مزعجة إذا كان الهاتف بطيئًا أو مساحة التخزين ممتلئة أو الاتصال غير مستقر. لهذا أعتبر توافق نظام التشغيل جزءًا من قرار الاستخدام، لا تفصيلًا تقنيًا ثانويًا. الحد الأدنى المعلن هو 11، ومن الأفضل ألا أنتظر حتى يصبح الجهاز غير قادر على تشغيل التطبيق قبل التفكير في البديل.
هناك أيضًا إرهاق ناتج عن الخلط بين البساطة ونقص المعلومات. الواجهة البسيطة مفيدة، لكن بعض المستخدمين يريدون تفاصيل وتحليلات أكثر مما يحتاجه الاستخدام اليومي. إذا كنت من هذه الفئة، فقد تشعر أن التطبيق مناسب للمعاملات والمتابعة الأساسية، لكنه لا يغني عن جدول شخصي أو تطبيق متخصص لتحليل النفقات. بالنسبة لي، هذا حد وظيفي يجب فهمه مبكرًا، وليس عيبًا أحمّله للتطبيق بلا تمييز.
لمن أنصح به، ومن الأفضل أن يتجاوزه؟
أنصح به أولًا لعميل HSBC UAE الذي يعتمد على الهاتف في حياته اليومية ويريد الوصول المنتظم إلى خدماته المصرفية. كما يناسب من يفضل مراجعة الحساب في لحظات قصيرة بدل تخصيص زيارة أو جلسة طويلة أمام الكمبيوتر. وجوده مجاني، وهو متاح بتصنيف عمري PEGI 3، ما يجعله خيارًا مباشرًا ضمن أدوات العميل المصرفية اليومية.
أما إذا كنت تدير حسابات في بنوك كثيرة وتريد رؤية مالية موحدة، فلن يكون التطبيق وحده كافيًا. وإذا كنت تفضل التعامل مع موظف في كل خطوة، فقد تكون القنوات المباشرة أو الفرع أنسب لك. كذلك لا أراه بديلًا كاملًا لتطبيق ميزانية مستقل لمن يريد تصنيف الإنفاق وتحليل العادات المالية على مستوى أوسع من حساب HSBC.
من المفيد أيضًا معرفة حجمه في نظر المستخدمين قبل اتخاذ القرار. حصل التطبيق على متوسط 4.6 من نحو 20 ألف تقييم، وله قرابة 1.1 ألف مراجعة، بينما تجاوز عدد مرات تثبيته 500 ألف. هذه الأرقام تعطي انطباعًا عن انتشار وتجربة مستخدمين واسعة نسبيًا، لكنها لا تعني أن كل شخص سيجد المسار نفسه مناسبًا؛ فاحتياجات العميل، ونوع هاتفه، وطريقة استخدامه للخدمات المصرفية عوامل أكثر أهمية من الرقم وحده.
الحكم على المدى الطويل
أرى أن HSBC UAE يكسب مكانه الدائم عندما أتعامل معه كأداة روتينية لا كمنتج أحتاج إلى اكتشافه كل يوم. قوته في القرب والعملية: أفتحه عندما أحتاج إلى مراجعة أو متابعة أو إنجاز مصرفي من الهاتف، ثم أغلقه وأكمل يومي. هذه القيمة قد تبدو عادية، لكنها بالضبط ما أريده من تطبيق مالي.
في المقابل، لا أوصي بأن تعتمد عليه وحده إذا كان هدفك بناء نظام مالي متكامل أو تحليل إنفاقك عبر مؤسسات متعددة. كما أن الراحة لا تلغي ضرورة مراجعة التفاصيل وحماية الهاتف ومتابعة التحديثات. أفضل طريقة للاستفادة منه هي دمجه في عادة مالية واضحة، لا استخدامه بعشوائية أو انتظار أن يتخذ القرارات نيابة عنك.
بعد زوال novelty التجربة الأولى، يبقى التطبيق مفيدًا بفضل تكرار المهام التي يؤديها مباشرة. لا أراه مناسبًا للجميع، لكنه خيار قوي لعميل HSBC في الإمارات يريد قناة مصرفية محمولة ومجانية، ويقبل بأن تكون وظيفته الأساسية هي الوصول والإدارة اليومية، لا التخطيط المالي الشامل. لهذا أستطيع ترشيحه لصديق لديه حساب لدى HSBC ويستخدم هاتفه باستمرار، مع نصيحة بسيطة: اجعله جزءًا من روتين مراجعة منظم، واستعن بأداة أخرى عندما تتجاوز احتياجاتك حدود الخدمات المصرفية المباشرة.
الأسئلة الشائعة
ما هو تطبيق HSBC UAE، وما الخدمات التي يقدمها؟
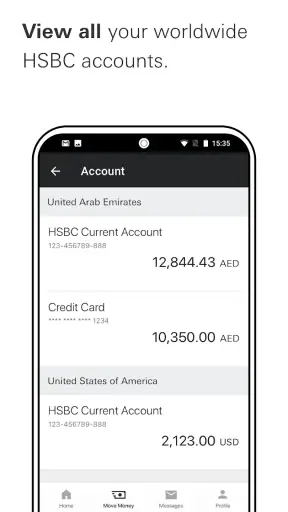
تطبيق HSBC UAE هو التطبيق المصرفي الرسمي لعملاء بنك HSBC في الإمارات العربية المتحدة، ويتيح إدارة الحسابات والبطاقات من الهاتف. بعد تسجيل الدخول يمكنك مراجعة الرصيد وكشوف الحساب، تحويل الأموال، دفع الفواتير، إدارة البطاقات، العثور على أجهزة الصراف والفروع، ومتابعة بعض الطلبات المصرفية دون الحاجة إلى زيارة الفرع. تختلف الخدمات المتاحة حسب نوع الحساب وإعدادات العميل.
هل تطبيق HSBC UAE آمن للاستخدام وإجراء التحويلات؟
يعتمد التطبيق على وسائل حماية مصرفية متعددة، مثل تسجيل الدخول الآمن، التحقق الإضافي لبعض العمليات، وإشعارات المعاملات لمساعدتك على اكتشاف أي نشاط غير معتاد. مع ذلك، لا ينبغي مشاركة كلمة المرور أو رموز التحقق مع أي شخص، كما يُفضّل تنزيل التطبيق من المتاجر الرسمية فقط وتجنب استخدام شبكات Wi‑Fi العامة عند تنفيذ التحويلات أو إدارة البيانات المالية الحساسة.
هل يمكن فتح حساب HSBC من خلال تطبيق HSBC UAE؟
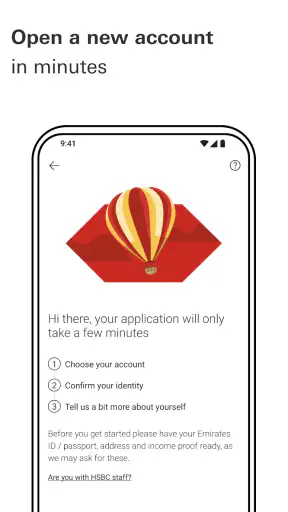
قد يتيح تطبيق HSBC UAE بدء بعض إجراءات التقديم على المنتجات المصرفية أو طلب خدمات جديدة، لكن إمكانية فتح الحساب بالكامل من التطبيق تعتمد على نوع الحساب، أهلية العميل، ومتطلبات البنك الحالية. قد يُطلب تقديم بيانات شخصية ووثائق هوية وإجراء خطوات تحقق إضافية. لذلك من الأفضل مراجعة الشروط داخل التطبيق أو الموقع الرسمي قبل الاعتماد عليه كبديل كامل لزيارة الفرع.
هل يمكن استخدام HSBC UAE للتحويلات الدولية ودفع الفواتير؟
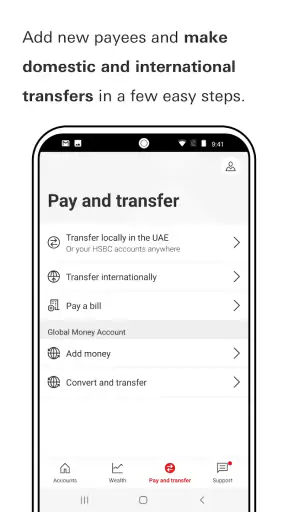
نعم، يوفر التطبيق عادةً أدوات لإجراء التحويلات المحلية والدولية، إضافة إلى دفع بعض الفواتير وإدارة المستفيدين، لكن الخيارات والحدود والرسوم قد تختلف بحسب الحساب والعملة والوجهة. قبل تأكيد أي عملية، راجع اسم المستفيد والمبلغ وسعر الصرف والرسوم ووقت الوصول المتوقع. وقد يطلب البنك تحققاً إضافياً أو تفعيل المستفيد قبل السماح بالتحويل.
ما المتطلبات اللازمة لاستخدام تطبيق HSBC UAE، وهل يعمل على جميع الهواتف؟
لاستخدام التطبيق تحتاج إلى أن تكون عميلاً مؤهلاً لدى HSBC في الإمارات، وأن تمتلك بيانات الدخول أو وسيلة التسجيل المعتمدة ورقم هاتف محدثاً لدى البنك. يجب أيضاً تثبيت إصدار متوافق من نظام Android أو iOS، وقد تتطلب بعض الميزات تفعيل بصمة الإصبع أو التعرف على الوجه. تحقق من متطلبات المتجر قبل التنزيل، وتأكد من تحديث النظام والتطبيق باستمرار.


