PayBy – Mobile Payment

- 1.11K المراجعات
- 4.3
- التنزيلات
- 1.00M
- 4.2.3
- الإصدار
لقطات الشاشة
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- إتمام المدفوعات بسرعة دون الحاجة إلى حمل النقود أو البطاقات.
- واجهة بسيطة تساعد المستخدم الجديد على الوصول إلى الخدمات بسهولة.
- إمكانية متابعة سجل المعاملات ومراجعة تفاصيل المدفوعات السابقة.
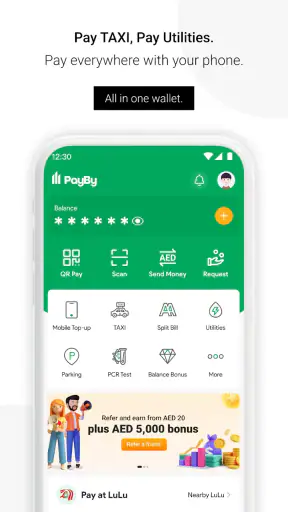
- يدعم دفع الفواتير وبعض الخدمات اليومية من تطبيق واحد.
- إشعارات فورية تساعد على تأكيد نجاح العملية ومراقبة الحساب.
السلبيات
- قد تختلف الخدمات المتاحة حسب الدولة أو البنك المرتبط بالحساب.
- يتطلب اتصالًا مستقرًا بالإنترنت لإتمام معظم عمليات الدفع.
- قد تفرض بعض المعاملات رسومًا إضافية وفق نوع الخدمة.
- تعطل التطبيق أو الصيانة قد يمنع الوصول إلى الأموال مؤقتًا.
- يجب حماية الهاتف ورمز الدخول لتجنب إساءة استخدام الحساب.
مراجعة PayBy – Mobile Payment Appxis
عندما جرّبت PayBy لأول مرة، كان الانطباع الأوضح أن التطبيق يريد اختصار لحظة الدفع وتحويل الأموال إلى خطوات تتم من الهاتف بدل التنقل بين النقد والتطبيقات المصرفية. هذا النوع من التطبيقات قد يبدو جذابًا في الأيام الأولى، لكن قيمته الحقيقية تظهر لاحقًا: هل يصبح جزءًا مريحًا من الروتين، أم يبقى تجربة نفتحها عند الحاجة ثم ننساها؟ بعد استخدامه بهذه النظرة، أراه خيارًا عمليًا لمن يريد تطبيقًا مخصصًا للمدفوعات والتحويلات اليومية، مع بعض النقاط التي تستحق الانتباه قبل الاعتماد عليه كأداة مالية أساسية.
ينتمي التطبيق إلى فئة الشؤون المالية، وتطوره شركة PAYBY TECHNOLOGY PROJECTS L.L.C. وهو مجاني ومصنف PEGI 3، لذلك يبدو مناسبًا لجمهور واسع من مستخدمي الهواتف. يدعم أجهزة أندرويد التي تعمل بإصدار 5.0 أو أحدث، بينما الإصدار الحالي هو 4.2.3. هذه التفاصيل مهمة لأن تطبيقات المال لا ينبغي أن تكون تجربة مؤقتة مرتبطة بهاتف جديد فقط؛ التوافق الواسع يساعد على استخدامه على أجهزة متوسطة أو قديمة نسبيًا، ما دام النظام مدعومًا.
لماذا يبدو جذابًا في الأسبوع الأول؟
في البداية أحببت فكرة جمع التحويل والدفع في مكان واحد. بدل أن أتعامل مع النقد في كل موقف أو أبحث عن طريقة مختلفة لإرسال مبلغ صغير، أستطيع التفكير في PayBy كأداة واحدة لهذه المهام. هذه البساطة النفسية لها قيمة بحد ذاتها، خصوصًا عندما يكون الاستخدام متكررًا خلال اليوم أو عندما أحتاج إلى إنهاء دفعة بسرعة دون فتح أكثر من خدمة.
السيناريو اليومي الأكثر واقعية هو دفع مبلغ لشخص تعرفه أو تسوية حصة من مصروف مشترك. تخيل أن مجموعة أصدقاء تناولوا الطعام، ثم أراد كل شخص دفع نصيبه بدل أن يتولى فرد واحد الحساب كاملًا. هنا تكون فائدة التطبيق في تقليل الاحتكاك بين الاتفاق والتنفيذ. لا أحتاج إلى تحويل النقاش إلى عملية نقدية طويلة، ويمكنني التعامل مع الدفع من الهاتف في اللحظة نفسها بدل تأجيله ثم نسيانه.
كذلك قد يكون مفيدًا لمن يتنقل كثيرًا بين مواقف تحتاج إلى دفع سريع، أو لمن لا يحب الاحتفاظ بمبالغ نقدية صغيرة. لكنني لا أتعامل معه كبديل تلقائي لكل وسيلة مالية أخرى. التطبيق يسهّل العملية، لكنه لا يلغي الحاجة إلى معرفة الجهة التي أرسل إليها المال، ومراجعة المبلغ، والتأكد من أنني أستخدم المسار الصحيح قبل إتمام العملية.
أول نصيحة عملية عند البدء هي أن أستخدمه في معاملات صغيرة ومألوفة قبل أن أجعله جزءًا من المدفوعات الأكبر. هذا ليس حكمًا على التطبيق، بل عادة سليمة مع أي أداة مالية جديدة. أتعرف بهذه الطريقة على ترتيب الخطوات، وأرى هل الواجهة واضحة بالنسبة لي، وأكتشف مبكرًا أي نقطة تسبب ترددًا أو ارتباكًا.
ما يميزه عن الاعتماد على النقد هو السرعة وسهولة الرجوع إلى سياق العملية من الهاتف. وما يميزه عن بعض التطبيقات المصرفية العامة هو أن فكرته تبدو مركزة على الدفع والتحويل بدل أن تكون مجرد قسم صغير داخل منظومة مصرفية كبيرة. في المقابل، قد يفضّل شخص آخر استخدام تطبيق البنك الذي يعرفه بالفعل، خصوصًا إذا كان يريد رؤية كل حساباته وخدماته المالية في شاشة واحدة.
يظهر انتشار التطبيق في وجود أكثر من مليون عملية تثبيت، مع متوسط تقييم يبلغ 4.3 من 5 بناءً على نحو 4.1 آلاف تقييم. هذه مؤشرات تساعد على فهم أن التجربة ليست هامشية، لكنها لا تعني أن التطبيق مناسب لكل شخص أو أن كل عملية ستكون متشابهة. في التطبيقات المالية، طريقة الاستخدام والبيئة المحيطة بالدفع تؤثر كثيرًا في الرضا.
ما الذي يجب فهمه قبل أول تحويل؟
أهم شيء بالنسبة لي هو التعامل مع شاشة التأكيد باعتبارها خطوة أساسية لا شكلية. عندما أرسل المال بسرعة، قد أميل إلى الضغط المتتابع دون مراجعة الاسم أو القيمة. الأفضل أن أتوقف لحظة، وأتأكد من المستلم والمبلغ، ثم أحتفظ بسجل العملية أو أراجع تاريخ المعاملات بعد الانتهاء. هذه العادة الصغيرة تقلل أخطاء يمكن أن تكون مزعجة أكثر من أي بطء بسيط في التطبيق.
ومن المفيد أيضًا ألا أفتح التطبيق فقط عندما أكون مستعجلًا. في أول استخدام، أتعرف على أماكن التحويل والدفع وسجل العمليات بهدوء، لأن معرفة المسار مسبقًا تجعل الاستخدام الفعلي أقل توترًا. هذا مهم خصوصًا لمن لا يحب التطبيقات المالية المعقدة؛ الوضوح لا يأتي من عدد الخصائص فقط، بل من معرفة أين أجد ما أحتاج إليه.
إذا كنت تسأل هل يناسب شخصًا يريد إرسال الأموال والدفع من الهاتف دون تحويل هاتفه إلى مركز مالي كامل، فإجابتي تميل إلى نعم. أما إذا كنت تبحث عن إدارة مالية شاملة، مثل التخطيط للميزانية أو تحليل الإنفاق أو متابعة منتجات مصرفية متعددة، فلن أختاره لهذا الغرض وحده. قوته الأساسية في الحركة اليومية للمال، وليس في أن يحل محل كل تطبيق مالي آخر.
هل يحتفظ بقيمته بعد انتهاء الحماس؟
بعد مرور فترة الاستخدام الأولى، يتغير معيار الحكم. لم أعد أسأل إن كان التطبيق يبدو حديثًا أو إذا كانت فكرته مريحة، بل أسأل: هل أفتحه لأنني أحتاجه فعلًا، وهل يوفر وقتًا في كل مرة؟ هنا يمكن لـ PayBy أن يحتفظ بمكانه إذا كانت مدفوعاتي وتحويلاتي متكررة، وإذا كان الأشخاص أو الجهات التي أتعامل معها يستخدمون المسار نفسه أو يقبلونه بسهولة.
القيمة الشهرية تأتي من تقليل الخطوات المتكررة. تحويل صغير، دفع مشترك، أو تسوية مبلغ بين أفراد الأسرة قد لا يبدو حدثًا مهمًا منفردًا، لكن تكراره يجعل أي اختصار مفيدًا. بالنسبة لي، التطبيق يستحق البقاء عندما يمنعني من تأجيل هذه المهام أو نسيانها، لا عندما أستخدمه لمجرد أن الدفع من الهاتف يبدو أكثر عصرية.
هناك فائدة غير واضحة في البداية: التطبيق يمكن أن يساعدني على فصل فعل الدفع عن الارتباك الذي يحدث عند استخدام النقد أو تبديل التطبيقات. عندما أجعل العملية جزءًا من روتين ثابت، يصبح من الأسهل مراجعة ما أرسلته وما دفعته. لكن هذه الفائدة تعتمد على انضباطي في مراجعة السجل، وليست نتيجة تلقائية لمجرد تثبيت التطبيق.
أنصح بتكوين عادة بسيطة: بعد كل عملية مهمة، أراجع السجل سريعًا، وفي نهاية الفترة التي أختارها أتحقق من أن المدفوعات التي أتذكرها موجودة فعلًا. لا أتعامل مع هذا كبديل عن كشف الحساب أو المتابعة المصرفية، بل كطبقة تنظيم شخصية. هذه الخطوة مفيدة لمن يرسل مبالغ صغيرة كثيرة، لأن التفاصيل المتفرقة يسهل نسيانها.
في المقارنة مع النقد، يفوز التطبيق في تقليل الحاجة إلى الفكة وحمل المال، لكنه يعتمد أكثر على الهاتف وعلى استعداد الطرف الآخر لقبول الطريقة. وفي المقارنة مع التحويل البنكي التقليدي، قد يكون أكثر ملاءمة للمواقف اليومية السريعة، بينما تبقى القنوات المصرفية المعتادة أفضل لمن يريد إدارة علاقة مصرفية كاملة أو تنفيذ مهام لا ترتبط بالدفع اليومي.
أما مقارنةً بالمحافظ الرقمية العامة، فالميزة المحتملة هنا هي التركيز؛ لا أحتاج بالضرورة إلى التعامل مع تجربة مزدحمة بالخصائص كي أصل إلى عملية دفع أو تحويل. لكن التركيز قد يصبح عيبًا إذا كنت أريد في التطبيق نفسه أدوات واسعة للادخار، أو تصنيف المصروفات، أو إدارة عدة منتجات مالية. الاختيار الأفضل يتوقف على ما أريد إنجازه، وليس على عدد الخصائص وحده.
متى يكون وجوده مفيدًا فعلًا؟
أراه مناسبًا للموظف الذي يقسم مصروفًا متكررًا مع زملائه، وللطالب أو الشاب الذي يتبادل مبالغ صغيرة مع أصدقائه، ولمن يفضل الدفع من الهاتف بدل الاحتفاظ بالنقد. كما يمكن أن يناسب الأسرة التي تحتاج إلى تحويلات يومية واضحة بين أفرادها، بشرط أن يتفق الجميع على استخدامه وأن تكون خطوات الدفع مألوفة لهم.
في المقابل، قد لا يكون الخيار الأول لشخص نادرًا ما يدفع إلكترونيًا، أو لمن يعيش في بيئة يفضّل فيها الجميع النقد، أو لمن يريد خدمة مالية شاملة داخل تطبيق البنك. كذلك لن يجعل التطبيق عملية مالية غير واضحة آمنة تلقائيًا؛ إذا كان المستلم غير معروف أو سبب التحويل غير موثق، فالمشكلة في القرار نفسه وليست في سرعة الأداة.
ومن النقاط التي أضعها في الحسبان أن سهولة الدفع قد تشجع على إتمام عمليات بسرعة أكبر من اللازم. عندما يصبح إرسال المال مريحًا جدًا، قد تقل المراجعة قبل الضغط النهائي. لذلك أعتبر أفضل استخدام للتطبيق هو الاستخدام السريع لكن الواعي: أتحقق أولًا، أدفع ثانيًا، ثم أراجع العملية عند الحاجة.
عبء الصيانة وما قد يسبب التعب
أي تطبيق مالي يحتاج إلى قدر من الصيانة الذهنية حتى لو كانت واجهته سهلة. أحتاج إلى إبقاء الهاتف والنظام في حالة مناسبة، ومتابعة تحديثات التطبيق عندما تظهر، والتأكد من أن بيانات الدخول أو وسائل التحقق متاحة لي عندما أكون خارج المنزل. هذه ليست عيوبًا خاصة بـ PayBy، لكنها تصبح أكثر أهمية عندما أعتمد عليه في موقف لا يحتمل التأجيل.
أرى أن الإصدار 4.2.3 يمنح المستخدم نقطة بداية حديثة نسبيًا ضمن خط التطبيق، لكنني لا أتعامل مع رقم الإصدار كضمان لتجربة متطابقة على كل هاتف. أداء التطبيقات المالية قد يختلف حسب الجهاز والنظام وطريقة الاتصال. لذلك من الحكمة أن أجرب التطبيق في وقت هادئ، لا أن أنتظر أول موقف مستعجل لأكتشف أنني لا أعرف مسار العملية.
ومن العادات المفيدة عدم حذف التطبيق أو إعادة ضبط الهاتف قبل التأكد من أنني أعرف طريقة استعادة الوصول إليه. كما أفضّل ألا أترك عملية معلقة في ذهني؛ إذا لم أكن متأكدًا من نجاح الدفع، أراجع السجل قبل إعادة المحاولة حتى لا أكرر العملية. هذه من أكثر النصائح أهمية لأن التسرع في إعادة الدفع قد يسبب ارتباكًا أكبر من أي تأخير قصير.
كذلك لا أرى من الحكمة استخدام حساب أو جهاز مشترك للمدفوعات الشخصية. حتى مع تطبيق مخصص للدفع، تبقى الخصوصية وسلامة الهاتف مسؤولية المستخدم. قفل الجهاز، وعدم مشاركة رموز الدخول، ومراجعة المستلم قبل التحويل، كلها ممارسات تجعل قيمة التطبيق أكثر استقرارًا على المدى الطويل.
قد يشعر بعض المستخدمين بالتعب إذا اضطروا إلى شرح طريقة الدفع لكل شخص يتعاملون معه. هذه نقطة عملية لا تظهر في وصف قصير: نجاح تطبيق التحويل لا يعتمد على الواجهة فقط، بل على الشبكة الاجتماعية أو التجارية المحيطة به. إذا كان الطرف الآخر يفضل النقد أو يستخدم خدمة مختلفة، فقد أعود إلى الوسيلة التقليدية رغم أن PayBy موجود على هاتفي.
مصادر الإرهاق التي تظهر مع الوقت
أكبر مصدر محتمل للإرهاق هو أن يصبح التطبيق خطوة إضافية بدل أن يكون اختصارًا. إذا كنت أفتح تطبيقًا آخر للتأكد من الرصيد، ثم أعود إلى PayBy، ثم أبحث عن تفاصيل العملية في مكان ثالث، فقد تختفي فائدة السرعة. لهذا أقيّم التجربة وفق عدد الخطوات الفعلية في حياتي، لا وفق فكرة الدفع عبر الهاتف وحدها.
مصدر آخر هو الاعتماد النفسي على أن كل عملية ستسير بالطريقة نفسها. المدفوعات ليست متطابقة دائمًا من حيث الشخص أو الجهة أو قيمة المبلغ، ولذلك لا أترك الحذر يختفي مع الاعتياد. في رأيي، التطبيق الناجح على المدى الطويل هو الذي يجعل المراجعة سهلة، لا الذي يدفعني إلى الضغط بأسرع ما يمكن.
وقد يسبب تراكم التحويلات الصغيرة صعوبة في تذكر سبب كل عملية. الحل العملي هو كتابة وصف واضح عندما يكون ذلك متاحًا، أو الاحتفاظ بملاحظة قصيرة خارج التطبيق للمدفوعات التي أحتاج إلى تذكرها. هذه النصيحة مفيدة خصوصًا عند تقسيم مصروفات جماعية؛ الرقم وحده قد لا يوضح بعد أسابيع ما الذي يغطيه.
أما من ناحية الاختيار بينه وبين البدائل، فأنا لا أرى سببًا لتثبيته إذا كان تطبيق البنك الذي أستخدمه يؤدي كل احتياجاتي بسهولة، وكان الأشخاص الذين أحول لهم يعتمدون عليه بالفعل. في هذه الحالة قد يضيف PayBy تطبيقًا آخر إلى الهاتف دون فائدة كبيرة. أما إذا كان يوفر مسارًا أوضح للدفع والتحويل اليومي، فوجوده يصبح مبررًا حتى مع الاحتفاظ بالتطبيق المصرفي للمهام الأوسع.
عدد المراجعات المنشورة يتجاوز ألف مراجعة، وهذا يوضح أن هناك تجارب مستخدمين كافية لتكوين انطباع عام، لكنه لا يلغي ضرورة اختبار ملاءمته لروتيني. التقييم المتوسط المرتفع نسبيًا قد يطمئنني عند البداية، لكن القرار النهائي يجب أن يعتمد على سهولة الاستخدام في المواقف التي أعيشها أنا، وعلى مدى ارتياحي لطريقة مراجعة كل عملية.
الحكم على قيمته الطويلة
بعد أن يزول حماس تجربة الدفع من الهاتف، أعتقد أن PayBy ينجح عندما يتحول إلى عادة صغيرة متكررة: أفتحه عند الحاجة، أراجع المبلغ والمستلم، وأنهي العملية دون تعقيد زائد. لا أراه تطبيقًا يجب أن يبقى على كل هاتف مهما كان نمط حياة صاحبه، لكنه يصبح منطقيًا لمن يرسل الأموال أو يدفع إلكترونيًا بصورة منتظمة ويريد أداة مركزة بدل الاعتماد على النقد.
ما يعجبني فيه هو وضوح الفكرة: تحويل الهاتف إلى وسيلة عملية للدفع والتحويل، مع إمكانية استخدامه في مواقف يومية لا تحتاج إلى منظومة مالية ضخمة. كما أن كونه مجانيًا يزيل عائق التجربة الأولى، ويجعل اختبار ملاءمته أسهل قبل اتخاذ قرار الاعتماد عليه. ووجوده منذ 2020 يمنحه حضورًا يتجاوز فكرة التطبيق الجديد الذي لم يمر عليه وقت كافٍ.
لكنني لا أوصي به بوصفه الحل الوحيد لكل شيء. من يريد تحليلات مالية متقدمة أو إدارة مصرفية شاملة قد يجد تطبيق البنك أو أداة مالية متخصصة أنسب. ومن لا يملك شبكة من الأشخاص أو الجهات التي تقبل هذه الطريقة قد لا يستفيد من وجوده كثيرًا. كذلك يجب ألا تتحول السرعة إلى سبب لإهمال التحقق، لأن الراحة لا تعفي من المسؤولية عند إرسال المال.
إذا قررت الاحتفاظ به، فابدأ باستخدام محدود، كوّن عادة مراجعة السجل، ولا تعِد إرسال المبلغ قبل التأكد من حالة العملية السابقة. استخدمه في المواقف التي يوفر فيها خطوة حقيقية، وليس لمجرد استبدال طريقة مألوفة تعمل جيدًا. بهذه الطريقة ستعرف خلال فترة قصيرة إن كان يضيف قيمة مستمرة إلى يومك أم أنه مجرد تطبيق آخر على الشاشة.
تقييمي النهائي أن PayBy يستحق مساحة طويلة الأمد لدى المستخدم الذي يحتاج إلى تحويلات ومدفوعات هاتفية متكررة مع أقل قدر من التعقيد. أما لمن نادرًا ما يستخدم الدفع الإلكتروني أو يفضّل إبقاء كل خدماته داخل تطبيق مصرفي واحد، فالأفضل أن يظل خيارًا ثانويًا أو أن يتجاوزه. قوته ليست في الإبهار، بل في قدرته على جعل مهمة متكررة أقصر؛ وإذا لم تكن هذه المهمة جزءًا من روتينك، فلن يصنع التطبيق فرقًا كبيرًا.
الأسئلة الشائعة
ما هو تطبيق PayBy – Mobile Payment، وما الخدمات التي يقدمها؟
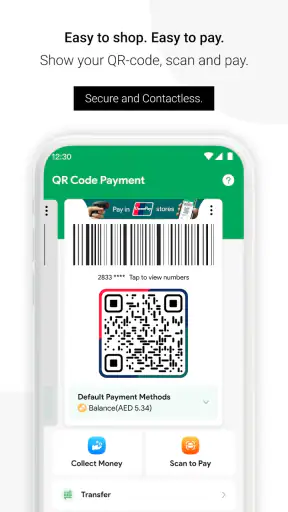
تطبيق PayBy – Mobile Payment هو محفظة إلكترونية تتيح للمستخدمين إجراء المدفوعات الرقمية وإدارة بعض معاملاتهم المالية من الهاتف. يمكن استخدامه، بحسب الدولة والخدمات المتاحة فيها، لدفع ثمن المشتريات لدى التجار المشاركين، وتحويل الأموال، وتسديد بعض الفواتير أو الخدمات. تختلف المزايا والحدود من منطقة إلى أخرى، لذلك يُنصح بمراجعة المعلومات الرسمية داخل التطبيق قبل الاعتماد عليه.
هل يتطلب PayBy توثيق الهوية أو ربط حساب بنكي وبطاقة دفع؟
قد يطلب PayBy توثيق هوية المستخدم عند إنشاء الحساب أو قبل تفعيل ميزات معينة، خصوصاً التحويلات المالية أو رفع حدود الاستخدام. وقد تحتاج أيضاً إلى ربط بطاقة مصرفية أو حساب بنكي، وفقاً لنظام الدفع المتاح في بلدك. عادةً يتضمن التحقق إدخال بيانات شخصية وتحميل مستندات رسمية، لذلك يجب التأكد من صحة المعلومات وقراءة سياسة الخصوصية قبل إكمال التسجيل.
هل استخدام PayBy آمن، وكيف يحمي التطبيق بياناتي ومعاملاتي؟
يعتمد أمان PayBy على وسائل مثل تسجيل الدخول المحمي، ورمز التحقق، وإشعارات المعاملات، وربما المصادقة البيومترية إذا كان جهازك يدعمها. مع ذلك، لا يوجد تطبيق مالي خالٍ تماماً من المخاطر. لا تشارك كلمة المرور أو رموز التحقق مع أي شخص، وتجنب تثبيت التطبيق من مصادر غير رسمية، وراجع تفاصيل كل عملية قبل تأكيدها. كما يُفضّل تفعيل قفل الشاشة وتحديث التطبيق باستمرار.
هل توجد رسوم أو حدود على التحويلات والمدفوعات عبر PayBy؟
قد يفرض PayBy رسوماً على بعض العمليات، مثل التحويلات، أو السحب، أو استخدام بطاقات معينة، بينما قد تكون مدفوعات أخرى مجانية. كما يمكن أن توجد حدود يومية أو شهرية للمبالغ، تختلف حسب مستوى توثيق الحساب ونوع الخدمة واللوائح المحلية. قبل إتمام أي معاملة، راجع شاشة التأكيد وجدول الرسوم داخل التطبيق، لأن الأسعار والحدود قد تتغير بمرور الوقت.
ماذا أفعل إذا فشلت عملية الدفع أو حدثت مشكلة في التحويل داخل PayBy؟
إذا فشلت عملية الدفع، تحقق أولاً من اتصال الإنترنت، ورصيد المحفظة أو البطاقة المرتبطة، وصحة بيانات المستفيد أو التاجر. احتفظ برقم العملية ولقطات الشاشة، ثم راجع سجل المعاملات لمعرفة ما إذا كان المبلغ قد خُصم أو ما زال قيد المعالجة. إذا لم تُحل المشكلة، استخدم مركز المساعدة أو قنوات دعم PayBy الرسمية، ولا ترسل بيانات الدخول أو رمز التحقق لأي جهة غير موثوقة.


