UBL Digital - Safe Banking

- 3.55K المراجعات
- 4.8
- التنزيلات
- 5.00M
- يختلف حسب الجهاز
- الإصدار
لقطات الشاشة
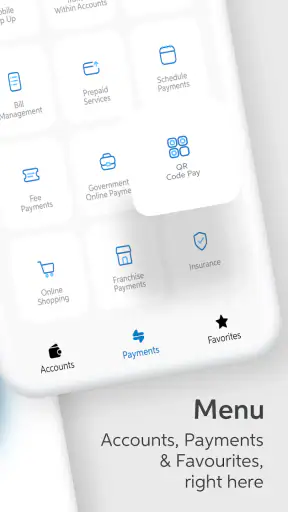
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- واجهة عربية واضحة وسهلة الاستخدام للعملاء الجدد.
- إمكانية متابعة الرصيد والحركات البنكية بسرعة.
- تحويل الأموال ودفع الفواتير من الهاتف.
- تنبيهات فورية تساعد على مراقبة العمليات المالية.
- دعم المصادقة الحيوية لتعزيز أمان تسجيل الدخول.
السلبيات
- قد تتطلب بعض الخدمات تفعيلًا مسبقًا من الفرع.
- تجربة التطبيق تعتمد على استقرار اتصال الإنترنت.
- قد تختلف الرسوم والحدود حسب نوع الحساب والخدمة.
- بعض الإجراءات البنكية قد تكون أبطأ خارج أوقات العمل.
- قد تحتاج إلى تحديث التطبيق باستمرار للاستفادة من الميزات الجديدة.
مراجعة UBL Digital - Safe Banking Appxis
عندما أفكر في تطبيق مصرفي على الهاتف، لا أبدأ بالسؤال عن عدد الأزرار أو شكل الشاشة، بل عن شيء أبسط: هل يجعل إنجاز المعاملة اليومية أوضح وأقل توتراً؟ بعد تجربتي مع UBL Digital - Safe Banking، أراه خياراً موجهاً بوضوح لعملاء United Bank Limited الذين يريدون التعامل مع حساباتهم من الهاتف بدلاً من الاعتماد على زيارة الفرع في كل مرة. التطبيق مجاني، ومصنف ضمن تطبيقات الشؤون المالية، كما أن تقييمه المرتفع، البالغ 4.8 من 5، مع أكثر من 462 ألف تقييماً، يعطي انطباعاً قوياً عن انتشاره بين المستخدمين.
لكن التقييم الجيد لا يعني أنه مناسب للجميع. التطبيق يخدم مستخدم UBL تحديداً، ولذلك فإن قرار تنزيله لا يتعلق فقط بجودة التطبيق، بل أيضاً بالبنك الذي تتعامل معه وطبيعة احتياجاتك. إذا كان هدفك إدارة معاملاتك المصرفية بأمان من الهاتف، فهذه نقطة بداية منطقية. أما إذا كنت تبحث عن محفظة مستقلة أو أداة تجمع حسابات بنوك مختلفة، فستحتاج إلى التفكير في فئة أخرى تماماً.
كيف أقرر إن كان مناسباً لي؟
أهم معيار عندي هو العلاقة بين التطبيق وحسابك البنكي. UBL Digital ليس تطبيقاً عاماً لإدارة الميزانية، ولا بديلاً عن حساب مصرفي؛ هو قناة رقمية لعملاء United Bank Limited. لذلك يجب أن يكون لديك ارتباط فعلي بالبنك حتى تستفيد منه، وإلا فلن تكون كثرة التنزيلات أو سهولة الواجهة سبباً كافياً لاستخدامه.
المعيار الثاني هو نوع المهام التي تريد تنفيذها. من المفيد أن تسأل نفسك: هل أحتاج إلى متابعة حسابي وإجراء المعاملات من الهاتف؟ هل أريد تقليل زيارات الفرع؟ هل أتعامل مع الخدمات المصرفية في أوقات لا تناسب ساعات العمل المعتادة؟ كلما كانت إجابتك أقرب إلى نعم، زادت قيمة التطبيق بالنسبة لك. أما من يريد تحليلاً متقدماً للإنفاق أو تخطيطاً مالياً شاملاً، فلا ينبغي أن يتوقع أن يكون التطبيق المصرفي وحده كافياً.
أضع الأمان أيضاً في مقدمة القرار، لكن الأمان لا يعني أن أترك الهاتف يتولى كل شيء بلا انتباه. عند استخدام تطبيق مصرفي، أحرص على قفل الهاتف، وأتجنب إدخال بيانات الدخول على جهاز مشترك، وأراجع تفاصيل المستفيد أو المعاملة قبل التأكيد. هذه العادات مهمة مع UBL Digital كما هي مهمة مع أي قناة مصرفية أخرى.
من ناحية الوصول، التطبيق مناسب لفئة عمرية واسعة؛ تصنيفه العمري PEGI 3، وسعره مجاني. وهذا يجعله عملياً لمن يريد تجربة الخدمات المصرفية الرقمية دون تكلفة تنزيل. مع ذلك، المجانية لا تلغي احتمال وجود رسوم مرتبطة ببعض الخدمات المصرفية نفسها، لذلك أتعامل مع التطبيق كوسيلة للوصول إلى البنك، وليس كضمان بأن كل معاملة بلا رسوم.
ما الذي أفعله قبل أول تسجيل دخول؟
أنصح بأن أبدأ من جهاز شخصي محدث، وأن أتحقق من اسم المطور قبل التثبيت: United Bank Limited. هذه خطوة صغيرة لكنها تقلل احتمال تنزيل تطبيق مقلد يحمل اسماً قريباً. بعد التثبيت، أقرأ التعليمات التي تظهر داخل التطبيق بدلاً من تخمين طريقة التفعيل، وأحتفظ ببيانات الاسترداد أو التحقق بالطريقة التي يحددها البنك، لا في ملاحظات مكشوفة على الهاتف.
كما أختار كلمة مرور لا أستخدمها في خدمة أخرى، وأتأكد من أن رقم الهاتف المرتبط بحسابي ما زال فعالاً. هذه النقطة قد تبدو إدارية، لكنها من أكثر الأشياء التي تسبب احتكاكاً عند محاولة تفعيل خدمة مصرفية رقمية. إذا كان رقم الهاتف قديماً أو كانت بيانات الحساب تحتاج إلى تحديث، فالمشكلة ليست بالضرورة في التطبيق نفسه.
أين يتفوق UBL Digital في الاستخدام اليومي؟
أبرز قوة ألاحظها هي أنه يضع الخدمات المصرفية المعتادة في المكان الذي أستخدمه طوال اليوم: الهاتف. بدلاً من تأجيل معاملة بسيطة إلى وقت زيارة الفرع، أستطيع فتح التطبيق عندما أكون في المنزل أو أثناء استراحة قصيرة، ثم أراجع ما أفعله قبل الإرسال. هذا النوع من الراحة لا يبدو كبيراً في أول يوم، لكنه يصبح مهماً عندما تتكرر المعاملات.
تخيل موقفاً عادياً: أحتاج إلى التأكد من وضعي المالي قبل دفع فاتورة أو تحويل مبلغ إلى أحد أفراد العائلة. في الطريقة التقليدية قد أضطر إلى البحث عن جهاز صراف أو الانتظار حتى أتمكن من التواصل مع البنك. مع UBL Digital، أبدأ من الهاتف وأتخذ القرار بناءً على المعلومات الظاهرة أمامي. بالنسبة لي، هذه هي القيمة الأساسية: تقليل الخطوات المحيطة بالمعاملة، لا تحويل الهاتف إلى بديل كامل عن التفكير المالي.
أحب أيضاً أن التطبيق من تطوير البنك نفسه. هذا لا يجعل كل تجربة مثالية تلقائياً، لكنه يضع الخدمة داخل علاقة مباشرة مع الجهة المصرفية التي أتعامل معها. في التطبيقات المستقلة، قد أحتاج إلى ربط الحسابات أو منح صلاحيات لخدمة وسيطة. أما هنا فالفكرة أكثر مباشرة: أستخدم القناة الرقمية التابعة للبنك نفسه.
عدد المستخدمين يعطيه حضوراً واضحاً في السوق؛ فقد تجاوزت عمليات التثبيت 5 ملايين. لا أتعامل مع هذا الرقم كدليل وحيد على الجودة، لكنه يوضح أن التطبيق ليس أداة هامشية لا يستخدمها إلا عدد قليل من العملاء. كما أن وجود 3.6 آلاف مراجعة مكتوبة يوفر للمستخدم الجديد مادة إضافية لقراءة التجارب المختلفة، مع ضرورة تذكر أن مشكلات الدخول أو التفعيل قد ترتبط بحساب فردي أو جهاز معين.
تفاصيل صغيرة تحسن طريقة استخدامه
أول نصيحة عملية لدي هي ألا أفتح التطبيق فقط عندما أريد إرسال المال. أستخدمه أيضاً للمراجعة الهادئة: أتأكد من تفاصيل الحساب، وأراجع المعاملة قبل تأكيدها، وأتجنب تنفيذ أي شيء وأنا مشتت أو مستعجل. في التطبيقات المصرفية، معظم الأخطاء المكلفة تحدث عندما يمر المستخدم على شاشة التأكيد بسرعة.
النصيحة الثانية هي الفصل بين تجربة التطبيق وإدارة الميزانية. إذا أردت معرفة أين يذهب إنفاقي خلال الشهر، لا أفترض أن التطبيق المصرفي سيقدم لي بالضرورة الصورة التي أحتاجها. أستطيع استخدام سجل المعاملات كمصدر للمراجعة، ثم أرتب نفقاتي في أداة ميزانية منفصلة إذا كان ذلك يناسبني. بهذه الطريقة لا أحمّل UBL Digital وظيفة لم يُصمم ليؤديها.
أما النصيحة الثالثة فتتعلق بالاتصال والدعم. إذا توقفت معاملة أو لم أفهم رسالة معينة، لا أكرر الضغط على زر الإرسال. أتحقق أولاً من حالة العملية، ثم أستخدم قناة الدعم المناسبة للبنك أو أراجع الفرع عند الحاجة. التكرار السريع قد يسبب ارتباكاً أو يجعلني غير متأكد من عدد المحاولات التي تمت.
هناك أيضاً فائدة عملية في تخصيص وقت قصير لفهم ترتيب الشاشات بعد التثبيت. لا أنتظر حتى أكون في موقف عاجل لأتعلم طريقة التنقل. أجرب قراءة الأرصدة، فتح سجل المعاملات، والوصول إلى خيارات المساعدة عندما لا يكون هناك ضغط. هذا يجعل استخدام التطبيق أكثر هدوءاً عندما أحتاج إليه فعلاً.
ما الذي قد يسبب الاحتكاك؟
أكبر قيد واضح هو أن قيمة التطبيق مرتبطة بكوني عميلاً لدى UBL. لا يمكنني التعامل معه كأداة مصرفية محايدة أختارها بغض النظر عن البنك. إذا كانت حساباتي الأساسية في بنك آخر، فقد يكون من الأفضل استخدام تطبيق ذلك البنك مباشرة، بدلاً من إضافة تطبيق لا يرتبط بحياتي المالية اليومية.
كما أن الاعتماد على الهاتف يضيف مسؤولية عملية. إذا كان الهاتف مفقوداً، أو كانت البطارية فارغة، أو تعذر الوصول إلى الشبكة، فقد لا تكون القناة الرقمية هي الحل المناسب في تلك اللحظة. لذلك لا أعتبر التطبيق بديلاً عن معرفة وسائل التواصل الرسمية مع البنك أو الاحتفاظ بالمعلومات الضرورية للوصول إلى المساعدة.
ومن المهم ألا أخلط بين سهولة فتح التطبيق وسهولة حل كل مشكلة مصرفية. بعض الحالات تحتاج إلى تحقق إضافي أو تدخل من البنك، خصوصاً عندما تتعلق ببيانات العميل أو حالة الحساب. إذا واجهت عائقاً من هذا النوع، فإن تجربة التطبيق لا تعني أن كل شيء يجب أن يتم داخله.
الواجهة المصرفية الجيدة تساعدني، لكنها لا تمنع الخطأ البشري. قبل أي تحويل، أراجع اسم الجهة والمبلغ والبيانات الظاهرة، ولا أستخدم التطبيق تحت ضغط رسالة عاجلة أو طلب غير متوقع. هذه ليست ملاحظة نظرية؛ الخدمات المصرفية الرقمية تجعل التنفيذ أسرع، والسرعة تكون مفيدة فقط عندما ترافقها مراجعة دقيقة.
متى تكون البدائل أفضل؟
عند مقارنة UBL Digital بالبدائل، أبدأ بتقسيمها إلى فئات بدلاً من البحث عن فائز مطلق. تطبيق البنك المباشر هو الأنسب عادةً لمن يريد إدارة حسابه من المصدر نفسه. محفظة الدفع قد تكون أفضل لمن يركز على المدفوعات الصغيرة أو يريد خدمة لا ترتبط بحساب مصرفي تقليدي. أما تطبيقات الميزانية فتخدم من يريد تصنيف المصروفات ومتابعة أهدافه المالية أكثر من تنفيذ المعاملات.
إذا كان لدي حسابات في أكثر من بنك، فقد أجد أن أداة تجمع المعلومات في مكان واحد أكثر راحة للمراجعة اليومية. لكن هذا الخيار قد يضيف طبقة ربط وصلاحيات لا أحتاج إليها إذا كان معظم تعاملي مع UBL. في هذه الحالة، أفضّل القناة المباشرة وأستخدم أداة منفصلة عند الحاجة إلى التخطيط، بدلاً من تعقيد العملية كلها.
المستخدم الذي يزور الفرع كثيراً للحصول على مساعدة شخصية قد لا يشعر بأن التطبيق يغير تجربته بالكامل. بالنسبة له، تكون قيمة UBL Digital في إنجاز المهام السريعة، بينما تبقى القضايا المعقدة مرتبطة بالموظف أو القناة الرسمية الأخرى. لا أرى في ذلك فشلاً؛ بل هو تذكير بأن التطبيق يكمل الخدمة المصرفية ولا يلغي كل أشكالها.
كذلك، إذا كان الهاتف مشتركاً بين أفراد الأسرة أو كان المستخدم غير مرتاح لإدارة بياناته المالية رقمياً، فقد تكون القناة التقليدية أكثر ملاءمة. لا أنصح بتثبيت تطبيق مصرفي على جهاز لا أتحكم في أمانه. الراحة الرقمية لا تستحق المخاطرة إذا لم أستطع حماية الجهاز والحساب.
هل يستحق الانتقال من الطريقة التقليدية؟
تكلفة الانتقال ليست مالية في البداية لأن التطبيق مجاني، لكنها عملية. أحتاج إلى تثبيته، والتأكد من ارتباط بياناتي بالبنك، وفهم خطوات الدخول، ثم تعديل عاداتي القديمة. قد أشعر في أول استخدام أن زيارة الفرع أو الاتصال أسهل، خصوصاً إذا كنت لا أتعامل مع الهاتف كثيراً. لذلك أبدأ بمهمة بسيطة للمراجعة، ولا أجعل أول تجربة مرتبطة بمعاملة عاجلة.
أحتفظ أيضاً بالطريقة التقليدية كخطة احتياطية خلال فترة التعلم. إذا احتجت إلى تنفيذ أمر مهم، أتحقق من حالة الحساب قبل الموعد ولا أنتظر آخر لحظة. بعد أن أعتاد على التطبيق، يصبح الانتقال أقل كلفة لأنني أستخدمه للأمور المتكررة وأترك الحالات التي تحتاج إلى شرح مباشر للقنوات المناسبة.
من المفيد أن أشرح لأفراد الأسرة الذين يساعدونني في الأمور المصرفية أن بيانات الدخول شخصية. لا أشارك رمز الدخول لمجرد أن شخصاً آخر يعرف كيفية استخدام الهاتف، ولا أسمح لأحد بتنفيذ معاملة باسمي دون أن أراجعها. هذه الحدود جزء من تكلفة الانتقال إلى الخدمات الرقمية، لكنها تحمي الفائدة التي أحصل عليها من السرعة.
وبما أن التطبيق صدر في 29 مايو 2017، فهو ليس فكرة جديدة عابرة، بل خدمة رقمية موجودة منذ سنوات ضمن تجربة البنك. هذا يمنحني سبباً للنظر إليه كقناة مستقرة الاستخدام، مع بقاء الحكم الحقيقي مرتبطاً بجهازي وحسابي وطريقة تفاعلي مع الخدمة في الوقت الحالي.
حكمي النهائي: لمن أوصي به؟
أوصي بـUBL Digital - Safe Banking لعميل United Bank Limited الذي يريد إنجاز الخدمات المصرفية اليومية من الهاتف، ويستطيع الالتزام بعادات أمان بسيطة ومراجعة تفاصيل معاملاته قبل التأكيد. مجانيته، وانتشاره الواسع، وتقييمه البالغ 4.8 تجعل تجربته الأولى سهلة التبرير، خصوصاً لمن سئم من الاعتماد على الفرع في كل مهمة صغيرة.
لا أوصي به كحل شامل لمن يريد تطبيقاً مستقلاً يجمع حسابات بنوك متعددة، أو أداة متخصصة في الميزانية، أو محفظة لا ترتبط ببنك بعينه. في هذه الحالات، قد تكون فئة أخرى أكثر مناسبة، حتى لو احتفظت بـ UBL Digital للوصول المباشر إلى حساب UBL عند الحاجة.
رأيي العملي هو أن أتعامل معه كقناة مصرفية يومية، لا كمستشار مالي. أستخدمه للتحقق والتنفيذ والمتابعة، ثم أتخذ قرارات الإنفاق من خلال خطة مالية أوسع. وأبقي معلومات الدعم والطريقة البديلة للوصول إلى البنك معروفة لدي، لأن أفضل تجربة رقمية هي التي توفر الوقت من دون أن تجعلني عاجزاً عندما يتعطل الهاتف أو تظهر حالة تحتاج إلى مساعدة بشرية.
في النهاية، قوته ليست في وعود كبيرة، بل في تحويل العلاقة المعتادة مع البنك إلى خطوات يمكن تنفيذها من الهاتف. إذا كان هذا هو ما أحتاجه، فأراه اختياراً عملياً ومقنعاً. أما إذا كانت احتياجاتي تتجاوز الحساب المصرفي المباشر، فسأستخدمه ضمن مجموعة أدوات مالية، لا باعتباره الأداة الوحيدة. أفضل قرار هنا هو اختيار التطبيق بحسب البنك والمهام الفعلية، لا بحسب التقييم وحده.
الأسئلة الشائعة
ما هو تطبيق UBL Digital - Safe Banking، وما الخدمات التي يقدمها؟
تطبيق UBL Digital - Safe Banking هو منصة مصرفية رقمية تتيح لعملاء UBL إدارة حساباتهم من الهاتف دون الحاجة إلى زيارة الفرع في كل مرة. من خلاله يمكن عادةً الاطلاع على الأرصدة وكشوف الحساب، تحويل الأموال، دفع الفواتير، إدارة المستفيدين، ومتابعة العمليات المصرفية. تختلف الخدمات المتاحة حسب البلد ونوع الحساب وإصدار التطبيق.
هل تطبيق UBL Digital - Safe Banking آمن للاستخدام؟
يستخدم التطبيق عادةً مجموعة من وسائل الحماية المصرفية، مثل تسجيل الدخول الآمن، رمز التحقق لمرة واحدة، التحقق البيومتري، وتنبيهات العمليات، لكن مستوى الأمان يعتمد أيضاً على طريقة استخدامك للهاتف. ننصح بتحميل التطبيق من المتجر الرسمي فقط، وتحديث نظام الهاتف، وتجنب مشاركة كلمات المرور أو رموز التحقق، وعدم تسجيل الدخول عبر شبكات عامة غير موثوقة.
كيف يمكنني التسجيل أو تفعيل حسابي في UBL Digital؟
تحتاج غالباً إلى أن تكون عميلاً لدى UBL وأن تمتلك رقم هاتف محمولاً مسجلاً لدى البنك، إضافة إلى بيانات الحساب أو البطاقة المطلوبة للتحقق من هويتك. بعد تثبيت التطبيق، اتبع خطوات التسجيل وأدخل رمز التحقق المرسل إلى هاتفك، ثم أنشئ بيانات الدخول. قد يطلب البنك استكمال التفعيل عبر الفرع أو خدمة العملاء في بعض الحالات.
هل يمكن استخدام التطبيق لتحويل الأموال ودفع الفواتير؟
نعم، تتضمن الخدمات الرقمية المصرفية عادةً إمكانية تحويل الأموال بين حسابات UBL، وإرسال التحويلات إلى بنوك أخرى وفق الأنظمة المتاحة، إضافة إلى دفع بعض الفواتير وشحن خدمات الهاتف. قبل تأكيد أي عملية، راجع اسم المستفيد ورقم الحساب والمبلغ والرسوم والحدود اليومية، لأن توفر هذه الخيارات يختلف حسب الدولة ونوع الحساب.
ماذا أفعل إذا نسيت كلمة المرور أو واجهت مشكلة في تسجيل الدخول؟
إذا نسيت كلمة المرور أو تعذر عليك الدخول، استخدم خيار استعادة بيانات الدخول أو إعادة تعيين كلمة المرور داخل التطبيق، واتبع تعليمات التحقق المرسلة إلى رقم هاتفك المسجل. تأكد من اتصال الإنترنت ومن تحديث التطبيق إلى أحدث إصدار. إذا لم تنجح الخطوات، تواصل مع خدمة عملاء UBL عبر القنوات الرسمية، ولا تشارك رمز التحقق مع أي شخص.


