

Bip Móvil
Banco de la Provincia de Buenos Airesشؤون مالية
تم فحصه وآمن · Free
- التقييم
- 3.3من 5
- التنزيلات
- 5.00M
- أندرويد
- 6.0
لقطات الشاشة
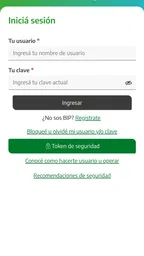
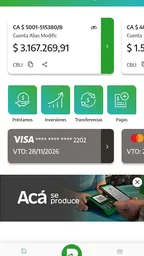
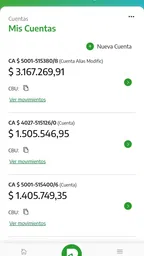
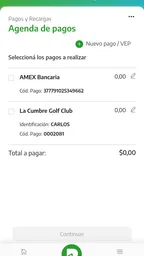
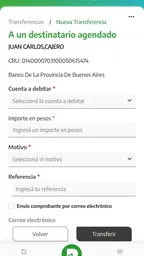
تحليل من إعداد Appxis
حين أحتاج إلى مراجعة حساب لدى بنك مقاطعة بوينس آيرس وأنا خارج المنزل، أريد أن أصل إلى المعلومة من دون أن أفتح الكمبيوتر أو أغيّر خططي لزيارة الفرع. هنا تبدو Bip Móvil قناة مصرفية محمولة أكثر من كونها أداة مالية عامة: فائدتها مرتبطة بخدمات البنك نفسه، وبإنجاز الأمور اليومية التي أعرف مسبقاً أنني أريد متابعتها. في رأيي، هذا التخصص هو سر فائدتها وحدّها في الوقت نفسه.
قبل الاعتماد عليها، من المفيد أن أميز بين تطبيق البنك ومحفظة رقمية أو مدير ميزانية. هذه القنوات قد تتشابه ظاهرياً لأنها تتعلق بالمال، لكنها لا تحل المشكلة نفسها. أستخدم تطبيق البنك عندما أحتاج إلى الوصول إلى العلاقة المصرفية القائمة، بينما أبحث عن أداة أخرى إذا كان هدفي جمع حسابات من مؤسسات مختلفة أو فهم نمط إنفاقي على مدى طويل.
متى يكون الوصول السريع مفيداً؟
أكثر موقف أستفيد فيه من تطبيق مصرفي على الهاتف هو السؤال الصغير الذي يظهر في توقيت غير مناسب: هل وصلت حركة كنت أنتظرها؟ هل أراجع حسابي قبل شراء ضروري؟ في هذه الحالات، قيمة التطبيق ليست أنني أستطيع إتمام كل شيء فوراً، بل أنني أستطيع التحقق من الوضع قبل اتخاذ الخطوة التالية. أنصح نفسي دائماً بأن أتعامل مع الشاشة كوسيلة لاتخاذ قرار، لا كإثبات نهائي لمعاملة لم أراجع نتيجتها بعد.
يصبح هذا التمييز مهماً إذا كنت أتابع دفعة أو تحويلاً مع شخص آخر. أتحقق من الحركة أو الحالة المتاحة، ثم أبلغ الطرف الآخر بما رأيته، بدلاً من الاعتماد على الذاكرة أو تكرار الإجراء لمجرد أنني لم أتلق رداً فورياً. هذه عادة بسيطة لكنها تقلل الالتباس، خصوصاً عندما يكون الطرفان ينظران إلى العملية من قناتين مختلفتين.
أما إذا كانت حاجتي هي تخطيط ميزانية الأسرة، أو مقارنة نفقات عدة حسابات، فلا أتوقع من قناة مصرفية واحدة أن تقدم الصورة الكاملة. أستخدمها لمتابعة الحساب المرتبط بالبنك، وألجأ إلى سجل منظم أو أداة مناسبة أخرى إذا كنت أريد تجميع البيانات وتحليلها. الفصل بين هذين الاستخدامين يجعل توقعاتي واقعية ويمنع خيبة الأمل من تطبيق يؤدي وظيفة أضيق مما أحتاجه.
أين تبرز قيمة الهاتف، وأين تصبح الشاشة الصغيرة عبئاً؟
الهاتف مناسب للمراجعة الخاطفة: أفتح التطبيق عندما أحتاج إلى معلومة محددة، ثم أعود إلى ما كنت أفعله. لكنه ليس دائماً أفضل مكان لمقارنة تفاصيل كثيرة أو قراءة سجل طويل. إذا كانت لدي عدة حركات أريد فهمها معاً، أبطئ وأراجع كل بند بعناية، أو أختار شاشة أكبر إن كانت متاحة. سهولة الوصول لا تعني أن كل مهمة ستكون أسهل على شاشة صغيرة.
وهناك مفاضلة أخرى ألاحظها في الخدمات المصرفية المحمولة: تقليل الخطوات قد يجعل الاستخدام أسرع، لكن خطوات التحقق والمراجعة تضيف بعض الاحتكاك مقابل التعامل مع حساب حساس. لا أعدّ هذا الاحتكاك عيباً تلقائياً؛ الأهم أن أعرف متى أحتاج إلى التمهل. عند مراجعة معلومة عادية أتحرك بخفة، أما عند تنفيذ إجراء قد يترتب عليه أثر مالي، فأفضّل قراءة التفاصيل مرة إضافية بدلاً من اعتبار السرعة وحدها معياراً للجودة.
المزيد من المقالات أثناء القراءة
متى أختار قناة مختلفة؟
أختار تطبيق البنك إذا كان المطلوب متابعة الحساب المرتبط به أو استخدام خدماته من الهاتف. أما إذا كانت المسألة معقدة، أو لا أفهم سبب ظهور نتيجة معينة، فلا أستمر في التنقل بين الشاشات بلا هدف؛ أتجه إلى قناة البنك التي تناسب طلب المساعدة. وبالمثل، إذا كنت أحتاج إلى نظرة شاملة على أموالي في أكثر من مؤسسة، فالتطبيق المتخصص ببنك واحد لن يكون مركزاً موحداً مناسباً مهما كان عملياً في نطاقه.
في يوم مزدحم، قد أحتاج إلى التأكد من وصول مبلغ قبل أن أواصل مشواراً أو أتمم عملية شراء. أفتح التطبيق في مكان هادئ قدر الإمكان، أراجع الحساب والحركة ذات الصلة، ثم أقرر ما سأفعله. إذا لم تكن النتيجة واضحة، أتوقف عن إعادة المحاولة تلقائياً وأتحقق من الحالة قبل اتخاذ قرار آخر. هذا المسار أهدأ وأقل عرضة للخطأ من الضغط بسرعة أثناء الوقوف في طابور أو التنقل بين مهام متعددة.
من الحاجة اليومية إلى النتيجة المصرفية
أبدأ هنا من الفارق بين امتلاك قناة مصرفية على الهاتف وبين الحصول على نتيجة موثوقة منها: فالوصول السريع مفيد، لكنني أحتاج أيضاً إلى معرفة ما الذي أراجعه قبل أن أتصرف. لذلك أتناول في هذا القسم كيف أحدد المهمة وأختار الوقت والجهاز المناسبين، ثم أنتقل إلى ما يحدث عندما أصل إلى الخدمة المصرفية نفسها.
قبل فتح التطبيق: لمن يناسب هذا المسار؟
يكون Bip Móvil مناسباً جداً إذا كان حسابي لدى Banco de la Provincia de Buenos Aires، وأريد إنجاز المهام المعتادة من الهاتف: متابعة وضع الحساب، مراجعة الحركات، أو التعامل مع الخدمات المصرفية الإلكترونية من مكان أكون فيه. أما إذا كنت أبحث عن محفظة تجمع حسابات بنوك متعددة، أو أداة لإدارة ميزانية شخصية، أو تطبيقاً للاستثمار والتحليل المالي، فلن يكون هذا هو الاختيار الأنسب. هو مرتبط بعلاقة مصرفية محددة، وليس بديلاً شاملاً لكل التطبيقات المالية.
أبدأ عادةً من موقف بسيط: أكون خارج المنزل وأحتاج إلى معرفة ما إذا كانت دفعة ما قد ظهرت، أو أريد التأكد من حركة في الحساب قبل اتخاذ قرار آخر. في هذه اللحظة، أهم ميزة ليست كثرة الأدوات، بل الوصول المباشر إلى الخدمات المرتبطة بحسابي. التطبيق لا يحاول أن يكون شبكة اجتماعية أو منصة عروض؛ تركيزه مصرفي بوضوح، وهذا يجعله عملياً عندما أعرف مسبقاً ما الذي أريد مراجعته.
وجوده منذ عام 2016 يعني أن التطبيق ليس تجربة جديدة ظهرت فجأة، كما أن الإصدار الحالي هو 14.04.023 ويعمل على أجهزة تبدأ من نظام أندرويد 6.0. هذا يوسّع نطاق الأجهزة المتوافقة، خصوصاً لمن لا يغير هاتفه باستمرار. مع ذلك، التوافق التقني لا يضمن أن كل جهاز قديم سيقدم تجربة مريحة؛ حجم الشاشة، سرعة الهاتف، واستقرار النظام عوامل مؤثرة عند فتح شاشات مصرفية أو الانتقال بين خطوات التحقق.
الخطوة الأولى: الدخول والاستعداد للعملية
بعد تثبيت التطبيق، أتعامل معه كقناة مصرفية رسمية، لا كتطبيق عادي أفتحه للتجربة ثم أتركه. لذلك أحرص على استخدام الهاتف الذي أعتمد عليه فعلاً، وأتجنب تنفيذ عملية مهمة وأنا على اتصال غير مستقر. هذه ليست نصيحة شكلية؛ أي انقطاع أثناء الانتقال بين شاشة وأخرى قد يجعلني غير متأكد من اكتمال الطلب، وعندها أضطر إلى مراجعة الحركة أو الحالة بدلاً من تكرار العملية بسرعة.
نقطة مهمة للمستخدم الجديد هي أن التطبيق لا يلغي الحاجة إلى بيانات الدخول أو إجراءات التحقق المرتبطة بالخدمات المصرفية. من الأفضل تجهيز معلومات الوصول قبل بدء المهمة، لا البحث عنها أثناء وجودي في مكان عام أو تحت ضغط الوقت. وإذا كان الهاتف مشتركاً أو يستخدمه أفراد آخرون، فأنا لا أتعامل معه كجهاز مناسب لتسجيل الدخول المصرفي الدائم؛ خصوصية الجهاز جزء من أمان التجربة، حتى لو كان التطبيق نفسه مخصصاً للخدمات المصرفية.
في الاستخدام الواقعي، أضع الهدف قبل فتح القائمة. هل أريد قراءة حركة؟ هل أحتاج إلى متابعة رصيد؟ هل أراجع نتيجة إجراء سابق؟ هذا الأسلوب يوفر وقتاً، لأن التنقل العشوائي بين الأقسام قد يجعلني أخلط بين الرصيد المتاح والحركات المسجلة أو أعود إلى الشاشة السابقة قبل أن ألتقط التفاصيل التي أحتاجها.
من الشاشة إلى الإجراء: كيف أتعامل مع الخطوات؟
أثناء التنقل، أتعامل مع كل شاشة على أنها مرحلة مستقلة في سير العمل. أقرأ اسم الحساب أو الخدمة قبل المتابعة، وأراجع المبلغ أو المستفيد أو الوصف عندما تكون العملية تتعلق بتحويل أو دفع. هذه العادة مفيدة خصوصاً على الهاتف، حيث قد تظهر المعلومات في مساحة أصغر من شاشة الكمبيوتر. الضغط السريع على الزر التالي ليس دائماً أسرع طريق؛ أحياناً تكون المراجعة القصيرة هي ما يمنع العودة إلى البداية.
الميزة العملية هنا أن الهاتف يرافقني في اللحظة التي أحتاج فيها إلى القرار. يمكنني مراجعة وضع حسابي قبل الشراء، أو التحقق من ظهور حركة بعد إنجاز معاملة، بدلاً من تأجيل الأمر حتى أصل إلى جهاز آخر. بالنسبة لي، هذا هو السبب الأقوى لاستخدام Bip Móvil: تقليل المسافة بين السؤال المصرفي والإجابة، لا تحويل الهاتف إلى مركز مالي معقد.
لكنني لا أتعامل مع ظهور شاشة نجاح على أنه نهاية القصة في كل مرة. بعد أي إجراء مهم، أعود إلى سجل الحركة أو الحالة المتاحة داخل التطبيق للتأكد من أن النتيجة انعكست كما توقعت. هذه الخطوة الإضافية مفيدة عندما تكون العملية مرتبطة بموعد، أو عندما أحتاج إلى تقديم دليل على أنني راجعت الحساب. وهي أيضاً طريقة لتجنب تكرار الطلب بسبب القلق من أن الضغط الأول لم يُسجل.
التسليم بين التطبيق وبقية الأطراف
الخدمات المصرفية لا تتوقف عند التطبيق. هناك دائماً طرف آخر في العملية: متجر ينتظر الدفع، شخص ينتظر وصول المال، أو موظف يحتاج إلى تأكيد. لذلك أستخدم التطبيق لإتمام الجزء المصرفي، ثم أتعامل بحذر مع عملية التسليم. إذا احتجت إلى مشاركة تفاصيل، أشارك أقل قدر ضروري فقط، ولا أرسل لقطات شاشة تتضمن معلومات حساسة لمجرد إثبات سريع.
في سيناريو يومي، قد أكون في طريق شراء شيء ضروري وأحتاج أولاً إلى معرفة ما إذا كان الرصيد يسمح بذلك. أفتح Bip Móvil، أراجع الحساب والحركة الأخيرة، ثم أعود إلى نقطة الشراء. إذا نفذت عملية مالية، لا أكتفي بإخبار الطرف الآخر بأنها تمت؛ أتحقق من داخل التطبيق من الحالة أو الحركة، ثم أحتفظ بالمعلومة اللازمة بطريقة آمنة. هذا التسلسل يجعل التطبيق حلقة وصل بين الحساب والقرار، وليس مجرد شاشة أضغط فيها على الأزرار.
عند استخدام جهاز جديد أو بعد تغيير إعدادات الهاتف، قد يتغير مقدار الاحتكاك في هذه المرحلة. أحياناً تكون أكثر الخطوات إزعاجاً هي استعادة الوصول أو إعادة التحقق، لا العملية المصرفية نفسها. لذلك لا أنصح بتأجيل تحديث بيانات الدخول أو اختبار الوصول إلى يوم تكون فيه الدفعة عاجلة. التجربة الأفضل تأتي عندما أتعامل مع التطبيق مسبقاً وأعرف أنني أستطيع الدخول قبل الحاجة الفعلية إليه.
النتيجة: أين ينجح التطبيق فعلاً؟
ينجح Bip Móvil عندما يكون المطلوب واضحاً ومحدداً: الوصول إلى الخدمات المصرفية الخاصة ببنك Provincia من الهاتف، مراجعة وضع الحساب، ثم إكمال الإجراء أو التأكد من نتيجته. لا أحتاج في هذه الحالة إلى موقع كامل على شاشة كبيرة، ولا إلى تطبيق مالي مستقل لا يعرف تفاصيل علاقتي بالبنك. وجود القناة في الهاتف يقلل الاعتماد على ساعات الفرع، ويمنحني مرونة أكبر في متابعة الأمور أثناء التنقل.
أرى قيمة خاصة للتطبيق لدى من يتلقى دخله أو يدير مصروفاته عبر حساب في هذا البنك ويحتاج إلى مراجعة متكررة دون تعقيد. كذلك يناسب المستخدم الذي يفضل إنجاز المهمة بنفسه بدلاً من الاتصال أو الانتظار. أما من يريد شرحاً تعليمياً مفصلاً لكل مفهوم مصرفي، فقد يجد الواجهة عملية أكثر من كونها تعليمية؛ التطبيق موجه إلى تنفيذ الخدمة، وليس إلى تدريب المستخدم على الإدارة المالية.
مقارنةً بزيارة الفرع، التطبيق أسرع في المهام التي لا تحتاج إلى تدخل موظف أو مستندات إضافية. ومقارنةً باستخدام موقع البنك من الكمبيوتر، يمنحني الهاتف وصولاً أسهل في اللحظة المناسبة، لكنه قد يكون أقل راحة عند مراجعة معلومات كثيرة أو مقارنة حركات متعددة. أما مقارنةً بالمحافظ الرقمية، فميزته أنه مرتبط بالخدمات المصرفية الأصلية، بينما قد تتفوق المحفظة على مستوى السرعة أو البساطة في عمليات صغيرة جداً، بحسب ما أحتاج إليه.
ثلاث عادات تجعل الاستخدام أكثر أماناً وأقل إرباكاً
أول عادة ألتزم بها هي الفصل بين مرحلة الفحص ومرحلة التنفيذ. أفتح الحساب أولاً لفهم وضعي، ثم أقرر ما إذا كنت سأكمل العملية. هذا يمنعني من اتخاذ قرار مالي بناءً على قراءة سريعة أو شاشة لم تكتمل بعد.
ثاني عادة هي التحقق من النتيجة من مسار مختلف داخل التطبيق، مثل مراجعة الحركة أو الحالة بعد تنفيذ الإجراء. لا أكرر الطلب فوراً إذا لم يظهر التغيير لحظياً؛ أتحقق أولاً من الشاشة الحالية، ثم أعيد المحاولة فقط عندما أفهم ما حدث. هذه النقطة مهمة لأن التكرار بدافع القلق قد يؤدي إلى تنفيذ العملية أكثر من مرة.
ثالث عادة هي اختيار الوقت المناسب للعمليات غير العاجلة. إذا كان الاتصال ضعيفاً، أو البطارية منخفضة، أو كنت في عجلة، أؤجل الإجراء الذي يحتاج إلى مراجعة دقيقة. يمكنني غالباً فتح التطبيق للمطالعة، لكن تنفيذ معاملة مهمة في ظروف غير مستقرة يزيد احتمال الارتباك ويجعل متابعة النتيجة أصعب.
أين يتعطل المسار؟
أكبر نقطة ضعف في هذا النوع من التطبيقات هي أن نجاح العملية يعتمد على أكثر من التطبيق وحده. الاتصال، الهاتف، بيانات الدخول، وإجراءات التحقق كلها حلقات في السلسلة. إذا تعطلت حلقة واحدة، قد لا تكون المشكلة في تصميم الشاشة، لكن المستخدم يواجه النتيجة نفسها: تأخير أو عدم يقين. لهذا لا أعتبره بديلاً وحيداً في الحالات التي يكون فيها الوصول الفوري إلى المال أو إثبات الدفع أمراً حاسماً.
التقييم المتوسط البالغ 3.3 ينسجم مع انطباعي المتوازن: التطبيق مفيد وواسع الانتشار، لكنه ليس من النوع الذي أصفه بأنه سلس بلا استثناء. قد يشعر المستخدم المتمرس أن بعض الخطوات أكثر تحفظاً مما يرغب، بينما يرى مستخدم آخر أن هذه الخطوات ضرورية لحماية الحساب. كذلك قد تبدو تجربة الهاتف أقل راحة من الكمبيوتر عند التعامل مع معلومات كثيرة أو عند الحاجة إلى قراءة تفاصيل دقيقة لفترة طويلة.
ومن المهم ألا أحمّل التطبيق توقعات لا ينفذها. هو ليس مدير ميزانية يفسر عادات الإنفاق، ولا منصة مصرفية متعددة البنوك، ولا بديلاً عن الدعم البشري في الحالات المعقدة. إذا كانت مشكلتي تتعلق بقرار مالي يحتاج إلى شرح، أو بموضوع لا يمكن حله من قناة رقمية، فالأفضل الانتقال إلى قناة البنك المناسبة بدلاً من تكرار المحاولة داخل التطبيق.
هل أختاره أم أستخدم بديلاً؟
أختاره إذا كان حسابي لدى Banco de la Provincia de Buenos Aires، وأريد قناة محمولة مباشرة للخدمات المصرفية المعتادة، وأفضل متابعة الأمور بنفسي. المجانية عامل مريح، كما أن تصنيف PEGI 3 يجعله مناسباً من ناحية التصنيف العام، لكن القرار الحقيقي يعتمد على علاقتي بالبنك وعلى نوع المهام التي أنجزها، لا على كون التطبيق متاحاً دون تكلفة فقط.
أبحث عن بديل أو قناة أخرى إذا كنت أحتاج إلى إدارة حسابات من مؤسسات مختلفة في مكان واحد، أو تحليلات إنفاق متقدمة، أو مساحة عمل أكبر للمراجعة. وقد يكون الموقع أو الفرع أفضل عندما تكون العملية طويلة أو تحتاج إلى مساعدة مباشرة. أما إذا كانت حاجتي هي الوصول اليومي السريع إلى الحساب المرتبط بالبنك، فوجود Bip Móvil على الهاتف أكثر عملية من الاعتماد على زيارة الفرع لكل خطوة صغيرة.
في النهاية، أرى Bip Móvil أداة مصرفية عملية أكثر من كونها تجربة مصقولة بالكامل. قوته في اختصار الطريق بين عميل Banco de la Provincia de Buenos Aires وخدماته اليومية، وفي جعل المراجعة والمتابعة ممكنتين أثناء الحركة. ضع في حسابك ضرورة التحقق من النتيجة، واحفظ بيانات الوصول بعناية، ولا تنفذ إجراءً مهماً تحت ضغط اتصال ضعيف. بهذه الطريقة أحصل على أفضل ما يقدمه التطبيق، وأعرف أيضاً متى يكون الموقع أو الفرع أو قناة أخرى خياراً أكثر ملاءمة.
إذا كان هدفك هو الخدمات المصرفية عبر الهاتف لحسابك في هذا البنك، فالتطبيق يستحق التجربة، خصوصاً مع قاعدة استخدام كبيرة وتوافق يبدأ من أندرويد 6.0. أما إذا كنت تريد منصة مالية شاملة تتجاوز البنك نفسه، فمن الأفضل أن تنظر إلى أداة أخرى منذ البداية حتى لا تحاول إجبار تطبيق مصرفي متخصص على أداء دور لم يُصمم له.
الإيجابيات
- واجهة بسيطة وسهلة الاستخدام للمستخدمين الجدد.
- إمكانية متابعة استهلاك البيانات والدقائق بسرعة.
- يوفر معلومات الحساب والفواتير في مكان واحد.
- يساعد على إدارة الخدمات دون الحاجة لزيارة الفرع.
- متاح للتنزيل مجانًا على الهواتف الذكية.
السلبيات
- قد تتطلب بعض الميزات تسجيل الدخول أو التحقق من رقم الهاتف.
- تجربة الاستخدام تعتمد على استقرار اتصال الإنترنت.
- قد تختلف الخدمات المتاحة حسب البلد أو نوع الخط.
- بعض العمليات قد تكون أبطأ خلال أوقات الضغط.
- قد تحتاج إلى تحديث التطبيق للاستفادة من أحدث الميزات.
الأسئلة الشائعة حول Bip Móvil
ما هو تطبيق Bip Móvil، وما الفائدة الأساسية منه؟
تطبيق Bip Móvil هو أداة مخصصة لمستخدمي بطاقة النقل Bip! في تشيلي، ويتيح عادةً الاستعلام عن الرصيد ومراجعة بعض بيانات البطاقة والخدمات المرتبطة بها من الهاتف. قبل تنزيله، من المهم التأكد من أن التطبيق الرسمي متاح في بلدك وأنه يدعم نوع بطاقة Bip! التي تستخدمها، لأن بعض الوظائف قد تختلف حسب المنطقة أو تحديثات النظام.
هل يمكن شحن بطاقة Bip! مباشرة من خلال تطبيق Bip Móvil؟
قد يوفر التطبيق خيارات مرتبطة بإعادة شحن بطاقة Bip! أو إرشادات لإتمام العملية، لكن توفر الشحن المباشر يعتمد على الإصدار والمنطقة وطريقة الدفع المدعومة. بعد تثبيت التطبيق، تحقق من ظهور خيار الشحن ومن وسائل الدفع المتاحة، مثل البطاقات البنكية أو المحافظ الإلكترونية. كما يُفضّل التأكد من نجاح العملية قبل استخدام البطاقة في وسائل النقل.
هل يحتاج Bip Móvil إلى إنشاء حساب أو تسجيل الدخول؟
تختلف متطلبات تسجيل الدخول بحسب الوظائف التي تريد استخدامها وإصدار التطبيق. قد تسمح بعض الخدمات بالاستعلام عن معلومات البطاقة دون حساب، بينما تتطلب خدمات أخرى تسجيل رقم الهاتف أو البريد الإلكتروني أو بيانات البطاقة. اقرأ الأذونات وشروط الاستخدام بعناية، ولا تدخل بياناتك إلا داخل التطبيق الرسمي الذي تم تنزيله من متجر Google Play أو App Store.
هل يعمل تطبيق Bip Móvil على جميع هواتف Android وiPhone؟
لا يعمل أي تطبيق بالضرورة على جميع الأجهزة دون قيود. يعتمد تشغيل Bip Móvil على إصدار Android أو iOS، وتوافق الهاتف، وتوفر اتصال بالإنترنت، وأحيانًا دعم تقنيات مثل NFC إذا كانت إحدى الوظائف تعتمد على قراءة البطاقة. قبل التنزيل، راجع متطلبات التطبيق في المتجر وتأكد من وجود مساحة تخزين كافية وتحديث نظام التشغيل.
هل تطبيق Bip Móvil آمن، وما الأذونات التي قد يطلبها؟
يفترض أن يكون التطبيق آمنًا عند تنزيله من المصدر الرسمي والتحقق من اسم المطور والتقييمات وعدد التنزيلات، لكن يجب الانتباه إلى الأذونات المطلوبة. قد يطلب اتصالًا بالإنترنت، وإشعارات، وربما الوصول إلى NFC أو الكاميرا عند استخدام وظائف محددة. تجنب تحميل ملفات APK من مواقع غير موثوقة، ولا تشارك كلمات المرور أو بيانات الدفع خارج القنوات الرسمية.
اختيارات أخرى في هذه الفئة

PhonePe UPI Payments, Loan App
PhonePe 4.6 من 5

محفظة Google
Google LLC 4.5 من 5

Paytm: Secure UPI Payments
Paytm - One97 Communications Ltd. 4.8 من 5

Airtel: Recharge, Bank & Loans
Airtel 4.3 من 5
المزيد من مراجعات فئة شؤون مالية

GCash
Mynt Inc. 4.2 من 5

bKash
bKash Limited 4.4 من 5

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe 4.9 من 5

IQ Option – منصة التداول
IQ Option 4.1 من 5

Olymptrade – التداول أونلاين
OlympTrade 3.9 من 5

YONO SBI: Banking, UPI & Pay
State Bank of India 4.2 من 5
نبذة عن هذا الإدراج
- المطوّر
- Banco de la Provincia de Buenos Aires
- اسم الحزمة
- ar.bapro
- الإصدار
- 14.04.023
- أندرويد
- 6.0
- السعر
- Free
يقدم هذا الموقع معلومات مستقلة عن تطبيقات تابعة لجهات خارجية. نحن لا نملك هذه التطبيقات أو نطورها أو نوزعها. تعود الأسماء والشعارات والعلامات التجارية إلى مالكيها. تفاصيل المطوّرين مرجعية فقط. لمزيد من المعلومات، يُرجى التواصل مع المطوّر عبر BIPMovil@bpba.com.ar، أو زيارة http://www.bancoprovincia.com.ar، أو الاطلاع على https://www.bancoprovincia.com.ar/web/Politica_de_Privacidad_BPBA.