Personal Pay Billetera Virtual

- 39.01K المراجعات
- 3.9
- التنزيلات
- 5.00M
- 2.0.1065
- الإصدار
لقطات الشاشة
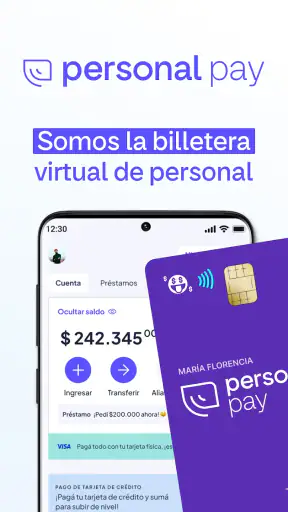
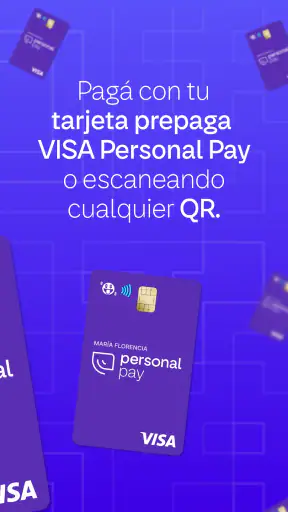
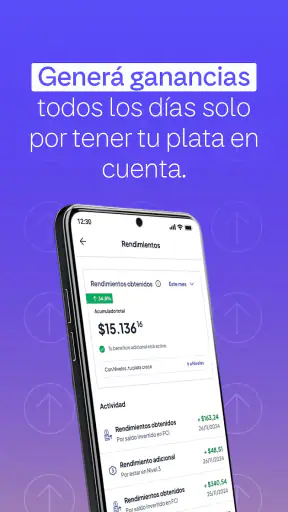
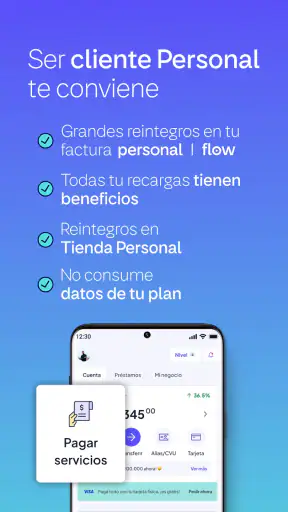
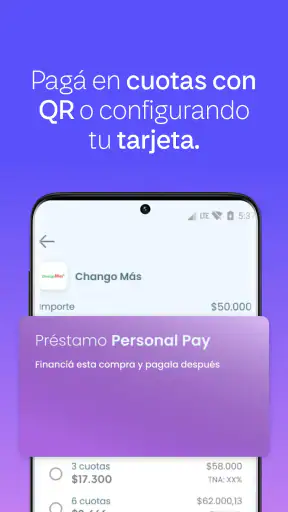
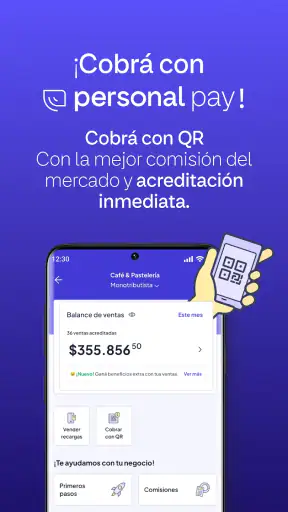
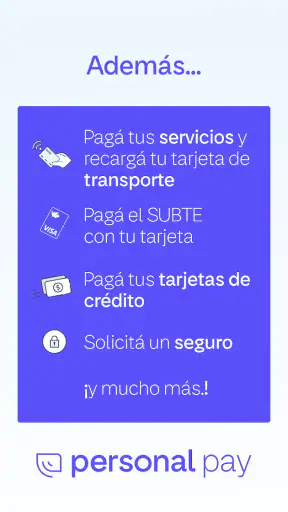
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- واجهة بسيطة وسهلة الاستخدام للمبتدئين
- إمكانية دفع الفواتير وشحن الرصيد من مكان واحد
- تحويل الأموال بسرعة إلى جهات الاتصال
- إشعارات فورية عند تنفيذ العمليات المالية
- عروض وخصومات دورية على بعض الخدمات
السلبيات
- قد تختلف الخدمات المتاحة حسب البلد ونوع الحساب
- يتطلب إنشاء الحساب التحقق من الهوية والبيانات الشخصية
- قد تتأخر بعض التحويلات خلال أوقات الضغط
- الدعم الفني قد لا يكون متاحًا بالسرعة المطلوبة دائمًا
- لا تعمل بعض الميزات دون اتصال مستقر بالإنترنت
مراجعة Personal Pay Billetera Virtual Appxis
عندما أبحث عن تطبيق مالي أستخدمه يوميًا، لا أبدأ بعدد الأزرار أو شكل الواجهة، بل أسأل نفسي: هل سيختصر خطوة حقيقية من حياتي؟ في حالة Personal Pay Billetera Virtual، الإجابة الأقرب هي نعم، خصوصًا إذا كنت أريد جمع الدفع والتحويل والادخار في مكان واحد بدل التنقل بين خدمات متفرقة. التطبيق من فئة الشؤون المالية، ومطوره Personal Pay، وهو متاح مجانًا للهواتف التي تعمل بنظام أندرويد 7.0 أو أحدث.
الفكرة الأساسية التي ركزت عليها أثناء استخدامي هي المحفظة الرقمية المرتبطة بعمليات الدفع اليومية. لا يقدم التطبيق نفسه كأداة لمتابعة المصروفات فقط؛ بل يجمع بين الدفع، إرسال الأموال، حفظ الرصيد، تحقيق عوائد، واستخدام بطاقة Visa مدفوعة مقدمًا. هذا الجمع هو نقطة قوته الحقيقية، لكنه في الوقت نفسه يجعل طريقة الاستخدام مختلفة عن تطبيق مصرفي تقليدي أو تطبيق تحويل بسيط.
يحمل التطبيق تقييمًا متوسطه 3.9 من 5، مع نحو 60 ألف تقييم وحوالي 39 ألف مراجعة، كما تجاوز عدد مرات تثبيته خمسة ملايين. هذه الأرقام تجعلني أراه خيارًا معروفًا وليس تجربة هامشية، لكن التقييم المتوسط يذكرني بألا أتعامل معه كحل مثالي للجميع. تجربتي معه تكون أفضل عندما أعرف مسبقًا ما أريده منه: محفظة مرنة للإنفاق والتحويل والاحتفاظ بالمال، لا بديلًا كاملًا عن كل الخدمات المصرفية.
المحفظة المدفوعة مسبقًا هي محور التجربة
أهم قدرة في Personal Pay هي إمكانية استخدام الرصيد الموجود داخل المحفظة للدفع، مع الاستفادة من بطاقة Visa المدفوعة مقدمًا. معنى ذلك عمليًا أنني أتعامل مع مبلغ أضعه في المحفظة مسبقًا، ثم أستخدمه ضمن حدود الرصيد المتاح بدل ربط كل عملية مباشرة بحساب مصرفي رئيسي. بالنسبة لي، هذا يضيف طبقة واضحة من التحكم، لأن المال المخصص للمشتريات اليومية يكون منفصلًا ذهنيًا وعمليًا عن بقية أموالي.
هذا الأسلوب مفيد لمن يريد تحديد ميزانية أسبوعية أو شهرية للإنفاق. أستطيع مثلًا تخصيص مبلغ للمواصلات والطعام والمشتريات الصغيرة، ثم استخدامه من خلال المحفظة أو البطاقة المدفوعة مقدمًا. إذا انتهى المبلغ، تكون الإشارة واضحة: حان وقت التوقف أو إعادة الشحن، بدل الاستمرار في السحب من الحساب الأساسي دون انتباه. القيمة الحقيقية هنا ليست في وجود بطاقة إضافية، بل في تحويل الميزانية إلى رصيد منفصل يمكن مراقبته بسهولة.
كما أن وجود الدفع والإرسال والحفظ في البيئة نفسها يقلل الحاجة إلى نقل المال بين تطبيقات مختلفة. في الاستخدام اليومي، قد أتلقى مبلغًا من شخص، أحتفظ بجزء منه، ثم أستخدم الباقي في عملية دفع. هذا المسار أبسط من استقبال المال في خدمة، ثم تحويله إلى حساب آخر، ثم البحث عن وسيلة دفع مناسبة. كل خطوة أقل تعني فرصًا أقل للخطأ، خصوصًا عندما أكون مستعجلًا.
ومع ذلك، لا أتعامل مع البطاقة المدفوعة مقدمًا كأنها بطاقة ائتمانية. هي مرتبطة بما أضعه في المحفظة، ولذلك لا تمنحني مساحة إنفاق إضافية. هذه نقطة جيدة لمن يريد ضبط المصروف، لكنها قد تكون مزعجة لمن يحتاج إلى مرونة ائتمانية أو إلى دفع مبلغ أكبر من رصيده الحالي. إذا كان هدفك الأساسي هو التقسيط أو الاقتراض أو إدارة منتجات مصرفية متعددة، فستحتاج إلى خدمة أخرى بجانب Personal Pay.
كيف أستخدمها في يوم عادي
لنفترض أنني أستعد لأسبوع مزدحم. أرسل جزءًا من المال إلى المحفظة، وأترك داخلي مبلغًا مخصصًا للمشتريات اليومية. عندما أحتاج إلى الدفع، أستخدم الطريقة المرتبطة بالمحفظة بدل فتح تطبيق البنك في كل مرة. وإذا احتاج أحد أفراد العائلة إلى مبلغ صغير، أرسله من الرصيد نفسه. بعد ذلك أستطيع ترك الجزء المتبقي محفوظًا أو توجيهه إلى العائد المتاح داخل التطبيق.
هذا السيناريو يبدو بسيطًا، لكنه يوضح الفرق بين المحفظة والتطبيق المصرفي التقليدي. البنك غالبًا يكون مركزًا للحسابات والمنتجات الرسمية، بينما المحفظة تكون أقرب إلى جيب رقمي سريع الحركة. أنا أفضل Personal Pay عندما أريد هذا الجيب المنفصل، لا عندما أحتاج إلى إدارة مالية عميقة تشمل كشوفًا معقدة أو خدمات مصرفية متكاملة.
النصيحة العملية التي وجدتها مهمة هي ألا أضع كل أموالي في المحفظة لمجرد أن التطبيق يجمع وظائف كثيرة. الأفضل أن أتعامل معها كمبلغ تشغيل محدد، خصوصًا في البداية. أختبر الدفع والإرسال والبطاقة بمبلغ يمكنني متابعته، ثم أقرر إن كانت مناسبة لتصبح جزءًا ثابتًا من روتيني. بهذه الطريقة أقيّم سهولة الاستخدام الفعلية بدل الاعتماد على الانطباع الأول.
الإرسال والحفظ والعوائد في مسار واحد
ميزة الجمع بين إرسال الأموال وحفظها وتحقيق العوائد تمنح التطبيق دورًا أوسع من أداة دفع عابرة. عندما يصلني مبلغ، لا أضطر بالضرورة إلى إنفاقه فورًا. يمكنني تركه داخل المحفظة واستخدامه لاحقًا، مع النظر في خيار العوائد المتاح. هذا يجعل التطبيق مناسبًا لمن يريد الاحتفاظ بمبلغ قصير الأجل قريبًا من احتياجاته اليومية.
لكنني أتعامل مع كلمة “عوائد” بحذر. العائد ليس سببًا كافيًا لنقل كل مدخراتي إلى أي تطبيق مالي، ولا ينبغي أن أخلط بين أداة للاحتفاظ بمبلغ متاح وبين خطة ادخار طويلة الأجل. الاستخدام الأذكى في رأيي هو وضع أموال لها غرض واضح وموعد استخدام قريب، مع مراجعة الشروط التي تظهر داخل التطبيق قبل تفعيل أي خيار مالي. لا أقرر بناءً على العبارة المختصرة وحدها.
ومن المفيد أيضًا فصل المال بحسب الغرض قبل إرساله إلى المحفظة. أستطيع اعتبار جزء منه للإنفاق، وجزء آخر للاحتفاظ، بدل ترك رصيد واحد بلا خطة. هذا الأسلوب لا يحتاج إلى أدوات معقدة؛ يكفي أن أعرف لماذا أودعت المبلغ ومتى سأستخدمه. هنا تظهر فائدة المحفظة كأداة سلوكية تساعدني على مقاومة الإنفاق العشوائي، لا كبديل عن التخطيط المالي الشخصي.
ما الذي يحدث عمليًا أثناء الاعتماد عليه؟
في الاستخدام الواقعي، أهم ما أبحث عنه هو وضوح الرصيد وسرعة الوصول إلى الوظيفة المطلوبة. وجود الدفع والإرسال والحفظ والعوائد مع البطاقة في تطبيق واحد قد يكون مريحًا جدًا، لكنه يعني أيضًا أن الشاشة الرئيسية تحمل مسؤولية كبيرة. إذا كنت أفتح التطبيق بهدف إرسال المال، فلا أريد أن أضيع بين خيارات الادخار أو البطاقة. لذلك أتعامل مع التنظيم البصري وسهولة تمييز كل وظيفة كعامل حاسم في رضاي عن التجربة.
قبل استخدام البطاقة المدفوعة مقدمًا في موقف مهم، أنصح بإجراء عملية صغيرة أولًا. هذا يتيح لي التأكد من أن الرصيد ظاهر كما أتوقع، وأنني أفهم طريقة الدفع، وأن البطاقة هي الخيار الصحيح للموقف. هذه الخطوة الصغيرة أفضل من اكتشاف سوء الفهم عند شراء ضروري أو أثناء وجودي في مكان لا أستطيع فيه تعديل الإعدادات بهدوء.
كما أراجع الرصيد قبل الخروج، لا بعد محاولة الدفع. قد يبدو هذا تصرفًا عاديًا، لكنه مهم مع أي بطاقة تعتمد على رصيد مسبق. في البطاقات المرتبطة بحساب مصرفي، قد أمتلك مصادر أموال أخرى، أما هنا فالمبلغ المتاح هو العامل المباشر. لذلك يصبح فحص الرصيد عادة مفيدة، خاصة إذا استخدمت المحفظة في عدة عمليات خلال اليوم.
أما عند إرسال المال، فأنا أتعامل مع اسم المستلم والمبلغ كخطوتين يجب مراجعتهما ببطء. سهولة التحويل ميزة، لكنها قد تجعلني أضغط بسرعة. لا ينبغي أن تتحول السرعة إلى سبب لإرسال المبلغ للشخص الخطأ أو بقيمة غير مقصودة. هذه ليست مشكلة خاصة بالتطبيق وحده؛ إنها طبيعة المحافظ الرقمية، وكلما زادت سهولة الإرسال زادت أهمية المراجعة قبل التأكيد.
أرى كذلك أن Personal Pay يناسب من يريد تقليل الاعتماد على النقد في المصروفات اليومية. بدل حمل مبلغ نقدي أو استخدام حساب رئيسي في كل مرة، يمكن تخصيص رصيد رقمي للإنفاق. لكن هذا يعتمد على قبول طريقة الدفع في المكان الذي أستخدمه فيه، وعلى توفر الرصيد في الوقت المناسب. لذلك لا أترك نفسي بلا وسيلة احتياطية إذا كنت ذاهبًا إلى مكان لا أعرف نظام الدفع فيه.
متى تكون التجربة أفضل من البدائل المعتادة؟
مقارنة بالمحفظة التي تقتصر على التحويل، يقدم Personal Pay مسارًا أوسع لأن الرصيد لا ينتهي دوره عند استقبال المال أو إرساله. ومقارنة بتطبيق البنك، يمنحني مفهومًا أبسط للميزانية المنفصلة والإنفاق المدفوع مقدمًا. أما مقارنة بالنقد، فهو أكثر قابلية للتتبع والتنظيم، بشرط أن أتذكر متابعة الرصيد وعدم اعتبار المال الرقمي غير محدود.
في المقابل، قد يكون البنك أفضل لمن يريد صورة موحدة عن الحسابات والبطاقات والفواتير والمنتجات المالية الرسمية. وقد تكون محفظة متخصصة في التحويل أفضل لمن لا يهتم بالبطاقة أو العوائد ويريد وظيفة واحدة بأقل قدر من الخيارات. أنا لا أرى Personal Pay فائزًا مطلقًا؛ أراه حلًا وسطًا قويًا عندما أحتاج إلى الدفع والتحويل والاحتفاظ في مكان واحد.
الفرق الأهم هو طريقة التفكير. التطبيق المصرفي التقليدي يدفعني إلى إدارة حساب، بينما Personal Pay يدفعني إلى إدارة رصيد مخصص. إذا كنت أحب تقسيم المال حسب الاستخدام، فسأستفيد من هذا الأسلوب. أما إذا كنت أريد أن تظهر كل أموالي والتزاماتي في لوحة مالية واحدة، فقد أشعر أن المحفظة جزء إضافي لا المركز الرئيسي.
أفضل استخدام: ميزانية أسبوعية مرنة
أقوى سيناريو أراه هو الميزانية الأسبوعية لشخص يريد ضبط الإنفاق دون إنشاء نظام محاسبي كامل. يحدد المستخدم مبلغًا مناسبًا للأسبوع، يرسله إلى المحفظة، ثم يستخدم البطاقة المدفوعة مقدمًا للمشتريات اليومية ويرسل مبالغ صغيرة عند الحاجة. في نهاية الأسبوع، يكون من الأسهل معرفة ما بقي وما استُهلك، لأن الرصيد كان منفصلًا عن الأموال الأخرى.
يمكن تطبيق الفكرة على طالب، أو شخص بدأ عملًا جديدًا، أو أسرة تريد إعطاء فرد منها مبلغًا محددًا للمصروف. الميزة ليست أن التطبيق يتخذ القرار بدل المستخدم، بل أنه يجعل القرار مرئيًا: هذا هو المبلغ المتاح، وهذه هي العمليات التي تمت منه. بالنسبة لي، هذه طريقة عملية لبناء عادة إنفاق أكثر هدوءًا من الاعتماد على الذاكرة.
هناك استخدام آخر غير واضح من النظرة السريعة، وهو تخصيص المحفظة للمصروفات التي تتكرر لكن قيمتها تتغير. بدل تحويل مبلغ ثابت إلى شخص كل مرة، يمكن الاحتفاظ برصيد مخصص ثم إرسال ما يلزم عند الحاجة. هذا يقلل التحويلات غير الضرورية، لكنه يتطلب انضباطًا حتى لا يتحول الرصيد المتراكم إلى مال منسي. أضع له غرضًا واضحًا وأراجعه دوريًا.
أما إذا كنت أبحث عن حساب رئيسي للراتب، أو عن إدارة استثمارات واسعة، أو عن ائتمان، فلن أختار التطبيق وحده. المحفظة ممتازة كطبقة تشغيل يومية، لكنها ليست بالضرورة المركز المالي الكامل لكل شخص. هذا التمييز مهم حتى لا أحمّلها توقعات لا تناسب طبيعتها.
القيود التي ينبغي حسابها قبل الاعتماد الكامل
أول قيد عملي هو أن البطاقة المدفوعة مقدمًا تعتمد على توفر الرصيد. قد يكون ذلك مفيدًا للسيطرة، لكنه يضيف خطوة يجب تذكرها: التمويل المسبق. إذا نسيت إضافة المال، فلن تنفعني البطاقة في اللحظة التي أحتاجها فيها. لذلك أعتبرها أفضل للمصروف المخطط، وأقل ملاءمة للطوارئ التي لا أعرف قيمتها مسبقًا.
القيد الثاني أن كثرة الوظائف قد تربك المستخدم الجديد. الدفع والإرسال والحفظ والعوائد والبطاقة كلها مفاهيم مختلفة، ولكل منها قرار مالي مختلف. أنا أفضل أن أتعلم وظيفة واحدة في كل مرة، وأبدأ بالدفع أو الإرسال، ثم أنتقل إلى بقية الخيارات بعد فهم حركة الرصيد. محاولة تفعيل كل شيء دفعة واحدة قد تجعل التجربة تبدو أعقد مما هي عليه.
القيد الثالث يتعلق بالعوائد. وجود خيار لتحقيق عائد قد يشجع بعض المستخدمين على ترك المال داخل المحفظة دون قراءة التفاصيل. في رأيي، يجب فصل قرار “أين أحتفظ بالمال؟” عن قرار “كيف أستخدمه للدفع؟”. المال الذي سأحتاج إليه غدًا ليس مثل المال الذي أستطيع تركه لفترة أطول. هذه المراجعة الزمنية تمنعني من اتخاذ قرار واحد لكل أموالي.
كما أن التقييم المتوسط، رغم أن التطبيق لديه قاعدة مستخدمين كبيرة، يعني أن التجربة قد لا تكون متطابقة للجميع. أنا لا أفسر ذلك وحده كعيب محدد، لكنه سبب كافٍ لاختبار التطبيق تدريجيًا. أبدأ بمبلغ صغير، أتعرف إلى طريقة الدفع والإرسال، وألاحظ مدى ملاءمته لعاداتي قبل جعله وسيلتي الوحيدة.
ومن ناحية العمر، تصنيف المحتوى PEGI 3 يجعله مناسبًا من حيث تصنيف المتجر لجمهور عام، لكن التعامل مع المال يحتاج دائمًا إلى وعي ومسؤولية من المستخدم. التصنيف العمري لا يشرح كيفية إدارة الرصيد أو حماية قرارات الدفع. لذلك أرى أن المبتدئ يحتاج إلى فهم الوظائف الأساسية قبل استخدامه في معاملات مهمة، حتى لو كان التطبيق نفسه سهل الوصول.
الإصدار الحالي هو 2.0.1065، وقد بدأ التطبيق إصداره في 17 مايو 2021. بالنسبة لي، هذه التفاصيل تعني أنني أمام خدمة لها مسار استخدام قائم وليست فكرة جديدة تمامًا، لكنني لا أتعامل مع رقم الإصدار كضمان لتجربة مثالية. ما يهم هو أن أختبر الوظائف التي أحتاجها على هاتفي، خصوصًا الدفع بالبطاقة والتحويل، قبل اتخاذ قرار الاعتماد الكامل.
من سيستفيد أكثر؟
أرشح Personal Pay لمن يريد محفظة رقمية عملية تجمع الإنفاق والتحويل والاحتفاظ بالرصيد، ولمن يستفيد من فصل ميزانية المشتريات عن حسابه الأساسي. يناسب أيضًا الشخص الذي يفضل البطاقة المدفوعة مقدمًا لأنه يريد سقفًا واضحًا للمصروف، أو من يستقبل أموالًا ويريد إبقاءها قريبة من الاستخدام اليومي بدل نقلها فورًا إلى خدمة أخرى.
أراه مناسبًا كذلك لمن يريد تجربة العوائد على مبلغ مخصص وقصير الأجل، بشرط قراءة التفاصيل واتخاذ القرار بناءً على حاجته الفعلية. القوة هنا في الجمع بين السيولة والاستخدام اليومي، لا في تحويل المحفظة إلى خطة مالية شاملة. إذا عرفت هذا الحد، ستصبح توقعاتك أكثر واقعية.
في المقابل، أنصح بالبحث عن بديل أو خدمة مكملة لمن يحتاج إلى حساب مصرفي كامل، أو بطاقة ائتمانية، أو أدوات متقدمة لإدارة الديون والاستثمارات، أو عرض شامل لكل الحسابات في مكان واحد. كما قد لا يناسبك إذا كنت لا تريد متابعة الرصيد أو لا تحب فكرة تمويل البطاقة مسبقًا. سهولة التطبيق لا تلغي الحاجة إلى هذه المتابعة.
بعد موازنة ما يقدمه مع هذه القيود، أجد أن Personal Pay خيار جيد كـمحفظة إنفاق وتحويل يومية ببطاقة مدفوعة مقدمًا. لا أستخدمه لأن كل شيء مالي أصبح في مكان واحد فحسب، بل لأن هذا الجمع يساعدني على تخصيص المال ومراقبة حركته بطريقة أبسط. إذا كان هذا هو احتياجك، فالتطبيق يستحق التجربة بمبلغ محدود في البداية، ثم التوسع تدريجيًا بعد أن تتأكد من أن أسلوبه يناسبك.
أما إذا كنت تبحث عن بنك كامل أو عن أداة استثمار متخصصة، فلن يكون اختياري الأول. قيمته تظهر عندما أتعامل معه كجيب رقمي منظم: أضع فيه ما أريد إنفاقه أو إرساله أو الاحتفاظ به، وأستخدم البطاقة وفق الرصيد المتاح. بهذا الاستخدام المحدد، أرى أن Personal Pay Billetera Virtual يقدم فائدة ملموسة دون الحاجة إلى تعقيد الميزانية اليومية.
الأسئلة الشائعة
ما هي محفظة Personal Pay الافتراضية، وما الخدمات التي تقدمها؟
Personal Pay هي محفظة إلكترونية تتيح لك إدارة أموالك من الهاتف دون الحاجة إلى استخدام النقود الورقية في كل عملية. بعد إنشاء الحساب والتحقق من الهوية، يمكنك إرسال الأموال واستقبالها، دفع الفواتير، شحن رصيد الهاتف، إجراء المدفوعات عبر رمز QR، ومتابعة الحركات من داخل التطبيق. تختلف الخدمات المتاحة حسب البلد وشروط الشركة.
هل تطبيق Personal Pay آمن للاستخدام وحماية البيانات؟
يعتمد التطبيق عادةً على تسجيل الدخول الآمن، والتحقق من هوية المستخدم، ووسائل حماية إضافية مثل رمز الدخول أو المصادقة البيومترية، إلى جانب إشعارات العمليات. مع ذلك، يبقى جزء من الأمان مسؤوليتك؛ لا تشارك رمز التحقق أو كلمة المرور، وتجنب تثبيت التطبيق من مصادر غير رسمية، وفعّل قفل الهاتف. راجع أيضاً سياسة الخصوصية لمعرفة كيفية استخدام بياناتك.
ما المتطلبات اللازمة لإنشاء حساب في Personal Pay؟
لإنشاء الحساب ستحتاج غالباً إلى رقم هاتف صالح، وبريد إلكتروني في بعض الحالات، وبيانات شخصية ووثيقة هوية سارية لإتمام التحقق. قد يطلب التطبيق التقاط صور للوثيقة أو إجراء تحقق بالوجه، لذلك من الأفضل استخدام إضاءة جيدة واتصال إنترنت مستقر. يشترط عادةً بلوغ السن القانوني، وقد تختلف المتطلبات بحسب الدولة واللوائح المحلية.
هل يمكن استخدام Personal Pay لإرسال الأموال ودفع الفواتير والشراء؟
نعم، من أبرز استخدامات Personal Pay تحويل الأموال إلى مستخدمين آخرين، دفع بعض الخدمات والفواتير، شحن خطوط الهاتف، والشراء لدى المتاجر التي تدعم الدفع عبر QR أو الوسائل المتاحة داخل التطبيق. قبل تأكيد العملية، تحقق من اسم المستفيد والمبلغ والرسوم المحتملة، لأن بعض التحويلات قد تكون فورية أو غير قابلة للإلغاء بعد تنفيذها.
هل توجد رسوم أو حدود على العمليات داخل Personal Pay؟
قد تفرض Personal Pay رسوماً أو تضع حدوداً يومية وشهرية على التحويلات، الإيداعات، السحب، أو بعض طرق شحن الرصيد، كما يمكن أن تختلف الشروط بحسب نوع الحساب وطريقة الدفع. لا تفترض أن جميع الخدمات مجانية؛ افتح قسم الرسوم والحدود داخل التطبيق قبل تنفيذ العملية. وفي حال حدوث مشكلة، احتفظ برقم العملية وتواصل مع الدعم الرسمي.


