Santander: Tu banco digital

- 2.00 المراجعات
- 4.2
- التنزيلات
- 10.00M
- 4.10.1
- الإصدار
لقطات الشاشة
تنزيل
احصل عليه من التنزيل من Play Store التنزيل من التنزيل من Apple Store احصل على APK تنزيل APKالإيجابيات
- واجهة مستخدم سهلة وبديهية.
- دعم عملاء متميز وسريع الاستجابة.
- إمكانية إدارة الحسابات المتعددة بسهولة.
- إشعارات فورية للمعاملات المالية.
- إجراءات أمان متعددة لحماية البيانات.
السلبيات
- قد يواجه التطبيق أحياناً بطء في الأداء.
- يحتاج إلى اتصال إنترنت مستقر.
- بعض الميزات غير متاحة في جميع الدول.
- تحديثات متكررة قد تكون مزعجة.
- قد يكون التعلم الأولي للاستخدام معقداً.
مراجعة Santander: Tu banco digital Appxis
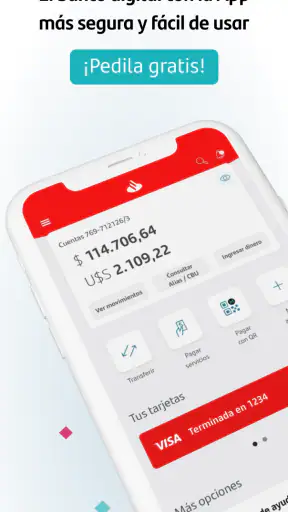
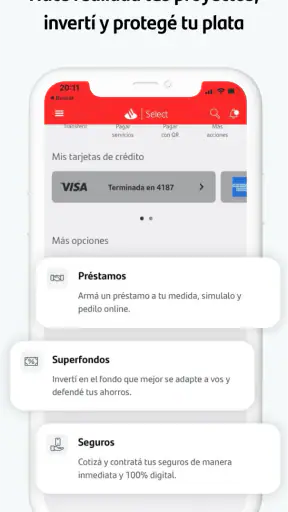
عندما أفتح تطبيق Santander: Tu banco digital، لا أتعامل معه كتطبيق مصرفي عادي يعرض الرصيد فقط، بل كقناة يومية لإدارة بطاقات الائتمان والقروض الشخصية والتحويلات والاستثمارات وغيرها من الخدمات المالية. هذا يجعله مفيدًا جدًا لعميل Banco Santander (Argentina) الذي يريد إنجاز معظم عملياته من الهاتف، لكنه يعني أيضًا أن أي ارتباك في تسجيل الدخول أو التحقق من الحساب قد يكون مزعجًا أكثر من مشكلة في تطبيق ترفيهي.
استخدمت التطبيق بعقلية المستخدم الذي يريد إنجاز مهمة محددة بسرعة: معرفة وضع البطاقة، مراجعة حركة الحساب، تنفيذ تحويل، أو متابعة منتج مالي من دون الذهاب إلى فرع. انطباعي العام إيجابي، خصوصًا لأن التطبيق مجاني ومتاح للأجهزة التي تعمل بإصدار أندرويد 7.0 أو أحدث، لكن التجربة ليست متساوية للجميع. قيمته الحقيقية تظهر عندما تكون علاقتك بالبنك قائمة بالفعل؛ أما من يبحث عن محفظة مستقلة أو خدمة مالية عامة، فلن يكون هذا الخيار مناسبًا له بالضرورة.
أين يتعطل المستخدم عادة قبل أن يبدأ
أكثر نقطة احتكاك متوقعة ليست في البحث عن وظيفة داخل التطبيق، بل في الوصول إلى الحساب أصلًا. تطبيق مصرفي مثل هذا يعتمد على هوية العميل وبياناته البنكية، لذلك لا يكفي تثبيته وفتحه كما يحدث مع تطبيقات الأخبار أو التسوق. إذا دخلت وأنت لا تتذكر بياناتك أو كنت تستخدم رقم هاتف مختلفًا عن الرقم المرتبط بعلاقتك المصرفية، فقد يبدو لك أن التطبيق لا يعمل، بينما المشكلة في جاهزية الحساب أو في خطوة التحقق.
لهذا أنصح بأن تبدأ من سؤال بسيط: هل أنت عميل لدى Banco Santander (Argentina) وتملك وسيلة الدخول اللازمة إلى خدماتك الرقمية؟ إذا كانت الإجابة غير واضحة، فلا تضيع وقتك في إعادة تثبيت التطبيق مرات متتالية. إعادة التثبيت قد تنظف ملفات محلية، لكنها لا تصلح بيانات مصرفية ناقصة ولا تغيّر حالة الحساب لدى البنك.
هناك نوع آخر من التعطّل يحدث عندما يتوقع المستخدم أن يجد كل شيء في الصفحة الأولى. الخدمات المالية كثيرة، ووجود البطاقات والقروض والتحويلات والاستثمارات في تطبيق واحد يعني أن الواجهة قد تحتاج إلى تصفح هادئ بدل النقر العشوائي. في تجربتي، أفضل طريقة هي تحديد المهمة أولًا ثم البحث عن القسم المرتبط بها، بدل فتح كل قائمة ومحاولة تخمين وظيفتها.
من المفيد كذلك التمييز بين ثلاثة أشياء يخلط بينها كثير من الناس: التطبيق نفسه، الاتصال بالإنترنت، وحالة الخدمة المصرفية. إذا ظهرت الشاشة لكن لم تكتمل عملية ما، فهذا لا يثبت أن التطبيق معطل. وإذا تعذر تسجيل الدخول، فهذا لا يعني بالضرورة أن كلمة المرور خاطئة. التعامل مع كل حالة بالطريقة نفسها يؤدي غالبًا إلى محاولات متكررة تزيد الارتباك.
قبل تثبيت التطبيق أو تحديثه
اسم المطور الظاهر للتطبيق هو Banco Santander (Argentina)، وهذه نقطة مهمة عند البحث عنه في المتجر، لأن وجود تطبيقات مصرفية بأسماء متشابهة قد يربك المستخدم. أتحقق دائمًا من اسم التطبيق والمطور قبل التثبيت، ولا أعتمد على أي ملف خارجي أو نتيجة بحث غير واضحة. بالنسبة إلى العمر، تصنيف المحتوى هو PEGI 3، لكن هذا التصنيف لا يعني أن التطبيق مناسب لإدارة أموال شخص آخر أو أن مشاركة الهاتف آمنة تلقائيًا.
التطبيق موجود منذ 21/10/2015، والنسخة الحالية هي 4.10.1. هذه المعلومة مهمة عمليًا عند تشخيص مشكلة: إذا كان التطبيق مثبتًا منذ فترة طويلة ولم يُحدّث، فقد تختلف الشاشات أو السلوك عن التجربة الحالية. كما أن توافقه يبدأ من أندرويد 7.0، لذلك ينبغي التأكد من نظام الهاتف قبل افتراض أن الخلل في الخدمة. على أجهزة iOS، أتوقع من المستخدم أن يتحقق من متطلبات النسخة الظاهرة في متجره قبل التنزيل، بدل افتراض أن كل جهاز قديم سيشغل التطبيق بالطريقة نفسها.
لا أتعامل مع رقم التقييم كضمان لتجربة مثالية، لكنه يعطي فكرة عن الانتشار العام. يحصل التطبيق على متوسط 4.2 من خمسة، مع أكثر من 200 ألف تقييم، ووصل إلى أكثر من 10 ملايين تثبيت. هذه أرقام كبيرة بما يكفي لتقول إن التطبيق ليس أداة هامشية، لكنها لا تخبرك إن كان مناسبًا لمشكلتك الخاصة، مثل تحويل محدد أو إجراء تحقق بعينه.
فحص الإعداد خطوة بخطوة
بعد التثبيت، أبدأ بهاتف مستقر الاتصال، وأغلق التطبيقات الثقيلة التي قد تستهلك الشبكة، ثم أفتح التطبيق من مصدره الرسمي. لا أنصح بمحاولة إعداد الحساب أثناء التنقل بين شبكات عامة أو في لحظة تحتاج فيها إلى تحويل عاجل. في الخدمات المصرفية، الهدوء ليس رفاهية؛ فهو يقلل احتمال إدخال بيانات خاطئة أو إغلاق الشاشة قبل اكتمال العملية.
إذا طلب التطبيق معلومات مرتبطة بالحساب، أُدخلها ببطء وأراجع كل خانة قبل المتابعة. لا أستخدم بيانات شخص آخر، ولا أرسل رموز التحقق إلى أي شخص يدعي أنه يساعدني. هذه نصيحة أساسية، لكنها أكثر أهمية هنا لأن اسم البنك وواجهة التطبيق قد يمنحان المحتال انطباعًا زائفًا بالثقة إذا كان المستخدم يتعامل مع رسالة أو نافذة غير رسمية.
أفحص أيضًا إعدادات الهاتف التي قد تؤثر في الاستخدام اليومي، مثل التاريخ والوقت والاتصال بالشبكة ومساحة التخزين. لا أقول إن كل مشكلة سببها هذه العناصر، لكنها فحوص سريعة ومنطقية قبل الانتقال إلى خطوات أكثر تعقيدًا. إذا كان الجهاز ممتلئًا تقريبًا أو الاتصال يتغير باستمرار، فقد تتوقف شاشة قبل أن تكتمل، خصوصًا عند تنفيذ عملية تحتاج إلى انتقال بين أكثر من خطوة.
من أفضل العادات أن أختبر الدخول أولًا قبل البدء في تحويل أو تعديل بطاقة. إذا نجح الدخول وظهرت الحسابات، أنتقل إلى المهمة المطلوبة. أما إذا فشل من البداية، فأحل مشكلة الوصول قبل تجربة أي وظيفة أخرى. هذا الفصل بين المراحل يوفر وقتًا ويمنعني من تفسير كل خطأ لاحق على أنه مشكلة في التحويل أو البطاقة.
كيف أتعامل مع البطاقات والقروض والتحويلات
قوة التطبيق الأساسية هي جمع منتجات مالية مختلفة في مكان واحد. بالنسبة لي، هذا أفضل من الاعتماد على تطبيق منفصل لمتابعة البطاقة وتطبيق آخر للاستثمارات، بشرط أن أكون عميلًا للبنك وأعرف ما الذي أبحث عنه. وجود القروض الشخصية ضمن البيئة نفسها قد يكون عمليًا عند مراجعة التزاماتي، لكنني لا أتعامل مع ظهور خيار مالي على أنه توصية بالاقتراض.
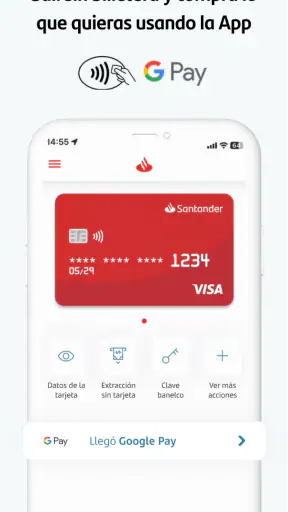
عند مراجعة بطاقة ائتمان، أبدأ بقراءة الحركة أو المعلومات المعروضة بهدوء، ثم أتحقق من أن العملية التي أبحث عنها تخص البطاقة الصحيحة. هذه خطوة صغيرة لكنها مهمة لمن يملك أكثر من بطاقة أو يستخدم الحساب لأكثر من غرض. الخطأ في اختيار المنتج قد يجعل المستخدم يظن أن العملية مفقودة، بينما هو ينظر إلى القسم الخطأ.
في التحويلات، أقسم المهمة إلى مرحلتين: إدخال البيانات ثم التحقق النهائي. لا أتعامل مع الضغط على زر الإرسال كخطوة عابرة. أراجع المستفيد والمبلغ والبيانات المعروضة قبل التأكيد، وأحتفظ بسجل ذهني لما كنت أحاول فعله. إذا انقطع الاتصال بعد التأكيد، لا أكرر العملية فورًا؛ أولًا أتحقق من حالة الحركة داخل التطبيق أو من سجل الحساب، لأن التكرار قد يؤدي إلى تنفيذ العملية مرتين.
هذا أحد الفروق المهمة بين التطبيق والتحويل التقليدي عبر الفرع أو الهاتف. التطبيق أسرع عندما تكون البيانات جاهزة، لكنه يحمّلني مسؤولية أكبر في المراجعة. في الفرع قد يساعدك موظف في فهم الخطوة، بينما هنا أنت من يختار القسم ويفسر الرسالة ويتأكد من النتيجة. لذلك أراه ممتازًا للمهام المتكررة التي تعرفها، وأقل راحة للعمليات المعقدة التي تنفذها لأول مرة.
استعادة المسار عندما تتوقف العملية
إذا تجمدت الشاشة، أنتظر قليلًا بدل الضغط المتكرر على الزر. بعدها أتحقق من الاتصال وأعيد فتح التطبيق مرة واحدة. إذا كانت المشكلة في شاشة الدخول، أراجع بيانات الوصول بالطريقة الرسمية المتاحة داخل التطبيق أو عبر قنوات البنك، ولا أبحث عن حلول عشوائية في مواقع غير موثوقة. لا أستطيع اعتبار مسح البيانات أو حذف التطبيق خطوة أولى، لأن ذلك قد يزيل حالة محلية مفيدة ويجبرني على إعداد الدخول من جديد.
إذا حدث التوقف بعد تنفيذ إجراء مالي، فالقاعدة الأهم هي عدم تكرار العملية قبل التأكد من نتيجتها. أراجع الرصيد أو الحركة أو القسم المرتبط بالعملية، وأدوّن وقت المحاولة وما ظهر على الشاشة. هذه الملاحظة تساعد عند التواصل مع الدعم، وتمنع شرحًا عامًا مثل “لم يعمل” لا يوضح أين توقفت العملية.
أما إذا فشل التطبيق في فتح أي جزء منه، فأجرب إغلاقه وإعادة تشغيل الهاتف، ثم أتحقق من وجود تحديث مناسب لنظام الجهاز. لا أعدّل إعدادات حساسة بلا سبب، ولا أثبت نسخة من مصدر غير رسمي. في تطبيق مالي، حل سريع لكنه غير موثوق قد يخلق خطرًا أكبر من العطل الأصلي.
هناك فرق بين نسيان بيانات الدخول، وقفل الوصول، وفشل الاتصال. كل حالة تحتاج مسارًا مختلفًا، لذلك لا أواصل التخمين بعد محاولات قليلة. إذا ظهرت رسالة واضحة، أقرأها كاملة وأتبع الإجراء الرسمي الذي تقترحه. وإذا بقيت الرسالة غامضة، أتواصل مع البنك عبر قناة معروفة، مع تجنب مشاركة كلمات المرور أو رموز التحقق.
متى لا يكون التطبيق هو السبب؟
أحيانًا تكون المشكلة في الهاتف نفسه. جهاز قديم جدًا أو نظام غير مدعوم قد يفسر الإغلاق أو عدم التوافق، وهنا لا يفيد لوم التطبيق. وبما أن الحد الأدنى المذكور هو أندرويد 7.0، أتحقق من إصدار النظام قبل اتخاذ قرار التثبيت أو التحديث. إذا كان الجهاز لا يستطيع التحديث، فقد يكون استخدام جهاز أحدث أكثر أمانًا وراحة من البحث عن نسخة قديمة.
قد يكون الاتصال هو العامل الحاسم أيضًا. شبكة ضعيفة، انتقال مستمر بين بيانات الهاتف وشبكة لاسلكية، أو وضع توفير شديد للطاقة يمكن أن يقطع جلسة الاستخدام. لا أستنتج من ذلك أن كل انقطاع سببه الشبكة، لكن تجربة اتصال ثابت لبضع دقائق تساعد على عزل السبب. إذا نجحت العملية على اتصال مختلف، فهذه إشارة عملية إلى أن المشكلة لم تكن في الحساب نفسه.
وفي بعض الحالات، لا يكون الخلل في التطبيق ولا في الهاتف، بل في البيانات التي يحاول المستخدم إدخالها. مستفيد غير صحيح، بطاقة مختلفة، أو توقع ظهور منتج لم يُفعّل بعد كلها أسباب تجعل النتيجة تبدو غير منطقية. هنا يفيد الرجوع إلى تفاصيل العلاقة المصرفية بدل إعادة المحاولة بلا نهاية.
أرى أن هذه النقطة تفرق بين مستخدم مرتاح ومستخدم محبط. التطبيق يمنحني وصولًا سريعًا، لكنه لا يستطيع تصحيح معلومات خاطئة أو اتخاذ قرار مالي نيابة عني. عندما أفصل بين العطل التقني ومشكلة البيانات، أصل إلى الحل أسرع وأقلل احتمال تنفيذ إجراء غير مقصود.
سيناريو يومي يوضح قيمة التطبيق
تخيل أنني أحتاج إلى مراجعة بطاقة ائتمان قبل دفع فاتورة، ثم أريد تحويل مبلغ إلى مستفيد معروف. أفتح التطبيق قبل الموعد بوقت كافٍ، أتحقق من الدخول، أراجع البطاقة الصحيحة، ثم أخرج من شاشة البطاقة وأنتقل إلى التحويل. قبل التأكيد، أراجع المبلغ والبيانات، وبعد التنفيذ لا أغلق التطبيق فورًا؛ أتحقق من ظهور النتيجة أو من سجل الحركة.
في هذا السيناريو، يوفر التطبيق وقت الذهاب إلى الفرع ويجعل الخطوات متاحة من الهاتف. لكن فائدته تعتمد على أنني أعرف بياناتي وأملك اتصالًا ثابتًا وأراجع كل مرحلة. لو كنت أستخدمه للمرة الأولى قبل موعد نهائي ضيق، فقد أختار التواصل مع البنك أو تنفيذ المهمة في وقت أبكر، لأن التعلم أثناء عملية مالية ليس أفضل وقت للتجربة.
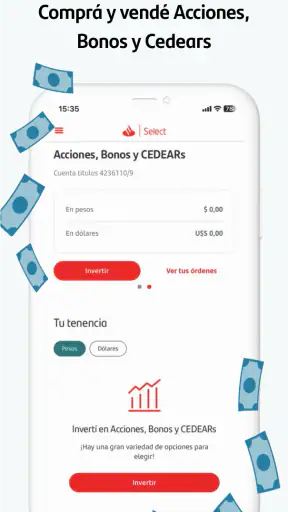
بالنسبة إلى الاستثمارات، أرى التطبيق مناسبًا للمتابعة والوصول إلى ما يقدمه البنك ضمن حسابي، لكنني لا أتعامل مع الشاشة كبديل عن فهم المخاطر أو قراءة الشروط. وجود الاستثمار في التطبيق يسهل الوصول، ولا يجعل القرار المالي تلقائيًا أو خاليًا من التبعات.
مقارنته بالبدائل المعتادة
مقابل زيارة الفرع، يمنحني التطبيق سرعة ومرونة أكبر في المهام التي أعرفها، خصوصًا مراجعة المنتجات والتحويلات من الهاتف. الفرع أفضل عندما أحتاج إلى مساعدة بشرية مباشرة أو عندما تكون حالتي غير واضحة. ومقابل الخدمات المصرفية عبر المتصفح، يبدو التطبيق أكثر ملاءمة للاستخدام السريع، بينما قد يفضل بعض الناس شاشة أكبر عند مراجعة تفاصيل كثيرة.
أما المحافظ الرقمية المستقلة، فقد تكون أنسب لمن يريد دفعًا سريعًا أو إدارة أموال خارج بنك محدد. Santander: Tu banco digital أقوى عندما تكون حاجتي مرتبطة مباشرة بحسابي ومنتجات Banco Santander (Argentina)، لا عندما أبحث عن حل مالي محايد يعمل عبر بنوك متعددة. هذه ليست نقطة ضعف مطلقة؛ إنها تحدد الجمهور الذي سيستفيد منه فعلًا.
كما أن التطبيق ليس الخيار المناسب لمن يرفض إدارة التفاصيل بنفسه. إذا كنت تريد أن يشرح لك شخص كل خطوة أو تتردد في تنفيذ تحويل من الهاتف، فالقناة البشرية قد تكون أفضل. أما إذا كنت عميلًا للبنك وتنجز العمليات المتكررة بثقة، فوجود البطاقات والقروض والتحويلات والاستثمارات في مكان واحد يقلل التنقل بين القنوات.
حكمي العملي على التجربة
أوصي بـ Santander: Tu banco digital لعميل Banco Santander (Argentina) الذي يريد إدارة علاقته المصرفية من الهاتف، ويستطيع التعامل مع التحقق ومراجعة البيانات بنفسه. التطبيق مجاني، وانتشاره الواسع ومتوسط تقييمه البالغ 4.2 يعكسان استخدامًا فعليًا من جمهور كبير، لكنهما لا يلغيَان الحاجة إلى جهاز مناسب واتصال مستقر وانتباه أثناء العمليات.
أهم نصيحة أخرج بها هي ألا تستخدمه تحت ضغط الوقت في أول تجربة، وألا تكرر تحويلًا بعد انقطاع مفاجئ قبل فحص سجل الحساب. افصل دائمًا بين مشكلة الدخول، ومشكلة الشبكة، ومشكلة البيانات، واحتفظ بوصف واضح لما حدث إذا احتجت إلى الدعم. هذه العادات أهم من أي انطباع سريع عن شكل الواجهة.
في النهاية، أراه تطبيقًا مصرفيًا عمليًا أكثر من كونه تجربة مبسطة للجميع. قوته في جمع خدمات مالية متعددة لعميل البنك، وضعفه في أن المستخدم يتحمل جزءًا كبيرًا من فهم المسار وحل الاحتكاكات الأولى. إذا كان هذا يناسب أسلوبك، فسيكون أداة يومية مفيدة؛ وإذا كنت تحتاج إلى توجيه مستمر أو خدمة مالية مستقلة عن بنك بعينه، فابحث عن بديل أقرب إلى احتياجك.
الأسئلة الشائعة
ما هو تطبيق Santander: Tu banco digital، وما الخدمات التي يقدمها؟
تطبيق Santander: Tu banco digital هو منصة مصرفية رقمية تتيح لعملاء Santander إدارة حساباتهم من الهاتف بسهولة. بعد تسجيل الدخول، يمكن عادةً مراجعة الرصيد والحركات، تحويل الأموال، دفع الفواتير، إدارة البطاقات، العثور على أجهزة الصراف والفروع، والتواصل مع البنك. تختلف الخدمات المتاحة حسب البلد ونوع الحساب، لذلك يُنصح بقراءة الشروط المحلية قبل الاعتماد عليه في جميع المعاملات.
هل تطبيق Santander: Tu banco digital آمن للاستخدام المصرفي؟
يوفر التطبيق عادةً طبقات حماية مصرفية مثل تسجيل الدخول الآمن، التحقق الإضافي من هوية المستخدم، إشعارات العمليات، وإمكانية قفل البطاقة أو الإبلاغ عن نشاط مشبوه. ومع ذلك، تعتمد السلامة أيضاً على سلوك المستخدم؛ لا تشارك كلمة المرور أو رموز التحقق، وتجنب تسجيل الدخول عبر شبكات عامة، وحمّل التطبيق من المتجر الرسمي فقط. قد تختلف وسائل الحماية باختلاف الدولة والجهاز.
كيف يمكنني التسجيل أو تسجيل الدخول إلى تطبيق Santander؟
للبدء، ستحتاج غالباً إلى أن تكون عميلاً لدى Santander وأن تستخدم بيانات مرتبطة بحسابك، مثل رقم العميل أو البطاقة أو معلومات الهوية. قد يطلب التطبيق إنشاء كلمة مرور وتأكيد رقم الهاتف عبر رمز أمني، وربما تفعيل بصمة الإصبع أو التعرف على الوجه. إذا فشل التسجيل أو لم تصل رسالة التحقق، استخدم قنوات الدعم الرسمية ولا تدخل بياناتك في روابط غير موثوقة.
هل يمكن إجراء التحويلات ودفع الفواتير من خلال التطبيق؟
نعم، يتيح التطبيق في العديد من الأسواق تنفيذ تحويلات محلية أو بين حساباتك، إضافة إلى دفع بعض الفواتير وإدارة المستفيدين، لكن الخيارات والحدود والرسوم تختلف حسب البلد ونوع الحساب. قبل تأكيد أي عملية، راجع اسم المستفيد والمبلغ والتاريخ بعناية، لأن بعض التحويلات قد لا يمكن إلغاؤها بعد إرسالها. احتفظ بإيصال العملية وتحقق من ظهورها في سجل الحساب.
ماذا أفعل إذا فقدت هاتفي أو لاحظت عملية غير معروفة في حسابي؟
إذا فقدت هاتفك، غيّر بيانات الدخول أو اطلب من Santander تعطيل الوصول الرقمي بأسرع وقت، كما ينبغي تفعيل قفل الجهاز والتواصل مع شركة الاتصالات عند الحاجة. عند ظهور عملية غير معروفة، لا تحذف الإشعارات أو الرسائل؛ التقط تفاصيلها واتصل بالبنك عبر رقم موجود على الموقع الرسمي أو ظهر على بطاقتك. لا تستجب لرسائل تطلب رموز التحقق أو بيانات الدخول بحجة التحقيق.


